
Pembekuan Kartu Bank Akibat Penarikan Dana Hampir Merusak Visa AS Saya: Pelajaran Pahit tentang Keamanan Dana Lintas Batas




Sumber Gambar: pexels
Anda mungkin tidak membayangkan betapa pasifnya situasi yang dapat ditimbulkan oleh pembekuan kartu bank selama kehidupan lintas batas. Operasi penarikan dana yang sederhana langsung menyebabkan rekening Anda dibekukan, dan pengajuan visa AS Anda yang semula berjalan lancar nyaris gagal karenanya. Keamanan dana tidak hanya menyangkut kemudahan sehari-hari, tetapi juga menentukan apakah Anda dapat mewujudkan impian belajar di luar negeri, bekerja, atau berimigrasi. Krisis yang tiba-tiba ini membuat Anda menyadari betapa dalamnya bahwa risiko dan pelajaran tersembunyi di balik setiap transfer dana.
Poin-Poin Penting
- Pembekuan kartu bank dapat memengaruhi arus dana dan pengajuan visa Anda, sehingga tetap waspada dan pahami risikonya.
- Saat melakukan penarikan dana dalam jumlah besar, beri tahu bank terlebih dahulu dan sediakan bukti sumber dana untuk mengurangi risiko pembekuan.
- Jaga akun Anda tetap aktif dan perbarui informasi pribadi secara berkala untuk menghindari pembekuan akibat akun yang tidak digunakan.
- Jika mengalami pembekuan kartu bank, segera hubungi bank, siapkan dokumen yang relevan, dan aktif bekerja sama dalam proses peninjauan.
- Patuhi peraturan keuangan internasional, pastikan arus dana transparan, dan bangun kepercayaan yang lebih besar dari pihak bank.
Proses Lengkap Pembekuan Kartu Bank
Sumber Gambar: pexels
Pemicunya: Operasi Penarikan Dana
Anda mungkin perlu mentransfer dana dari rekening Tiongkok Daratan ke rekening AS untuk keperluan biaya kuliah, biaya hidup, atau investasi. Anda berharap dapat menyelesaikan penarikan dana ini melalui saluran yang sesuai regulasi untuk memastikan dana tiba dengan aman di AS. Anda memilih bank Hong Kong berlisensi sebagai perantara, dengan rencana mengirimkan USD terlebih dahulu ke rekening Hong Kong dan kemudian mentransfernya ke AS. Anda yakin hal ini dapat mengurangi risiko dan meningkatkan efisiensi transfer dana.
Namun, sistem kontrol risiko bank memantau secara ketat semua operasi penarikan dana. Anda mungkin tidak menyadari bahwa situasi-situasi berikut dapat dengan mudah memicu pembekuan kartu bank:
- Bank menduga terjadi penipuan: Jika Anda tiba-tiba melakukan penarikan dana dalam jumlah besar atau rekening Anda baru-baru ini menunjukkan transaksi yang sering di kota-kota yang berbeda, bank akan menganggap rekening Anda tidak normal dan secara otomatis memicu langkah pengendalian risiko.
- Utang yang belum dibayar: Jika Anda memiliki tagihan atau utang yang belum diselesaikan, kreditur dapat mengajukan pembekuan rekening melalui prosedur yudisial.
- Diduga terlibat aktivitas ilegal: Jika rekening Anda pernah terkait dengan arus dana yang mencurigakan, bank akan langsung membekukannya untuk mencegah risiko lebih lanjut.
Anda mengira selama dokumen lengkap dan prosesnya sesuai aturan, dana akan tiba dengan aman. Kenyataannya, sistem pengendalian risiko bank jauh lebih sensitif daripada yang Anda bayangkan. Penarikan dana yang tampak biasa saja dapat memicu pengendalian risiko karena detail seperti jumlah, frekuensi, atau informasi penerima, yang mengakibatkan pembekuan kartu bank.
Proses Pembekuan
Setelah menyelesaikan penarikan, Anda mendapati rekening Anda tidak dapat digunakan seperti biasa. Anda mencoba masuk ke perbankan daring, dan sistem menampilkan pesan "Rekening telah dibekukan." Anda tidak dapat mengirim uang, menarik tunai, atau bahkan memeriksa saldo Anda. Merasa cemas, Anda langsung menelepon layanan pelanggan bank.
Petugas layanan pelanggan memberi tahu Anda bahwa karena adanya penarikan dana dalam jumlah besar yang tidak wajar pada rekening baru-baru ini, sistem secara otomatis memicu pengendalian risiko dan membekukan kartu bank Anda. Anda perlu datang langsung ke kantor cabang bank, membawa identitas diri, bukti sumber dana, dan dokumen lainnya untuk bekerja sama dengan penyelidikan. Baru saat itu Anda menyadari bahwa pembekuan kartu bank bukan sekadar rekening yang dikunci—artinya dana Anda sementara “disita,” dan seluruh aktivitas keuangan dihentikan.
Anda mengantri di loket bank, menunggu staf meninjau dokumen Anda. Anda harus menjelaskan secara rinci sumber dana, tujuan, dan latar belakang transaksi dari dana tersebut. Bank mensyaratkan serangkaian dokumen pendukung seperti slip gaji, kontrak, dan bukti remittance. Anda merasakan tekanan yang belum pernah ada sebelumnya, karena setiap dokumen sangat berkaitan dengan apakah rekening dapat berhasil dicairkan kembali atau tidak.
Sementara menunggu hasil peninjauan internal dari bank, rekening Anda tetap tidak dapat digunakan. Anda menyadari bahwa pembekuan kartu bank tidak hanya memengaruhi pengeluaran sehari-hari, tetapi juga membuat Anda berada dalam posisi pasif pada momen-momen kritis.
Pengajuan Visa Terhambat
Awalnya Anda berencana untuk menyerahkan rekening koran dan bukti setoran saat wawancara visa AS untuk membuktikan bahwa Anda memiliki dana yang cukup untuk menbiayai studi dan kehidupan Anda di AS. Namun, dengan kartu bank Anda yang dibekukan, Anda tidak bisa memperoleh bukti dana yang valid. Dengan cemas, Anda menghubungi pihak bank, berharap rekening tersebut bisa segera dicairkan kembali, tetapi proses peninjauan bank sangat ketat dan sulit diselesaikan dengan cepat.
Anda terpaksa menjelaskan situasi tersebut kepada pusat visa dan melengkapi dengan dokumen lain. Anda khawatir petugas visa mungkin akan meragukan sumber dana Anda atau bahkan memengaruhi hasil pengajuan visa. Anda merasakan efek berantai yang ditimbulkan oleh pembekuan kartu bank—tidak hanya berdampak pada arus dana, tetapi juga secara langsung mengancam pengajuan visa AS Anda.
Anda memahami bahwa keamanan dana dan pengelolaan akun yang patuh regulasi adalah fondasi kehidupan lintas negara. Satu pembekuan kartu bank saja sudah cukup untuk membuat Anda membayar harga yang mahal dalam waktu dan peluang. Anda mulai merenungkan cara menghindari risiko serupa di masa depan dan melindungi keamanan dana serta kelancaran proses visa Anda.
Risiko Umum Pembekuan Kartu Bank
Pengendalian Risiko dan Pembekuan Yudisial
Saat memindahkan dana lintas negara, Anda sering menghadapi pengawasan ketat dari sistem pengendalian risiko bank. Bank menilai risiko berdasarkan berbagai dimensi seperti jumlah transaksi, frekuensi, dan lokasi geografis. Situasi berikut dapat dengan mudah memicu pembekuan kartu bank:
- Peningkatan risiko penipuan online, terutama selama hari libur, di mana bahkan transaksi yang sah pun bisa salah dinilai sebagai tidak normal.
- Ketidakpatuhan terhadap peraturan keuangan internasional (seperti undang-undang anti pencucian uang dan identifikasi pelanggan) dapat menyebabkan penundaan pembayaran atau bahkan pembekuan akun.
- Kesalahan konversi mata uang atau fluktuasi nilai tukar dapat menyebabkan pembayaran Anda ditandai oleh sistem.
- Lonjakan volume transaksi yang mendadak dapat melebihi kapasitas pemrosesan bank, sehingga mudah menyebabkan kesalahan pembayaran atau pembekuan.
- Pedagang di industri berisiko tinggi mendapat pemeriksaan ekstra dari bank, sehingga aliran dana menjadi lebih dibatasi.
Pembekuan yudisial sering kali diakibatkan oleh gugatan hukum, utang, atau keterlibatan dalam penyidikan. Begitu Anda mengalami pembekuan yudisial, proses pencairan menjadi rumit dan biasanya menunggu hingga proses hukum selesai. Tetap waspada, pantau aktivitas rekening Anda secara tepat waktu, dan hindari keamanan dana Anda sendiri terpengaruh karena keterlibatan pihak lain.
Periode Lama Rekening Tidak Aktif
Jika rekening Anda tidak memiliki transaksi dalam jangka waktu lama, bank akan menggolongkannya sebagai rekening dormant. Ketika Anda gagal memperbarui informasi pribadi atau tidak dapat dihubungi, bank akan membekukan rekening secara proaktif. Lihat tabel di bawah ini untuk memahami skenario umum rekening dormant:
| Status Rekening | Tindakan Bank | Proses Pembukaan Pembekuan |
|---|---|---|
| Tidak aktif jangka panjang | Pembekuan | Menyediakan identitas dan pengajuan aktivasi |
| Informasi tidak diperbarui | Pembekuan | Melengkapi informasi |
| Tidak dapat menghubungi pemilik | Pembekuan | Datang ke cabang untuk memverifikasi identitas |
Dengan menjaga rekening Anda tetap aktif dan memperbarui informasi secara berkala, Anda dapat secara efektif mengurangi risiko pembekuan karena rekening dorman.
Tinjauan Sumber Dana
Bank meneliti sumber arus dana lintas negara dengan sangat ketat. Selama transfer dalam jumlah besar atau transaksi yang sering terjadi, bank berfokus pada aspek-aspek berikut:
| Faktor Risiko | Deskripsi |
|---|---|
| Volume dan jumlah transaksi | Semakin besar jumlah dan nilai transfer dana, semakin tinggi risikonya |
| Lokasi geografis | Lokasi geografis sumber dana dan penerima manfaat memengaruhi penilaian risiko |
| Identitas pelanggan | Apakah penginisiasi dana atau penerima manfaat merupakan pelanggan bank memengaruhi intensitas peninjauan |
Jika Anda tidak dapat memberikan penjelasan yang jelas tentang sumber dana, bank akan membatasi operasi rekening Anda. Tanpa informasi pembayaran yang diperlukan, bank tidak dapat memantau aktivitas mencurigakan secara efektif, sehingga mudah memicu pembekuan kartu bank. Anda harus secara proaktif bekerja sama dengan bank dalam pemeriksaan keloyalan pelanggan, menyiapkan slip gaji, kontrak, bukti pengiriman uang, dan materi lainnya untuk meningkatkan transparansi dana.
Anda mungkin mengkhawatirkan durasi pembukaan pembekuan untuk berbagai jenis pembekuan. Grafik di bawah ini menunjukkan rata-rata waktu pembukaan pembekuan dalam skenario umum:
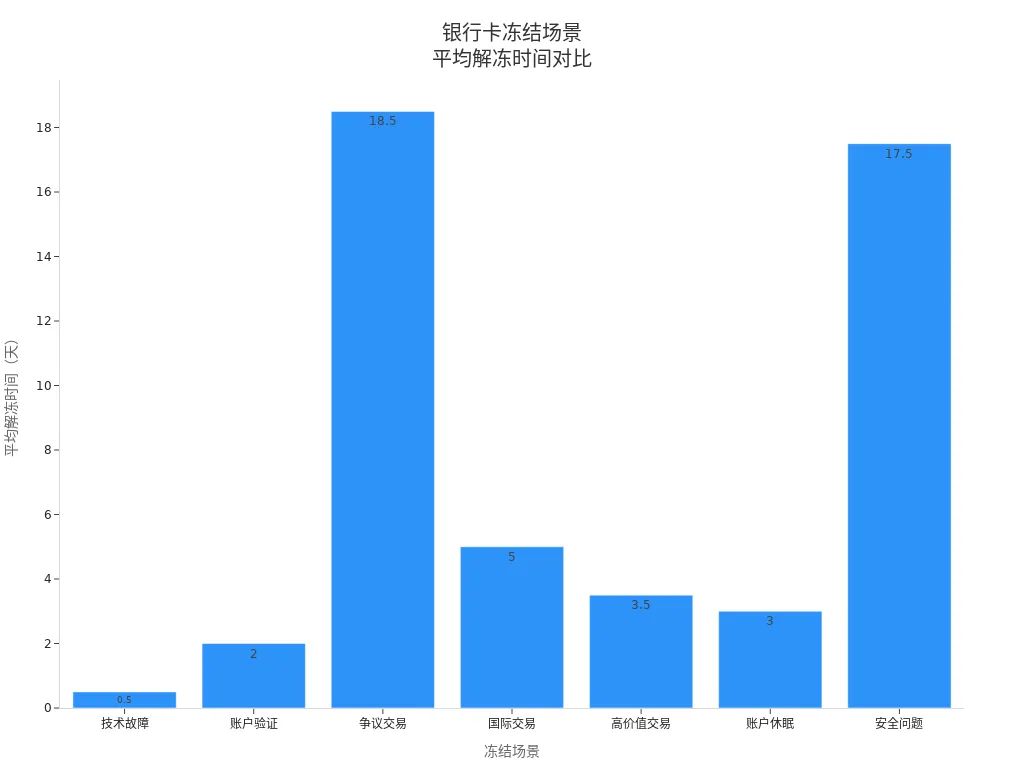
Dengan bekerja sama secara aktif dengan bank dan segera mengirimkan materi, sebagian besar pembekuan teknis atau pembekuan karena manajemen risiko dapat diselesaikan dalam beberapa hari. Tinjauan yudisial atau kepatuhan memerlukan kesabaran dan mungkin memakan waktu berminggu-minggu bahkan berbulan-bulan. Percayalah bahwa selama Anda beroperasi secara patuh, pembekuan kartu bank pada akhirnya akan dicabut, dan keamanan dana tetap terkendali.
Langkah-Langkah Menangani Pembekuan Dana
Sumber Gambar: unsplash
Prosedur Menghubungi Bank
Saat menghadapi pembekuan kartu bank, tetap tenang dan segera bertindak. Anda dapat mengikuti langkah-langkah berikut untuk menanganinya secara efisien:
- Segera hubungi bank atau penyedia layanan pembayaran Anda, tanyakan alasan pembekuan, dan minta penjelasan tertulis. Ini menciptakan bukti untuk komunikasi lanjutan.
- Kumpulkan semua dokumen kepatuhan yang berkaitan dengan dana tersebut, termasuk bukti sumber dana, kontrak, faktur, dan sebagainya. Semakin siap Anda, semakin cepat peninjauan bank akan dilakukan.
- Jika Anda memiliki pembayaran rutin yang masuk atau keluar, pindahkan sementara dana-dana ini ke rekening cadangan agar tidak mengganggu kehidupan sehari-hari.
- Hentikan sementara semua transfer eksternal yang tidak penting dan fokuslah pada penyelesaian masalah saat ini.
- Berkomunikasilah secara proaktif dengan mitra atau klien, jelaskan situasinya, dan pastikan keamanan dana mereka.
Saat berkomunikasi dengan bank, tetaplah sabar dan santun. Nyatakan kebutuhan Anda dengan jelas, pastikan alasan pembekuan, kumpulkan semua dokumen terkait, dan ikuti instruksi dari bank. Jika Anda mengalami kesulitan, mintalah campur tangan dari manajemen senior bank atau departemen kepatuhan. Simpan juga semua catatan komunikasi untuk referensi di masa mendatang.
Membuktikan Sumber Dana
Selama proses peninjauan oleh bank, Anda perlu menyediakan bukti sumber dana yang rinci. Siapkan materi-materi berikut:
- Faktur terperinci
- Kontrak yang telah ditandatangani
- Slip gaji
- Surat pajak
- ID resmi yang diterbitkan pemerintah
- Laporan rekening terbaru
- Perjanjian penjualan
- Catatan korespondensi terkait
Semakin jelas Anda menunjukkan alur dana, semakin mudah bagi bank untuk menentukan kepatuhan transaksi Anda. Susun semua materi di muka untuk memastikan setiap transfer dana dapat dilacak kembali ke sumbernya.
Melengkapi Materi Visa
Jika pembekuan kartu bank memengaruhi pengajuan visa Anda, komunikasikan secara proaktif dengan pusat visa. Jelaskan alasan pembekuan dana sementara dan lengkapi dengan bukti dana lain yang tersedia, seperti rekening koran dari akun bank lain, sertifikat aset, atau materi sponsor keluarga. Jelaskan situasinya dengan jelas dan tulus sehingga petugas visa percaya bahwa sumber dana Anda asli dan dapat dipercaya. Anda juga dapat melampirkan catatan tertulis komunikasi dengan bank untuk membuktikan bahwa Anda aktif menyelesaikan masalah tersebut.
Dengan merespons secara aktif dan menyiapkan materi secara wajar, Anda dapat menyelesaikan krisis yang disebabkan oleh pembekuan kartu bank. Setiap tantangan adalah kesempatan untuk bertumbuh dan meningkatkan keterampilan pengelolaan dana Anda.
Saran untuk Mencegah Pembekuan Kartu Bank
Hal yang Perlu Diperhatikan Saat Penarikan Dana
Saat melakukan penarikan dana lintas negara, tetaplah sangat waspada. Menggunakan bank Hong Kong berlisensi sebagai perantara dapat meningkatkan keamanan aliran dana. Rencanakan jumlah penarikan secara wajar dan hindari transfer besar secara tiba-tiba. Beritahukan bank terlebih dahulu mengenai tujuan dan sumber dana.
Jika kekhawatiran Anda bukan hanya tentang apakah dana bisa berpindah keluar, tetapi juga apakah jalur transfer tersebut nantinya akan lolos dari peninjauan bank dan pemeriksaan dokumen, maka saluran dengan jejak catatan yang lebih jelas menjadi lebih penting. Layanan seperti situs web BiyaPay, yang diposisikan sebagai dompet perdagangan multi-aset yang mencakup skenario pembayaran lintas negara, perdagangan, dan pengelolaan dana, dapat pertama-tama digunakan untuk meninjau biaya melalui alat perbandingan nilai tukar gratisnya, lalu memeriksa informasi rute remittance terkait. Dalam praktiknya, yang mengurangi risiko pembekuan bukan hanya kecepatan, melainkan apakah tujuan dana, jalur transfer, dan catatan pendukung semuanya dapat tetap konsisten di bawah peninjauan bank atau peninjauan terkait visa.
Lihat saran-saran berikut:
- Rencanakan waktu penarikan, lakukan secara bertahap, dan kurangi jumlah transaksi tunggal.
- Simpan semua bukti transaksi dan siap menjelaskan arus dana kepada bank kapan saja.
- Beri tahu bank di muka agar transaksi yang sah tidak salah dinilai sebagai tidak wajar.
- Gunakan saluran yang patuh seperti BiyaPay, yang menyediakan layanan pembayaran dan pengiriman uang global untuk pengguna berbahasa Tionghoa, memastikan dana tiba dengan lancar di rekening AS.
Dengan berkomunikasi secara proaktif, bank akan lebih mudah memahami kebutuhan dana Anda dan mengurangi risiko pembekuan.
Arus Dana yang Patuh
Patuhi persyaratan untuk transfer dana lintas negara. Bank meninjau sumber dana secara ketat berdasarkan kebijakan BSA/AML. Ambil langkah-langkah berikut:
- Lakukan uji tuntas pelanggan (customer due diligence) untuk memastikan informasi identitas yang lengkap.
- Berikan kontrak, faktur, dan bukti pengiriman dana secara terperinci untuk meningkatkan transparansi dana.
- Pantau sistem otomatis untuk transfer dana dan segera deteksi aktivitas yang mencurigakan.
- Untuk transfer yang melibatkan yurisdiksi khusus, secara proaktif bekerja sama dengan peninjauan bank yang diperketat.
- Pastikan informasi pembayaran lengkap, tanpa menghilangkan atau mengubah data transaksi apa pun.
Operasi yang patuh tidak hanya melindungi keamanan dana Anda, tetapi juga memberikan jaminan yang kuat untuk pengajuan visa AS Anda. Buat setiap aliran dana transparan dan dapat dilacak.
Manajemen Keamanan Akun
Kembangkan kebiasaan keamanan akun yang baik. Secara rutin ganti kata sandi yang kuat, pantau laporan kredit, dan gunakan saluran komunikasi yang aman untuk menghubungi bank. Perhatikan detail-detail berikut:
| Langkah Keamanan | Saran Praktis |
|---|---|
| Pengelolaan kata sandi | Buat kata sandi yang kuat dan ganti secara rutin |
| Pemantauan kredit | Periksa secara rutin laporan dan skor kredit |
| Keamanan komunikasi | Gunakan saluran yang aman untuk menghubungi bank |
| Penggunaan jaringan | Hindari Wi-Fi publik untuk transaksi |
| Perlindungan informasi | Jangan bagikan informasi pribadi kepada orang asing |
Dengan mengelola keamanan akun secara aktif, risiko dana dapat dikurangi secara signifikan. Setiap operasi yang teliti adalah investasi untuk kehidupan lintas negara Anda di masa depan. Dengan keterampilan manajemen keamanan dana yang kuat, Anda akan merasa lebih percaya diri dan tenang dengan visa AS serta kehidupan internasional Anda.
Hanya setelah mengalami pembekuan kartu bank, Anda benar-benar akan memahami pentingnya keamanan dana dalam kehidupan lintas negara. Rencanakan aliran dana sejak awal dan beroperasi sesuai aturan untuk menghindari masalah akun yang memengaruhi visa dan perkembangan masa depan Anda. Setiap krisis adalah peluang untuk bertumbuh—lindungi impian Anda dengan tindakan.
FAQ
Berapa lama waktu yang dibutuhkan untuk mencairkan kartu bank setelah dibekukan?
Selama Anda aktif bekerja sama dengan bank, tinjauan pengendalian risiko biasanya dapat diselesaikan dalam beberapa hari. Pembekuan yudisial dapat memakan waktu berminggu-minggu. Siapkan semua materi bukti dan bersabarlah menunggu pemberitahuan dari bank.
Bagaimana cara mencegah pembekuan rekening bank sebelumnya?
Perbarui informasi rekening secara berkala dan jaga rekening tetap aktif. Tarik dana secara bertahap dan beri tahu bank sebelumnya mengenai tujuan penggunaan dana. Dengan beroperasi secara patuh secara proaktif, bank akan lebih memercayai arus dana Anda.
Apakah pembekuan dana akan memengaruhi visa AS saya?
Jika Anda tidak dapat menyediakan bukti dana tepat waktu, petugas visa mungkin meragukan kemampuan keuangan Anda. Siapkan rekening koran dari rekening cadangan atau bukti aset, berkomunikasilah secara aktif dengan pusat visa, dan tunjukkan integritas serta kemampuan Anda dalam memecahkan masalah.
Saluran apa yang lebih aman untuk penarikan dana lintas negara?
Anda dapat memilih bank-bank berlisensi Hong Kong sebagai perantara untuk meningkatkan keamanan dana. Anda juga dapat menggunakan BiyaPay dan layanan patuh regulasi lainnya untuk memenuhi kebutuhan pembayaran dan pengiriman uang global para pengguna berbahasa Mandarin, memastikan dana tiba dengan lancar di rekening AS.
Bukti sumber dana apa saja yang disyaratkan oleh bank?
Anda perlu menyediakan slip gaji, kontrak, bukti transfer, dokumen pajak, dan materi lainnya. Semakin jelas Anda menunjukkan aliran dana, semakin mudah bagi bank untuk menentukan kepatuhan transaksi. Susun semua dokumen terlebih dahulu untuk meningkatkan efisiensi peninjauan.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam