
Melewatkan Pembayaran Properti Terakhir Karena Kegagalan Penarikan? Perbandingan Waktu Penarikan Besar dan Siklus Kedatangan yang Dijanjinkan di Berbagai Kanal yang Mematuhi Peraturan




Sumber Gambar: unsplash
Saat membayar pembayaran akhir properti, ketepatan waktu kedatangan dana sangatlah penting. Jika kegagalan penarikan dana menghalangi pembayaran akhir dilakukan sesuai jadwal, Anda bisa kehilangan properti impian Anda atau bahkan menghadapi tanggung jawab wanprestasi. Banyak pembeli rumah yang transaksinya tertunda karena tidak memilih kanal yang patuh regulasi atau tidak sepenuhnya memahami siklus kedatangan dana yang dijanjikan. Anda perlu memberikan perhatian besar pada setiap proses penarikan dana dalam jumlah besar dan kedatangan dananya, memastikan setiap langkah patuh dan transparan, untuk secara efektif menghindari risiko yang disebabkan oleh keterlambatan dana.
Poin Penting
- Pastikan informasi rekening akurat untuk menghindari kegagalan penarikan dana akibat kesalahan. Periksa kembali nama, nomor rekening, dan detail bank; perbarui dokumen identitas secara tepat waktu.
- Siapkan bukti sumber dana lebih awal agar bank dapat memproses penarikan dana dalam jumlah besar dengan lancar. Siapkan identitas yang sah dan dokumen yang membuktikan kebutuhan yang sah.
- Pahami standar tinjauan kepatuhan bank dan siapkan dokumen pendukung yang lengkap untuk mengurangi risiko kegagalan penarikan dana dan memastikan dana tiba tepat waktu.
- Pilih saluran penarikan dana yang sesuai dengan mempertimbangkan kecepatan dan kepatuhan. Transfer bank cocok untuk pembayaran dalam jumlah besar; platform pihak ketiga cocok untuk pencairan cepat.
- Rencanakan waktu penarikan dana lebih awal dan lakukan penarikan secara bertahap untuk menurunkan risiko, memastikan pembayaran akhir properti dilakukan tepat waktu dan menghindari tanggung jawab wanprestasi.
Penyebab dan Risiko Kegagalan Penarikan Dana
Sumber Gambar: unsplash
Saat membayar pembayaran properti terakhir, penarikan dana yang lancar dan kedatangan dana yang tepat waktu adalah kunci keberhasilan transaksi. Kegagalan penarikan dana tidak hanya memengaruhi kemajuan transaksi, tetapi juga dapat menimbulkan risiko hukum dan finansial. Anda perlu memahami penyebab umum kegagalan penarikan dana dan menyiapkan dokumen terkait terlebih dahulu untuk memitigasi risiko secara efektif.
Kesalahan Informasi Akun
Kesalahan informasi rekening adalah penyebab umum kegagalan penarikan dana. Jika nama penerima, nomor rekening, atau detail bank salah saat mengisi rekening penerima, bank akan menolak permintaan penarikan. Untuk mengurangi kesalahan semacam ini, Anda dapat mengambil langkah-langkah berikut:
- Lengkapi semua bagian profil pribadi untuk memastikan informasi akurat.
- Verifikasi email dan nomor telepon segera setelah pembuatan akun agar metode kontak tetap aktif.
- Lakukan penarikan dana dari perangkat yang sama untuk membangun catatan kepercayaan.
- Atur pengingat 30 hari sebelum masa berlaku identitas habis untuk memperbarui dokumen tepat waktu.
Langkah-langkah ini membantu menjaga kesehatan akun dan mengurangi kemungkinan kegagalan penarikan dana.
Sumber Dana yang Tidak Jelas
Saat memproses penarikan dana dalam jumlah besar, bank memerlukan bukti sumber dana. Jika Anda tidak dapat menyediakan bukti yang jelas dan sah, bank akan menangguhkan atau menolak penarikan tersebut. Anda perlu menyiapkan dokumen-dokumen berikut:
- Dokumen identitas pribadi yang valid.
- Dokumen yang membuktikan kebutuhan yang sah, seperti bukti pembayaran kuliah, sertifikat medis, dan sebagainya.
Menyiapkan materi-materi ini di muka dapat mempercepat proses peninjauan dan menghindari kegagalan penarikan dana akibat sumber dana yang tidak jelas.
Tinjauan Kepatuhan Tidak Lolos
Bank-bank berlisensi di Tiongkok Daratan dan Hong Kong wajib melakukan tinjauan kepatuhan yang ketat saat menangani penarikan dana dalam jumlah besar. Anda perlu memahami standar peninjauan utama bank:
- Lembaga keuangan wajib memantau, mencatat, dan melaporkan transaksi tunai yang signifikan.
- Bank memverifikasi tujuan penarikan dana dalam jumlah besar untuk mencegah kejahatan finansial dan penipuan.
- Bank menanyakan alasan penarikan dana untuk melindungi nasabah dari eksploitasi atau pemaksaan.
- Bank wajib menyimpan dokumentasi yang transparan untuk memenuhi persyaratan manajemen risiko internal dan audit eksternal.
Tinjauan kepatuhan dapat menyebabkan beberapa penarikan dana memasuki proses peninjauan yang diperpanjang. Tabel di bawah ini menunjukkan proporsi hasil tinjauan kepatuhan yang berbeda:
| Jenis | Persentase |
|---|---|
| Proporsi penarikan yang masuk ke tahap peninjauan | 15-20% |
| Proporsi yang diselesaikan dalam waktu standar | 70% |
| Proporsi yang memerlukan peninjauan diperpanjang | 20% |
| Proporsi yang tertunda lebih dari dua minggu | 10% |
| Proporsi kegagalan verifikasi wajah | 70% |
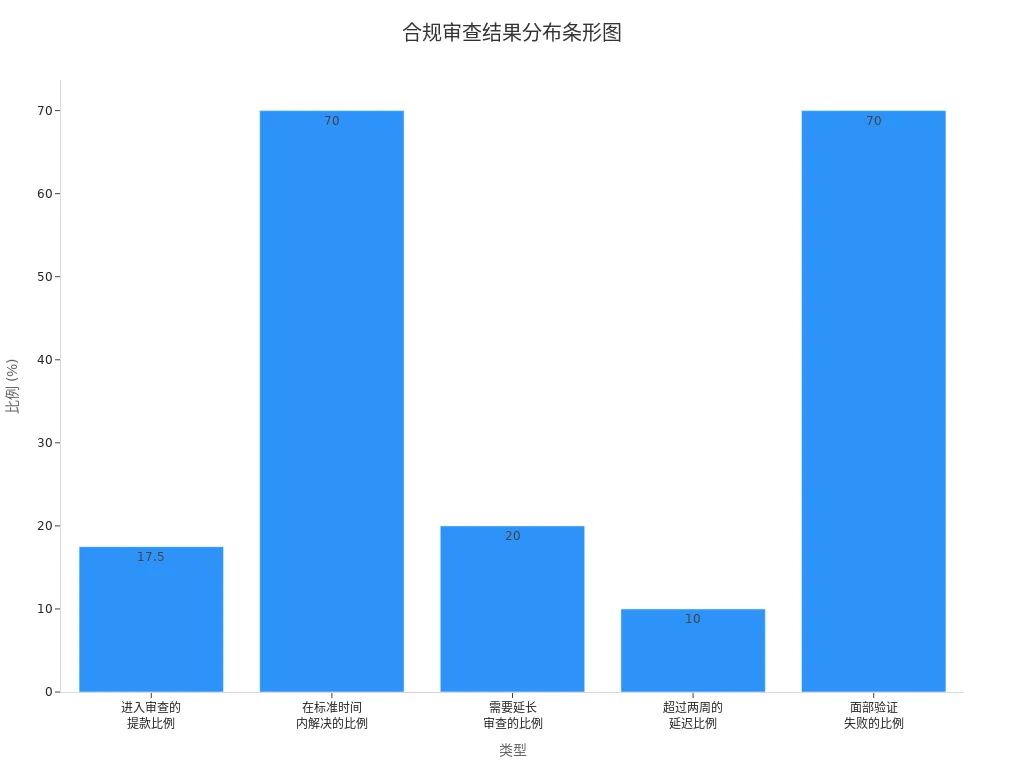
Saat menyiapkan penarikan dalam jumlah besar, Anda perlu memahami persyaratan kepatuhan bank terlebih dahulu, menyiapkan dokumen pendukung secara lengkap, dan mengurangi risiko kegagalan penarikan.
Kegagalan Sistem dan Kesalahan Operasional
Kegagalan sistem dan kesalahan operasional juga dapat menyebabkan kegagalan penarikan dana. Jika Anda mengalami jaringan yang tidak stabil, pemeliharaan sistem, atau operasi yang tidak sesuai standar selama proses berlangsung, dana mungkin tidak masuk tepat waktu. Anda dapat menerapkan praktik terbaik berikut:
- Optimalkan transaksi UTXO, dengan menggunakan strategi pemilihan input dan pemrosesan batch untuk mengurangi biaya.
- Gunakan beberapa dompo penarikan untuk mendistribusikan transaksi dan meningkatkan throughput.
- Terapkan proses penarikan otomatis menggunakan smart contract batch di Ethereum dan jaringan EVM.
- Pastikan komponen penandatanganan otomatis dan sangat tersedia berjalan secara berkelanjutan.
- Tetapkan kontrol keamanan yang ketat, kelola beberapa dompo penarikan, dan pisahkan tugas antara inisiator, penandatangan, dan pemberi otorisasi.
Langkah-langkah ini dapat mengurangi risiko dari kesalahan operasional dan kegagalan sistem, serta menjaga keamanan dana.
Dampak pada Pembayaran Properti Akhir
Kegagalan penarikan dana secara langsung memengaruhi pembayaran jumlah properti akhir. Anda dapat melewatkan tanggal penutupan akibat keterlambatan dana, yang mengakibatkan pelanggaran kontrak. Konsekuensi hukum dan finansial yang umum terjadi meliputi:
- Pembeli dapat menuntut ganti rugi finansial atas wanprestasi, termasuk biaya tempat tinggal sementara, biaya pindahan tambahan, dan selisih harga jika pembeli harus membeli properti serupa dengan harga yang lebih tinggi.
- Pembeli dapat mengklaim kompensasi dari penjual atas kerugian yang disebabkan oleh wanprestasi, seperti biaya inspeksi rumah, penilaian, survei, dan pemeriksaan sertifikat.
- Jika kontrak memuat klausul penalti, pembeli dapat mengklaim kompensasi sesuai dengan klausul tersebut.
- Sebelum mengambil tindakan hukum, disarankan untuk bernegosiasi atau bermediasi guna menetapkan tanggal penutupan baru melalui cara perdata untuk menghindari sengketa hukum yang berkepanjangan.
Dalam transaksi properti, Anda harus merencanakan waktu penarikan dana di muka, menyiapkan materi kepatuhan yang lengkap, dan memilih saluran yang andal agar dapat secara efektif menghindari risiko kegagalan penarikan dan keterlambatan dana.
Tips: Menyiapkan dokumen dan materi terkait di muka serta memilih saluran yang patuh dapat secara signifikan mengurangi risiko kegagalan penarikan dan memastikan kelancaran transaksi properti.
Metode Saluran yang Patuh
Saat menangani penarikan dana dalam jumlah besar, Anda dapat memilih dari berbagai saluran yang patuh. Saluran yang berbeda cocok untuk skenario yang berbeda, dengan proses dan kecepatan kedatangan dana yang bervariasi. Memahami metode-metode ini membantu Anda membuat pilihan optimal berdasarkan kebutuhan aktual.
Teller Bank dan Perbankan Online
Anda dapat menangani penarikan dana dalam jumlah besar melalui teller bank atau perbankan online. Teller bank cocok untuk pengguna yang membutuhkan layanan tatap muka atau memiliki persyaratan khusus. Anda perlu membawa identitas resmi yang sah dan dokumen pendukung terkait, mengisi formulir permohonan penarikan, dan staf bank akan membantu Anda menyelesaikan prosesnya. Perbankan online memberikan pengalaman operasi online yang lebih nyaman, cocok untuk transfer harian dan alokasi dana. Di Tiongkok, jaringan ATM tersebar secara luas, sehingga penarikan dana relatif mudah. Anda dapat merujuk pada saran-saran berikut:
- Bawa beberapa kartu dari jaringan yang berbeda (misalnya, Visa, Mastercard) jika ada ATM yang tidak mendukung kartu tertentu.
- ATM dapat ditemukan di bandara, hotel besar, pasar serba ada, dan kantor cabang bank.
- Batas penarikan per transaksi ATM biasanya rendah; pertimbangkan untuk melakukan beberapa penarikan.
- Bank di negara asal Anda dapat mengenakan biaya transaksi valuta asing dan biaya penarikan ATM — pastikan terlebih dahulu sebelum berangkat.
Loket bank dan perbankan online cocok untuk skenario yang membutuhkan keamanan dan kepatuhan tinggi, terutama umum dalam transaksi besar seperti pembayaran akhir properti.
Transfer Wire Internasional
Transfer wire internasional cocok untuk pengiriman dana lintas negara dengan jumlah besar. Anda perlu memberikan informasi penerima yang terperinci, termasuk nama, nomor rekening, kode SWIFT bank penerima, dan sebagainya. Selama proses berlangsung, bank melakukan tinjauan kepatuhan untuk memastikan sumber dan penggunaan dana yang sah. Transfer wire internasional umumnya tiba dalam waktu 1-3 hari kerja, meskipun dalam beberapa kasus bank perantara atau tinjauan kepatuhan dapat memperpanjang waktunya. Sebelum memulai, konfirmasikan terlebih dahulu semua informasi kepada penerima untuk menghindari keterlambatan akibat detail yang salah.
Platform Pembayaran Pihak Ketiga
Platform pembayaran pihak ketiga menawarkan pilihan penarikan yang fleksibel, cocok untuk skenario yang membutuhkan kedatangan dana yang cepat atau penyelesaian multi-mata uang. Platform umum seperti PayPal, Revolut, Payoneer, dan lainnya mendukung transfer dana global. Lihat tabel di bawah ini untuk memahami kecepatan kedatangan dan biaya berbagai platform:
| Metode | Kecepatan | Biaya |
|---|---|---|
| PayPal | Diproses dalam satu hari | 2.5% |
| Revolut | Hingga satu hari kerja | N/A |
| Deel Card | Penarikan instan | N/A |
| Instant Card Transfer | Pembayaran instan | 2.5% |
| Payoneer | Transaksi cepat dan aman | 1% |
Platform pembayaran pihak ketiga cocok untuk pengguna yang membutuhkan efisiensi tinggi, syarat yang rendah, dan dukungan multi-mata uang, serta banyak digunakan dalam pembayaran global, pengiriman uang, dan konversi aset digital.
Metode Patuh Lain yang Umum Digunakan
Anda juga dapat memilih saluran yang patuh seperti layanan pembayaran dan pengiriman uang global, konversi fiat ke kripto, penukaran USDT ke USD/HKD, dll. Metode-metode ini biasanya mengandalkan lembaga keuangan berlisensi atau platform yang patuh dan cocok untuk pengguna dengan kebutuhan dana khusus atau yang memerlukan alokasi aset yang beragam. Saat memilih, fokuslah pada kualifikasi kepatuhan platform, langkah-langkah keamanan dana, dan siklus kedatangan yang dijanjikan untuk memastikan dana tiba dengan lancar dan memenuhi kebutuhan pembayaran besar seperti pembayaran akhir properti.
Jika dana melibatkan transfer lintas negara, atau serangkaian proses konversi terlebih dahulu dan pembayaran properti kemudian, ada baiknya memeriksa apakah sebuah platform menempatkan layanan pengiriman uang dan transfer dana dalam alur kerja yang sama. Hal ini dapat mengurangi keterlambatan yang disebabkan oleh konfirmasi berulang di berbagai perantara. Dompet multi-aset seperti situs web BiyaPay biasanya menangani pembayaran lintas negara, konversi aset, dan pengelolaan akun dalam satu sistem, sehingga memudahkan peninjauan jalur transfer dan perkiraan waktu kedatangan dana di muka.
Pada saat yang sama, latar kepatuhan dan penyimpanan catatan juga harus menjadi bagian dari evaluasi. BiyaPay beroperasi di bawah kerangka kerja seperti U.S. MSB dan New Zealand FSP, sehingga menjadikannya referensi yang wajar ketika transfer dalam jumlah besar melibatkan pengiriman uang sekaligus konversi aset; jika Anda memerlukan waktu penyangga tambahan, Anda juga dapat memeriksa pusat acara untuk melihat pemberitahuan terkait proses yang mungkin memengaruhi perencanaan dana.
Perbandingan Siklus Kedatangan
Sumber Gambar: pexels
Saat memilih kanal penarikan dana dalam jumlah besar, siklus kedatangan dana secara langsung memengaruhi keamanan dana dan ketepatan waktu transaksi. Kanal yang berbeda memiliki kecepatan dan janji kedatangan yang berbeda-beda. Memahami informasi ini membantu Anda merencanakan pengaturan dana secara rasional dan mengurangi risiko kegagalan penarikan dana.
Waktu Kedatangan Transfer Bank
Transfer bank adalah metode yang lebih dipilih oleh banyak pengguna berbahasa Tionghoa saat membayar jumlah properti akhir. Saat menangani transfer besar melalui bank berlisensi Hong Kong, Anda biasanya perlu mengajukan bukti identitas dan bukti dana yang lengkap. Setelah tinjauan kepatuhan lolos, bank akan mengatur transfer dana.
Data menunjukkan bahwa waktu pemrosesan rata-rata untuk pembayaran SWIFT adalah 27 jam, 6 menit, dan 5 detik. Anda memiliki peluang 64,3% untuk menerima dana dalam waktu 24 jam. Hal ini menunjukkan bahwa kedatangan transfer bank lebih cepat daripada yang dibayangkan banyak orang, tetapi Anda tetap harus menyisihkan setidaknya 1-2 hari kerja untuk mengantisipasi kemungkinan keterlambatan. Dalam operasional sebenarnya, perhatikan poin-poin berikut:
- Lakukan transfer pada hari kerja, hindari hari libur dan akhir pekan.
- Pastikan informasi rekening penerima sudah benar untuk mengurangi kegagalan penarikan akibat kesalahan.
- Komunikasikan dengan bank secara tepat waktu untuk melacak progres transfer.
Siklus Kedatangan Transfer Internasional Wire
Transfer kawat internasional cocok untuk pengiriman dana lintas negara dengan jumlah besar. Saat menggunakan transfer kawat internasional, bank menyelesaikan dana melalui sistem SWIFT. Secara umum, transfer kawat internasional tiba dalam 1-3 hari kerja. Dalam beberapa kasus, bank perantara atau tinjauan kepatuhan dapat memperpanjang waktu hingga 5 hari kerja.
Saat memulai transfer kawat internasional, siapkan informasi penerima, kode SWIFT, dan penjelasan tujuan lebih dulu. Beberapa bank mungkin meminta bukti tambahan mengenai sumber dana. Anda dapat meningkatkan efisiensi kedatangan dana dengan cara-cara berikut:
- Konfirmasi semua informasi kepada penerima terlebih dahulu.
- Ajukan permintaan transfer wire pada jam operasional bank.
- Perhatikan kurs mata uang real-time dan kebijakan biaya dari bank.
Meskipun transfer wire internasional memiliki siklus kedatangan yang lebih lama, metode ini cocok untuk skenario pembayaran properti akhir lintas batas negara dalam jumlah besar.
Kecepatan Kedatangan Pembayaran Pihak Ketiga
Platform pembayaran pihak ketiga menyediakan pilihan penarikan dana yang lebih fleksibel. Saat menggunakan platform seperti PayPal, Revolut, Payoneer, dll., dana biasanya tiba dalam 1 hari kerja, dan beberapa produk mendukung kedatangan secara instan.
Saat memilih pembayaran pihak ketiga, perhatikan kualifikasi kepatuhan platform dan langkah-langkah keamanan dana. Beberapa platform mendukung penyelesaian multi-mata uang, cocok untuk pengguna yang membutuhkan alokasi dana cepat atau konversi multi-mata uang. Tabel di bawah ini membandingkan kecepatan kedatangan dan biaya dari metode pembayaran pihak ketiga yang umum:
| Metode Pembayaran | Kecepatan Kedatangan | Biaya |
|---|---|---|
| PayPal | Dalam 1 hari | 2,5% |
| Revolut | Hingga 1 hari kerja | Tergantung mata uang |
| Deel Card | Instan | Tergantung mata uang |
| Instant Card Transfer | Instan | 2,5% |
| Payoneer | Kedatangan cepat | 1% |
Ketika dana sangat dibutuhkan, Anda dapat memprioritaskan platform dengan kedatangan cepat, tetapi perhatikan biaya dan batasannya.
Analisis Kelebihan dan Kekurangan
Saat memilih salur penarikan dana, Anda harus mempertimbangkan secara menyeluruh siklus kedatangan dana, kepatuhan, biaya, dan keamanan dana. Berikut adalah perbandingan kelebihan dan kekurangan salur utama:
- Transfer Bank
- Keunggulan: Kepatuhan yang kuat, cocok untuk transaksi besar, keamanan dana yang tinggi.
- Kekurangan: Siklus kedatangan dana dipengaruhi oleh hari kerja dan tinjauan kepatuhan; dapat tertunda dalam beberapa kasus; prosedurnya relatif rumit.
- Transfer Internasional (Wire Transfer)
- Keunggulan: Cocok untuk transfer lintas negara dalam jumlah besar, cakupan global yang luas.
- Kekurangan: Siklus kedatangan lebih lama, biaya lebih tinggi, memerlukan dokumen yang lengkap, tinjauan kepatuhan yang ketat.
- Platform Pembayaran Pihak Ketiga
- Keunggulan: Kedatangan dana cepat, pengoperasian mudah, mendukung berbagai mata uang.
- Kekurangan: Beberapa platform memiliki batas yang rendah, biaya lebih tinggi, dan kepatuhannya mungkin lebih rendah daripada bank dalam skenario tertentu.
Saat membayar jumlah akhir properti, Anda perlu memilih saluran yang paling sesuai berdasarkan kebutuhan aktual. Jika ada persyaratan ketat untuk siklus kedatangan, sisihkan waktu sebelumnya untuk menghindari keterlambatan transaksi akibat kegagalan atau penundaan penarikan. Anda juga dapat menggabungkan beberapa saluran dan beroperasi secara bertahap untuk lebih mengurangi risiko dana.
Tips: Saat memilih saluran penarikan, perhatikan dengan saksama siklus kedatangan yang dijanjikan dan persyaratan kepatuhan, atur dana secara rasional, dan pastikan transaksi selesai dengan lancar.
Rekomendasi Pemilihan Saluran
Urgensi Waktu dan Jumlah Nominal
Saat memilih saluran penarikan dana, pertimbangkan terlebih dahulu persyaratan waktu dan jumlah dana. Jika Anda perlu menyelesaikan pembayaran dana besar dalam waktu singkat, seperti pembayaran akhir properti, disarankan untuk memprioritaskan layanan teller atau perbankan online dari bank berlisensi Hong Kong. Saluran-saluran ini menawarkan tingkat kepatuhan yang tinggi dan cocok untuk transfer dana USD dalam jumlah besar. Jika jumlahnya lebih kecil dan waktunya sangat mendesak, pertimbangkan platform pembayaran pihak ketiga — beberapa mendukung penyelesaian instan tetapi biasanya memiliki batas per transaksi.
Tips: Untuk jumlah besar, disarankan untuk beroperasi secara bertahap dan menyediakan waktu 1-3 hari kerja sebelumnya agar tidak memengaruhi kemajuan keseluruhan karena batas transaksi tunggal atau keterlambatan peninjauan.
Kepatuhan dan Keamanan
Saat menarik dana, Anda harus mengutamakan kepatuhan dan keamanan dana. Jalur perbankan, terutama bank berlisensi di Hong Kong, memiliki proses tinjauan kepatuhan yang ketat yang secara efektif mencegah risiko pencucian uang dan penipuan. Anda perlu menyiapkan bukti identitas dan sumber dana yang lengkap untuk memastikan setiap aliran dana dapat dilacak. Meskipun platform pembayaran pihak ketiga nyaman, beberapa di antaranya memiliki standar kepatuhan yang lebih rendah dibandingkan bank dan cocok untuk penggunaan harian dalam jumlah kecil. Tabel di bawah ini membandingkan kepatuhan dan keamanan di berbagai jalur:
| Jenis Saluran | Kepatuhan | Keamanan | Skenario yang Berlaku |
|---|---|---|---|
| Bank Berlisensi Hong Kong | Tinggi | Tinggi | Pembayaran besar dan penting |
| Transfer Kawat Internasional | Tinggi | Tinggi | Transfer lintas negara berukuran besar |
| Platform Pembayaran Pihak Ketiga | Sedang | Sedang | Pembayaran kecil dan fleksibel |
Tujuan Dana dan Kebutuhan Pribadi
Anda juga perlu memilih saluran yang paling sesuai berdasarkan tujuan dana dan kebutuhan pribadi. Untuk skenario besar dengan persyaratan kepatuhan tinggi seperti pembayaran properti akhir, biaya pendidikan, atau pengeluaran medis, saluran bank sangat disarankan. Jika Anda memerlukan penyelesaian multi-mata uang atau transfer kecil yang sering, platform pembayaran pihak ketiga lebih fleksibel. Anda dapat mengombinasikan beberapa saluran secara fleksibel berdasarkan frekuensi arus dana Anda, kebutuhan kecepatan kedatangan, dan anggaran biaya.
Rekomendasi: Komunikasikan dengan penerima terlebih dahulu untuk mengonfirmasi metode penerimaan dan siklus kedatangan yang diharapkan, memastikan setiap dana tiba tepat waktu dan dengan aman, serta menghindari dampak pada transaksi penting akibat pemilihan saluran yang tidak tepat.
Saran untuk Menghindari Kegagalan dan Keterlambatan Penarikan
Perencanaan Mendahului dan Penyediaan Waktu
Saat mengatur penarikan dana dalam jumlah besar, perencanaan mendahului dan penyediaan waktu yang cukup sangatlah penting. Banyak kasus kegagalan penarikan disebabkan oleh operasi menit-menit terakhir atau persiapan dokumen yang tidak memadai. Anda dapat mengambil langkah-langkah berikut untuk meningkatkan fleksibilitas dan keamanan penjadwalan dana:
- Bertindaklah lebih awal untuk menghindari penumpukan saldo rekening yang berlebihan dan mengurangi tekanan dari penarikan besar di menit-menit terakhir.
- Lakukan penarikan dalam jumlah besar pada periode dengan tarif pajak yang lebih rendah, dengan mengalokasikan arus dana tahunan secara rasional.
- Gunakan usia 60 tahun untuk mendanai TFSA atau rekening non-terdaftar, sehingga mengurangi risiko penarikan besar di masa depan.
- Sebar tabungan di seluruh RRSP, TFSA, dan rekening non-terdaftar untuk alokasi batas penarikan tahunan yang fleksibel.
- Atur penarikan secara rasional sesuai dengan program bantuan pemerintah untuk melindungi pendapatan dan mengurangi beban pajak yang tidak perlu.
Melalui metode-metode ini, Anda dapat secara efektif mengurangi risiko kegagalan penarikan yang disebabkan oleh tekanan waktu atau dokumen yang tidak lengkap.
Penarikan Dana Secara Bertahap dan Diversifikasi Dana
Saat menangani jumlah dana yang besar, disarankan untuk menerapkan strategi penarikan dana secara bertahap dan diversifikasi dana. Penarikan dana dalam jumlah besar sekaligus dengan mudah memicu tinjauan kepatuhan bank dan memperpanjang siklus kedatangan dana. Anda dapat membagi dana menjadi beberapa bagian dan menariknya melalui kanal atau rekening yang berbeda. Hal ini tidak hanya mengurangi tekanan peninjauan per transaksi, tetapi juga meningkatkan fleksibilitas dan keamanan kedatangan dana secara keseluruhan. Anda juga dapat menggabungkan loket bank, perbankan daring, dan platform pembayaran pihak ketiga secara fleksibel, guna memastikan setiap dana tiba tepat waktu.
Komunikasi dan Pemantauan Kemajuan
Selama proses penarikan dana, berkomunikasi secara aktif dengan bank atau platform pembayaran sangatlah penting. Anda harus segera memahami progres peninjauan dan status kedatangan setiap dana. Ketika terjadi penundaan, hubungi secara proaktif institusi terkait, periksa apakah dokumen sudah lengkap, dan lengkapi berkas yang dibutuhkan tepat waktu. Anda juga dapat terus memberi tahu penerima mengenai perkembangan dana untuk menghindari keterlambatan transaksi akibat kesalahpahaman komunikasi. Melalui tindak lanjut seluruh proses, Anda dapat meningkatkan secara signifikan tingkat kontrol atas kedatangan dana dan mengurangi kerugian akibat kegagalan penarikan dana.
Tips: Menyiapkan beberapa rencana penarikan dana sebelumnya dan merespons secara fleksibel situasi yang tidak terduga adalah cara yang efektif untuk memastikan pembayaran properti akhir berjalan lancar.
Saat membayar jumlah akhir properti, kegagalan penarikan dana secara langsung memengaruhi kemajuan transaksi dan keamanan dana. Anda perlu memprioritaskan kanal yang sesuai regulasi dan memperhatikan siklus waktu penerimaan yang dijanjikan. Anda dapat menyusun rencana penarikan dana yang terperinci sesuai dengan kebutuhan Anda, merencanakan setiap langkah di muka, dan mengurangi kerugian akibat keterlambatan dana. Dengan memilih kanal secara ilmiah, Anda dapat memastikan penyelesaian transaksi properti berjalan lancar.
FAQ
Bagaimana cara menghindari kegagalan penarikan dana yang disebabkan oleh kesalahan informasi rekening?
Anda perlu memeriksa kembali dengan cermat nama pemilik rekening penerima, nomor rekening, dan detail bank. Disarankan untuk memverifikasi seluruh dokumen di muka guna memastikan keakuratan dan mengurangi risiko kegagalan penarikan dana.
Dokumen kepatuhan apa saja yang biasanya diminta bank untuk penarikan dana dalam jumlah besar?
Anda perlu menyiapkan identitas resmi yang valid, bukti sumber dana, dan penjelasan tujuan. Bank berlisensi Hong Kong memerlukan dokumen terperinci untuk memastikan dana bersifat legal dan sesuai ketentuan.
Apa perbedaan siklus kedatangan dana antara transfer bank dan platform pembayaran pihak ketiga?
Transfer bank biasanya membutuhkan waktu 1-2 hari kerja; transfer internasional (wire transfer) mungkin membutuhkan waktu lebih lama. Beberapa platform pembayaran pihak ketiga mendukung kedatangan dana secara instan tetapi memiliki batas jumlah dan biaya.
Bagaimana cara menindaklanjuti secara tepat waktu jika dana terlambat tiba?
Anda dapat secara proaktif menghubungi layanan pelanggan bank atau platform pembayaran untuk menanyakan progres peninjauan. Melengkapi dokumen yang diperlukan secara tepat waktu membantu mempercepat kedatangan dana.
Bagaimana cara memilih saluran penarikan yang tepat untuk pembayaran properti akhir?
Anda harus memprioritaskan bank berlisensi Hong Kong berdasarkan ukuran jumlah, kebutuhan waktu, dan kebutuhan kepatuhan. Untuk pembayaran kecil yang cepat, pertimbangkan platform pembayaran pihak ketiga.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads


Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam