
Kirim Uang dari China ke AS: Perbandingan Biaya Bank vs. Platform Pihak Ketiga




Sumber Gambar: pexels
Mengirim $10.000 yang sama dari China ke AS, seorang pengguna justru menerima lebih dari $100 di akun penerima menggunakan Wise dibandingkan transfer bank. Bagaimana hal ini bisa terjadi?
Banyak orang menyadari bahwa untuk pengiriman uang dalam batas kuota tahunan pribadi, memilih platform pihak ketiga yang patuh regulasi merupakan jalan pintas untuk pengiriman uang internasional dengan biaya rendah. Platform-platform ini tidak hanya lebih murah, tetapi juga sering kali lebih cepat. Pilihan yang cerdas memaksimalkan setiap sen, memberikan kejutan nyata bagi penerima.
Poin-Poin Penting
- Memahami biaya pengiriman uang sangat penting—biaya tersebut mencakup biaya admin, biaya kabel, margin nilai tukar, dan potongan bank korespondensi.
- Platform pihak ketiga seperti Wise umumnya lebih murah, lebih cepat, dan lebih transparan dalam nilai tukar dibandingkan transfer bank tradisional.
- Untuk pengiriman uang dalam jumlah kecil dan sering, utamakan platform pihak ketiga seperti Wise, Panda Remit, atau Alipay International Remittance.
- Pengiriman uang dalam jumlah besar harus mematuhi aturan State Administration of Foreign Exchange (SAFE) dan mungkin memerlukan permohonan tertulis.
- Pilih platform yang memiliki lisensi regulasi keuangan untuk memastikan keamanan pengiriman uang, dan bandingkan biaya secara real-time di berbagai saluran sebelum mengirim.
Rincian Lengkap Komponen Biaya Pengiriman Uang
Sumber Gambar: unsplash
Untuk mencapai pengiriman uang internasional dengan biaya rendah, pertama-tama Anda perlu mengungkap misteri di balik biaya pengiriman uang. Banyak orang hanya berfokus pada biaya yang dikutip di teller bank, mengabaikan biaya-biaya yang tersembunyi dalam nilai tukar dan mata rantai perantara. Pada kenyataannya, total biaya terdiri dari tiga bagian—memahaminya adalah langkah pertama untuk membuat pilihan yang cerdas.
Biaya yang Terlihat: Biaya Penanganan dan Biaya Telegram
Ini adalah biaya yang paling jelas, biasanya dinyatakan secara rinci oleh bank saat memproses pengiriman uang.
- Biaya Penanganan (Biaya Komisi): Biaya yang dibebankan oleh bank untuk memproses layanan pengiriman uang, biasanya berupa persentase dari jumlah pengiriman dengan batas minimum dan maksimum.
- Biaya Kabel (Cable Charge): Biaya komunikasi untuk mengirim instruksi pengiriman uang melalui jaringan SWIFT, biasanya berupa jumlah tetap.
Dengan mengambil dua bank besar Tiongkok sebagai contoh, struktur biaya mereka dengan jelas menggambarkan biaya-biaya yang terlihat ini.
| Nama Bank | Biaya Penanganan (% dari Jumlah Transfer) | Biaya Penanganan Minimum | Biaya Penanganan Maksimum | Biaya Kabel | Biaya Layanan Kedatangan Jumlah Penuh |
|---|---|---|---|---|---|
| Industrial and Commercial Bank of China (ICBC) | 0,1% | 30 USD | 150 USD | 15 USD | 25 USD |
| Bank of China | 0,1% | 50 USD | 200 USD | 20 USD | Tidak Berlaku |
Biaya Tersembunyi: Selisih Kurs
Ini adalah biaya terbesar dan paling mudah diabaikan dalam pengiriman uang internasional. Kurs yang biasanya dilihat orang di internet adalah "kurs tengah pasar"—tolok ukur untuk transaksi antarbank. Namun, bank menawarkan kepada individu "kurs jual bank," yang lebih tinggi daripada kurs tengah pasar. Selisih antara keduanya adalah keuntungan bank dan merupakan biaya tersembunyi yang ditanggung oleh pengirim. Selisih ini tampak kecil, tetapi terakumulasi menjadi pengeluaran yang signifikan untuk pengiriman dalam jumlah besar.
Biaya Tambahan: Potongan Bank Koresponden
Saat mengirim uang dari Tiongkok ke AS, dana biasanya tidak langsung tiba di rekening penerima. Dana tersebut melewati satu atau lebih "bank korespondensi" untuk proses kliring dan perutean. Bank korespondensi ini memotong biaya layanan, biasanya antara 15 USD hingga 25 USD.
Catatan: Biaya ini sering kali tidak dapat diprediksi. Biaya dipotong langsung dari pokok pengiriman, artinya penerima menerima jumlah yang lebih kecil dari jumlah yang awalnya dikirim—ini adalah alasan utama mengapa banyak orang kebingungan mengenai jumlah akhir yang diterima.
Studi Kasus Nyata: Perbandingan Biaya Pengiriman $10,000
Pengetahuan teoretis memang merupakan fondasi, tetapi kasus nyata mengungkap kebenaran dengan lebih jelas. Mari kita ikuti perjalanan remittance salah satu pengguna, dengan mensimulasikan pengiriman dana dari Tiongkok untuk memastikan penerima di Amerika Serikat menerima tepat $10.000, dan melihat perbedaan biaya di berbagai saluran. Perbandingan ini akan menunjukkan dengan jelas bagaimana pilihan yang cerdas menciptakan nilai lebih bagi penerima.
Saluran 1: Transfer Bank Tradisional
Salah satu pengguna berencana mengirim dana melalui bank komersial besar, dengan tujuan agar penerima di Amerika Serikat menerima penuh sebesar $10.000.
Seluruh prosesnya penuh dengan ketidakpastian.
- Biaya Pembelian Valuta Asing: Pertama, pengguna perlu membeli USD dengan RMB. Kurs bank bukanlah kurs pasar tengah yang terlihat secara online. Dengan asumsi kurs pasar tengah adalah 1 USD = 7,25 CNY, kurs jual bank mungkin 1 USD = 7,28 CNY. Pada langkah ini saja, penukaran $10.000 sudah membuat pengguna mengeluarkan biaya tersembunyi tambahan 300 RMB (sekitar 41 USD) dibandingkan dengan kurs pasar.
- Biaya Administrasi: Bank menyatakan dengan jelas biaya administrasi dan biaya kabel. Sesuai pengungkapannya, biaya-biaya tersebut mencakup hingga 260 RMB biaya administrasi dan 150 RMB biaya kabel, dengan total 410 RMB.
Jika dikonversi dengan kurs 7,25, biaya yang terlihat ini adalah sekitar 57 USD.
- Pemotongan Bank Koresponden: Staf bank mengingatkan bahwa dana mungkin melewati satu atau lebih bank sebelum mencapai bank di AS, yang memotong biaya layanan. Biaya ini tidak dapat diprediksi, biasanya antara 15 USD hingga 25 USD. Kami menghitung rata-rata sebesar 20 USD.
Untuk memastikan $10.000 benar-benar diterima, pengguna harus mengirim lebih banyak untuk menutupi biaya-biaya ini.
- Total Jumlah yang Dikirim: 10.000 USD (target) + 57 USD (biaya bank) + 20 USD (estimasi biaya bank koresponden) = 10.077 USD
- Total Waktu: Seluruh proses diperkirakan memakan waktu 3-5 hari kerja.
Pada akhirnya, agar $10.000 sampai ke penerima, total biaya yang dikeluarkan pengguna mencapai 77 USD, dengan kekhawatiran berkelanjutan mengenai jumlah akhir yang diterima dan waktu kedatangannya.
Saluran 2: Platform Pihak Ketiga Wise
Pengguna lain memilih Wise untuk tujuan yang sama. Mereka menemukan prosesnya transparan dan efisien, dengan kontrol penuh di setiap langkah.
Model Wise benar-benar mengubah cara permainan ini bekerja.
- Kurs yang Transparan: Wise menggunakan kurs pasar tengah (mid-market rate) secara langsung (yaitu, 1 USD = 7.25 CNY) untuk perhitungan. Kurs yang ditampilkan di antarmuka adalah kurs riil tanpa markup tersembunyi. Ini adalah Bukti 2, karena Wise berkomitmen pada kurs yang adil, kontras mencolok dengan bank yang menyembunyikan biaya dalam kurs yang tidak menguntungkan.
- Biaya yang Jelas: Wise mencantumkan semua biaya di muka sebelum pengiriman. Dengan asumsi transfer sebesar $10,000 ke AS, biayanya sekitar 71 USD. Ini adalah satu-satunya biaya, mencakup seluruh pemrosesan.
- Tanpa Biaya Bank Korresponden: Wise menyelesaikan dana melalui jaringan rekening lokal globalnya, sepenuhnya melewati jaringan SWIFT tradisional dan bank korresponden. Ini berarti tidak ada pemotongan tambahan yang tidak dapat diprediksi.
Pengguna memasukkan jumlah penerima yang diinginkan di kalkulator Wise: 10.000 USD. Sistem otomatis menghitung total pembayaran.
- Total Jumlah yang Dikirim: 10.000 USD (target) + 71 USD (biaya layanan Wise) = 10.071 USD
- Total Waktu: Dana biasanya tiba dalam 1-2 hari kerja, terkadang bahkan lebih cepat.
Pengguna ini tidak hanya mengontrol jumlah yang diterima secara tepat, tetapi juga menikmati kecepatan yang lebih tinggi dan biaya keseluruhan yang lebih rendah, berhasil mencapai pengiriman uang internasional dengan biaya rendah.
Perbandingan Biaya dan Efisiensi Akhir
Perbandingan berdampingan dari kedua saluran membuat perbedaannya sangat jelas. Ini bukan sekadar selisih angka, melainkan peningkatan besar dalam pengalaman pengiriman uang.
| Item Perbandingan | Transfer Bank Tradisional | Platform Pihak Ketiga Wise | Kesimpulan |
|---|---|---|---|
| Kurs Valuta Asing | Kurs jual bank (dengan biaya tersembunyi) | Kurs mid-market (tanpa markup) | Wise menang |
| Total Biaya | Sekitar 77 USD (biaya admin + kabel + bank koresponden) | Sekitar 71 USD (biaya layanan sekali bayar) | Wise menang |
| Waktu Kedatangan | 3-5 hari kerja | 1-2 hari kerja | Wise menang |
| Kepastian | Jumlah dan waktu kedatangan tidak pasti | Jumlah dan waktu kedatangan dapat dikendalikan secara tepat | Wise menang |
| Total Biaya untuk Kedatangan $10.000 | Sekitar 10.077 USD | 10.071 USD | Wise lebih murah |
Tabel ini dengan jelas menunjukkan bahwa memilih Wise tidak hanya menghemat sekitar 6 USD dalam biaya, tetapi yang lebih penting, menghilangkan ketidakpastian akibat kerugian kurs dan pemotongan bank koresponden. Bagi mereka yang mengutamakan efisiensi dan nilai dana maksimal, ini jelas merupakan pilihan yang sangat menggembirakan.
Strategi Terbaik untuk Transfer Internasional Berbiaya Rendah
Sumber Gambar: unsplash
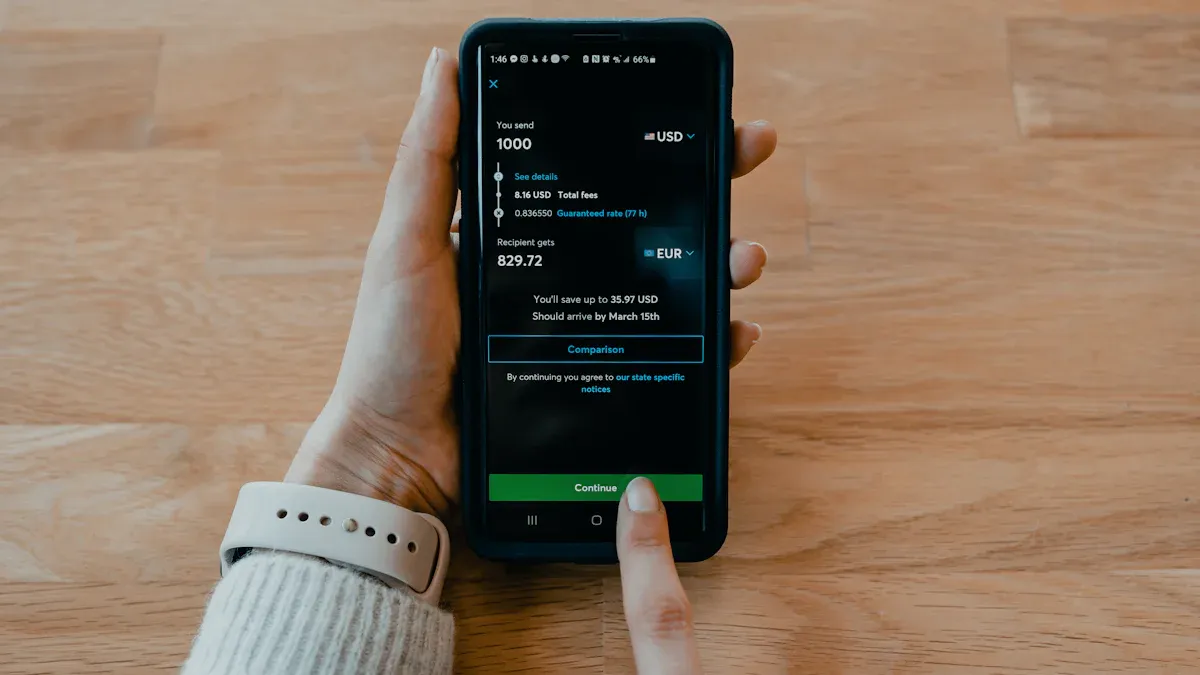
Setelah memahami komponen biaya, pengguna dapat menyesuaikan strategi transfer terbaik sesuai dengan kebutuhan spesifik mereka. Berbagai skenario memerlukan solusi yang berbeda. Perencanaan yang cerdas membantu pengguna memaksimalkan efisiensi dana secara sesuai aturan, membuat setiap transfer lintas negara dilakukan dengan percaya diri.
Skenario 1: Kiriman Uang Frekuensi Tinggi dalam Jumlah Kecil hingga Menengah
Untuk pembayaran kuliah mahasiswa, pengiriman biaya hidup keluarga, dan kiriman uang lainnya yang berjumlah kecil tetapi sering, platform pihak ketiga jelas merupakan pilihan terbaik untuk kiriman uang internasional berbiaya rendah.
- Wise, dengan nilai tukar tengah pasar yang transparan dan biaya rendah, sangat ideal bagi pengguna yang ingin memaksimalkan nilai dana mereka.
- Panda Remit populer di kalangan pelajar dan Tionghoa perantauan, menawarkan pengalaman yang cepat dan aman dengan dana yang tiba hanya dalam 2 menit serta bebas biaya untuk pengiriman pertama kali.
- Alipay International Remittance memberikan kemudahan yang besar—pengguna dapat menyelesaikan transaksi langsung di aplikasi yang sudah akrib dengan struktur biaya yang jelas, sempurna untuk pembayaran harian dalam jumlah kecil.
Platform-platform ini menyederhanakan proses yang rumit, memudahkan pengguna mengendalikan dana mereka dan memberikan dukungan yang stabil untuk kehidupan di luar negeri.
Skenario 2: Pengiriman Besar yang Sesuai Peraturan
Ketika jumlah remittance melebihi kuota pribadi tahunan $50,000, misalnya untuk investasi real estat di AS, kepatuhan menjadi prioritas utama. Di sinilah jaminan kepatuhan dari bank menjadi sangat menonjol.
Pengguna perlu mengajukan permohonan tertulis kepada Badan Administrasi Devisa Negara (SAFE) setempat untuk mendapatkan persetujuan. Hal ini biasanya memerlukan dokumentasi terperinci, seperti:
- Bukti sumber dana (misalnya, surat pelaporan pajak penghasilan, bukti penjualan properti)
- Kontrak dengan perusahaan asing
- Dokumen pajak penerima
Meskipun prosesnya lebih rumit, hal ini menjamin legalitas dan keamanan transfer dana dalam jumlah besar—sebuah langkah penting untuk tujuan finansial utama.
Skenario 3: Pilihan Metode Pengiriman Uang Lainnya
Selain memilih platform yang tepat, menguasai kiat-kiat praktis dapat lebih mengoptimalkan pengalaman pengiriman uang internasional dengan biaya rendah. Salah satu kiat penting adalah "memilih waktu pengiriman yang tepat."
Pengguna perlu memperhatikan bahwa bank berhenti memproses transaksi pada akhir pekan dan hari libur nasional (baik di Tiongkok maupun di AS). Untuk menghindari penundaan yang tidak perlu, praktik terbaik adalah memulai pengiriman uang lebih awal pada hari kerja. Selain itu, platform seperti Biyapay dan CurrencyFair mungkin menawarkan kurs yang kompetitif melalui model yang berbeda. Meluangkan beberapa menit untuk membandingkan pilihan sebelum mengirim uang selalu memberikan hasil yang mengejutkan.
Jika Anda tidak hanya peduli dengan biaya, tetapi juga ingin mengelola "pembelian valuta asung–pengiriman–penerimaan" dalam satu tempat, ada baiknya melihat platform seperti BiyaPay yang menggabungkan manajemen akun dengan pengiriman uang lintas negara. Dalam satu dompet multi-mata uang, pengguna dapat melihat saldo, memulai pengiriman uang internasional, dan menilai total biaya di berbagai skenario pembayaran.
Sebelum mengonfirmasi suatu transfer, Anda juga dapat menggunakan konverter kurs fiat gratis dari BiyaPay untuk melakukan perhitungan uji coba dan membandingkan jumlah yang diharapkan tiba serta kurs valas implisit dibandingkan dengan bank dan penyedia lainnya. Bagi keluarga atau mahasiswa dengan kebutuhan pengiriman uang berulang, pendekatan "simulasikan dulu, kirim kemudian" ini membantu mengoptimalkan penggunaan kuota tahunan USD 50.000 tetap patuh terhadap aturan valas setempat.
Dari perspektif keamanan dan kepatuhan, BiyaPay beroperasi di bawah lisensi keuangan di beberapa yurisdiksi, termasuk pendaftaran MSB Amerika Serikat dan otorisasi FSP Selandia Baru, serta memosisikan dirinya sebagai domino transaksi multi-aset untuk pembayaran lintas negara dan pengelolaan dana. Bagi pengguna yang secara rutin mengirim uang ke luar negeri, menambahkan solusi digital yang diatur seperti ini ke dalam perbandingan—bersama dengan bank dan platform pengiriman uang khusus—dapat membuat aliran dana lebih transparan dan lebih mudah dilacak dari waktu ke waktu.
Untuk pengiriman uang rutin dalam kuota $50.000, memprioritaskan platform pihak ketiga yang patuh regulasi seperti Wise memaksimalkan jumlah uang yang diterima dan menghemat waktu. Langkah cerdas adalah membuka aplikasi bank dan kalkulator platform sebelum pengiriman berikutnya, lalu menggunakan data waktu nyata untuk mengambil keputusan terbaik. Ini memastikan setiap sen memberikan nilai maksimal.
Keselamatan Utama: Pengguna harus memastikan platform pilihan mereka memiliki lisensi regulasi keuangan yang relevan. Misalnya, di AS, diperlukan pendaftaran di Financial Crimes Enforcement Network (FinCEN); di Tiongkok, diperlukan persetujuan People's Bank of China untuk memastikan keamanan dana secara mutlak.
FAQ
Apakah platform pihak ketiga aman untuk pengiriman uang dari Tiongkok?
Pengguna dapat benar-benar merasa tenang dengan platform yang patuh regulasi. Platform seperti Wise memiliki lisensi regulasi keuangan di banyak negara atau wilayah. Mereka mematuhi aturan ketat mengenai keamanan dana. Setiap pengiriman uang dilindungi, memberikan jaminan yang kuat bagi keamanan dana.
Apakah platform-platform ini memiliki batas jumlah?
Ya, semua pengiriman uang pribadi dari daratan Tiongkok harus mematuhi peraturan devisa.
Setiap orang memiliki kuota pembelian dan pengiriman devisa tahunan sebesar 50.000 USD. Platform pihak ketiga yang patuh regulasi beroperasi dalam kerangka ini, memastikan setiap transaksi legal dan sesuai aturan, sehingga proses pengiriman uang menjadi bebas khawatir.
Mengapa platform pihak ketiga lebih cepat daripada bank?
Platform-platform ini mengoptimalkan jalur pengiriman uang melalui metode inovatif. Mereka memelihara jaringan rekening bank lokal di seluruh dunia, sehingga dana tidak perlu melewati banyak penerusan melalui jaringan SWIFT tradisional. Model penyelesaian peer-to-peer ini sangat mempersingkat waktu transit, sehingga penerima dapat menerima dana lebih cepat.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Paying for Claude with USDT: Payment Options, Fees, and Limitations


Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam