
Ulasan Mendalam tentang Pengalaman Pengguna Transfer Uang Internasional: Perbandingan Biaya, Kecepatan, dan Keamanan




Sumber Gambar: pexels
| Metrik | Platform Lintas Batas SWIFT Tradisional | Platform Mata Uang Digital Bank Sentral (CBDC) |
|---|---|---|
| Biaya | Biaya rata-rata global sebesar 6,3%, sekitar USD 440 miliar per transfer | Biaya rendah, masih dalam tahap uji coba |
| Kecepatan | 89% tiba dalam waktu 1 jam, sebagian membutuhkan waktu beberapa hari hingga satu bulan | Tiba dengan cepat, penyelesaian valuta asing tersinkronisasi |
| Keamanan | Banyak node perantara, proses rumit, rentan terhadap serangan | Transparansi tinggi, risiko rendah, aspek regulasi dan teknis masih berkembang |
Saat memilih platform remitansi internasional, pengguna memprioritaskan struktur biaya, kecepatan transfer, dan keamanan. Platform digital saat ini menawarkan biaya yang lebih rendah, kedatangan dana yang lebih cepat, dan keamanan yang telah meningkat secara signifikan. Platform tradisional memiliki keunggulan dalam kepatuhan dan perlindungan dana. Bagian berikut akan menguraikan setiap metrik secara rinci.
Poin Penting
- Platform digital seperti Wise dan Paysend menawarkan biaya yang rendah dan transparan, ideal bagi pengguna yang peduli biaya.
- Platform digital menyediakan kecepatan transfer yang cepat, dengan banyak yang mendukung kedatangan dana secara real-time, memenuhi kebutuhan pengiriman uang yang mendesak.
- Platform yang diawasi oleh lembaga berwenang menjamin keamanan dana, dan pengguna harus memprioritaskan platform semacam ini.
- Platform digital mudah digunakan, mendukung berbagai bahasa dan aplikasi seluler, sehingga meningkatkan pengalaman pengguna.
- Pilih platform berdasarkan jumlah transfer dan kebutuhan: platform digital untuk transfer kecil dan sering; transfer bank (wire transfer) untuk transfer besar dan mendesak.
Perbandingan Biaya Pengiriman Uang Internasional
Sumber Gambar: pexels
Biaya Administrasi
Platform pengiriman uang internasional yang berbeda menunjukkan perbedaan signifikan dalam struktur biaya. Platform digital seperti Wise, Paysend, dan Remitly umumnya mengadopsi model biaya yang transparan dan berbiaya rendah. Bank tradisional seperti ICBC, Bank of China, dan HSBC memiliki struktur biaya yang lebih kompleks, dengan pengguna sering menghadapi biaya yang lebih tinggi dari yang diharapkan. Wise mengenakan biaya secara proporsional, dimulai serendah 0,33%, tanpa biaya pembukaan rekening atau biaya bulanan. Pengguna dapat melihat dengan jelas semua biaya sebelum melakukan transfer, memastikan jumlah akhir yang transparan. Bank tradisional (misalnya, ICBC, Bank of China, HSBC) memproses transfer melalui jaringan SWIFT, berpotensi menimbulkan biaya telegraf, biaya bank perantara, dan biaya OUR. Biaya sering kali tersembunyi dalam margin kurs, sehingga total biaya sulit diprediksi. Platform digital seperti Paysend, Remitly, dan Azimo juga menekankan biaya penanganan yang rendah dan transparansi, dengan beberapa di antaranya mendukung rekening multi-mata uang untuk memudahkan pengelolaan dana. Western Union dan Xoom mengenakan biaya yang bervariasi berdasarkan metode pembayaran dan jumlah transfer, dengan biaya yang lebih tinggi untuk pembayaran dengan kartu kredit dan biaya yang lebih rendah untuk transfer dengan kartu debit atau rekening bank.
Pengguna harus memprioritaskan platform dengan struktur biaya yang transparan dan memeriksa biaya tersembunyi seperti biaya pembukaan akun atau biaya pengelolaan. Gunakan kalkulator biaya platform untuk memperkirakan total biaya di muka.
Kurs dan Biaya Tersembunyi
Kurs dan biaya tersembunyi adalah faktor penting yang memengaruhi total biaya transfer internasional. Platform digital dan bank tradisional berbeda secara signifikan dalam kebijakan kurs dan transparansi biaya.
| Platform | Kurs (USD ke CNY) | Biaya Transfer (USD) | Waktu Kedatangan |
|---|---|---|---|
| Wise | 6.954858 | 12.34 | Dalam hitungan detik |
| Xoom | 6.77906 | 30 | 30 menit |
| Western Union | 6.88897 | Kartu debit: 0, Kartu kredit: 25 | Waktu nyata |
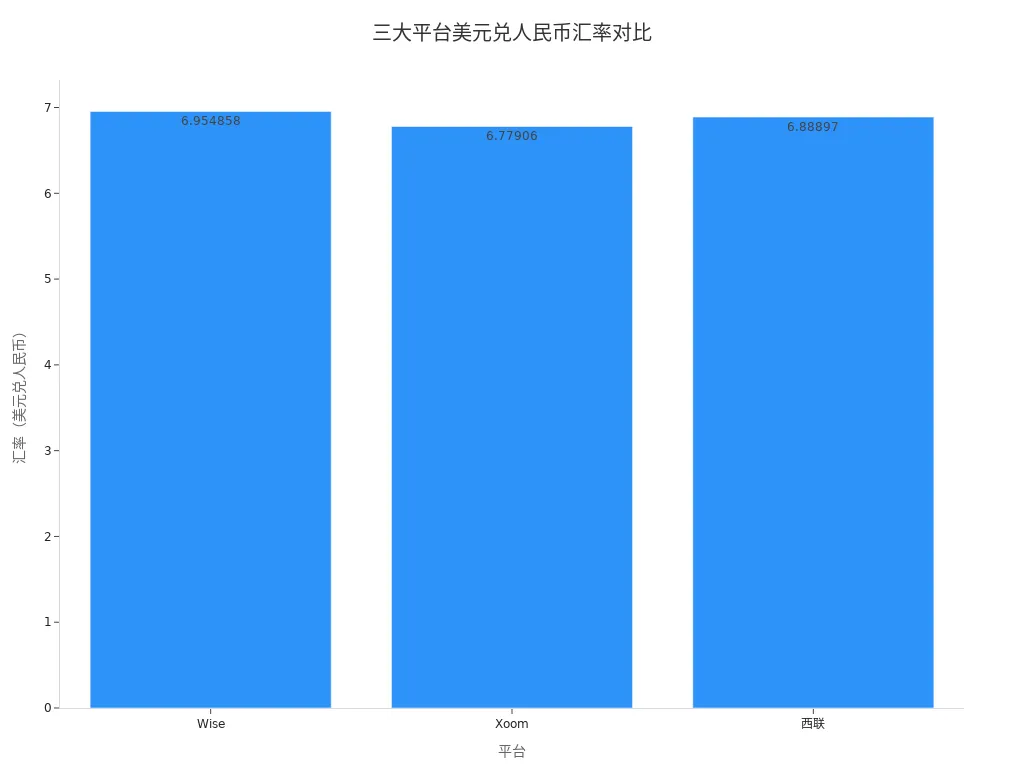
Wise menggunakan nilai tukar pasar tengah tanpa markup tersembunyi, menawarkan struktur biaya yang jelas. Pengguna dapat melihat semua biaya sebelum melakukan transfer. Xoom dan Western Union menawarkan nilai tukar yang sedikit lebih rendah dibandingkan Wise, dengan biaya penanganan yang lebih tinggi dan biaya tambahan untuk metode pembayaran tertentu. Nilai tukar bank tradisional sering kali mencakup markup dan kurang transparan, sehingga biaya aktual sulit diprediksi. Biaya tersembunyi yang umum meliputi:
- Biaya pertukaran mata uang: Biaya tersembunyi dari selisih nilai tukar.
- Biaya layanan: Biaya tambahan untuk pemrosesan transfer.
- Biaya bank perantara: Biaya ekstra ketika beberapa bank terlibat dalam transfer.
Beberapa platform juga dapat mengenakan biaya tersembunyi seperti biaya pembukaan akun atau biaya pengelolaan. Misalnya, PayPal dan Stripe dapat mengenakan biaya pengelolaan akun atau biaya langganan di samping biaya pembayaran. Pengguna harus membaca dengan cermat ketentuan layanan untuk memahami semua biaya yang berlaku sebelum menggunakan layanan pengiriman uang internasional. Platform digital seperti Wise dan Airwallex menawarkan struktur biaya yang transparan, visibilitas biaya secara real-time, nilai tukar yang mendekati kurs pasar, serta biaya layanan serendah 0,2%. Bank tradisional sering kali memiliki biaya tersembunyi dan markup nilai tukar, sehingga menghasilkan biaya yang lebih tinggi dan kurang transparan.
Platform digital umumnya menawarkan biaya pengiriman uang internasional yang lebih rendah dengan struktur yang transparan, ideal untuk pengguna yang mencari kontrol biaya dan jumlah uang yang diterima secara dapat diprediksi. Bank tradisional, dengan cakupan yang lebih luas, memiliki biaya yang lebih tinggi dan kurang transparan, cocok untuk skenario yang mengutamakan kepatuhan dan keamanan dana.
Kecepatan Transfer
Sumber Gambar: unsplash
Waktu Kedatangan Dana di Platform
Platform pengiriman uang internasional sangat bervariasi dalam hal kecepatan transfer. Platform digital seperti Wise, Remitly, Azimo, Afriex, dan Paysend umumnya lebih cepat dibandingkan bank tradisional. Wise mendukung transfer waktu nyata di beberapa negara, mencapai kedatangan instan, dengan sebagian besar transfer selesai dalam hitungan jam. Remitly unggul dalam kecepatan, biasanya menyelesaikan transfer dalam hitungan menit, ideal untuk pengguna dengan sensitivitas waktu tinggi. Azimo dan Afriex juga menekankan kedatangan yang cepat, meskipun waktunya bervariasi tergantung negara dan mata uang. Waktu kedatangan pasti Paysend tidak dispesifikasikan, tetapi umpan balik pengguna menunjukkan kinerja yang lebih cepat dibandingkan bank tradisional.Bank tradisional seperti ICBC, Bank of China, dan HSBC biasanya menggunakan transfer kawat, dengan rata-rata 2–3 hari kerja, dan waktu yang lebih lama untuk mata uang yang kurang umum atau kliring lintas negara. Transfer melalui jaringan SWIFT umumnya memakan waktu 3–5 hari kerja. Beberapa bank besar, seperti HSBC Hong Kong, menawarkan layanan transfer cepat, yang tiba dalam 10–15 menit, tetapi memerlukan biaya tambahan.
| Platform/Bank | Deskripsi Rata-rata Waktu Kedatangan |
|---|---|
| Wise | Real-time di beberapa negara, instan dalam beberapa kasus, biasanya beberapa jam, lebih cepat daripada bank tradisional |
| Remitly | Pemrosesan sangat cepat, biasanya instan dalam hitungan menit |
| Azimo | Waktu pasti tidak disebutkan, umpan balik pengguna menunjukkan cepat |
| Afriex | Waktu pasti tidak disebutkan, umpan balik pengguna menunjukkan cepat |
| Paysend | Waktu pasti tidak disebutkan, umpan balik pengguna menunjukkan cepat |
| ICBC/Bank of China/HSBC | Transfer biasanya membutuhkan waktu 2–3 hari kerja, lebih lama untuk mata uang yang tidak umum |
Pengguna harus mempertimbangkan waktu kedatangan dan kebutuhan mereka saat memilih platform. Platform digital cocok untuk individu dan bisnis yang mencari efisiensi, sedangkan bank tradisional lebih cocok untuk skenario yang membutuhkan kepatuhan tinggi dan keamanan dana.
Variasi Kecepatan Berdasarkan Skenario
Kecepatan transfer tidak hanya bergantung pada platform, tetapi juga pada skenario pengiriman uang. Transfer mendesak, transfer reguler, dan transfer dalam mata uang atau negara yang berbeda menunjukkan perbedaan kecepatan yang signifikan.
- PayPal ideal untuk transaksi online kecil, dengan kedatangan dana yang cepat, aman dan praktis tetapi biayanya lebih tinggi.
- Transfer internasional Alipay tiba dengan cepat, cocok untuk transfer harian dalam jumlah kecil, tetapi ada batas jumlah transfer.
- Western Union dan MoneyGram mendukung kedatangan dana yang cepat, dengan transfer berukuran menengah di bawah $10.000 selesai dalam waktu sekitar sepuluh menit, ideal untuk kebutuhan dana mendesak.
- Wise dapat tiba hanya dalam waktu 1 menit, cocok untuk transfer kecil dan cepat dengan konversi nilai tukar waktu nyata, tetapi memiliki batas per transaksi.
- Platform seperti ClickandBuy membutuhkan waktu lebih lama, dengan transfer reguler memerlukan 3–4 hari kerja.
- Transfer kawat tradisional rumit dan lebih lambat, cocok untuk transfer reguler dalam jumlah besar.
| Nama Platform | Kecepatan Kedatangan | Skenario yang Berlaku | Catatan |
|---|---|---|---|
| Western Union | Kedatangan cepat | Transfer menengah di bawah $10.000 | Memerlukan operasi offline, biaya lebih tinggi |
| MoneyGram | Sekitar sepuluh menit | Transfer cepat | Proses sederhana, tanpa perlu rekening bank |
| Wise | Secepat 1 menit | Transfer kecil dan cepat | Konversi kurs real-time, ada batasan per transaksi |
| ClickandBuy | 3–4 hari kerja | Transfer reguler | Waktu kedatangan lebih lama |
| Traditional Wire Transfer | Lebih lambat | Transfer reguler | Proses rumit |
Kecepatan transfer internasional juga sangat bervariasi tergantung pada mata uang dan negara. Transfer dari AS ke Tiongkok, menggunakan kartu debit atau transfer bank, berkisar dari instan hingga 2 hari. Wise biasanya yang paling cepat, sementara transfer USD melalui Remitly membutuhkan waktu hingga 2 hari. Mata uang yang berbeda melibatkan sistem kliring yang berbeda—USD melalui sistem AS, JPY melalui sistem Jepang—sehingga transfer lintas mata uang dan lintas negara harus melewati beberapa sistem, dengan waktu yang tidak dapat diprediksi dan berpotensi lebih lama. Kecepatan kedatangan juga dipengaruhi oleh:
- Metode transfer: Transfer kawat memerlukan 2–3 hari kerja, transfer ekspres sekitar 10–15 menit, transfer SWIFT 3–5 hari kerja.
- Hari kerja bank: Transfer pada hari bukan kerja dapat memperpanjang waktu kedatangan.
- Perbedaan bank: Bank besar biasanya lebih cepat; bank yang lebih kecil atau bank asing lebih lambat.
- Biaya dan tagihan dapat memengaruhi waktu kedatangan.
- Informasi penerima yang akurat dan lengkap sangat penting untuk kedatangan yang cepat; kesalahan menyebabkan keterlambatan.
Untuk transfer mendesak, prioritaskan platform digital seperti Remitly, Wise, atau Western Union yang mendukung kedatangan secara real-time. Untuk transfer besar secara reguler, pertimbangkan bank tradisional tetapi rencanakan potensi keterlambatan karena hari libur atau kesalahan.
Perbandingan Keamanan
Regulasi dan Perlindungan Dana
Badan regulasi memainkan peran penting dalam keamanan platform pengiriman uang internasional. Yaben Express dan mitranya memiliki lisensi keuangan dari Bank Sentral Eropa dan Otoritas Perilaku Keuangan Inggris (FCA). Platform-platform ini harus mematuhi regulasi keuangan yang ketat saat beroperasi di Uni Eropa dan EEA, dengan setiap transaksi diawasi oleh otoritas Eropa, sehingga memastikan aliran dana yang legal dan sesuai ketentuan. Pengguna mendapatkan perlindungan dana yang tinggi di platform-platform ini.
Platform digital seperti Paysend dan Wise umumnya menggunakan manajemen akun terpisah, memisahkan dana pengguna dari dana operasional, sehingga dana pengguna tetap terlindungi bahkan jika platform menghadapi risiko operasional. Bank di Hong Kong seperti HSBC memiliki pengalaman luas dalam keamanan dana, menggunakan autentikasi multi-faktor dan pemantauan waktu nyata untuk mencegah penyalahgunaan dana.
Beberapa platform tidak mengungkapkan dengan jelas regulator mereka, sehingga menimbulkan risiko penyalahgunaan atau pembekuan dana. Ulasan pengguna menunjukkan bahwa platform yang diawasi oleh lembaga otoritatif lebih dipercaya dan menawarkan keamanan dana yang lebih tinggi.
Pengguna harus memprioritaskan platform yang diawasi oleh otoritas seperti Bank Sentral Eropa atau FCA untuk memastikan keamanan dana.
Perlindungan Privasi Pengguna
Perlindungan privasi pengguna merupakan komponen penting dalam layanan pengiriman uang internasional. Platform digital seperti Wise dan Paysend menggunakan enkripsi untuk melindungi data pribadi dan transaksi, menyimpan semua data secara aman untuk mencegah kebocoran. Bank-bank Hong Kong seperti HSBC juga menerapkan berbagai langkah enkripsi dan autentikasi untuk memastikan keamanan data klien.
Beberapa pengguna melaporkan bahwa platform yang lebih kecil kurang memiliki perlindungan privasi yang kuat, sehingga berisiko terjadi kebocoran data. Platform mainstream melakukan audit keamanan secara berkala untuk segera memperbaiki kerentanan. Pengguna harus meninjau kebijakan privasi platform untuk memahami penggunaan data dan metode perlindungan saat mendaftar dan menggunakan layanan pengiriman uang.
Platform seperti Yaben Express unggul dalam perlindungan privasi, dengan mematuhi secara ketat regulasi perlindungan data seperti GDPR Uni Eropa, sehingga meminimalkan risiko penyalahgunaan data.
Pengguna sebaiknya memilih platform dengan kebijakan privasi yang transparan dan enkripsi yang kuat untuk melindungi informasi pribadi.
Pengalaman Pengguna
Proses Operasional
Platform-platform utama berbeda secara signifikan dalam proses pembukaan akun dan transfer. Proses pendaftaran akun Wise aman, mendukung akun multi-mata uang, menekankan verifikasi dua langkah dan notifikasi instan untuk keamanan akun. Pengguna hanya dibatasi satu akun, dan pembuatan beberapa akun tidak dianjurkan. Pendaftaran Paysand cepat, biasanya kurang dari 10 menit, mendukung antarmuka dalam 15 bahasa, cocok untuk pengguna dari berbagai negara.PayPal memerlukan penautan kartu kredit atau rekening bank dan verifikasi identitas melalui email; transfer melibatkan memasukkan email penerima, dan penerima perlu mendaftar jika belum memiliki akun—praktis tetapi kurang transparan dalam hal biaya. MoneyGram dan Western Union memiliki syarat pembukaan akun yang rendah, tidak memerlukan rekening bank, ideal untuk pengguna yang ingin menghindari proses yang rumit. Western Union menawarkan operasi melalui aplikasi seluler, dengan proses transfer yang sederhana di mana pengirim menanggung biaya, sehingga tidak ada biaya bagi penerima.
| Nama Platform | Proses Pembukaan Akun | Proses Transfer | Kemudahan Antarmuka & Umpan Balik Pengguna |
|---|---|---|---|
| PayPal | Mendaftar dan memverifikasi identitas, menghubungkan kartu kredit atau rekening bank | Masukkan email penerima, penerima perlu mendaftar | Proses intuitif, transparansi biaya terbatas |
| MoneyGram | Tidak perlu rekening bank, syarat rendah | Selesai dalam sekitar sepuluh menit, sederhana | Nyaman dan cepat, antarmuka bersih |
| Western Union | Tidak perlu rekening bank, operasi melalui aplikasi seluler | Transfer cepat, pengirim menanggung biaya | Mudah digunakan, pengalaman baik |
| Wise | Pendaftaran aman, mendukung rekening multi-mata uang | Biaya transparan, diterima dalam ~32 jam | Menekankan keamanan dan transparansi biaya |
Pengguna sering menghadapi masalah seperti kedatangan dana yang tertunda, biaya yang tinggi, pembatasan operasional, dan kurangnya transparansi. Bank tradisional seperti bank Hong Kong memiliki proses pembukaan rekening yang rumit, mengharuskan bank dan mata uang yang didukung, dengan batas transaksi yang membatasi transfer dana dalam jumlah besar. Pengguna dapat mencetak bukti transaksi melalui perbankan online tetapi kesulitan melacak status transfer secara real-time. Audit kepatuhan bank itu rumit, dengan mekanisme pengendalian risiko yang bervariasi dan kecepatan audit yang lambat sehingga memengaruhi waktu kedatangan dana.
Kebergunaan antarmuka platform berdampak langsung pada pengalaman pengguna. Platform digital seperti Wise dan Paysend menawarkan fitur yang kaya dan biaya yang transparan, cocok untuk individu dan bisnis. Bank tradisional menyediakan proses yang stabil tetapi rumit dengan informasi yang kurang transparan.
Layanan Pelanggan dan Dukungan Seluler
Paysend dan Wise unggul dalam layanan pelanggan dan dukungan seluler. Paysend menawarkan dukungan pelanggan 24/7 melalui live chat, email, telepon, dan media sosial, memenuhi kebutuhan pengiriman uang pengguna kapan saja. Aplikasi seluler Wise mendapat penilaian tinggi dari pengguna, dengan FAQ yang mudah diakses, meskipun dukungan telepon hanya tersedia pada hari kerja, namun secara keseluruhan pengalaman pelanggan sangat baik. Paysend kompatibel dengan web, iOS, dan Android, dengan proses pendaftaran yang cepat dan penilaian Trustpilot 4.5/5, dengan lebih dari 85% ulasan positif. Wise mempertahankan tingkat kepuasan pengguna sebesar 92%, dengan skor Trustpilot 4.6/5 berdasarkan lebih dari 200.000 ulasan, dan dipuji karena kutipan kurs real-time, biaya rendah, kedatangan dana yang cepat, serta dukungan yang responsif.
Bank tradisional seperti bank Hong Kong tertinggal dalam layanan pelanggan dan pengalaman mobile. Aplikasi perbankan langsung memiliki sejarah pengembangan yang singkat, dengan dampak merek yang lemah dan basis pelanggan yang terbatas. Produk dan layanan sangat homogen, mengurangi loyalitas pengguna, dengan fitur mobile banking yang tumpang tindih menyebabkan pemborosan sumber daya dan pengalaman yang buruk. Layanan pelanggan bergantung pada cabang offline dan manajer akun, dengan sumber daya dan jangkauan yang terbatas. Selama pandemi, penutupan cabang mengurangi interaksi dengan pelanggan, layanan online kurang efisien, dan masalah pengendalian risiko terus berlanjut.Produk seluler kurang inovasi dan efisiensi operasional, sehingga gagal memenuhi kebutuhan pelanggan yang beragam.
Pengguna sebaiknya mempertimbangkan kecepatan respons layanan pelanggan dan dukungan mobile ketika memilih platform. Platform digital unggul dalam dukungan multibahasa, kompatibilitas mobile, dan layanan pelanggan, sedangkan bank tradisional menawarkan stabilitas dan kepatuhan.
Rekomendasi Skenario Remitansi Internasional
Transfer Kecil dan Sering
Pengguna yang melakukan transfer kecil dan sering memprioritaskan biaya dan kecepatan. Platform fintech seperti Wise dan Payoneer menggunakan rekening penampungan lokal dan kurs waktu nyata untuk mengurangi biaya penanganan dan kurs secara signifikan. Bank tradisional memiliki biaya tinggi dan kedatangan yang lambat, biasanya 1–3 hari kerja. Biaya kurs Wise dimulai dari 0,43%, biaya transfer serendah 0,13%, dengan 52% transaksi tiba dalam 20 detik. Biaya penarikan Airwallex berkisar antara 0,3%–0,6%, dengan kedatangan 1–2 hari kerja, ideal untuk transaksi yang sering. PingPong dan Payoneer mendukung beberapa platform e-commerce, dengan biaya penarikan masing-masing 1% dan 1.2% masing-masing. Penjual lintas negara yang membayar $5.000 per bulan melalui Wise dapat menghemat sekitar $1.259 per tahun. SWIFT gpi dan teknologi blockchain semakin meningkatkan kecepatan dan transparansi, memenuhi kebutuhan transfer kecil dan sering.
| Platform | Biaya Kurs | Biaya Transfer | Kecepatan Kedatangan | Skenario yang Cocok |
|---|---|---|---|---|
| Wise | Mulai 0,43% | Serendah 0,13% (ACH) | 52% transaksi dalam 20 detik | Nominal kecil, sering, manajemen multi-mata uang |
| Bank Tradisional | 1,5%–3% | $20–50 + 1%–2% | 3–5 hari kerja | Biaya tinggi, kedatangan lambat |
Untuk transfer dengan nominal kecil dan sering, prioritaskan platform digital seperti Wise dan Airwallex untuk menghemat biaya dan meningkatkan efisiensi.
Transfer Mendesak dan Nominal Besar
Pengguna yang melakukan transfer mendesak atau dalam jumlah besar mengutamakan kecepatan dan keamanan. Transfer bank (wire transfer) cocok untuk dana dalam jumlah besar, menawarkan keamanan tinggi dan pengawasan yang ketat. Transfer bank tiba pada hari yang sama untuk domestik, 1–5 hari kerja untuk internasional, dengan biaya $35–50. Pembayaran berbasis blockchain seperti Ripple dan SWIFT GPI memiliki biaya sekitar sepersepuluh dari bank tradisional, beberapa di antaranya menawarkan kedatangan secara real-time, meskipun kejelasan regulasi berbeda-beda di setiap negara dan stabilitasnya masih perlu ditingkatkan. Sebuah studi kasus menunjukkan bahwa sebuah perusahaan yang mentransfer $1 juta ke Singapura melalui Ripple hanya dikenakan biaya $100, menghemat sekitar 90%. Perbankan online dan mobile banking mendukung transfer besar dari jutaan hingga puluhan miliar USD, dengan saluran bank-perusahaan yang menangani transfer hingga ratusan miliar atau triliunan USD. Metode transfer yang berbeda sesuai dengan batas yang berbeda-beda, memenuhi berbagai kebutuhan.
| Metode Transfer | Skenario yang Berlaku | Kecepatan Kedatangan | Rentang Biaya | Keamanan |
|---|---|---|---|---|
| Transfer Kawat | Pembayaran mendesak, besar | Hari yang sama secara domestik, 1–5 hari secara internasional | $35–50 | Tinggi |
| Pembayaran Blockchain | Pembayaran besar, cepat | Real-time | ~10% dari biaya bank | Tinggi |
Untuk transfer dalam jumlah besar atau mendesak, prioritaskan transfer kawat bank atau platform blockchain yang diatur untuk memastikan keamanan dan kedatangan yang tepat waktu.
Pengguna Individual vs. Bisnis
Pengguna individu dan pengguna bisnis memiliki kebutuhan pengiriman uang yang berbeda. Pengguna individu berfokus pada pembayaran non-komersial seperti mengirim uang ke keluarga, membayar tagihan luar negeri, perjalanan, atau belanja online, dengan memprioritaskan kecepatan dan biaya. Pengguna bisnis memerlukan transfer massal dan terjadwal, proses pembayaran yang efisien, akun multi-mata uang, serta integrasi dengan perangkat lunak akuntansi. Akun Wise Business cocok untuk UKM dan pekerja lepas, mendukung pembayaran massal, otomatisasi API, dan izin multi-pengguna. Beberapa bank menawarkan layanan lintas negara yang disesuaikan serta diskon untuk bisnis, seperti kurs fleksibel dan biaya yang lebih rendah.Pengguna bisnis juga mendapatkan manfaat dari kedatangan dana yang cepat, akun koleksi yang fleksibel, dan dukungan khusus.
| Kebutuhan/Fitur | Pengguna Perorangan | Pengguna Bisnis |
|---|---|---|
| Tujuan | Mengirim uang ke keluarga, membayar tagihan, belanja | Penagihan bisnis, pembayaran massal, pengelolaan keuangan |
| Fitur Akun | Akun multi-mata uang, fitur dasar | Akun multi-mata uang, pembayaran massal, otomatisasi API, manajemen izin |
| Platform yang Berlaku | Wise, Payoneer, PingPong | Wise Business, Airwallex, layanan bisnis bank |
Pengguna individu sebaiknya memilih platform dengan biaya rendah dan transaksi cepat. Pengguna bisnis sebaiknya memprioritaskan akun komersial dengan fitur pembayaran massal dan otomatisasi demi efisiensi keuangan.
Platform remitansi internasional utama berbeda dalam hal biaya, kecepatan, dan keamanan. Pengguna dapat merujuk pada tabel di bawah ini untuk memilih sesuai dengan kebutuhan mereka:
| Jenis Pengguna | Metode yang Direkomendasikan | Karakteristik Biaya | Kecepatan Kinerja | Keamanan |
|---|---|---|---|---|
| Transfer Dana Besar | Transfer Bank | Biaya lebih rendah | 1–5 hari | Tinggi |
| Pengeluaran Harian Kecil | Platform Pembayaran Pihak Ketiga | Biaya lebih tinggi | Biasanya instan | Sedang |
| Dana Mendesak | Layanan Pengiriman Uang Internasional | Biaya lebih tinggi | Dalam 24 jam | Baik |
Di masa depan, pasar pengiriman uang internasional akan terus tumbuh, didorong oleh operator non-bank dan aplikasi perorangan, dengan konsentrasi bisnis yang semakin meningkat dan produk yang semakin beragam.
FAQ
Apa saja biaya utama untuk pengiriman uang internasional?
Pengguna biasanya membayar biaya penanganan, margin kurs, dan potensi biaya bank perantara. Platform digital seperti Wise menawarkan biaya yang transparan, sementara bank tradisional seperti bank Hong Kong mungkin memiliki biaya tersembunyi. Semua jumlah dalam USD, dengan nilai tukar yang berfluktuasi secara real-time.
Berapa lama waktu yang dibutuhkan agar pengiriman uang sampai?
Platform digital seperti Wise dan Remitly dapat mengirimkan dana dalam hitungan menit. Bank tradisional seperti bank-bank Hong Kong biasanya membutuhkan waktu 2–5 hari kerja. Kecepatan kedatangan dana tergantung pada negara, mata uang, dan efisiensi pemrosesan bank.
Apakah transfer uang internasional aman?
Platform digital yang diatur dan bank-bank Hong Kong menggunakan enkripsi untuk melindungi dana dan data. Platform seperti Wise dan Paysend, yang diatur oleh Bank Sentral Eropa atau FCA, menjamin keamanan dana. Hindari platform yang tidak diatur.
Apakah ada batasan pada jumlah atau mata uang transfer?
Sebagian besar platform membatasi jumlah transfer tunggal dan harian. Wise, Paysend, dan lainnya mendukung berbagai mata uang seperti USD dan EUR. Bank-bank Hong Kong menawarkan batasan yang lebih tinggi untuk transfer dalam jumlah besar.
Bagaimana cara memilih platform transfer uang internasional yang tepat?
Pertimbangkan biaya, kecepatan, keamanan, dan mata uang yang didukung. Pilih Wise untuk transfer kecil dan sering, serta transfer bank wire Hong Kong untuk transfer besar dan mendesak. Bandingkan biaya dan layanan terlebih dahulu.
Tinjauan mendalam tentang pengalaman pengguna pengiriman uang internasional ini mengungkap bahwa baik Anda mengutamakan biaya rendah dari platform digital maupun keamanan dari bank tradisional, Anda sering menghadapi dilema "tidak bisa mendapatkan keduanya". Meskipun platform seperti Wise dan Paysend terjangkau dan cepat, beberapa pengguna masih meragukan keamanan dan regulasinya. Sebaliknya, meskipun bank tradisional aman dan patuh regulasi, biaya tinggi dan prosesnya yang rumit membuat banyak orang enggan. Untuk memecah kebuntuan ini, BiyaPay diciptakan, menawarkan solusi komprehensif bagi pengguna yang menggabungkan biaya rendah, efisiensi tinggi, dan keamanan kelas atas. Kami tidak hanya menyediakan biaya pengiriman serendah 0,5%, tetapi juga mendukung pengiriman di hari yang sama ke sebagian besar negara dan wilayah di seluruh dunia.Selain itu, konverter nilai tukar real-time kami memastikan setiap dolar dibelanjakan dengan transparansi penuh. Daftar sekarang untuk dengan mudah mengelola berbagai mata uang fiat dan digital Anda semua dalam satu platform, dan mulailah perjalanan keuangan pintar baru Anda.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery


Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam