
Analisis Mendalam tentang Poin-Poin Kunci Kepatuhan KYC dan AML dalam Transfer Internasional




Sumber Gambar: unsplash
Dalam bidang pengiriman uang internasional, persyaratan kepatuhan KYC dan AML merupakan langkah penting untuk mencegah kejahatan keuangan dan memastikan keamanan dana. Data menunjukkan:
- Pada tahun 2022, 54,72% kejahatan mata uang virtual berkaitan dengan pencucian uang, dengan langkah kepatuhan membantu otoritas menyelesaikan kasus yang melibatkan dana pencucian hingga 300 juta dolar AS.
- KYC secara efektif mengunci akun yang mencurigakan, sementara persyaratan AML meningkatkan identifikasi risiko melalui teknologi blockchain.
Perusahaan dan individu yang mengabaikan kepatuhan menghadapi denda yang signifikan dan risiko hukum.
| Entitas Kasus | Pelanggaran | Hasil Sanksi | Risiko Hukum dan Finansial |
|---|---|---|---|
| Tether dan Bitfinex | Memalsukan volume perdagangan, menyalahgunakan dana klien | Didenda $42,5 juta, diwajibkan audit | Denda berat, kerusakan reputasi |
| BitMEX | Operasi tanpa registrasi, kegagalan menerapkan langkah kepatuhan | Didenda $100 juta, eksekutif ditangkap | Risiko litigasi tinggi, wajib perbaikan kepatuhan |
| Binance | Melanggar kewajiban KYC dan AML | Denda berat, berbagai gugatan regulasi | Tanggung jawab hukum signifikan, tekanan kepatuhan tinggi |
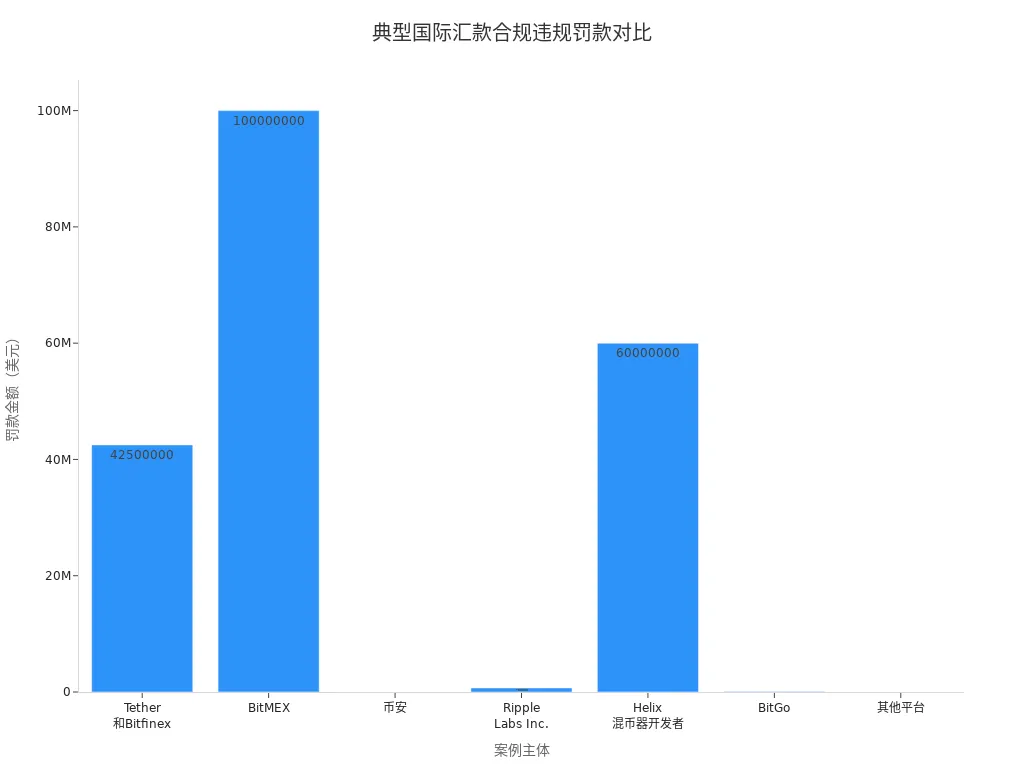
Perusahaan dan perorangan harus fokus pada verifikasi identitas, penilaian risiko, dan pemantauan transaksi, serta membangun proses kepatuhan yang efisien untuk mengurangi risiko hukum dan finansial.
Poin Inti
- KYC dan AML merupakan langkah penting dalam transfer internasional untuk mencegah pencucian uang dan kejahatan keuangan, guna memastikan keamanan dan legalitas dana.
- Lembaga keuangan memverifikasi informasi pelanggan melalui pemeriksaan identitas, bukti alamat, dan penilaian risiko untuk mencegah rekening fiktif dan masuknya dana ilegal.
- Sistem pemantauan transaksi dan pelaporan aktivitas mencurigakan mendeteksi arus dana yang tidak normal secara tepat waktu, mencegah pencucian uang dan pendanaan terorisme.
- Uji tuntas berkelanjutan dan penerapan teknologi pintar meningkatkan identifikasi risiko, memastikan kepatuhan dan keamanan dalam operasi transfer internasional.
- Perusahaan dan individu sebaiknya membangun proses kepatuhan yang efisien, memantau perubahan regulasi setempat, dan memanfaatkan teknologi untuk mengurangi risiko hukum dan keuangan.
Poin Penting Kepatuhan Remitansi Internasional
Persyaratan Inti KYC
KYC (Know Your Customer) adalah komponen kepatuhan yang esensial dalam remitansi internasional. Lembaga keuangan biasanya mengikuti persyaratan KYC berikut:
- Customer Identification Program: Mengumpulkan dan memverifikasi informasi identitas pelanggan, seperti paspor atau kartu identitas, dan memeriksa silang dengan daftar sanksi internasional atau daftar teroris.
- Customer Due Diligence: Memverifikasi informasi pelanggan melalui berbagai saluran, menilai pekerjaan, sumber dana, dan tujuan rekening untuk menyaring pelanggan berisiko tinggi.
- Enhanced Due Diligence: Untuk pelanggan berisiko tinggi, bank-bank Hong Kong memerlukan bukti sumber dana yang lebih rinci dan materi latar belakang bisnis.
- Simplified Due Diligence: Untuk pelanggan berisiko rendah, prosesnya disederhanakan tetapi tetap memastikan keaslian identitas dan alamat.
- Mekanisme KYCC: Beberapa institusi juga menyelidiki pelanggan dari pelanggan mereka untuk memastikan kepatuhan seluruh rantai bisnis.
Proses KYC tidak hanya menjamin keamanan transfer internasional, tetapi juga secara efektif mencegah rekening fiktif dan masuknya dana ilegal ke dalam sistem keuangan.
Persyaratan Inti AML
Mekanisme AML (Anti-Money Laundering) mewajibkan lembaga keuangan untuk memantau seluruh proses transfer internasional. Komponen utamanya meliputi:
- Melakukan tinjauan mendalam atas rekening non-residen, dengan fokus pada verifikasi sumber dana, struktur penerima manfaat, dan logika bisnis.
- Mewajibkan nasabah untuk menyediakan bukti aliran dana, seperti laporan perusahaan terkait atau kontrak pembelian/penjualan, untuk memastikan kewajaran dan legalitas pergerakan dana.
- Mewajibkan formulir pernyataan residensi pajak (misalnya, W-8BEN) saat pembukaan rekening untuk memenuhi persyaratan kepatuhan pajak lintas negara.
- Bank-bank Hong Kong bekerja sama untuk memverifikasi sumber dana dan latar belakang transaksi, memastikan setiap transfer internasional melalui pemeriksaan yang ketat.
- Berdasarkan perjanjian FATCA, bank-bank AS wajib melaporkan informasi rekening non-residen kepada IRS, termasuk saldo rekening, pendapatan bunga, dan catatan transaksi lintas negara.
Langkah-langkah ini secara keseluruhan membentuk penghalang kepatuhan untuk transfer internasional, secara efektif mencegah kejahatan keuangan seperti pencucian uang, penghindaran pajak, dan pendanaan terorisme.
Dasar-Dasar dan Proses KYC
Sumber Gambar: pexels
Proses KYC (Know Your Customer) merupakan komponen inti dari sistem kepatuhan transfer internasional. Lembaga keuangan memastikan keaslian informasi pelanggan dan legitimasi dana melalui verifikasi identitas, bukti alamat, dan penilaian risiko, yang secara efektif mencegah kejahatan keuangan. Setiap langkah harus benar-benar mematuhi persyaratan regulasi, dengan persiapan dokumen dan pelaksanaan proses yang tidak boleh diabaikan.
Verifikasi Identitas
Verifikasi identitas adalah langkah pertama dalam proses KYC. Lembaga keuangan mengharuskan nasabah untuk mengirimkan berbagai dokumen dan materi guna memastikan keaslian identitas. Materi yang diperlukan berbeda antara klien korporasi dan klien perorangan. Tabel berikut merangkum dokumen verifikasi identitas yang umum:
| Kategori Dokumen | Konten Spesifik |
|---|---|
| Dokumen Korporat dan Perorangan | 1. Dokumen bisnis perusahaan (hasil scan berwarna atau foto yang diterbitkan oleh Tiongkok Daratan/Hong Kong/Taiwan) 2. Anggaran dasar perusahaan 3. Bagan struktur kepemilikan perusahaan (untuk struktur kepemilikan yang kompleks) 4. Dokumen identitas perorangan (kontak utama, perwakilan hukum, atau penerima manfaat) 5. Informasi alamat perwakilan hukum 6. Bukti kepemilikan rekening bank (perusahaan Tiongkok Daratan) |
| Dokumen Pelengkap | 1. Surat otorisasi 2. Salinan dokumen terkait yang telah dinotarisasi 3. Izin usaha dan kode terpadu |
Pelanggan wajib mengunggah dokumen di platform yang ditentukan, dengan memastikan keaslian, keabsahan, dan konsistensi. Jika informasi kunci berubah atau penerimaan akun mencapai ambang batas tertentu, lembaga keuangan akan melakukan verifikasi ulang dan meminta materi tambahan. Bank Hong Kong terutama menekankan verifikasi identitas perwakilan hukum dan penerima manfaat untuk memastikan kepatuhan setiap transfer internasional.
Verifikasi identitas bukan hanya persyaratan kepatuhan, tetapi juga pertahanan pertama terhadap akun fiktif dan masuknya dana ilegal.
Bukti Alamat
Tahap bukti alamat mengharuskan pelanggan untuk mengirimkan dokumen resmi yang mencerminkan alamat tempat tinggal atau bisnis mereka yang sebenarnya. Lembaga keuangan biasanya meminta jenis dokumen berikut:
- Tagihan utilitas (air, listrik, gas)
- Tagihan telepon
- Bukti pembayaran pajak
- Ringkasan kartu kredit
- Rekening koran bank
Persyaratan kepatuhan meliputi:
- Nama pemohon harus tercantum pada dokumen.
- Alamat harus mencantumkan nomor rumah.
- Dokumen harus diterbitkan dalam tiga bulan terakhir untuk memastikan kebaruan.
- Dokumen harus diterbitkan oleh lembaga resmi dengan stempel atau tanda sertifikasi.
Saat menyiapkan bukti alamat, nasabah harus memastikan keaslian dan kelengkapan dokumen. Bank di Hong Kong memverifikasi materi secara ketat, dan dokumen yang dipalsukan atau diubah akan menyebabkan penolakan pembukaan rekening atau pengajuan pengiriman dana. Beragamnya dokumen bukti alamat membantu meningkatkan tingkat persetujuan dan mengurangi risiko kepatuhan.
Bukti alamat merupakan dasar penting untuk mengonfirmasi identitas pelanggan dan lokasi usaha, yang secara langsung memengaruhi kemajuan tinjauan kepatuhan transfer internasional.
Penilaian Risiko
Penilaian risiko adalah tahap paling canggih secara teknis dalam proses KYC. Lembaga keuangan menilai tingkat risiko pelanggan berdasarkan informasi identitas dan alamat yang dikirimkan, dikombinasikan dengan data multi-dimensi. Proses penilaian risiko yang umum meliputi:
- Mengumpulkan dokumen identitas pelanggan dan memeriksanya terhadap daftar sanksi internasional.
- Melakukan uji tuntas pelanggan, mengintegrasikan data terstruktur internal dan data tidak terstruktur eksternal untuk memperjelas hubungan bisnis dan informasi penerima manfaat.
- Menjadwalkan tinjauan berdasarkan tingkat risiko pelanggan, dengan pelanggan berisiko tinggi memerlukan penyaringan yang lebih sering.
- Terus memantau status risiko pelanggan dan memperbarui informasi risiko secara dinamis.
- Mengintegrasikan dan membersihkan data untuk menghilangkan redundansi dan memastikan kualitas data untuk penilaian risiko.
- Menyelaraskan dengan kebijakan dan persyaratan regulasi untuk menentukan faktor risiko dan proses uji tuntas.
Beberapa institusi telah memperkenalkan model pembelajaran mesin untuk penilaian risiko. Misalnya, model random forest memilih fitur seperti usia, pendapatan, dan keterlibatan dalam daftar sanksi, mencapai skor F1 hingga 0,84, yang secara signifikan meningkatkan akurasi identifikasi risiko. Model regresi logistik, karena interpretabilitas dan efisiensi komputasinya, juga umum digunakan untuk kartu penilaian risiko.
Sistem penilaian risiko yang ilmiah membantu institusi mengidentifikasi secara dinamis pelanggan potensial berisiko tinggi, memastikan keamanan dan kepatuhan transfer dana internasional.
Pemantauan dan Manajemen AML
Sumber Gambar: pexels
Pemantauan Transaksi
Lembaga keuangan wajib membangun sistem pemantauan transaksi yang tangguh dalam operasi pengiriman uang internasional untuk mengidentifikasi dan mencegah risiko pencucian uang dan pendanaan terorisme. Bank-bank di Hong Kong umumnya menggunakan aturan dan teknologi pemantauan multidimensi untuk memastikan analisis dan peringatan secara waktu nyata terhadap semua transaksi.
- Pemantauan transaksi berfokus pada jenis-jenis transaksi mencurigakan berikut:
- Transaksi yang tidak konsisten dengan aktivitas biasa nasabah
- Transaksi yang kompleks atau tidak lazim besarnya
- Pola transaksi atau aktivitas yang tidak biasa tanpa tujuan komersial atau hukum yang jelas
- Aktivitas mencurigakan apa pun yang terkait dengan perilaku kriminal
- Transaksi yang wajib dilaporkan meliputi:
- Transfer kawat internasional tunggal senilai $1,000 USD atau lebih
- Transaksi tunai senilai $10,000 USD atau lebih
- Beberapa transaksi di bawah ambang batas pelaporan juga dianggap mencurigakan dan memerlukan pemantauan serta pelaporan yang terfokus.
- Bank mengidentifikasi dan melaporkan transaksi mencurigakan ini melalui pemantauan berkelanjutan untuk mencegah pencucian uang dan pendanaan terorisme.
- Bank mewajibkan nasabah untuk memberikan informasi identitas dan sumber dana secara rinci, dan dapat menolak transaksi atau mengakhiri layanan jika nasabah tidak mematuhi ketentuan tersebut.
Bank-bank Hong Kong biasanya:
- Mengandalkan mesin aturan pemantauan, menetapkan model pemantauan berdasarkan nilai transaksi, wilayah, industri, profil pelanggan, dan kebiasaan perilaku
- Mengintegrasikan daftar hitam dan daftar abu-abu, secara aktif mengumpulkan atau secara pasif menerima data pengguna dan transaksi
- Dilengkapi fungsi peringatan email dan SMS untuk segera memberi tahu tim kepatuhan
- Alur kerja harian mencakup penanganan peringatan, manajemen aturan, penyesuaian tingkat risiko pelanggan, pemrosesan peristiwa mencurigakan, pengajuan laporan, latihan pelatihan, dan persiapan penilaian regulator
Pemantauan transaksi bukan hanya komponen inti dari sistem AML, tetapi juga lini pertahanan pertama terhadap risiko transfer internasional.
Pelaporan Aktivitas Mencurigakan
Dalam kepatuhan AML untuk remitansi internasional, lembaga keuangan harus patuh secara ketat pada persyaratan undang-undang mengenai pelaporan aktivitas mencurigakan. Tabel di bawah ini merangkum standar kepatuhan utama:
| Kategori Persyaratan Statutori | Rincian Spesifik |
|---|---|
| Pembatasan Jenis Akun | Melarang akun anonim; akun korporat memerlukan verifikasi nama asli dan pemeriksaan pengendali ultimat; akun multi-mata uang memerlukan pengawasan tujuan dana |
| Mekanisme Daftar Hitam Nasional | Melarang atau membatasi pembukaan akun dan transaksi dari negara-negara berisiko tinggi seperti Korea Utara, Iran, Suriah, Kuba, dan Sudan |
| Ambang Batas Pelaporan (AS) | Transaksi lintas negara tunggal yang melebihi $10.000 USD harus dilaporkan kepada FinCEN |
| Ambang Batas Pelaporan (UE) | Transaksi tunai yang melebihi €10.000 memerlukan verifikasi identitas dan pelaporan aktivitas mencurigakan |
| Pengawasan Sumber dan Tujuan Dana | Memantau aliran dana yang tidak normal, konsolidasi dalam jumlah kecil yang sering terjadi, atau perputaran dana untuk memastikan ketertelusuran |
| Sanksi Regulasi | Kegagalan memenuhi kewajiban regulasi mengakibatkan denda berat, misalnya €27 juta di UE |
Dalam praktiknya, bank-bank Hong Kong dapat membekukan atau menutup akun secara permanen jika nasabah gagal mendaftarkan informasi yang akurat atau terlibat dalam transaksi fiktif. Misalnya, seorang pedagang e-commerce Asia Tenggara mendapatkan akunnya dibekukan selama 12 bulan karena tidak mendaftarkan informasi pedagang yang sebenarnya. Penjual yang menerima pembayaran pesanan fiktif melalui akun terkait di luar negeri juga dapat memiliki akunnya ditutup karena dianggap sebagai transaksi mencurigakan. Rekomendasi kepatuhan meliputi:
- Meningkatkan autentikasi nama asli dan dokumentasi KYC
- Merencanakan arus dana secara wajar untuk menghindari reflujang abnormal
- Memastikan catatan transaksi yang transparan dengan sifat transaksi dan nomor pesanan yang jelas
- Memilih platform pembayaran lintas negara yang berlisensi dan legal
- Meninjau catatan transaksi akun secara berkala untuk mencegah aktivitas berisiko tinggi
Sistem pelaporan aktivitas mencurigakan memberikan jaminan hukum bagi kepatuhan pengiriman uang internasional, membantu institusi mendeteksi dan memblokir arus dana ilegal secara tepat waktu.
Uji Kelayakan Berkelanjutan
Due Diligence Berkelanjutan merupakan komponen manajemen dinamis dari sistem kepatuhan AML. Lembaga keuangan tidak hanya wajib melakukan due diligence pada saat pembukaan rekening, tetapi juga harus terus-menerus memantau dan menilai risiko sepanjang siklus bisnis nasabah.
- Uji tuntas berkelanjutan mencakup identitas pelanggan, status bisnis, perusahaan terkait, pihak-pihak transaksi, catatan kredit, metrik keuangan, operasi internasional, dan perilaku pembayaran lintas negara.
- Identifikasi risiko mengikuti prinsip "kenali bisnis Anda," "kewajaran logis," dan "kewajaran komersial," dengan fokus pada peninjauan latar belakang, sifat, proses, dan tujuan transaksi, dengan perhatian khusus pada relevansi material dan konsistensi.
- Institusi memantau transaksi rekening yang tidak normal, meningkatkan uji tuntas saat mendeteksi risiko, mengajukan laporan aktivitas mencurigakan bila diperlukan, serta menerapkan pembatasan pada metode, skala, atau frekuensi transaksi, atau menolak transaksi dan mengakhiri hubungan bisnis dalam kasus yang serius.
- Uji tuntas yang ditingkatkan diterapkan pada orang yang memiliki posisi politik yang ters榜单 (PEPs) dan para asociatnya untuk memitigasi risiko tinggi.
- Institusi memiliki kewajiban peninjauan berkala, secara teratur menilai ulang tingkat risiko pelanggan, menyesuaikan secara dinamis berdasarkan perubahan waktu dan perilaku, serta melakukan kembali uji tuntas bila diperlukan.
- Kolaborasi antar-lembaga dapat menerapkan langkah-langkah AML yang lebih ketat.
Bank-bank di Hong Kong umumnya mengintegrasikan basis data terkemuka di industri dan teknologi verifikasi identitas, terus-menerus menyaring pelanggan berisiko tinggi dan PEP, mengidentifikasi pemilik manfaat akhir (UBO), serta menggunakan ekstraksi data otomatis yang dikombinasikan dengan intelijen dan keahlian untuk analisis tren risiko.
Sesuai pedoman FATF, penilaian risiko melibatkan identifikasi, analisis, dan evaluasi, yang mengharuskan lembaga untuk menggabungkan data kuantitatif dan kualitatif guna menyesuaikan strategi pemantauan AML dan alokasi sumber daya secara dinamis.
Uji tuntas berkelanjutan membantu lembaga mengidentifikasi secara dinamis pelanggan berisiko tinggi yang potensial, memastikan kepatuhan dan keamanan operasi pengiriman dana internasional.
Standar Kepatuhan dan Regulasi
Standar Internasional
FATF (Financial Action Task Force) menetapkan standar global untuk pencegahan pencucian uang dan pemberantasan pendanaan terorisme. Sebagian besar negara telah melakukan penilaian risiko terhadap industri aset virtual, dengan menerapkan langkah regulasi atau larangan. FATF mendorong peningkatan kepatuhan melalui penilaian berkala dan kerja sama internasional. Beberapa negara mencapai kepatuhan substansial, tetapi tidak ada yang sepenuhnya patuh. FATF memelihara daftar abu-abu dan daftar hitam, serta memberlakukan langkah wajib terhadap negara-negara yang tidak patuh.
FATF terus merevisi rekomendasi untuk mengatasi inovasi keuangan dan perubahan risiko. Misalnya, revisi Rekomendasi 8 pada Oktober 2023 menekankan prinsip berbasis risiko, yang mewajibkan kontrol risiko bagi organisasi nirlaba yang memiliki risiko pendanaan terorisme. Pada Februari 2023, dimulai revisi Rekomendasi 16 untuk meningkatkan transparansi pembayaran. Selama periode 2024-2026, FATF akan memperkuat efektivitas jaringan global, mendorong penegakan standar, berfokus pada risiko inovasi keuangan, dan meningkatkan kerja sama antara sektor publik dan swasta.
Standar internasional menyediakan kerangka kerja yang seragam bagi regulasi nasional, tetapi penerapannya bervariasi.
Regulasi Negara-Negara Besar
Negara-negara menyesuaikan regulasi dengan lingkungan keuangan mereka. Amerika Serikat menerapkan regulasi AML dan pemberantasan pendanaan terorisme yang ketat melalui FinCEN (Financial Crimes Enforcement Network), yang mewajibkan lembaga keuangan melaporkan transaksi besar dan mencurigakan. FINTRAC Kanada (Financial Transactions and Reports Analysis Centre) menekankan verifikasi identitas pelanggan dan pemantauan berkelanjutan. AUSTRAC Australia (Australian Transaction Reports and Analysis Centre) mewajibkan pelaporan tepat waktu atas transaksi internasional bernilai besar dan aktivitas mencurigakan.
Tiongkok mewajibkan otoritas devisa bagi lembaga untuk membuka rekening devisa bagi nasabah serta melaporkan penerimaan, pembayaran, dan perubahan rekening devisa. Peraturannya berbeda dalam ambang batas pelaporan, uji tuntas nasabah, dan sanksi, sehingga mengharuskan perusahaan menangani kepatuhan setempat dalam operasi lintas negara.
Otoritas Regulasi
Regulator utama meliputi FATF, FinCEN, FINTRAC, dan AUSTRAC. Otoritas devisa Tiongkok menegakkan peraturan devisa, mengawasi operasi valuta asing lembaga, mengelola cadangan devisa nasional, menyusun neraca pembayaran internasional, mengawasi aktivitas valuta asing, dan menangani pelanggaran sesuai hukum.
Otoritas-otoritas ini memastikan keamanan sistem keuangan melalui pengembangan regulasi, pengawasan pasar, penyelidikan, dan pembekuan aset. Mereka juga secara rutin mempublikasikan data neraca pembayaran, menerima dan melindungi laporan pelapor (whistleblower), serta menghukum entitas dan individu yang tidak patuh.
Otoritas regulator menyeimbangkan kepatuhan dan pengembangan bisnis dalam penerapan standar internasional, yang menimbulkan tantangan kepatuhan yang bersifat lokal bagi para pelaku usaha.
Inovasi Teknologi dan Kepatuhan
AI dan Pemantauan Cerdas
Inovasi teknologi mendorong manajemen kepatuhan memasuki era kecerdasan. Bank-bank Hong Kong terus mengembangkan antarmuka API secara berulang, mengintegrasikan blockchain dan big data untuk membangun sistem pengendalian risiko yang komprehensif. Model pengendalian risiko cerdas menganalisis data transaksi secara real-time, mengidentifikasi potensi risiko dan meningkatkan ketahanan sistem. Bank menggunakan algoritma pembelajaran mesin untuk mendeteksi pola transaksi abnormal secara otomatis, mengeluarkan peringatan tepat waktu terhadap pencucian uang dan pendanaan terorisme. Pelacakan real-time meningkatkan akurasi pelaksanaan kepatuhan, memastikan pemantauan yang efektif atas setiap pembayaran lintas batas negara.Inovasi teknologi juga mendukung bank dalam mengembangkan produk hibrida, memenuhi kebutuhan pelanggan yang beragam dan meningkatkan pengalaman layanan. Pakar Zeng Gang mencatat bahwa kapabilitas teknis dan stabilitas integrasi sistem bank merupakan kompetensi inti dalam operasi pembayaran lintas negara. Teknologi tidak hanya meningkatkan efisiensi kepatuhan, tetapi juga menciptakan siklus virtuos bagi perluasan bisnis.
Dukungan Sistem
Dukungan sistem sangat penting dalam mengotomatiskan proses kepatuhan:
- Membantu organisasi mencapai kepatuhan regulasi yang berkelanjutan dengan mengidentifikasi potensi risiko secara proaktif.
- Memeriksa area yang tidak patuh secara otomatis, merespons perubahan regulasi dengan cepat.
- Menstandardisasi dan menyesuaikan upaya kepatuhan untuk memenuhi persyaratan regional dan industri.
- Menetapkan tugas dengan jelas, melacak permintaan dan tindakan korektif, meningkatkan efisiensi pelaksanaan.
- Mendukung pemantauan risiko secara real-time, memungkinkan tindakan korektif tepat waktu untuk mencegah berulangnya risiko.
- Memfasilitasi audit kepatuhan otomatis dan penanganan keluhan, meningkatkan komprehensivitas manajemen.
- Mencapai integrasi tanpa hambatan antara tujuan kepatuhan dengan proses bisnis melalui kustomisasi sistem.
Dukungan sistem yang sangat terotomatisasi memungkinkan bank untuk menangani masalah kepatuhan secara real-time, mengurangi risiko operasi manual serta meningkatkan transparansi dan keamanan pengiriman uang internasional.
Rekomendasi Praktis dan Tantangan
Proses Kepatuhan yang Efisien
Proses kepatuhan yang efisien membantu bisnis dan institusi mengurangi risiko serta meningkatkan tata kelola. Praktik terbaik industri umumnya mencakup:
- Dukungan Sumber Daya dan TI: Perusahaan harus mengalokasikan sumber daya manusia, material, dan TI yang memadai untuk memastikan kelancaran operasi kepatuhan.
- Kinerja Kepatuhan dan Pemantauan: Menilai secara berkala pencapaian tujuan kepatuhan dan segera menangani masalah yang teridentifikasi.
- Mekanisme Komunikasi dan Pelaporan: Membangun saluran komunikasi dan pelaporan internal yang efisien untuk mendorong kolaborasi antardepartemen.
- Independensi dan Akuntabilitas: Tim kepatuhan harus tetap independen, memastikan mekanisme akuntabilitas yang efektif.
- Metode Evaluasi yang Beragam: Menggunakan wawancara, survei, analisis sampling, dan pengujian sistem untuk menilai efektivitas kepatuhan secara komprehensif.
- Manajemen Loop Tertutup: Proses kepatuhan harus mencakup perencanaan, persiapan, pelaksanaan, analisis, pelaporan, dan perbaikan untuk optimalisasi berkelanjutan.
- Integrasi Standar Internasional dan Kebijakan Tiongkok: Mengacu pada ISO 37301, ISO 37302, dan menyelaraskan dengan kebijakan Tiongkok untuk membentuk kerangka kepatuhan yang sistematis.
- Entitas Evaluasi yang Jelas: Departemen manajemen kepatuhan atau eksekutif senior harus mengawasi, memastikan profesionalisme.
- Pengendalian Area Kunci: Menetapkan titik kendali kepatuhan untuk area berisiko tinggi dan proses bisnis kritis.
- Evaluasi Berkala dan Perbaikan Berkelanjutan: Melakukan evaluasi efektivitas sistem kepatuhan secara rutin untuk mendorong perbaikan berkelanjutan.
Sebagai contoh, akuisisi MoneyGram oleh Ant Financial gagal karena penilaian yang tidak memadai terhadap risiko tinjauan CFIUS (Committee on Foreign Investment in the United States), yang mengakibatkan biaya pembatalan yang tinggi. Perusahaan harus mengidentifikasi titik-titik risiko utama secara lebih dini dan menyusun rencana penanganan darurat saat merancang proses kepatuhan.
Menangani Masalah Umum
Kegagalan kepatuhan sering terjadi dalam praktik, termasuk kepatuhan regulasi AML yang tidak memadai, kekurangan dalam penyaringan daftar sanksi, pengelolaan risiko fluktuasi nilai tukar yang lemah, serta perlindungan keamanan data yang tidak memadai. Sebagai contoh, Perusahaan G, karena penyaringan informasi alamat agen yang tidak efektif, melakukan transaksi dengan pusat komersial yang dikenai sanksi, mengumpulkan lebih dari 1 juta USD dan dikenai denda OFAC lebih dari 400.000 USD. Kasus ini menyoroti penyaringan daftar sanksi dan verifikasi alamat sebagai tantangan dalam pengelolaan kepatuhan.
Perusahaan dapat mengadopsi langkah-langkah berikut:
- Membangun sistem keuangan dan pajak yang terintegrasi untuk pemantauan transaksi lintas batas secara real-time.
- Menggunakan alat otomatisasi untuk menyederhanakan kepatuhan, seperti smart contract untuk verifikasi kepatuhan transaksi.
- Melakukan pelatihan kepatuhan secara berkala untuk meningkatkan kesadaran risiko karyawan.
- Berkolaborasi dengan penasihat keuangan dan hukum profesional untuk mengidentifikasi potensi risiko.
- Memperbaiki logika penyaringan sanksi dengan pengujian berkala untuk memastikan pengenalan berbagai nama tempat dan ejaan.
- Segera menangani pelanggaran, secara proaktif melapor kepada regulator, dan mengupayakan pengurangan sanksi.
Sistem penyaringan sanksi sebuah platform e-commerce gagal mengenali beberapa ejaan wilayah yang dikenai sanksi, sehingga menimbulkan celah kepatuhan. Regulator merekomendasikan untuk mempertahankan aturan penyaringan otomatis yang ketat, menerapkan langkah perbaikan segera setelah masalah terdeteksi, dan menerapkan kontrol alternatif hingga akar penyebabnya teratasi.
Kepatuhan KYC dan AML telah menjadi standar fundamental dalam industri pengiriman uang internasional. Industri ini secara luas menyadari bahwa setiap tahap pembayaran lintas negara memerlukan pengawasan yang ketat untuk meningkatkan transparansi dan keamanan. Laporan CPMI mencatat bahwa berbagi informasi identitas dan regulasi yang konsisten adalah kunci untuk meningkatkan efisiensi. Di masa depan, AI dan teknologi lainnya akan mendorong pengelolaan kepatuhan yang cerdas, membantu bisnis dan individu menavigasi lingkungan kebijakan yang terus berkembang untuk pengiriman uang internasional yang aman dan efisien.
FAQ
Apa saja dokumen utama yang diperlukan dalam proses KYC?
Pelanggan perlu menyiapkan paspor atau kartu identitas, bukti alamat (misalnya tagihan utilitas), anggaran dasar perusahaan, dan bagan struktur kepemilikan. Bank Hong Kong mensyaratkan dokumen yang autentik, valid, dan konsisten.
Perilaku apa saja dalam transfer internasional yang kemungkinan dianggap mencurigakan?
Transfer terpisah dalam jumlah kecil yang sering dilakukan, dana yang dialirkan ke negara berisiko tinggi, transaksi dengan jumlah yang tidak wajar, atau aliran dana yang tidak berkaitan dengan aktivitas bisnis dapat dianggap mencurigakan oleh bank Hong Kong.
Bagaimana sistem pemantauan AML mengidentifikasi transaksi berisiko?
Sistem menganalisis jumlah transaksi, frekuensi, perilaku historis pelanggan, dan penyaringan daftar sanksi untuk mendeteksi pola abnormal secara otomatis. Bank Hong Kong menggabungkannya dengan tinjauan manual untuk memastikan pengendalian risiko yang kuat.
Bagaimana persyaratan kepatuhan berbeda di berbagai negara?
AS, Kanada, dan Australia berbeda dalam ambang batas pelaporan, uji tuntas pelanggan, dan standar sanksi. Perusahaan harus memantau regulasi lokal dan menyesuaikan strategi kepatuhan sesuai dengan itu.
Apa saja penerapan AI dalam manajemen kepatuhan?
AI secara otomatis mengidentifikasi transaksi yang tidak normal, mengoptimalkan model penilaian risiko, dan meningkatkan efisiensi pemrosesan data. Bank-bank di Hong Kong secara luas menggunakan AI untuk meningkatkan akurasi pemantauan kepatuhan dan kecepatan respons.
Setelah mendalami esensi kepatuhan KYC dan AML dalam remitansi internasional, jelas bahwa meskipun lembaga keuangan tradisional memiliki prosedur kepatuhan yang ketat, persyaratan dokumen yang rumit dan siklus peninjauan yang panjang sering kali membuat individu dan bisnis kewalahan. Langkah-langkah yang merepotkan ini tidak hanya mengurangi efisiensi perputaran dana, tetapi juga dapat menimbulkan potensi risiko kepatuhan akibat ketidaktransparanan informasi. BiyaPay diciptakan untuk menyelesaikan masalah-masalah tersebut, menawarkan Anda solusi keuangan lintas negara yang lebih aman dan lebih efisien. Kami telah menyederhanakan proses KYC tradisional secara signifikan dengan verifikasi identitas digital satu pintu, memungkinkan Anda mengirim uang dengan biaya serendah 0.5% dan mencapai pengiriman di hari yang sama, sepenuhnya menghilangkan selisih kurs yang tidak transparan dan waktu tunggu yang lama. Selain itu, platform kami mendukung konversi antara berbagai mata uang fiat dan digital, sehingga Anda tidak memerlukan rekening luar negeri yang rumit untuk berinvestasi baik di saham AS maupun Hong Kong dalam satu platform, dengan mudah mendiversifikasi aset Anda. Ucapkan selamat tinggal pada masalah kepatuhan dan daftar di BiyaPay hari ini untuk memulai perjalanan remitensi cerdas Anda.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam