
Tren Biaya Kirim Uang Internasional UMKM 2025 dan Saran Optimasi




Sumber Gambar: unsplash
Pada tahun 2025, biaya rata-rata global untuk pengiriman uang lintas negara masih berada di atas 6%. Berdasarkan data Bank Dunia, inefisiensi dan biaya yang tinggi merupakan perhatian utama bagi UKM. Banyak perusahaan tidak hanya menghadapi perbedaan kurs, tetapi juga biaya transaksi yang tinggi selama pembayaran internasional. Sebagai contoh, beberapa bank Hong Kong membutuhkan waktu 3-5 hari kerja agar pengiriman uang internasional diterima. Dalam memilih saluran, cara mengurangi biaya dan meningkatkan efisiensi menjadi arah penting dalam mengoptimalkan pengiriman uang internasional.
Poin-Poin Penting
- Pada tahun 2025, biaya pengiriman uang internasional telah menurun namun tetap tinggi. UKM sebaiknya fokus pada biaya dan kerugian nilai tukar, memilih saluran yang tepat untuk mengurangi biaya.
- Pembayaran digital dan teknologi blockchain mempercepat waktu transfer, menurunkan biaya, dan meningkatkan keamanan, sehingga menjadi alat yang efektif bagi UKM untuk mengoptimalkan pengiriman uang.
- Persyaratan regulasi dan kepatuhan yang diperketat berarti perusahaan harus memprioritaskan manajemen kepatuhan, memilih platform pembayaran berlisensi untuk memastikan keamanan dan legalitas dana.
- Fluktuasi nilai tukar memengaruhi jumlah uang yang diterima. UKM sebaiknya menggunakan penyelesaian multi-mata uang dan alat penguncian nilai tukar untuk mengurangi risiko nilai tukar dan melindungi keuntungan.
- UKM sebaiknya secara fleksibel memilih transfer bank, platform pembayaran pihak ketiga, atau platform digital berdasarkan kebutuhan bisnis untuk mencapai pengiriman uang internasional yang berbiaya rendah dan efisien tinggi.
Tren Biaya
Sumber Gambar: unsplash
Perubahan Biaya
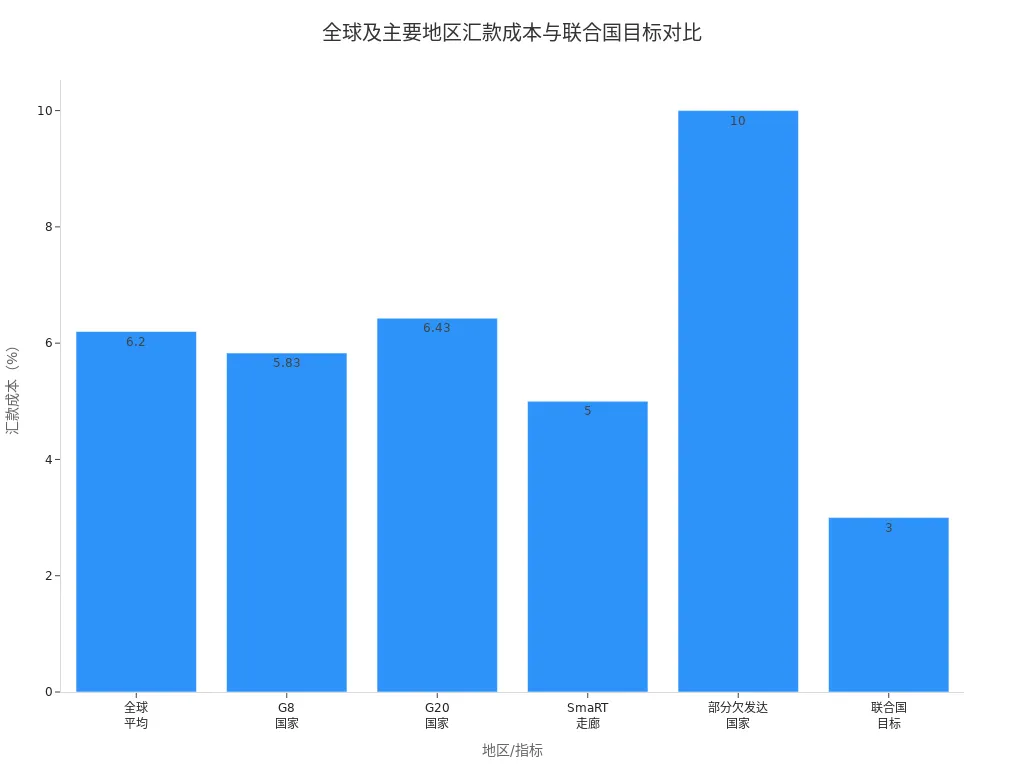
Dalam beberapa tahun terakhir, biaya transfer internasional global terus menurun namun masih relatif tinggi. Pada kuartal ke-2 tahun 2023, biaya rata-rata transfer global adalah 6,20%, masih sekitar 3,2 poin persentase dari target PBB untuk tahun 2030 yaitu menurunkan biaya hingga 3%. Biaya transfer di beberapa negara yang kurang berkembang melebihi 10%. Biaya rata-rata untuk negara-negara G8 dan G20 masing-masing adalah 5,83% dan 6,43%, yang menunjukkan adanya tekanan pengurangan biaya bagi negara-negara ekonomi besar.
Di Tiongkok, biaya pengiriman uang internasional dan rasio total biaya telah terus menurun sejak 2015. Sebelum 2015, perusahaan asing mendominasi pasar pembayaran lintas negara dengan biaya tinggi dan proses transfer yang lambat. Dari 2015-2016, lembaga pembayaran domestik bermunculan, memecahkan struktur biaya tinggi dan secara signifikan mengurangi biaya bagi usaha mikro dan kecil. Setelah 2017, lembaga pembayaran meningkatkan layanan dan pengendalian risiko, sehingga meningkatkan efisiensi dan keamanan pembayaran. Saat ini, produk-produk inovatif dan layanan "payment+" terus mendorong penurunan biaya, meningkatkan kualitas layanan secara keseluruhan.
Perbedaan biaya antar metode pengiriman uang sangat signifikan. Tabel di bawah ini merangkum biaya, markup kurs, dan tren untuk kanal-kanal utama:
| Metode Kirim Uang | Rentang Biaya dan Karakteristik | Contoh Biaya dan Kasus | Tren dan Dampak Kebijakan |
|---|---|---|---|
| Transfer Bank Tradisional | Biaya 0,1%-1%, minimum $20, maksimum $300; markup nilai tukar 1%-3% | Seorang mahasiswa yang mengirim $100.000 dikenakan biaya $200 dan kerugian nilai tukar sekitar $2.000 | Biaya tinggi dengan biaya tersembunyi; kebijakan mewajibkan bukti sumber dana |
| Platform Pembayaran Pihak Ketiga | Markup nilai tukar 2%-4%; biaya penarikan, misalnya PayPal $35/transaksi | Penjual e-commerce lintas batas yang menerima $10.000 kehilangan $35 untuk penarikan dan sekitar $300 akibat nilai tukar | Praktis tetapi ada biaya penarikan dan markup nilai tukar; batasan regulasi yang ketat |
| Teknologi Pembayaran Blockchain | Biaya sekitar 1/10 dari bank tradisional; transfer cepat | Sebuah perusahaan yang menggunakan Ripple untuk pengiriman $1 juta membayar $100, menghemat 90% | Teknologi dan regulasi belum matang; uji coba mata uang digital bank sentral dapat menurunkan biaya |
| Lingkungan Kebijakan | SAFE memperkuat pemeriksaan anti-pencucian uang; batas pembelian valuta asing tahunan | Batas valuta asing individu $50.000 per tahun; kelebihan memerlukan bukti | Kawasan perdagangan bebas dan uji coba mata uang digital mendorong penurunan biaya; mata uang digital di masa depan dan pengendalian risiko AI meningkatkan efisiensi |
Bank-bank Hong Kong mengenakan biaya remitansi internasional umumnya sebesar 0,1%, dengan minimum $20 dan maksimum hingga $300, dan beberapa bank mengenakan tambahan biaya telegraf serta selisih kurs. Perusahaan sebaiknya berkonsultasi dengan bank mengenai kebijakan terbaru sebelum melanjutkan transaksi untuk menghindari peningkatan biaya akibat biaya tersembunyi.
Dampak Teknologi
Perkembangan pesat teknologi pembayaran digital telah menurunkan biaya remitansi internasional secara signifikan. Penerapan yuan digital dan teknologi blockchain mengurangi perantara dalam pembayaran lintas negara tradisional, memperpendek rantai transaksi, dan memungkinkan transfer secara real-time. Remitansi sebesar $1 juta melalui platform blockchain hanya dikenai biaya $100, menghemat 90% dibandingkan bank tradisional. Pembayaran yuan digital lintas negara mencapai transfer tingkat detik, beroperasi 24/7, dan menghilangkan keterlambatan akibat perbedaan zona waktu atau siklus penyelesaian.
Teknologi digital juga meningkatkan keamanan pembayaran. Enkripsi dan buku besar terdistribusi memastikan keaslian dan keamanan data transaksi, sehingga mengurangi risiko penipuan. Penggunaan platform berbagi identitas digital dan KYC lebih lanjut menurunkan biaya kepatuhan, mengurangi pengeluaran yang berkaitan dengan regulasi pemberantasan pencucian uang dan pencegahan pendanaan terorisme.
Layanan remitansi online sangat lazim di kalangan bisnis Tiongkok. Pada tahun 2019, 84% usaha kecil dan mikro menggunakan perbankan internet, 38% menggunakan perbankan seluler, dengan 93% menggunakan perbankan seluler setiap minggu. Penggunaan pembayaran dan transfer seluler mencapai 57%, dan layanan penagihan online mencapai 56%. Data-data ini menunjukkan ketergantungan bisnis yang semakin meningkat pada dana RMB berbiaya rendah dan layanan remitansi online, menjadikan alat digital sebagai sarana kunci untuk pengurangan biaya dan peningkatan efisiensi.
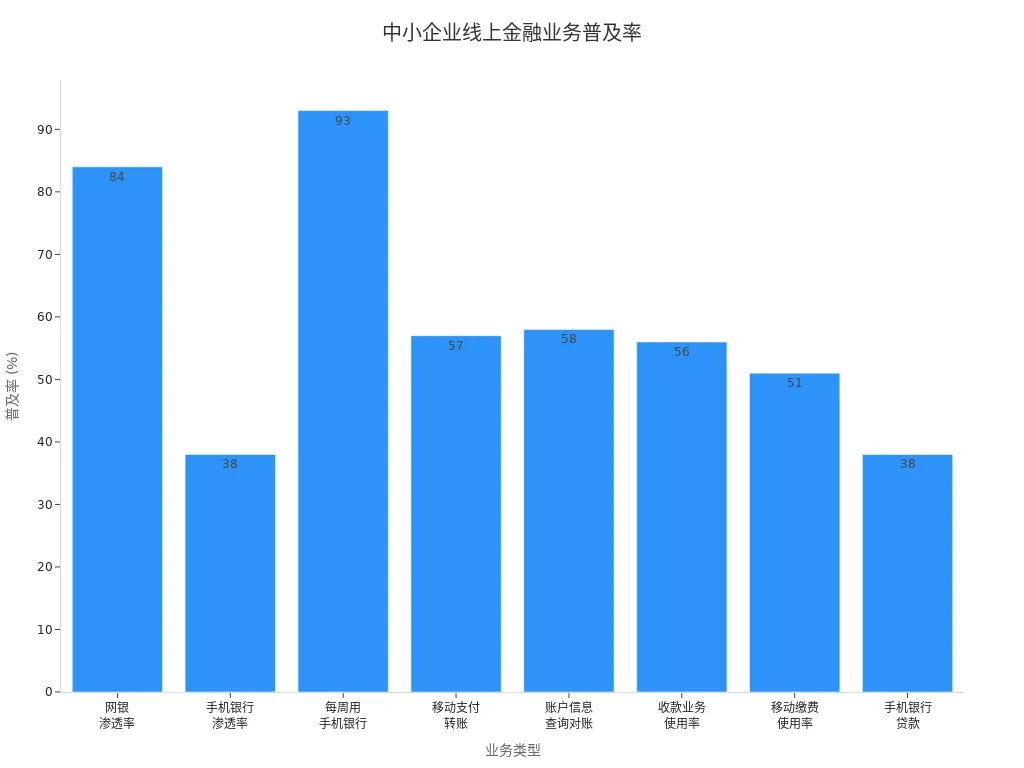
Pembayaran digital tidak hanya mengurangi biaya transaksi tetapi juga meningkatkan efisiensi dan transparansi pembayaran, memenuhi kebutuhan bisnis akan aliran dana lintas negara yang efisien dan berisiko rendah.
Tren Kebijakan
Pada tahun 2025, ekonomi-ekonomi besar dunia terus mendorong keterbukaan tingkat tinggi di sektor pembayaran, memperkuat regulasi dan pencegahan risiko untuk meningkatkan kualitas dan efisiensi layanan pembayaran bagi ekonomi riil. Konferensi pembayaran dan penyelesaian Tiongkok menekankan pencegahan risiko, regulasi yang kuat, dan pembangunan, dengan fokus pada infrastruktur pembayaran yang tangguh dan talenta pembayaran yang terampil.
Kebijakan nasional berdampak langsung pada biaya pengiriman uang internasional. Pada tahun 2025, batas pembelian dan penyelesaian devisa tahunan individu tetap sebesar $50.000, dengan jumlah yang melebihi batas memerlukan bukti keabsahan. Pemeriksaan anti-pencucian uang telah diperketat, mengharuskan deklarasi untuk transaksi tunggal yang melebihi $10.000, disertai kontrak, faktur, atau bukti lainnya. Uji coba pembayaran lintas batas mata uang digital bank sentral (CBDC) di Kawasan Teluk Besar, Pelabuhan Bebas Hainan, dan zona lainnya diharapkan dapat lebih mengurangi biaya di masa depan.
Seiring dengan optimalnya lingkungan kebijakan serta meluasnya penggunaan mata uang digital dan pengendalian risiko berbasis AI, biaya pengiriman uang internasional diperkirakan akan terus menurun, sehingga arus dana lintas negara menjadi lebih efisien dan aman.
Faktor yang Mempengaruhi
Fluktuasi Nilai Tukar
Fluktuasi nilai tukar secara langsung memengaruhi jumlah aktual yang diterima dalam transfer internasional. Pada tahun 2024, nilai tukar RMB-USD berfluktuasi antara 7,0-7,3, dan pada tahun 2025, fluktuasi diperkirakan akan semakin melebar. Ketidakstabilan nilai tukar menyebabkan bank sering menyesuaikan biaya transfer untuk mengimbangi potensi risiko. Selama perubahan nilai tukar yang tidak menguntungkan, jumlah aktual yang diterima bisa jatuh di bawah ekspektasi, meningkatkan biaya dan risiko keuangan. UKM harus memantau tren nilai tukar secara cermat dan mengatur waktu transfer secara strategis untuk meminimalkan kerugian akibat fluktuasi.
- Fluktuasi nilai tukar menyebabkan perubahan pada konversi tingkat konversi, yang memengaruhi jumlah yang diterima.
- Bank mungkin menaikkan biaya untuk mengurangi risiko.
- Kebijakan biaya berbeda-beda di setiap bank, sehingga perusahaan perlu membandingkan pilihan yang tersedia.
- Optimalisasi pengelolaan nilai tukar membantu pengendalian biaya secara keseluruhan.
Biaya Transaksi
Biaya transaksi merupakan komponen signifikan dari biaya pengiriman uang internasional. Struktur biaya sangat bervariasi antar saluran. Untuk bank-bank Hong Kong, beberapa juga dikenakan biaya bank perantara sebesar $10-50. Platform pihak ketiga seperti PayPal mengenakan biaya 2,9%-4,4% ditambah biaya konversi mata uang, sedangkan TransferWise mengenakan biaya 0,5%-1% dengan batas maksimal $25 dan kurs yang lebih baik. Perusahaan harus memilih saluran berdasarkan jumlah dan frekuensi pengiriman uang.
| Jenis Institusi | Nama Institusi | Tarif Biaya | Biaya Minimum (USD) | Biaya Maksimum (USD) | Keterangan |
|---|---|---|---|---|---|
| Pembayaran Pihak Ketiga | PayPal | 2,9%-4,4% | N/A | N/A | Biaya tambahan konversi mata uang |
| Pembayaran Pihak Ketiga | TransferWise | 0,5%-1%, dibatasi maksimal $25 | N/A | 25 | Kurs pertukaran yang kompetitif |
Biaya Kepatuhan
Biaya Kepatuhan
Persyaratan kepatuhan berdampak signifikan pada biaya remitansi internasional. Kebijakan pemberantasan pencucian uang dan pemberantasan pendanaan terorisme mewajibkan pemeriksaan ketat terhadap setiap transaksi, yang berpotensi menyebabkan penundaan atau pembekuan. Kontrol valuta asing dan deklarasi pajak juga meningkatkan biaya kepatuhan. UKM, dengan sumber daya yang terbatas, menghadapi tekanan kepatuhan yang lebih besar. Perusahaan harus membangun sistem kepatuhan dan memilih penyedia pembayaran berlisensi untuk menavigasi lingkungan regulasi yang kompleks.
Kompleksitas kepatuhan merupakan komponen signifikan dari biaya pembayaran lintas batas, dan perusahaan harus memprioritaskan investasi kepatuhan untuk mengurangi risiko.
Pemilihan Kanal
Masing-masing saluran memiliki struktur biaya dan kasus penggunaan yang berbeda. Transfer kawat bank memiliki biaya dan markup kurs yang lebih tinggi tetapi cocok untuk pengiriman dana dalam jumlah besar dengan keamanan tinggi. Platform pihak ketiga memiliki biaya yang lebih rendah, ideal untuk pembayaran lintas negara dalam jumlah kecil dan sering. Perusahaan pengiriman uang profesional mengenakan biaya layanan yang lebih tinggi tetapi menawarkan transfer yang cepat, cocok untuk kebutuhan dana mendesak. Pilihan jaringan kliring juga memengaruhi biaya; jaringan tradisional seperti SWIFT itu kompleks, dengan siklus yang panjang dan biaya yang tinggi. Mata uang digital dan CBDC menawarkan alternatif berbiaya rendah dan efisiensi tinggi bagi bisnis dengan kebutuhan efisiensi dan kepatuhan yang berbeda-beda.
| Jenis Kanal | Karakteristik Biaya | Kasus Penggunaan |
|---|---|---|
| Transfer Bank (Wire Transfer) | Biaya tinggi dan markup nilai tukar | Pengiriman uang dalam jumlah besar, keamanan tinggi |
| Platform Pembayaran Pihak Ketiga | Biaya lebih rendah, potensi fluktuasi nilai tukar | Pembayaran lintas negara dalam jumlah kecil dan sering |
| Perusahaan Pengiriman Uang | Biaya tinggi dan biaya layanan | Kebutuhan pengiriman mendesak dan cepat |
Memilih mata uang dan jalur pembayaran yang tepat dapat mengoptimalkan biaya. Misalnya, menggunakan stablecoin atau CBDC mengurangi perantara, meningkatkan efisiensi penyelesaian dan menurunkan pengeluaran waktu serta biaya. Bisnis harus menangani risiko kepatuhan dan mematuhi prosedur pelaporan untuk memastikan legalitas.
Titik Nyeri UKM
Sumber Gambar: pexels
Biaya Tinggi
UKMK menghadapi biaya eksplisit dan implisit yang tinggi dalam pengiriman uang internasional. Beberapa bank Hong Kong mengenakan biaya transfer internasional hingga $45-80 per transaksi, dengan total biaya lintas negara yang sering kali melebihi 4%. Di luar biaya tersebut, kerugian kurs dan biaya bank perantara semakin menambah tekanan keuangan. Usaha yang lebih kecil, dengan daya tawar yang terbatas, kesulitan untuk mendapatkan tarif yang lebih rendah. Pesanan yang kecil, sering, dan terfragmentasi mengharuskan bank memproses setiap transaksi secara individual, sehingga meningkatkan biaya operasional dan waktu.
Banyak UKM menghadapi jumlah dana yang diterima lebih rendah dari yang diharapkan karena biaya yang tinggi dan struktur biaya yang tidak transparan, sehingga berdampak pada margin keuntungan.
Proses yang Rumit
Proses pengiriman uang internasional yang rumit merupakan titik masalah utama lainnya bagi UKM. Perusahaan harus menavigasi konversi valuta asing, deklarasi pajak, verifikasi akun, dan tinjauan KYC. Menambahkan akun penarikan dan verifikasi dokumen memerlukan pengajuan izin usaha, identitas perwakilan hukum, kontrak rantai pasokan, dan lainnya. Perusahaan e-commerce lintas batas juga menangani pembuatan akun virtual, pembayaran, pencairan dana, dan pembagian dana. Proses yang rumit meningkatkan kesulitan operasional dan memperpanjang waktu transfer.
- Proses penyelesaian transaksi yang rumit memerlukan koordinasi antar departemen.
- Tinjauan dokumen yang ketat dan persyaratan kepatuhan yang tinggi.
- Jumlah dana yang diterima bervariasi karena biaya bank perantara.
Manajemen Risiko
Transfer internasional melibatkan berbagai risiko. Fluktuasi nilai tukar berdampak langsung pada biaya dan pendapatan, terutama dalam penyelesaian multi-mata uang, sehingga meningkatkan kompleksitas pengelolaan dana. Transfer Wire (T/T) mengandung risiko seperti gagal bayar pembeli, akun palsu, atau manipulasi detail pembayaran. Letters of credit (L/C) menghadapi risiko klausul lembut dan perbedaan dokumen. UKM, yang terbatas oleh dana dan kredit, menghadapi risiko keamanan dana yang lebih tinggi dan memerlukan penyesuaian pembayaran yang fleksibel untuk memastikan keamanan.
| Metode Pembayaran | Jenis Risiko Utama | Manifestasi Risiko |
|---|---|---|
| Transfer Kawat (T/T) | Risiko Pre-T/T, Post-T/T | Wanprestasi pembeli, rekening palsu, informasi yang dimanipulasi |
| Letter of Credit (L/C) | Klausul Lunak, Discrepancy Dokumen | Penolakan bank, kesalahan dokumen |
| Dokumen Melawan Pembayaran (D/P) | Penolakan, Risiko Pelepasan | Penyitaan barang, biaya pelabuhan |
Ketepatan Waktu Transfer
Kecepatan transfer secara langsung memengaruhi efisiensi arus kas UMKM. Sistem SWIFT tradisional membutuhkan 3-5 hari kerja, dengan keterlambatan selama akhir pekan atau hari libur. Beberapa platform pihak ketiga seperti Airwallex mampu melakukan transfer dalam satu hari kerja atau bahkan secara instan, namun cakupan dan pilihan mata uangnya terbatas. Transfer yang lambat memengaruhi pemenuhan kontrak dan dapat menyebabkan barang tertahan di pelabuhan, sehingga meningkatkan biaya persediaan dan penyimpanan.
- Transfer bank tradisional membutuhkan waktu 3-5 hari kerja.
- Platform pihak ketiga dapat mencapai transfer instan.
- Keterlambatan dana berdampak pada operasional dan arus kas.
Saran Optimasi
Optimasi Saluran
UKM harus memprioritaskan platform dengan biaya rendah, transfer cepat, dan struktur biaya yang transparan. Transfer wire bank Hong Kong, meskipun aman, memiliki biaya tinggi dan penandaan kurs, sehingga cocok untuk remitansi besar. Platform pihak ketiga seperti TransferWise dan Airwallex mengenakan biaya 0,5%-1% dengan kurs mendekati pasar, ideal untuk pembayaran lintas negara dalam jumlah kecil dan sering. Beberapa platform mendukung rekening multi-mata uang, memungkinkan bisnis untuk berpindah mata uang secara fleksibel dan mengurangi kerugian konversi.
UKM sebaiknya membandingkan biaya dan layanan saluran berdasarkan jumlah remitansi, kecepatan transfer, dan lokasi penerima. Untuk transaksi besar dan kritis, pilih wire bank Hong Kong demi keamanan. Untuk penyelesaian harian dalam jumlah kecil, prioritaskan platform pihak ketiga untuk meningkatkan efisiensi arus kas.
| Jenis Saluran | Keunggulan Utama | Kasus Penggunaan |
|---|---|---|
| Transfer Bank Hong Kong | Keamanan tinggi, jangkauan global | Transaksi besar dan penting |
| Platform Pembayaran Pihak Ketiga | Biaya rendah, transfer cepat, ramah pengguna | Penyelesaian kecil dan sering |
| Platform Pengiriman Uang Digital | Akun multi-mata uang, transfer instan | Operasi multi-mata uang, penyelesaian fleksibel |
Alat Digital
Alat digital sangat penting bagi UMKM untuk mengurangi biaya pengiriman uang internasional. Platform online seperti HSBC Pulse dan Airwallex menawarkan pembayaran lintas negara satu pintu, rekonsiliasi otomatis, dan manajemen multi-mata uang. Platform-platform ini menyediakan pencarian kurs waktu nyata, tampilan biaya yang transparan, dan fungsi pembayaran massal, yang secara signifikan meningkatkan efisiensi operasional.
- Platform digital mendukung instruksi pembayaran otomatis, mengurangi kesalahan manual.
- Rekening multi-mata uang membantu mengelola dana dalam mata uang yang berbeda, meminimalkan kerugian konversi.
- Transfer waktu nyata dan rekonsiliasi otomatis meningkatkan likuiditas dan manajemen keuangan.
Alat digital memungkinkan UKM untuk mencapai biaya rendah, struktur biaya yang transparan, dan aliran dana yang efisien, sehingga meningkatkan daya saing internasional.
Manajemen Nilai Tukar
Fluktuasi nilai tukar merupakan faktor kunci yang memengaruhi biaya pengiriman uang. UKM dapat menggunakan penyelesaian multi-mata uang dan alat penguncian nilai tukar untuk mengurangi risiko nilai tukar secara efektif dan melindungi margin keuntungan.
- Penyelesaian multi-mata uang memungkinkan perusahaan memilih mata uang yang stabil atau mengalami apresiasi (misalnya, USD, RMB) untuk penyelesaian, mengurangi kerugian akibat fluktuasi.
- Derivatif keuangan seperti kontrak forward, swap valas, dan opsi memungkinkan perusahaan mengunci nilai tukar di muka, meminimalkan paparan risiko nilai tukar dan mengamankan margin keuntungan.
- Waktu penyelesaian yang fleksibel dan instrumen seperti letter of credit atau inkaso lebih lanjut mengurangi risiko nilai tukar.
- Pelatihan staf valas profesional dan pembentukan mekanisme manajemen risiko meningkatkan kemampuan pengelolaan risiko nilai tukar.
Dengan fluktuasi nilai tukar RMB yang semakin normal, bank menawarkan solusi lindung nilai kurs yang disesuaikan bagi UKM, serta mendorong netralitas risiko kurs. Instrumen lindung nilai yang umum meliputi forward valas RMB, swap, dan opsi, yang membantu perusahaan menghindari fluktuasi secara ilmiah. Salah satu perusahaan menggunakan swap valas forward untuk mengunci lebih dari 70% harga pembelian USD-nya, mengurangi eksposur risiko valas menjadi di bawah 30%, yang secara signifikan melindungi margin keuntungan dalam pengolahan impor kedelai. Kasus ini menunjukkan bahwa instrumen penguncian kurs secara efektif mengurangi risiko dan meningkatkan profitabilitas.
Langkah Kepatuhan
Manajemen kepatuhan merupakan aspek penting dalam pengiriman uang internasional. UKM harus secara proaktif memahami dan mematuhi kebijakan valuta asing, anti-pencucian uang, dan pajak di Tiongkok serta negara penerima. Memilih penyedia pembayaran berizin memastikan dokumentasi lengkap dan proses yang patuh. Platform digital dapat menghasilkan laporan kepatuhan secara otomatis, menyederhanakan deklarasi, dan mengurangi biaya tenaga kerja.
- Latih secara rutin staf keuangan dan perdagangan untuk meningkatkan kesadaran kepatuhan.
- Bangun mekanisme tinjauan kepatuhan internal untuk mencegah pelanggaran.
- Pantau perubahan kebijakan dan sesuaikan strategi pengiriman dana untuk memastikan keamanan dana.
Langkah-langkah kepatuhan tidak hanya mengurangi risiko hukum, tetapi juga meningkatkan kredibilitas bisnis, meletakkan dasar bagi ekspansi internasional di masa depan.
Aplikasi Praktis dan Studi Kasus
Aplikasi Platform
Banyak UKM menggunakan platform pengiriman dana digital untuk meningkatkan efisiensi arus kas. WorldFirst menawarkan solusi pengumpulan dan pembayaran global satu pintu, mendukung pengumpulan lokal multi-mata uang dan pembayaran global. Platform ini menyediakan integrasi API untuk penyambungan sistem otomatis dan pengelolaan dana. Dengan lisensi pembayaran global, WorldFirst memastikan keamanan dan kepatuhan dana. Perusahaan dapat menggunakan pembayaran massal dan transfer tingkat menit untuk menyelesaikan pengiriman dana dengan cepat. World Card mendukung pembayaran multi-mata uang tanpa biaya, ideal untuk pembayaran lintas negara harian dan pengelolaan pengeluaran. Platform ini mencakup 210+ negara dan wilayah, melayani puluhan ribu bisnis dengan dukungan pelanggan 24/7.
- WorldFirst: Koleksi/pembayaran multi-mata uang, integrasi API, lisensi global.
- World Card: Pembayaran multi-mata uang, tanpa biaya, pengelolaan yang mudah.
- Cakupan global yang luas, transfer cepat, biaya rendah, ideal untuk operasi UKM yang efisien.
Perbandingan Biaya
Bank dan platform pihak ketiga berbeda signifikan dalam biaya pengiriman uang dan kecepatan transfer. Tabel di bawah ini membandingkan Wise dan bank-bank Hong Kong:
| Metrik | Wise (Platform Pihak Ketiga) | Bank Hong Kong (Bank Tradisional) |
|---|---|---|
| Kurs | Kurs tengah pasar riil, tanpa penand harga tersembunyi | Kurs mengandung penand harga, biaya tersembunyi |
| Biaya | Biaya transparan, berbasis persentase | Berbagai biaya transfer, biaya lebih tinggi |
| Kecepatan Transfer | Instan atau dalam 24 jam untuk sebagian besar transfer | Umumnya 1-5 hari kerja, waktu tidak pasti |
| Keamanan Dana | Diawasi otoritas uang elektronik, dijamin penuh | Regulasi bank berizin, risiko pemotongan bank perantara |
| Kemudahan Penggunaan | Pendaftaran online, akun multi-mata uang, antarmuka bahasa Tionghoa | Pendaftaran langsung, aplikasi sering tanpa dukungan bahasa Tionghoa |
Wise menggunakan jaringannya sendiri untuk transfer lokal, sehingga menghindari biaya perantara. Untuk USD ke RMB, Wise dapat mencapai transfer instan, sedangkan bank Hong Kong biasanya membutuhkan 2 hari kerja. Platform pihak ketiga sekitar 3 kali lebih murah dibandingkan bank AS, secara signifikan menurunkan biaya remitansi UKM.
Pencegahan Risiko
Perusahaan harus fokus pada keamanan dana dan risiko kepatuhan saat memilih saluran remitansi. Platform seperti WorldFirst memiliki lisensi pembayaran global dan mematuhi persyaratan regulasi. Platform tersebut mendukung pemeriksaan kepatuhan otomatis, mengurangi kesalahan manual. Autentikasi multi-faktor dan pemantauan transaksi secara real-time mencegah risiko penipuan dan pencucian uang. Memilih platform dengan jaminan transfer jumlah penuh meminimalkan kerugian akibat pemotongan perantara.
Sistem kepatuhan dan kontrol risiko platform profesional memberikan dukungan kuat untuk arus dana lintas negara UKM.
Studi Kasus
Sebuah bisnis e-commerce lintas negara Tiongkok sebelumnya menggunakan transfer bank Hong Kong untuk membayar pemasok di AS, menimbulkan biaya sekitar $60 per transaksi dengan keterlambatan 3-5 hari kerja. Setelah beralih ke WorldFirst, biaya turun menjadi $15, dengan transfer selesai dalam waktu 1 jam. Bisnis ini, yang melakukan 20 transfer per bulan, menghemat lebih dari $10,000 per tahun. Rekonsiliasi otomatis dan pembayaran massal mengurangi beban kerja staf keuangan, meningkatkan efisiensi pengelolaan dana. Bisnis ini mencatat bahwa platform digital tidak hanya mengurangi biaya tetapi juga meningkatkan responsivitas bisnis internasional dan kepuasan pelanggan.
Pada tahun 2025, biaya remitansi internasional terus menurun. UKM dapat meningkatkan daya saing secara signifikan dengan mengoptimalkan saluran dan mempercepat transformasi digital.
- "Jincheng Quick Transfer" dari Jincheng Bank mencapai transfer seluruh jumlah secara sekejap, mengurangi biaya pembayaran.
- Aplikasi blockchain dan yuan digital memperpendek waktu transfer, meningkatkan pengelolaan risiko.
- Sistem pengendalian risiko big data memungkinkan bank melayani UKM dengan lebih tepat, meningkatkan kualitas layanan.
FAQ
1. Bagaimana UKM sebaiknya memilih saluran remitansi internasional?
Bisnis sebaiknya membandingkan saluran berdasarkan jumlah pengiriman, kecepatan transfer, dan biaya. Bank Hong Kong cocok untuk transaksi besar, sementara platform seperti Wise ideal untuk pembayaran kecil yang sering. Bandingkan beberapa saluran untuk memilih opsi terbaik.
2. Bagaimana bisnis dapat mengurangi kerugian kurs selama pengiriman dana?
Pantau kurs secara real-time dan pilih waktu transfer yang menguntungkan. Beberapa platform menawarkan penguncian kurs untuk mengamankan kurs USD ke RMB atau mata uang utama lainnya, sehingga mengurangi risiko.
3. Dokumen kepatuhan apa saja yang diperlukan untuk pengiriman dana internasional?
Bisnis biasanya memerlukan izin usaha, kontrak, faktur, dan bukti lainnya. Bank Hong Kong dan platform pihak ketiga memerlukan verifikasi KYC untuk memastikan sumber dana dan tujuan penggunaannya sesuai ketentuan.
4. Apakah platform pengiriman uang digital aman?
Platform arus utama seperti WorldFirst dan Wise memiliki lisensi pembayaran global dan menggunakan enkripsi berlapis serta kontrol risiko. Pemeriksaan kepatuhan otomatis memastikan keamanan dana.
5. Berapa lama biasanya waktu yang dibutuhkan untuk transfer uang internasional?
Transfer wire bank Hong Kong membutuhkan waktu 3-5 hari kerja. Platform seperti Airwallex dapat mencapai transfer dalam waktu 1 jam. Kecepatan bergantung pada jumlah, mata uang, dan tujuan.
Artikel ini memberikan analisis mendalam mengenai tren biaya pengiriman uang internasional dan strategi optimasi untuk usaha kecil dan menengah (UKM) pada tahun 2025. Artikel ini mencatat bahwa meskipun biaya pengiriman uang global terus menurun, biaya yang tinggi, selisih kurs yang tidak transparan, dan proses yang rumit tetap menjadi masalah utama bagi UKM. Artikel ini mengkaji secara mendalam bagaimana inovasi teknologi, perubahan kebijakan, dan fluktuasi nilai tukar memengaruhi biaya pengiriman uang, serta menawarkan saran optimasi yang konkret, termasuk: memilih platform pembayaran pihak ketiga dengan biaya rendah, menggunakan alat digital untuk meningkatkan efisiensi, memanfaatkan alat lindung nilai nilai tukar untuk mengelola risiko, dan memperkuat manajemen kepatuhan.
Namun, meskipun isi artikelnya terperinci, sebuah tantangan utama bagi banyak investor Tiongkok tetap ada: aliran dana lintas negara. Metode pendanaan tradisional, seperti transfer bank internasional, tidak hanya rumit dan memakan waktu, tetapi juga disertai biaya tinggi dan selisih kurs yang tidak transparan. Masalah-masalah ini dapat berdampak langsung pada hasil investasi dan meningkatkan biaya transaksi.
BiyaPay diciptakan untuk mengatasi titik-titik kesulitan keuangan lintas negara ini. Kami menawarkan saluran yang lebih lancar dan lebih hemat biaya untuk investasi Anda. Kami mendukung konversi antara berbagai mata uang fiat dan digital, memungkinkan Anda mengelola aset global dengan mudah, serta menyediakan fitur pemeriksaan kurs real-time untuk memastikan Anda selalu mendapatkan kurs terbaik. Lebih dari itu, biaya pengiriman uang kami serendah 0,5% dengan pengiriman di hari yang sama, yang secara signifikan mengurangi biaya dan waktu transaksi Anda. Kini, Anda tidak memerlukan rekening luar negeri yang rumit untuk berinvestasi di saham Amerika Serikat dan Hong Kong dalam satu platform. Ucapkan selamat tinggal pada kerumitan pembayaran lintas negara dan mulailah perjalanan keuangan Anda yang efisien.Daftar di BiyaPay hari ini untuk membuat pengelolaan dana semulus berdagang.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Can You Buy Crypto with a Prepaid Card? Acceptance, Fees, and Limits


Investing in Commodities: Physical Assets, Funds, Futures, and Stocks Compared




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam