
Memahami Arti ACH dan Cara Kerja Prosesnya pada Tahun 2025




Sumber Gambar: pexels
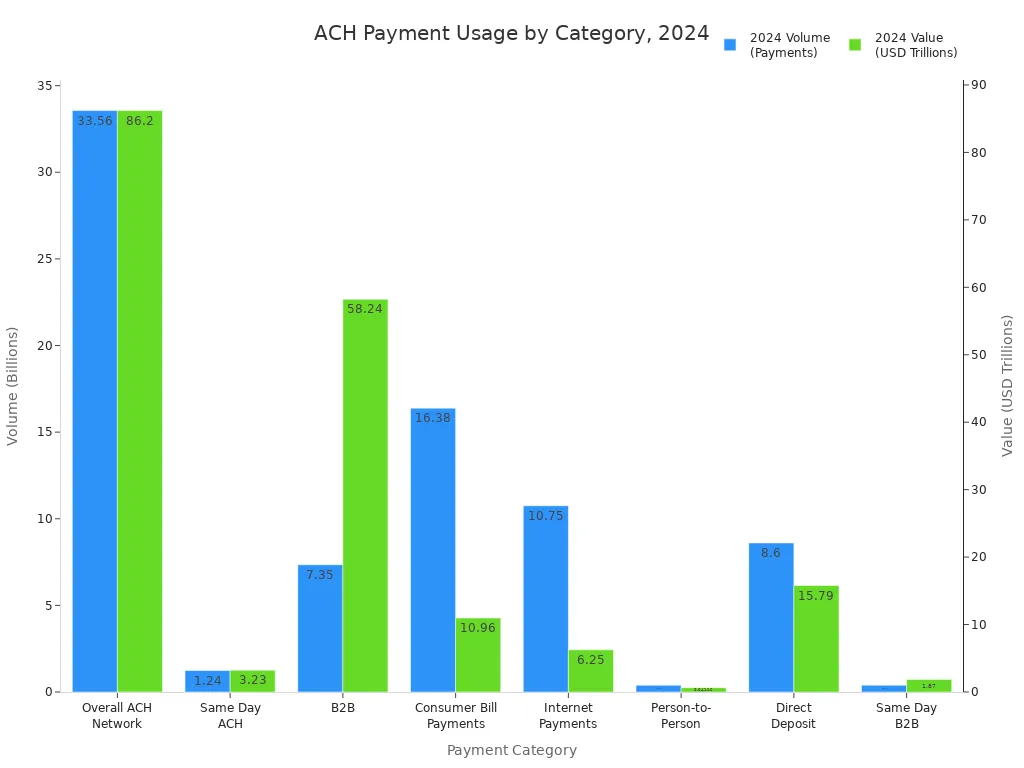
ACH adalah singkatan dari automated clearing house (jaringan kliring otomatis). Anda menggunakan jaringan ACH ketika mengirim atau menerima pembayaran elektronik di Amerika Serikat, seperti membayar tagihan secara online atau menerima gaji melalui setoran langsung. Jaringan ini membantu memindahkan uang antar bank dengan cepat dan aman. Pada tahun 2024, jaringan ACH memproses lebih dari 33,6 miliar pembayaran senilai $86,2 triliun, yang menunjukkan betapa pentingnya jaringan ini bagi konsumen maupun bisnis. Kenaikan pembayaran ACH yang terus stabil menyoroti mengapa memahami arti ACH sangat penting saat ini.
Poin-Poin Penting
- ACH adalah singkatan dari Automated Clearing House, sebuah jaringan aman yang memindahkan uang secara elektronik antar bank di AS untuk pembayaran seperti gaji dan tagihan.
- Nacha mengelola jaringan ACH dengan menetapkan aturan yang menjaga pembayaran tetap aman, andal, dan berbiaya rendah bagi konsumen dan bisnis.
- Pembayaran ACH biasanya membutuhkan waktu 1 hingga 3 hari kerja untuk diproses, tetapi ada opsi same-day untuk transfer yang lebih cepat saat diperlukan.
- Ada dua jenis transaksi ACH utama: kredit (Anda mengirim uang) dan debit (bisnis menarik uang dengan izin Anda).
- Transfer ACH lebih murah daripada transfer wire dan kartu kredit, menjadikannya pilihan cerdas untuk pembayaran rutin meskipun lebih lambat.
Arti ACH
Sumber Gambar: pexels
Apa Itu ACH?
Anda mungkin bertanya-tanya apa arti ACH dan mengapa hal itu penting untuk pembayaran Anda. ACH adalah singkatan dari Automated Clearing House. Sistem ini berfungsi sebagai jaringan keuangan yang memungkinkan Anda memindahkan uang secara elektronik antar bank di Amerika Serikat. Ketika Anda membayar tagihan secara online, menerima gaji melalui setoran langsung, atau mengirim uang ke rekening bank orang lain, Anda menggunakan jaringan ACH.
The Code of Federal Regulations describes the Automated Clearing House sebagai sistem transfer dana yang diatur oleh aturan-aturan tertentu. Aturan-aturan ini membantu bank-bank untuk melakukan kliring entri elektronik di antara satu sama lain. Nacha, organisasi yang mengelola jaringan ACH, menerbitkan aturan-aturan ini untuk memastikan setiap pembayaran mengikuti standar yang sama. Struktur ini menjaga pembayaran Anda tetap aman dan andal.
Catatan: Jaringan ACH tidak memindahkan uang tunai secara fisik. Sebagai gantinya, jaringan ini mengirimkan instruksi pembayaran antar bank, membuat transaksi Anda cepat dan aman.
Arti ACH tidak hanya sebatas memindahkan uang. Ini menciptakan cara yang terpercaya bagi Anda untuk mengelola pembayaran, baik Anda seorang konsumen maupun pelaku bisnis. Jaringan ACH mendukung jutaan pembayaran setiap hari, menjadikannya tulang punggung sistem keuangan Amerika Serikat.
Jaringan ACH dan Nacha
Anda mungkin bertanya siapa yang memastikan jaringan ACH berjalan lancar. Nacha bertindak sebagai administrator resmi jaringan ACH di Amerika Serikat. Kelompok ini menetapkan aturan dan memeriksa agar semua bank serta penyedia pembayaran mematuhinya. Kerja Nacha memastikan pembayaran Anda tetap aman, berbiaya rendah, dan efisien.
Berikut adalah beberapa tanggung jawab utama Nacha:
- Nacha menetapkan dan menegakkan aturan operasional untuk semua peserta jaringan ACH.
- Nacha mendorong pertumbuhan dan peningkatan sistem ACH.
- Nacha mendidik bank dan penyedia pembayaran tentang peran mereka dalam proses ACH.
- Organisasi ini mengawasi kepatuhan lebih dari 10.000 bank dan perusahaan pembayaran.
- Nacha mengelola risiko dengan menyediakan alat dan panduan untuk mencegah penipuan dan kesalahan.
Aturan Nacha mencakup area penting seperti verifikasi pelanggan, otorisasi pembayaran, dan deteksi penipuan. Standar ini membantu melindungi uang Anda dan menjaga kepercayaan terhadap jaringan ACH. Nacha juga menyatukan bank, perusahaan fintech, dan pemangku kepentingan lainnya untuk membahas ide-ide baru dan menyelesaikan masalah dalam industri pembayaran.
Tips: Saat Anda menggunakan ACH untuk pembayaran, Anda mendapatkan manfaat dari standar keamanan dan kepatuhan Nacha yang ketat. Ini membantu menjaga transaksi Anda tetap aman dari penipuan dan kesalahan.
Makna ACH mencakup baik teknologi maupun aturan yang memungkinkan pembayaran elektronik dilakukan. Dengan memahami cara jaringan ACH dan Nacha bekerja sama, Anda dapat yakin bahwa pembayaran Anda akan sampai ke tempat yang tepat dengan cepat dan aman.
Cara Kerja Pembayaran ACH
Sumber Gambar: pexels
Memahami cara kerja pembayaran ACH membantu Anda mengelola uang dan bisnis Anda dengan lebih efisien. Sistem ACH menggunakan metode pemrosesan batch untuk memindahkan dana antar rekening. Proses ini melibatkan beberapa pemain kunci dan mengikuti serangkaian langkah yang jelas dari awal hingga akhir.
Proses Langkah demi Langkah
Anda dapat mengikuti langkah-langkah berikut untuk melihat cara transfer ACH bergerak dari inisiasi hingga penyelesaian:
- Anda, sebagai pemicu transaksi, memulai transfer ACH dengan memberikan instruksi pembayaran ke bank atau penyedia pembayaran Anda. Langkah ini mencakup mendapatkan izin dari orang atau bisnis yang menerima dana tersebut.
- Bank Anda, yang dikenal sebagai Originating Depository Financial Institution (ODFI), mengumpulkan transaksi ACH Anda dan mengelompokkannya ke dalam batch. ODFI mengirimkan batch-batch ini ke operator ACH pada waktu-waktu yang dijadwalkan sepanjang hari.
- Operator ACH, seperti Federal Reserve atau The Clearing House, mengurutkan batch-batch tersebut dan mengirimkan setiap transfer ACH ke Receiving Depository Financial Institution (RDFI) yang tepat.
- RDFI menerima transfer ACH dan mencatatkan dana ke rekening penerima. Penerima bisa berupa perorangan, bisnis, atau organisasi lainnya.
- Seluruh proses biasanya memakan waktu 24 hingga 48 jam. Jika Anda mengirimkan pembayaran sebelum waktu batas (cut-off), Anda dapat menggunakan opsi ACH hari yang sama (same-day ACH) untuk penyelesaian yang lebih cepat.
- Bank dan pemroses pembayaran menggunakan alat penilaian risiko untuk memeriksa penipuan atau kesalahan. Mereka dapat menerapkan waktu penahanan yang terkadang berlangsung 3-5 hari untuk memastikan dana tersedia dan mengurangi risiko pengembalian dana.
- Pemroses pembayaran dapat menahan cadangan dana untuk menutup kemungkinan chargeback atau pembayaran yang dikembalikan. Mereka juga mengomunikasikan waktu penahanan dan jadwal cut-off untuk membantu Anda memahami kapan dana Anda akan tersedia.
- Anda dapat memantau status transaksi ACH Anda melalui portal online bank Anda atau dasbor pemroses pembayaran Anda.
Tips: Jika Anda ingin tahu cara menerima pembayaran ACH, Anda perlu membuka akun dengan bank atau pemroses pembayaran yang mendukung transfer ACH. Pastikan Anda mengikuti langkah-langkah onboarding mereka, termasuk verifikasi akun dan kepatuhan terhadap aturan Nacha.
Pihak-Pihak Utama
Beberapa peran penting bekerja sama untuk menyelesaikan pembayaran ACH bagi bisnis dan perorangan. Setiap pihak memiliki tanggung jawab spesifik dalam proses transfer ACH.
| Pemain Utama | Peran dan Tanggung Jawab |
|---|---|
| Originator | Memulai transfer ACH dengan memberikan instruksi pembayaran kepada ODFI. Ini bisa jadi Anda, bisnis Anda, atau organisasi lain. Anda harus mendapatkan otorisasi dari penerima. |
| ODFI | Bank atau penyedia pembayaran Anda. ODFI mengumpulkan transaksi ACH, memeriksa kepatuhan, dan mengirimkannya ke operator ACH. ODFI juga memastikan keamanan data dan mengikuti aturan Nacha. |
| ACH Operator | Bertindak sebagai hub pusat. Operator menerima batch dari ODFI, mengurutkannya, dan mengirim setiap transfer ACH ke RDFI yang tepat. Operator juga menangani penyelesaian (settlement) antarbank. |
| RDFI | Bank penerima. RDFI menerima transfer ACH dari operator dan mengkreditkan atau mendebit rekening penerima. RDFI harus memproses transaksi dengan cepat dan memberi tahu originator jika ada masalah. |
| Receiver | Orang atau bisnis yang menerima dana. Penerima harus mengotorisasi transfer ACH dan memantau rekeningnya untuk pembayaran yang masuk. |
Anda memainkan peran kunci baik sebagai pemicu maupun penerima. Jika Anda menjalankan sebuah bisnis, menerima pembayaran ACH dapat membantu Anda menghemat biaya dan mempercepat arus kas Anda. Pembayaran ACH untuk bisnis sering kali berarti lebih sedikit cek kertas dan lebih sedikit pekerjaan manual.
Catatan: Baik ODFI maupun RDFI harus mengikuti aturan Nacha yang ketat. Mereka menggunakan pemeriksaan keamanan dan alat kepatuhan untuk melindungi transaksi ACH Anda dan mengurangi penipuan.
Jika Anda ingin mempelajari cara menerima pembayaran ACH, mulailah dengan menghubungi bank atau penyedia pembayaran Anda. Mereka akan memandu Anda melalui proses penyiapan, termasuk verifikasi akun dan pemeriksaan kepatuhan. Setelah Anda menyelesaikan proses onboarding, Anda dapat mengirim dan menerima transfer ACH dengan percaya diri.
Transfer ACH menawarkan cara yang andal untuk memindahkan uang antar rekening. Dengan memahami cara kerja pembayaran ACH dan peran masing-masing pihak, Anda dapat mengambil keputusan yang lebih baik untuk keuangan pribadi atau bisnis Anda.
Jenis Transaksi ACH
Transaksi ACH terdiri dari dua jenis utama: kredit dan debit. Setiap jenis memiliki tujuan yang berbeda dalam sistem pembayaran. Memahami cara kerjanya membantu Anda memilih metode yang tepat sesuai kebutuhan Anda.
Kredit ACH
ACH credit memungkinkan Anda mengirim uang dari rekening Anda ke rekening orang lain. Anda yang memulai transfernya, sehingga Anda mengontrol kapan dana keluar dari rekening Anda. Proses ini sering disebut pembayaran "push". Anda menggunakan ACH credit untuk payroll setoran langsung, pembayaran vendor, dan pengembalian dana. Ketika pemberi kerja Anda mengirim gaji Anda melalui setoran langsung, mereka menggunakan ACH credit. Banyak bisnis menggunakan ACH credit untuk membayar pemasok atau menerbitkan pengembalian dana kepada pelanggan.
Penggunaan umum untuk ACH credit meliputi:
- Payroll setoran langsung untuk karyawan
- Pembayaran vendor dan pemasok
- Pembayaran tagihan yang Anda mulai, seperti hipotek atau kartu kredit
- Manfaat pemerintah seperti Social Security atau pengangguran
- Pengembalian dana dan pembayaran yang diinisiasi pelanggan
Anda mendapat keuntungan dari ACH credit karena Anda yang menentukan kapan uang dikirim. Ini memberi Anda kendali lebih atas setoran dan pembayaran Anda.
ACH Debit
ACH debit memungkinkan sebuah bisnis atau organisasi menarik uang dari rekening Anda. Anda memberikan izin untuk hal ini terjadi, biasanya dengan menandatangani formulir otorisasi ACH debit. Proses ini dikenal sebagai pembayaran "pull". ACH debit sangat cocok untuk pengeluaran berulang, seperti langganan, cicilan pinjaman, atau tagihan utilitas. Saat Anda mengatur pembayaran tagihan otomatis, perusahaan menggunakan ACH debit untuk menarik dananya.
Penggunaan umum ACH debit meliputi:
- Pembayaran berulang untuk utilitas, langganan, atau keanggotaan gym
- Pembayaran online yang Anda izinkan untuk eCommerce
- Pembayaran cicilan atau langganan yang dipungut oleh bisnis
- Debit yang diotorisasi melalui telepon atau internet
- Penagihan ulang cek yang ditolak
Anda harus mempercayai bisnis tersebut untuk menarik jumlah yang benar. Debit ACH membantu Anda menghindari pembayaran yang terlewat, tetapi Anda memiliki kontrol yang lebih kecil atas waktunya.
Berikut adalah tabel yang menunjukkan perbedaan utama antara kredit ACH dan debit ACH:
| Aspek | ACH Credit | ACH Debit |
|---|---|---|
| Inisiasi | Diinisiasi oleh pembayar (pengirim) | Diinisiasi oleh penerima (penerima) |
| Proses | Pembayar 'mendorong' dana ke penerima | Penerima 'menarik' dana dari pembayar |
| Otorisasi | Pembayar mengotorisasi transfer (biasanya melalui formulir otorisasi ACH credit) | Penerima memperoleh otorisasi eksplisit dari pembayar (sering kali berupa formulir otorisasi ACH debit yang ditandatangani) |
| Kontrol & Keamanan | Kontrol lebih besar bagi pembayar; pembayar yang menginisiasi dan mengotorisasi transaksi | Memerlukan persetujuan pembayar; kontrol lebih sedikit atas waktu karena penerima yang menginisiasi penarikan |
Setoran langsung ACH dan pembayaran langsung ACH sama-sama menggunakan jenis transaksi ini. Setoran langsung, seperti gaji dan tunjangan pemerintah, menggunakan kredit ACH. Pembayaran langsung, seperti pembayaran tagihan dan langganan, menggunakan debit ACH. Anda dapat menggunakan setoran langsung ACH maupun pembayaran langsung ACH untuk mengelola keuangan Anda dan memudahkan setoran atau pembayaran.
Waktu dan Biaya Transfer ACH
Waktu Pemrosesan
Saat Anda mengirim atau menerima transfer ACH, Anda ingin tahu berapa lama waktu yang dibutuhkan agar uang berpindah. Sebagian besar transfer ACH diselesaikan dalam satu hingga tiga hari kerja. Waktunya bergantung pada jenis transfer ACH yang Anda pilih dan kapan Anda mengirimkan pembayaran Anda. Anda dapat melihat pilihan utama di tabel berikut:
| Jenis Transfer ACH | Waktu Batas (PT) | Waktu Pemrosesan | Jangka Waktu Penyelesaian | Batas Transaksi |
|---|---|---|---|---|
| ACH Standar | 2:00 PM, 5:00 PM | Pemrosesan batch selama hari tersebut | 1-3 hari kerja | Hingga $99.999.999,99 |
| ACH Hari yang Sama | 9:00 AM, 12:00 PM | Dipercepat, diproses pada hari yang sama | Hari kerja yang sama | Hingga $1.000.000 |
Anda juga dapat menggunakan ACH hari berikutnya untuk beberapa transfer debit. Jika Anda mengirimkan sebelum pukul 16.00, dana akan tiba pada hari kerja berikutnya. Transfer ACH hari yang sama membantu saat Anda perlu memindahkan uang dengan cepat, tetapi Anda harus memenuhi batas waktu pengiriman. Kredit ACH standar, seperti penggajian, sering kali masuk ke rekening secepatnya pada hari kerja berikutnya.
Beberapa faktor memengaruhi seberapa cepat transfer ACH Anda diselesaikan:
- Bank cutoff times menentukan kapan pembayaran Anda masuk ke dalam sistem.
- Transfer ACH diproses secara berkelompok (batch). Melewatkan jendela batch dapat menunda transfer Anda hingga tiga hari.
- Transfer ACH tidak diproses pada akhir pekan atau hari libur bank di Amerika Serikat.
- Kesalahan dalam detail pembayaran dapat menyebabkan penundaan atau penolakan.
- Mengirimkan transfer lebih awal di pagi hari meningkatkan peluang Anda untuk penyelesaian yang lebih cepat.
Biaya dan Pengeluaran
Anda mungkin bertanya-tanya berapa biaya transfer ACH. Untuk sebagian besar konsumen, transfer ACH gratis atau hanya dikenakan biaya yang sangat rendah. Banyak bank tidak mengenakan biaya kepada Anda untuk mengirim atau menerima transfer ini. Beberapa bahkan menawarkan diskon untuk menggunakan ACH.
Bisnis biasanya membayar antara $0,20 hingga $1,50 per transfer ACH. Rata-rata biaya adalah sekitar $0,40 per transaksi. Jika pembayaran gagal atau dikembalikan, Anda mungkin melihat biaya pengembalian sebesar $2 hingga $5. Transfer ACH pada hari yang sama biayanya lebih mahal, dengan biaya dari $1 hingga $10 per transfer. Beberapa bank mengenakan biaya penyiapan (hingga $50) atau biaya bulanan (dari $5 hingga $35), tetapi ini bergantung pada penyedia Anda dan jumlah transfer yang Anda lakukan.
Transfer ACH jauh lebih murah daripada transfer wire, yang dapat menelan biaya $15 hingga $35 untuk setiap pembayaran. Pembayaran kartu kredit juga memiliki biaya yang lebih tinggi, seringkali 2,5% hingga 3,2% dari jumlahnya. Untuk pembayaran sebesar $5.000, transfer ACH mungkin berbiaya $37,50, sedangkan pembayaran kartu kredit bisa mencapai hampir $150. Hal ini menjadikan transfer ACH pilihan cerdas untuk pembayaran rutin atau bernilai tinggi.
Catatan: Transfer ACH menawarkan cara yang hemat biaya untuk memindahkan uang, terutama bagi bisnis yang menangani banyak pembayaran setiap bulannya.
ACH vs Metode Pembayaran Lainnya
Transfer Wire
Anda mungkin bertanya-tanya bagaimana perbandingan ACH dengan transfer kawat (wire transfer). Transfer kawat memindahkan uang dengan cepat, sering kali dalam hari yang sama di Amerika Serikat atau dalam beberapa hari untuk pembayaran internasional. Biayanya lebih mahal, dengan biaya berkisar antara $25 hingga $50 per transaksi. Sebaliknya, transfer ACH diproses secara massal dan biasanya membutuhkan waktu satu hingga dua hari kerja, meskipun tersedia opsi hari yang sama. ACH adalah cara yang aman untuk memindahkan uang untuk pembayaran rutin seperti penggajian atau tagihan. Transfer kawat paling cocok untuk pembayaran besar, mendesak, atau sekali saja seperti transaksi properti atau mengirim uang ke luar negeri. Pembayaran ACH dapat dibatalkan jika terjadi kesalahan, tetapi transfer kawat biasanya bersifat final setelah dikirim.
| Fitur | Pembayaran ACH | Transfer Wire |
|---|---|---|
| Kecepatan | 1-2 hari kerja (mungkin hari yang sama) | Hari yang sama (AS), 1-5 hari (internasional) |
| Biaya | Rendah (sering kali di bawah $3) | Tinggi ($25-$50 per transfer) |
| Kasus Penggunaan | Penggajian, tagihan, pembayaran berulang | Pembayaran besar, mendesak, atau internasional |
| Keamanan | Dapat dibatalkan jika diperlukan | Biasanya tidak dapat dibatalkan |
| Ketersediaan | Berbasis di AS, hanya USD | Global, mendukung banyak mata uang |
Cek dan EFT
Pembayaran ACH menawarkan keamanan yang lebih baik daripada cek. Cek bisa hilang, dicuri, atau dipalsukan. ACH adalah transfer uang elektronik, sehingga Anda tidak perlu menangani kertas atau mengunjungi bank. Anda dapat menjadwalkan pembayaran berulang, sehingga memudahkan pembayaran tagihan atau gaji karyawan. Dibandingkan dengan transfer uang elektronik lainnya, ACH lebih lambat tetapi biayanya lebih murah. Beberapa transfer uang elektronik, seperti pembayaran dengan kartu debit atau kredit, terjadi secara instan tetapi memiliki biaya yang lebih tinggi. ACH adalah cara yang aman untuk memindahkan uang untuk pembayaran dalam jumlah besar atau terjadwal.
| Fitur | Pembayaran ACH | EFT Lainnya | Cek |
|---|---|---|---|
| Keamanan | Tinggi, diatur | Bervariasi, sering terenkripsi | Rendah, risiko pencurian |
| Kemudahan | Elektronik, berulang | Instan, banyak pilihan | Manual, lambat |
| Kecepatan | 1-3 hari | Instan hingga hari yang sama | Beberapa hari |
| Biaya | Rendah | Lebih tinggi | Biaya cetak, pos |
| Kasus Penggunaan | Penggajian, tagihan | Peer-to-peer, POS, global | Pribadi, bisnis yang jarang |
Keamanan dan Pencegahan Penipuan
Pembayaran ACH menggunakan langkah-langkah keamanan yang kuat. Bank menggunakan autentikasi multi-faktor untuk memverifikasi identitas Anda. Mereka mengenkripsi data Anda selama proses transfer dan saat data disimpan. Bank memantau akun untuk aktivitas yang tidak biasa dan melatih staf untuk mengenali penipuan. Portal yang aman dan protokol transfer berkas melindungi informasi Anda. Bank juga memeriksa detail transaksi dan memblokir transfer yang mencurigakan. ACH mengikuti aturan ketat yang ditetapkan oleh Nacha dan hukum federal. Langkah-langkah ini menjadikan ACH sebagai cara yang aman untuk memindahkan uang.
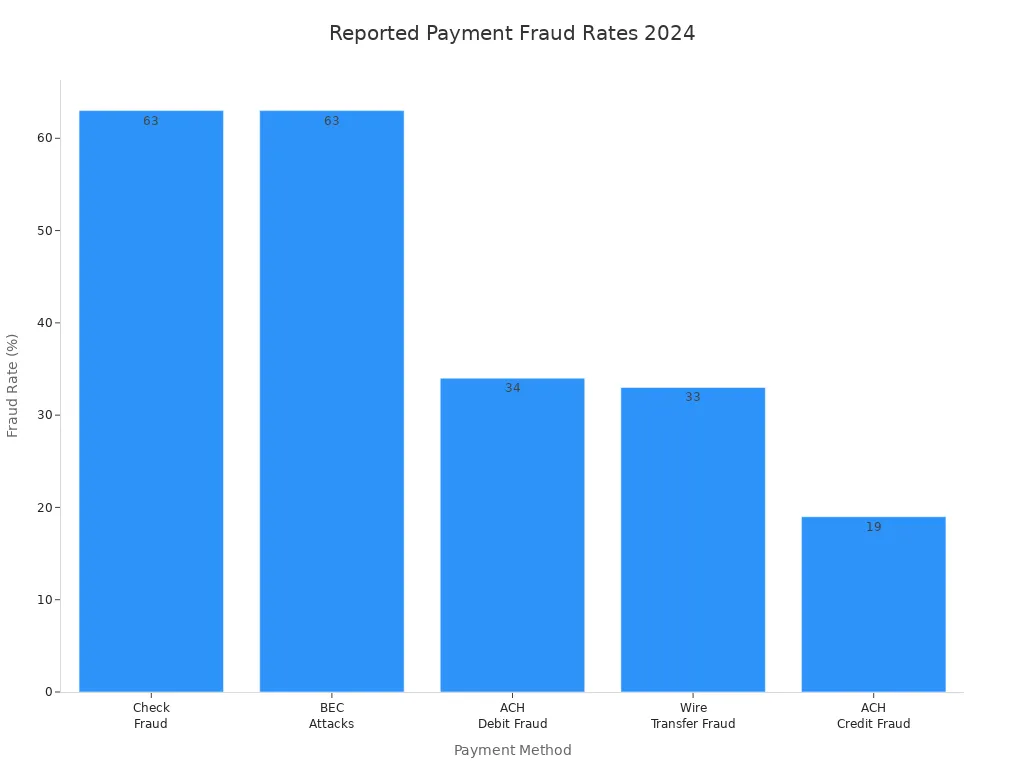
Penipuan debit ACH memengaruhi sekitar 34% organisasi, sedangkan penipuan cek bahkan lebih tinggi yaitu 63%. Penipuan transfer wire juga umum terjadi, terutama dalam penipuan email bisnis. Penipuan kredit ACH lebih rendah tetapi tetap menjadi sasaran penipu. Fitur keamanan ACH membantu mengurangi risiko ini.
Kelebihan dan Kekurangan
Pembayaran ACH memiliki banyak kelebihan:
| Keunggulan | Penjelasan |
|---|---|
| Biaya Lebih Rendah | Biayanya jauh lebih kecil daripada cek atau kartu kredit |
| Keamanan | Enkripsi dan aturan melindungi uang Anda |
| Kenyamanan | Mudah diatur, mendukung pembayaran berulang |
| Penghematan Waktu | Tidak perlu menulis atau mengirim cek |
| Ramah Lingkungan | Mengurangi penggunaan kertas dan jejak karbon |
Anda juga perlu mengetahui kekurangannya:
- Transfer ACH dapat memerlukan 1-3 hari untuk diselesaikan, yang dapat menunda pembayaran.
- Bank dapat membatasi jumlah uang yang dapat Anda kirim setiap hari.
- Penanganan sengketa lebih kompleks dibandingkan dengan kartu kredit.
- ACH sebagian besar digunakan untuk pembayaran di AS dan tidak mendukung banyak transfer internasional.
- Risiko penipuan ada, seperti phishing atau pengambilalihan akun, tetapi keamanan yang kuat membantu menguranginya.
ACH tetap menjadi cara yang aman untuk memindahkan uang untuk pembayaran rutin, massal, atau terjadwal. Untuk kebutuhan mendesak atau internasional, Anda mungkin lebih memilih transfer uang elektronik lainnya.
Anda kini mengetahui bahwa pembayaran ACH memindahkan uang antar rekening bank untuk hal-hal seperti pembayaran tagihan dan penggajian.
- ACH menawarkan biaya rendah (sekitar $0,29 per transaksi), keamanan yang kuat, dan bekerja dengan baik untuk pembayaran berulang seperti setoran langsung.
- Sebagian besar transfer selesai dalam satu hingga tiga hari kerja, tetapi opsi pada hari yang sama tersedia untuk kebutuhan mendesak.
- Kekurangannya meliputi kecepatan yang lebih lambat daripada transfer wire, batasan pada pembayaran dalam jumlah besar, dan penundaan yang jarang terjadi akibat kesalahan.
| Keuntungan | Kekurangan |
|---|---|
| Biaya rendah | Lebih lambat dari kabel |
| Proses aman | Penggunaan global terbatas |
| Mudah untuk tagihan | Batas jumlah |
Pada tahun 2025, Anda akan melihat pembayaran yang lebih cepat, perlindungan yang lebih baik terhadap penipuan, dan lebih banyak opsi waktu nyata. Tinjau kebutuhan pembayaran Anda untuk memutuskan apakah ACH cocok dengan rutinitas Anda.
FAQ
Informasi apa saja yang Anda butuhkan untuk mengirim pembayaran ACH?
Anda membutuhkan nama penerima, nama bank, nomor routing, dan nomor rekening. Selalu periksa kembali detail-detail ini sebelum Anda mengirim uang. Bank atau penyedia pembayaran Anda juga dapat meminta otorisasi dari Anda.
Dapatkah Anda membatalkan transfer ACH setelah mengirimkannya?
Anda dapat membatalkan transfer ACH jika bertindak dengan cepat. Hubungi bank atau penyedia pembayaran Anda sebelum pembayaran diproses. Setelah dana tersebut settles, Anda tidak dapat membatalkan transfernya.
Apakah pembayaran ACH tersedia untuk transfer internasional?
Pembayaran ACH hanya berlaku di dalam Amerika Serikat. Untuk transfer internasional, Anda dapat menggunakan wire transfer atau layanan seperti SWIFT. Beberapa bank di Hong Kong menawarkan wire transfer internasional dalam USD.
Seberapa aman pembayaran ACH dibandingkan dengan cek?
Pembayaran ACH menggunakan enkripsi dan aturan yang ketat untuk melindungi uang Anda. Bank memantau penipuan dan kesalahan. Cek dapat hilang atau dicuri, sehingga ACH menawarkan cara yang lebih aman untuk memindahkan dana.
Meskipun ACH tetap menjadi pilihan yang aman dan berbiaya rendah untuk pembayaran domestik di AS, sistem ini memang tidak dirancang untuk ekonomi global saat ini. Jika Anda perlu mengirim atau menerima uang lintas negara, menunggu 1–3 hari kerja dan menghadapi keterbatasan regional dapat memperlambat Anda.
Itulah sebabnya semakin banyak profesional dan bisnis memilih BiyaPay. Dengan kurs mata uang real-time, cakupan global di sebagian besar negara dan wilayah, serta biaya transfer serendah 0,5%, BiyaPay membuat pembayaran internasional lebih cepat, lebih mudah, dan jauh lebih terjangkau dibandingkan transfer wire atau pembayaran kartu. Yang terbaik dari semuanya, sebagian besar transaksi tiba di hari yang sama.
Tingkatkan dari ACH ke solusi pembayaran yang benar-benar global. Mulailah dengan BiyaPay hari ini.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam