
Membuat pembayaran ACH dijelaskan dalam langkah-langkah mudah




Sumber Gambar: unsplash
Anda dapat melakukan pembayaran ACH dengan mudah dengan masuk ke perbankan online atau aplikasi seluler Anda. Pertama, pilih opsi untuk mengirim uang atau membayar tagihan. Selanjutnya, masukkan nomor rekening dan nomor routing bank penerima. Pilih jenis pembayaran dan jumlahnya, lalu tinjau detailnya. Konfirmasi untuk menyelesaikan prosesnya. Banyak orang menggunakan metode pembayaran ACH untuk transaksi besar. Pada tahun 2018, pembayaran ACH mencakup lebih dari 66% dari total nilai semua pembayaran nontunai di Amerika Serikat. Anda hanya membutuhkan beberapa detail untuk memulai, dan setiap langkahnya sederhana.
Poin Penting
- Pembayaran ACH memungkinkan Anda mengirim uang dengan aman dan terjangkau menggunakan aplikasi perbankan online atau seluler Anda.
- Ada dua jenis: debit ACH menarik uang dari rekening Anda, dan kredit ACH mengirimkan uang ke orang lain.
- Anda memerlukan nama penerima, nomor rekening bank, dan nomor routing untuk melakukan pembayaran ACH.
- Transfer ACH biasanya memakan waktu 1 hingga 3 hari kerja dan biayanya lebih murah daripada transfer wire atau kartu kredit.
- Selalu periksa kembali detail pembayaran dan simpan catatan untuk menghindari kesalahan dan melindungi uang Anda.
Apa itu Pembayaran ACH?
Dasar-Dasar Pembayaran ACH
Anda mungkin bertanya-tanya apa itu pembayaran ACH dan mengapa begitu banyak orang dan bisnis menggunakannya. Menurut National Automated Clearing House Association (NACHA), pembayaran ACH adalah transaksi keuangan elektronik yang bergerak melalui Jaringan ACH. Jaringan ini menghubungkan semua rekening bank dan kredit union di AS. Jaringan ini memproses transaksi seperti ach direct deposit untuk gaji, pembayaran tagihan, dan transfer antar bisnis. Jaringan ACH dikenal karena keamanannya, efisiensinya, dan kemampuannya menangani pembayaran kredit maupun debit. Anda dapat mempercayai sistem ini untuk mengirimkan dana secara akurat dan tepat waktu.
Pembayaran ACH menonjol dibandingkan metode pembayaran elektronik lainnya karena beberapa alasan:
- Pembayaran ACH diproses secara batch, bukan satu per satu.
- Pembayaran biasanya diselesaikan dalam 1 hingga 3 hari kerja, tetapi Anda dapat memilih opsi hari yang sama dengan biaya yang lebih tinggi.
- Pembayaran ACH lebih murah daripada transfer wire atau pembayaran kartu.
- Anda dapat menggunakan ACH untuk transaksi berulang, seperti langganan atau ach direct deposit.
- NACHA mengatur pembayaran ACH, yang berarti Anda mendapatkan keamanan dan perlindungan penipuan tambahan.
Berikut adalah tabel untuk membantu Anda membandingkan pembayaran ACH dengan jenis transfer dana elektronik (EFT) lainnya:
| Fitur | Pembayaran ACH | Jenis EFT Lainnya |
|---|---|---|
| Metode Pemrosesan | Pemrosesan secara batch | Metode pemrosesan individual atau bervariasi |
| Kecepatan Penyelesaian | 1-3 hari kerja; tersedia penyelesaian di hari yang sama | Menit hingga jam; beberapa opsi real-time |
| Biaya | Biaya lebih rendah; sedikit atau tanpa biaya | Biaya lebih tinggi; $15 hingga $50+ |
| Jangkauan Geografis | Berbasis di AS; jangkauan internasional terbatas | Domestik dan internasional |
| Kapasitas Volume | Cocok untuk transaksi bervolume tinggi | Cocok untuk transaksi bernilai tinggi atau volume bervariasi |
Cara Kerja Pembayaran ACH
Ketika Anda melakukan pembayaran ACH, Anda memulai dengan memberikan instruksi pembayaran kepada bank Anda. Bank Anda, yang disebut Originating Depository Financial Institution (ODFI), mengumpulkan pembayaran Anda bersama pembayaran lainnya dan mengirimkannya sebagai satu batch ke ACH Operator, seperti Federal Reserve atau The Clearing House. ACH Operator mengurutkan pembayaran-pembayaran ini dan mengirimkan masing-masing ke Receiving Depository Financial Institution (RDFI) yang tepat, yaitu bank penerima. RDFI kemudian memasukkan uang tersebut ke rekening penerima.
Langkah-langkahnya tampak seperti ini:
- Anda atau sebuah bisnis (Pengirim/Originator) memulai pembayaran ach dengan mengirimkan instruksi ke bank.
- Bank (ODFI) mengelompokkan pembayaran dan mengirimkannya ke Operator ACH.
- Operator ACH mengurutkan dan mengarahkan setiap pembayaran ke bank penerima yang tepat (RDFI).
- Bank penerima menambahkan dana ke rekening penerima.
- Penyelesaian biasanya terjadi dalam satu sampai dua hari kerja, tergantung pada jenis pembayaran.
Anda dapat menggunakan pembayaran ach untuk berbagai hal, seperti penggajian, pembayaran tagihan otomatis, dan transaksi bisnis. Sistem automated clearing house membuat pembayaran-pembayaran ini aman, andal, dan mudah digunakan.
Jenis-Jenis Pembayaran ACH
Debit vs. Kredit ACH
Anda akan menemukan dua jenis utama pembayaran ach: ach debit payment dan ach credit payment. Setiap jenis memindahkan uang ke arah yang berbeda. Tabel di bawah menunjukkan cara kerjanya:
| Jenis Pembayaran ACH | Arah Transaksi | Deskripsi |
|---|---|---|
| ACH Debit Transfer | Menarik uang dari rekening lain ke rekening Anda sendiri | Penerima memulai transaksi dengan izin Anda. Metode ini cocok untuk pembayaran berulang. Dana berpindah dari rekening Anda ke penerima. |
| ACH Credit Transfer | Mengirim uang dari rekening Anda ke rekening penerima | Anda memulai transaksi. Metode ini umum digunakan untuk setoran gaji atau mengirim uang kepada orang lain. Dana berpindah dari rekening Anda ke penerima. |
Ketika Anda menggunakan pembayaran ach debit, Anda mengizinkan perusahaan atau seseorang menarik uang dari akun Anda. Metode ini populer untuk tagihan, langganan, dan pembayaran rutin lainnya. Di sisi lain, pembayaran ach credit memungkinkan Anda mengirim uang kepada orang lain. Anda yang mengendalikan kapan pembayaran keluar dari akun Anda.
Kapan Menggunakan Masing-Masing
Anda mungkin bertanya-tanya jenis pembayaran ach yang mana yang sesuai dengan kebutuhan Anda. Berikut beberapa tips untuk membantu Anda memutuskan:
- Gunakan pembayaran ach credit ketika Anda ingin mengontrol waktu pembayaran Anda. Metode ini cocok untuk penggajian, pembayaran vendor, atau mengirim uang kepada teman dan keluarga.
- Pilih pembayaran ach credit jika Anda menginginkan keamanan ekstra. Anda tidak perlu membagikan detail bank Anda kepada penerima.
- Pilih pembayaran ach debit untuk tagihan berulang, seperti utilitas, asuransi, atau keanggotaan. Penerima akan menarik dana sesuai jadwal yang ditetapkan, sehingga Anda tidak akan pernah melewatkan pembayaran.
- Perusahaan sering menggunakan pembayaran ach debit untuk arus kas yang stabil dan mengurangi pekerjaan administrasi. Metode ini membantu mereka menagih pembayaran tepat waktu.
- Ingat, pembayaran ach debit memberikan kendali kepada penerima atas kapan uang keluar dari akun Anda. Anda harus mempercayai penerima dengan informasi bank Anda.
Tips: Selalu periksa laporan bank Anda setelah menyiapkan pembayaran ach. Kebiasaan ini membantu Anda menemukan kesalahan atau transaksi yang tidak sah dengan cepat.
Anda dapat menggunakan pembayaran ach untuk berbagai keperluan. Kedua jenis pembayaran ini menawarkan kecepatan, keamanan, dan biaya yang lebih rendah dibandingkan dengan cek atau transfer kawat. Pilihlah metode yang sesuai dengan kebutuhan pembayaran dan tingkat kenyamanan Anda.
Informasi yang Diperlukan untuk Pembayaran ACH
Sumber Gambar: pexels
Detail Bank dan Penerima
Untuk melakukan pembayaran ACH, Anda perlu mengumpulkan beberapa informasi penting. Anda harus mengetahui nama lengkap penerima dan nomor rekening bank mereka. Nomor rekening bank memberi tahu bank ke mana uang harus dikirim. Anda juga memerlukan nomor routing ABA penerima. Nomor ini membantu bank berkomunikasi dan memproses pembayaran dengan aman. Kadang-kadang, Anda mungkin memerlukan alamat penerima atau alamat bank mereka. Banyak bank meminta cek kosong untuk memverifikasi detail rekening bank.
Berikut adalah daftar periksa singkat tentang apa saja yang Anda perlukan:
- Nama lengkap penerima
- Nomor rekening bank penerima
- Nomor routing ABA penerima
- Alamat penerima (kadang-kadang)
- Alamat bank penerima (kadang-kadang)
Jika Anda melakukan pembayaran bisnis, Anda mungkin memerlukan detail tambahan. Ini dapat mencakup nama perusahaan, kode transaksi, dan nomor identifikasi unik untuk setiap pembayaran. Bank menggunakan detail ini untuk memastikan pembayaran ACH masuk ke rekening bank yang tepat.
Batas transfer ACH dapat berubah tergantung pada bank dan jenis rekening Anda. Beberapa bank menetapkan batas $1.000 untuk rekening pribadi, sementara yang lain mengizinkan hingga $25.000 per hari untuk rekening premium. Bagan di bawah ini menunjukkan bagaimana batas tersebut dapat berbeda:
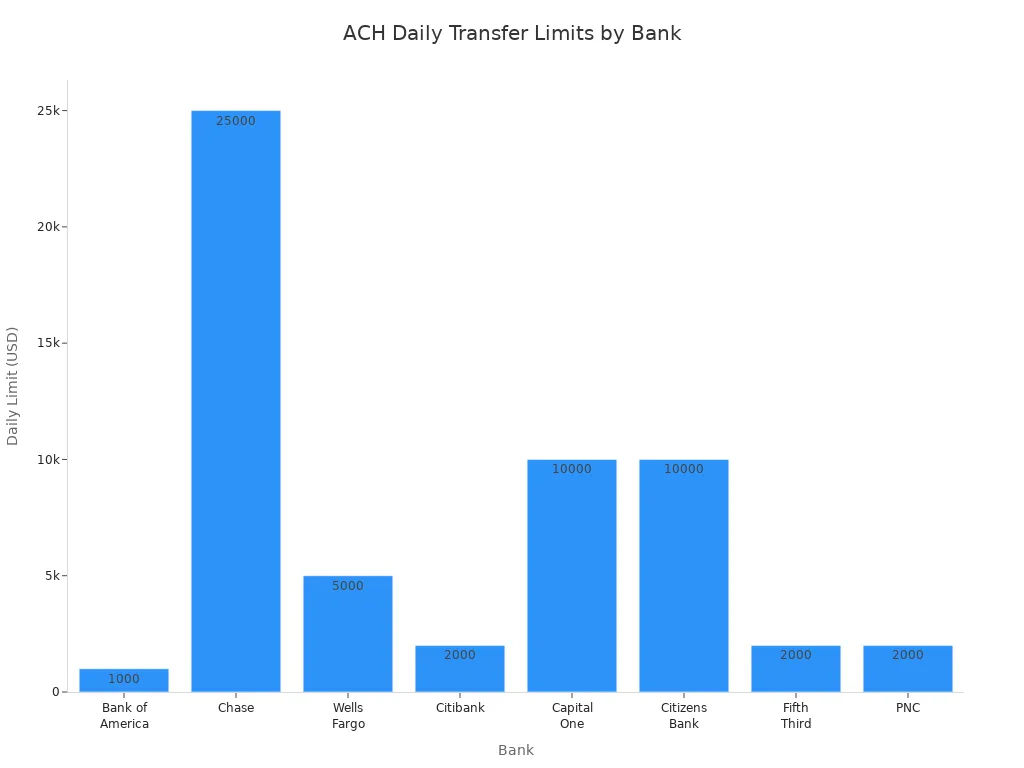
Anda terkadang dapat meningkatkan batas Anda dengan menambahkan fitur keamanan ke rekening bank Anda, seperti kode sandi sekali pakai.
Persyaratan Otorisasi
Sebelum Anda mengirim pembayaran ACH, Anda harus memberikan izin. Langkah ini disebut otorisasi. Aturan federal menyatakan Anda harus menyetujui secara jelas untuk mengizinkan uang berpindah dari rekening bank Anda. Jika Anda menandatangani sebuah formulir, bank dapat memeriksa tanda tangan Anda untuk memastikan bahwa tanda tangan tersebut valid. Consumer Financial Protection Bureau menyatakan bahwa dokumen pinjaman Anda harus menjelaskan cara menghentikan atau membatalkan otorisasi ACH.
Anda harus memverifikasi identitas Anda saat menyiapkan pembayaran ACH. Bank memeriksa informasi Anda untuk menjaga keamanan rekening bank Anda. Jika Anda ingin menghentikan pembayaran berulang, Anda dapat menghubungi bank Anda atau perusahaan yang menerima uang tersebut. Hukum federal melindungi Anda dari paksaan untuk menggunakan pembayaran ACH untuk pinjaman. Anda selalu memiliki pilihan.
Catatan: Selalu tinjau pernyataan rekening bank Anda setelah menyiapkan pembayaran ACH. Kebiasaan ini membantu Anda menemukan kesalahan atau pembayaran yang tidak sah dengan cepat.
Cara Melakukan Pembayaran ACH
Sumber Gambar: unsplash
Langkah Perbankan Online dan Seluler
Anda dapat melakukan transfer ACH menggunakan platform online bank Anda atau aplikasi seluler. Sebagian besar bank di Amerika Serikat dan Hong Kong menawarkan layanan ini. Prosesnya sederhana dan aman. Anda hanya memerlukan beberapa detail untuk memulai. Berikut adalah panduan langkah demi langkah untuk membantu Anda menyelesaikan transfer ACH:
- Masuk ke akun perbankan online Anda atau buka aplikasi seluler bank Anda.
- Temukan bagian untuk transfer, pembayaran, atau pembayaran tagihan.
- Pilih opsi untuk melakukan transfer ACH atau pembayaran langsung ACH.
- Masukkan nomor rekening bank dan nomor routing penerima. Beberapa bank mungkin meminta nama dan alamat penerima.
- Pilih jenis pembayaran. Anda dapat memilih antara pembayaran sekali saja atau pembayaran langsung ACH berulang.
- Masukkan jumlah yang ingin Anda kirim.
- Tinjau semua detailnya. Periksa kembali informasi penerima dan jumlah pembayaran.
- Konfirmasikan pembayaran ACH. Bank Anda akan memproses transaksi tersebut.
Aplikasi mobile banking membuat pembayaran ACH menjadi lebih mudah. Anda dapat memotret faktur atau menggunakan ponsel Anda untuk memasukkan detail pembayaran. Aplikasi akan memandu Anda melalui setiap langkah. Anda juga dapat menyiapkan notifikasi untuk melacak status transfer ACH Anda.
Tips: Selalu perbarui aplikasi perbankan Anda. Ini membantu melindungi informasi Anda dan memastikan Anda memiliki fitur terbaru untuk pembayaran ACH.
Beberapa bank juga mengizinkan Anda melakukan transfer ACH melalui telepon. Anda dapat menelepon layanan pelanggan bank Anda dan memberikan detail yang diperlukan. Perwakilan bank akan membantu Anda menyelesaikan pembayaran ACH.
Menjadwalkan dan Mengonfirmasi Pembayaran
Anda dapat menjadwalkan pembayaran ACH di muka. Fitur ini membantu Anda membayar tagihan tepat waktu dan menghindari denda keterlambatan. Saat Anda menyiapkan transfer ACH, cari opsi untuk memilih tanggal di masa mendatang. Banyak bank memungkinkan Anda menyiapkan pembayaran berulang untuk tagihan rutin, seperti sewa atau utilitas.
- Siapkan transfer ACH satu kali atau berulang dengan memilih tanggal pembayaran.
- Gunakan kalender online bank Anda untuk memilih hari terbaik untuk pembayaran Anda.
- Otomatisasi pembayaran Anda untuk menghemat waktu dan mengurangi risiko melewatkan tanggal jatuh tempo.
Setelah Anda menjadwalkan pembayaran ACH, Anda harus memastikan bahwa transaksi berhasil. Sebagian besar bank mengirimkan email konfirmasi atau notifikasi. Anda juga dapat memeriksa riwayat transaksi Anda di akun perbankan online atau aplikasi seluler Anda. Bandingkan catatan transfer ACH Anda dengan rekening koran bank Anda untuk memastikan setiap pembayaran telah diproses.
- Pantau pembayaran ACH Anda menggunakan alat pelacakan waktu nyata dari bank Anda.
- Simpan catatan setiap transfer ACH untuk arsip Anda.
- Jika Anda menemukan kesalahan atau pembayaran yang hilang, segera hubungi bank Anda.
Catatan: Meninjau riwayat transfer ACH Anda secara berkala membantu Anda menemukan kesalahan dan mencegah penipuan.
Pembayaran ACH untuk Bisnis
Bisnis sering menggunakan pembayaran ACH untuk membayar vendor, pemasok, atau karyawan. Proses ini memiliki beberapa langkah tambahan untuk memastikan keamanan dan akurasi. Berikut adalah cara Anda dapat menyiapkan pembayaran ACH untuk bisnis Anda:
- Pilih pemroses pembayaran ACH. Bandingkan biaya dan fitur dari berbagai bank atau operator pembayaran.
- Lengkapi dokumen yang diperlukan. Bank Anda akan menjelaskan cara kerja pembayaran ACH dan apa yang perlu Anda lakukan.
- Kumpulkan dan verifikasi informasi rekening bank vendor atau karyawan Anda. Anda memerlukan nomor rekening, nomor routing, nama bank, jenis rekening, dan nama pemilik rekening.
- Dapatkan formulir otorisasi ACH yang telah ditandatangani dari setiap vendor atau karyawan. Ini dapat dilakukan secara elektronik.
- Siapkan layanan transfer ACH Anda dengan bank Anda. Anda mungkin perlu menandatangani perjanjian dan mempelajari batasan serta biaya.
- Buat templat pembayaran dan alur kerja persetujuan. Ini membantu Anda mengelola pembayaran ACH berulang dan menjaga proses Anda tetap aman.
- Masuk ke portal ACH bank Anda. Masukkan atau pilih detail pembayaran, jadwalkan pembayaran, dan kirimkan transaksi.
- Pantau dan rekonsiliasi pembayaran ACH Anda. Konfirmasikan bahwa setiap pembayaran telah dibersihkan dan catat di sistem akuntansi Anda.
Jika Anda menggunakan sistem manajemen faktur, Anda dapat mengunggah faktur melalui email, drag and drop, atau mengambil gambar dengan aplikasi seluler Anda. Periksa apakah vendor Anda telah diatur untuk pembayaran ACH. Jika belum, undang mereka untuk bergabung dengan jaringan pembayaran Anda. Tinjau dan setujui setiap faktur sebelum melakukan transfer ACH. Setelah disetujui, bayar faktur tersebut dengan satu klik.
Tips: Perbarui kontrak vendor Anda untuk menyertakan jadwal pembayaran ACH dan detail otorisasi. Ini memastikan semua pihak sepakat mengenai waktu dan ketentuan pembayaran.
ACH payments membantu bisnis menghemat waktu dan mengurangi pekerjaan administrasi. Anda dapat mengotomatiskan penggajian, membayar vendor, dan menyimpan catatan yang akurat. Selalu ikuti panduan keamanan bank Anda untuk melindungi bisnis dan mitra Anda.
Waktu dan Biaya Transfer ACH
Waktu Pemrosesan
Ketika Anda memulai transfer ach, Anda ingin tahu berapa lama waktu yang dibutuhkan agar uang mencapai akun lainnya. Sebagian besar transfer ach di Amerika Serikat membutuhkan waktu sekitar tiga hari kerja untuk diselesaikan. Proses ini dimulai ketika Anda mengajukan permintaan pembayaran ke bank Anda. Pada hari pertama, bank Anda mendebit akun Anda dan mengirim berkas transfer ach ke jaringan. Keesokan harinya, bank penerima memproses pembayaran dan mengkreditkan akun penerima. Pada hari ketiga, bank Anda mengonfirmasi transfer ach dan memberi tahu Anda.
Berikut adalah rincian sederhana dari linimasa transfer ach:
- Anda mengajukan permintaan transfer ACH (Hari ke-0).
- Bank Anda memproses dan mengirimkan transfer ACH ke jaringan (Hari ke-1).
- Bank penerima menerima dan mengkreditkan transfer ACH (Hari ke-2).
- Bank Anda mengonfirmasi transfer ACH dan mengomunikasikannya kepada Anda (Hari ke-3).
Pemrosesan hanya terjadi pada hari kerja. Jika Anda memulai transfer ACH pada akhir pekan atau hari libur, prosesnya akan memakan waktu lebih lama. Beberapa bank memiliki batas waktu pemrosesan. Jika Anda melewatkan batas waktu tersebut, transfer ACH Anda akan dimulai pada hari kerja berikutnya. Anda dapat memilih opsi yang lebih cepat seperti transfer ACH pada hari yang sama, tetapi opsi ini mungkin dikenakan biaya lebih tinggi.
Banyak faktor dapat memengaruhi seberapa cepat transfer ACH Anda selesai. Tabel di bawah menunjukkan apa saja yang dapat mempercepat atau memperlambat transfer ACH Anda:
| Faktor | Dampak pada Kecepatan Transfer ACH |
|---|---|
| Jenis Transaksi | Debit sering diproses lebih cepat daripada kredit. |
| Jam Perbankan | Transfer di luar jam perbankan menunggu hingga hari kerja berikutnya. |
| Akhir Pekan dan Hari Libur | Pemrosesan berhenti, menyebabkan keterlambatan. |
| Batas Waktu Cut-off | Melewatkan batas waktu cut-off menunda transfer ach satu hari. |
| Pemrosesan Batch | Bank memproses transfer ach secara batch, bukan secara instan. |
| Verifikasi & Keamanan | Pemeriksaan tambahan untuk transfer ach yang baru atau besar dapat menambah waktu. |
| Penahanan Manajemen Risiko | Transfer ach yang mencurigakan atau pertama kali dapat ditahan untuk ditinjau. |
| Akurasi Informasi Rekening | Detail yang salah menyebabkan keterlambatan. |
| Layanan Ekspres | Transfer ach pada hari yang sama mempercepat proses. |
| Perantara & Kepatuhan | Lebih banyak bank dan pemeriksaan dapat memperlambat transfer ach. |
Catatan: Untuk mempercepat transfer ach Anda, selalu periksa kembali detail rekening dan mulai transfer Anda pada jam perbankan.
Biaya dan Tagihan
Anda mungkin bertanya-tanya berapa biaya transfer ach. Sebagian besar bank dan pemroses pembayaran mengenakan biaya kecil untuk setiap transfer ach. Biayanya biasanya jauh lebih rendah daripada apa yang Anda bayar untuk transfer wire atau pembayaran kartu kredit. Tabel di bawah ini membandingkan biaya tipikal untuk berbagai metode pembayaran:
| Metode Pembayaran | Struktur Biaya Tipikal | Biaya Rata-rata untuk Pembayaran $1,000 | Waktu Pemrosesan |
|---|---|---|---|
| Transfer ACH | Biaya tetap $0.20–$1.50 | $0.75–$3 | 1–3 hari kerja |
| Kartu kredit | 2.5%–3.5% + $0.10–$0.30 | $25–$35 | Instan |
| Transfer bank | Biaya tetap $25–$50 | $25–$50 | Hari yang sama |
| Aplikasi pembayaran digital | 2.5%–3% untuk bisnis | $25–$30 | Instan hingga 1–3 hari |
| Cek kertas | Total biaya $3–$6+ | $3–$6+ | 5–7 hari kerja |
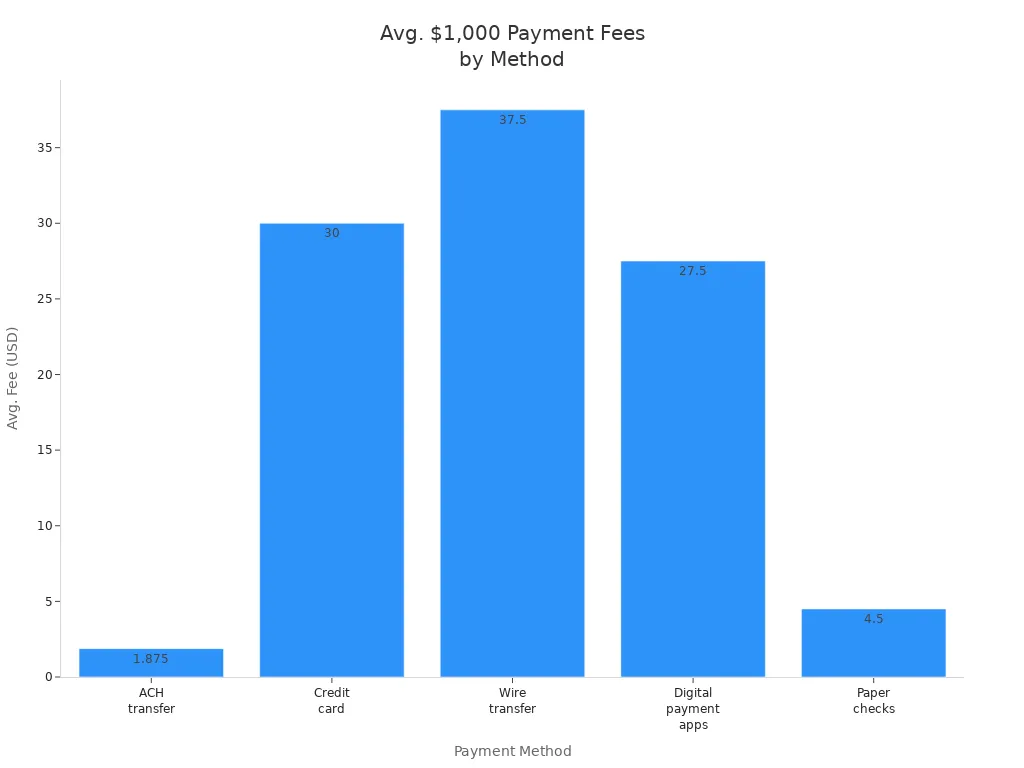
Untuk sebagian besar transfer ach, Anda membayar biaya tetap antara $0,20 dan $1,50. Beberapa bank mungkin mengenakan persentase kecil, biasanya 0,5% hingga 1,5%. Jika transfer ach Anda gagal, Anda mungkin membayar biaya pengembalian $2 hingga $5. Layanan transfer ach di hari yang sama berbiaya lebih mahal, seringkali $1 hingga $10 per transfer. Bisnis mungkin membayar biaya bulanan atau biaya batch jika mereka mengirim banyak transfer ach.
Tips: Selalu periksa jadwal biaya bank Anda sebelum memulai transfer ACH. Beberapa bank membebaskan biaya untuk rekening pribadi, tetapi bisnis mungkin membayar lebih.
Jika Anda ingin mempelajari cara melakukan transfer ACH, tanyakan kepada bank Anda untuk detail mengenai biaya dan waktu pemrosesannya. Ini membantu Anda merencanakan pembayaran dan menghindari kejutan.
Praktik Terbaik untuk Pembayaran ACH
Periksa Kembali Detail
Anda harus selalu memeriksa kembali setiap detail sebelum mengirimkan pembayaran ACH. Masukkan nama lengkap penerima, nomor rekening, dan nomor routing dengan teliti. Kesalahan kecil sekalipun dapat menunda pembayaran Anda atau menyebabkannya masuk ke orang yang salah. Bank yang memulai pembayaran Anda akan mengawasi kesalahan dan dapat membatalkan transaksi jika menemukan masalah. Untuk menghindari hal ini, ikuti langkah-langkah berikut:
- Masukkan semua informasi perbankan dengan hati-hati.
- Tinjau setiap detail sebelum mengirimkan pembayaran.
- Selesaikan langkah verifikasi tambahan yang diwajibkan oleh bank Anda.
- Periksa kembali nomor rekening dan nomor routing untuk mencegah penundaan atau dana yang salah kirim.
Meluangkan waktu beberapa detik ekstra untuk memeriksa informasi Anda dapat menghindarkan Anda dari kesalahan yang merugikan.
Catat Semua Transaksi
Anda sebaiknya menyimpan catatan yang jelas untuk setiap pembayaran ACH yang Anda lakukan. Catatan yang baik membantu Anda melacak uang Anda dan menyelesaikan masalah dengan cepat. Untuk pembayaran pribadi, simpan formulir yang telah ditandatangani atau otorisasi digital selama minimal dua tahun setelah Anda menghentikan pembayaran. Untuk pembayaran bisnis, gunakan nama yang akan dikenali oleh penerima. Periksa akun Anda setiap hari untuk menemukan pembayaran yang tidak sah atau tidak benar. Jika Anda menerima pemberitahuan untuk mengubah informasi, perbarui catatan Anda dalam enam hari kerja perbankan atau sebelum pembayaran Anda berikutnya. Latih tim Anda untuk memperhatikan tanda-tanda bahaya dan menggunakan sistem yang aman untuk menyimpan data sensitif.
Tips untuk menyimpan catatan:
- Simpan semua otorisasi dan konfirmasi.
- Rekonsiliasi akun Anda setiap hari.
- Perbarui detail pembayaran saat Anda menerima informasi baru.
- Gunakan metode aman untuk menyimpan dan membagikan data akun.
Hindari Kesalahan Umum
Banyak orang membuat kesalahan yang sama dalam pembayaran ACH. Tabel di bawah ini menunjukkan kesalahan umum dan cara Anda dapat menghindarinya:
| Kesalahan Umum Pembayaran ACH | Cara Menghindarinya |
|---|---|
| Informasi rekening bank yang salah | Selalu verifikasi dan periksa kembali detail sebelum mengirim pembayaran. |
| Dana tidak mencukupi | Pastikan Anda memiliki cukup uang di rekening Anda sebelum membayar. |
| Rekening yang ditutup atau dibekukan | Perbarui informasi rekening secara berkala dan periksa perubahan. |
| Nomor routing tidak valid | Gunakan alat validasi untuk memastikan nomor routing benar. |
| Kesalahan format file | Gunakan perangkat lunak untuk memeriksa file memenuhi standar ACH sebelum mengirim. |
Anda juga dapat melindungi diri Anda dengan menggunakan autentikasi multi-faktor, mengenkripsi data sensitif, dan mengikuti aturan keamanan bank Anda. Jika Anda melaporkan pembayaran yang tidak sah dengan cepat, hukum A.S. membatasi tanggung jawab Anda dan membantu Anda mendapatkan kembali uang Anda. Selalu tetap waspada dan ikuti praktik terbaik ini untuk menjaga pembayaran ACH Anda tetap aman dan akurat.
Anda dapat melihat bahwa pembayaran ACH menawarkan cara yang sederhana dan andal untuk memindahkan uang. Ketika Anda menggunakan ACH, Anda mendapatkan manfaat dari biaya yang lebih rendah, pemrosesan yang lebih cepat daripada cek, dan langkah-langkah keamanan yang kuat.
- Pembayaran ACH membantu Anda menghemat uang, mengurangi kesalahan, dan melindungi informasi Anda.
- Pembayaran ini banyak digunakan untuk penggajian, pembayaran tagihan, dan transaksi bisnis.
Jika Anda mengikuti langkah-langkah dalam panduan ini dan memeriksa kembali detail Anda, Anda dapat melakukan pembayaran ACH dengan percaya diri. Siapa pun dapat menggunakan ACH untuk mengelola pembayaran secara efisien dan aman.
FAQ
Apa perbedaan antara transfer ACH dan transfer wire?
Transfer ACH menggunakan pemrosesan batch dan biasanya membutuhkan waktu 1–3 hari kerja. Transfer wire menggerakkan uang lebih cepat, seringkali dalam hitungan jam, tetapi biayanya lebih mahal. Transfer ACH berbiaya sekitar $0.75–$3. Transfer wire dapat berbiaya $25–$50 per transaksi.
Apakah Anda bisa melakukan pembayaran ACH dengan bank di Hong Kong?
Banyak bank Hong Kong menawarkan layanan pembayaran ACH untuk rekening dolar AS. Anda dapat menggunakan perbankan online untuk mengatur transfer ACH. Selalu periksa situs web bank Anda untuk petunjuk spesifik dan biaya.
Apakah ada batasan jumlah yang dapat dikirim dengan ACH?
Ya, bank menetapkan batas harian dan bulanan untuk transfer ACH. Batas tersebut bergantung pada jenis rekening Anda. Misalnya, beberapa bank mengizinkan hingga $25.000 per hari. Periksa kebijakan bank Anda untuk jumlah yang tepat.
Apa yang harus Anda lakukan jika pembayaran ACH gagal?
Jika pembayaran ACH Anda gagal, periksa saldo rekening dan detail penerima Anda. Hubungi bank Anda untuk mendapatkan bantuan. Bank dapat menjelaskan alasannya dan memandu Anda untuk memperbaiki masalah tersebut. Selalu simpan catatan upaya pembayaran Anda.
Meskipun pembayaran ACH populer di AS, pembayaran ini terbatas pada transfer domestik, dibatasi oleh limit harian, dan biasanya membutuhkan waktu 1–3 hari kerja untuk diselesaikan.
Dengan BiyaPay, Anda menikmati kurs mata uang real-time yang transparan, biaya sangat rendah dengan biaya pengiriman serendah 0,5%, serta kemampuan untuk mengonversi antara berbagai mata uang fiat dan digital. BiyaPay mencakup sebagian besar negara dan wilayah di seluruh dunia, memungkinkan transfer pada hari yang sama dalam banyak kasus.
Baik Anda sebuah bisnis yang membayar pemasok atau individu yang mengirim uang ke luar negeri, BiyaPay membuat pembayaran lintas negara lebih cepat, lebih aman, dan lebih hemat biaya. Mulailah hari ini dengan BiyaPay dan bawa transfer Anda melampaui ACH.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery


Can You Link a Bank Account to Trust Wallet? Bank Transfers and Cash-Out Options



Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam