
ACH Debit Dijelaskan untuk Pemula




Sumber Gambar: unsplash
Anda mungkin pernah melihat istilah ach debit di rekening koran bank Anda dan bertanya-tanya apa artinya. Ach debit adalah cara untuk menarik dana secara elektronik dari rekening bank Anda. Banyak orang menggunakan ach debit untuk membayar tagihan atau melakukan pembayaran langganan. Automated clearing house, atau ach, menangani transaksi debit ini antar bank. Ketika Anda menggunakan ach debit, Anda mengizinkan sebuah perusahaan untuk menarik uang langsung dari rekening Anda. Metode pembayaran ini membantu Anda mengelola pengaturan pengeluaran rutin dan menghindari jatuh tempo yang terlewat.
Poin-Poin Penting
- Debit ACH memungkinkan perusahaan menarik uang langsung dari rekening bank Anda untuk membayar tagihan atau langganan secara otomatis.
- Anda harus memberikan izin yang jelas sebelum debit ACH dilakukan, dan Anda dapat menghentikan pembayaran kapan saja dengan menghubungi perusahaan dan bank Anda.
- Pembayaran debit ACH biasanya memerlukan satu hingga tiga hari kerja untuk diproses, tetapi beberapa dapat diselesaikan pada hari yang sama jika dikirim lebih awal.
- Menggunakan debit ACH menghemat biaya dan membantu menghindari pembayaran terlambat dengan mengotomatiskan tagihan dan langganan rutin.
- Selalu periksa laporan bank Anda untuk debit ACH yang tidak sah dan laporkan aktivitas mencurigakan untuk melindungi uang Anda.
Apa Itu Debit ACH?
Sumber Gambar: pexels
Definisi Debit ACH
Anda mungkin bertanya-tanya apa sebenarnya maksud dari debit ACH. Debit ACH adalah jenis pembayaran elektronik yang memungkinkan Anda mengizinkan sebuah bisnis atau organisasi menarik uang langsung dari rekening bank Anda. Jaringan ACH, yang merupakan singkatan dari Automated Clearing House, menangani transaksi-transaksi ini. Ketika Anda menyiapkan debit ACH, Anda memberikan izin kepada sebuah perusahaan untuk mengambil dana dari rekening Anda. Proses ini tidak menggunakan kartu. Sebagai gantinya, proses ini menggunakan nomor rekening dan nomor routing bank Anda. Automated clearing house memindahkan uang antarbank dengan aman dan efisien. Anda sering melihat debit ACH digunakan untuk pembayaran rutin, seperti tagihan atau langganan. Jaringan ACH memproses jutaan transaksi ini setiap hari di Amerika Serikat.
Penggunaan Umum
Anda menggunakan debit ACH untuk banyak jenis pembayaran. Penggunaan yang paling umum adalah untuk pembayaran tagihan otomatis. Misalnya, Anda dapat membayar sewa, utilitas, atau layanan internet setiap bulan menggunakan debit ACH. Banyak orang juga menggunakan debit ACH untuk langganan, seperti layanan streaming atau keanggotaan gym. Saat berbelanja online, beberapa situs web memungkinkan Anda membayar dengan debit ACH alih-alih kartu. Perusahaan juga menggunakan debit ACH untuk menagih pembayaran dari pelanggan. Automated clearing house mendukung beberapa jenis transaksi ACH, masing-masing dengan tujuannya sendiri.
Berikut adalah beberapa jenis utama pembayaran debit ACH:
| Jenis Pembayaran Debit ACH | Deskripsi |
|---|---|
| PPD (Prearranged Payment and Deposit) | Digunakan untuk pembayaran berulang atau tunggal seperti utilitas, sewa, atau hipotek. |
| WEB (Internet-initiated) | Pembayaran yang diotorisasi secara online atau melalui aplikasi seluler. |
| TEL (Telephone-initiated) | Pembayaran yang Anda otorisasi melalui telepon. |
| ARC (Accounts Receivable) | Mengubah cek kertas yang dikirim melalui pos menjadi debit ACH. |
| BOC (Back Office Conversion) | Mengubah cek yang diserahkan langsung di lokasi pembayaran. |
| POP (Point of Purchase) | Mengubah cek di kasir toko menjadi debit ACH. |
| RCK (Re-presented Check) | Digunakan ketika cek gagal karena dana tidak mencukupi. |
| CCD (Corporate Credit or Debit) | Digunakan untuk pembayaran antar bisnis. |
| CTX (Corporate Trade Exchange) | Digunakan untuk pembayaran bisnis dengan data faktur terperinci. |
Anda dapat melihat bahwa debit ACH mencakup berbagai kebutuhan pembayaran. Jaringan automated clearing house memungkinkan transaksi-transaksi ini terjadi, baik Anda membayar tagihan, berbelanja online, atau mengirim uang ke sebuah bisnis.
Tips: Menyiapkan debit ACH untuk tagihan rutin Anda dapat membantu Anda menghindari denda keterlambatan dan pembayaran yang terlewat.
Debit ACH pada Rekening Koran Bank
Saat Anda memeriksa rekening koran bank, Anda mungkin melihat beberapa transaksi debit ACH. Bank memberi label pada pembayaran-pembayaran ini menggunakan kode khusus yang disebut kode Standard Entry Class (SEC). Kode-kode ini membantu Anda memahami jenis transaksi ACH dan asalnya. Beberapa kode umum yang mungkin Anda lihat meliputi:
- PPD: Digunakan untuk pembayaran tagihan dan setoran langsung.
- WEB: Digunakan untuk pembayaran yang Anda mulai secara online.
- CCD: Digunakan untuk pembayaran antarbisnis.
- ARC: Digunakan ketika sebuah perusahaan mengubah cek yang Anda kirim melalui pos menjadi debit ACH.
Anda juga mungkin melihat nama perusahaan atau layanan di samping kode tersebut. Ini membantu Anda melacak pengeluaran dan menemukan aktivitas debit ACH yang tidak sah. Selalu tinjau pernyataan bank Anda untuk transaksi ACH yang tidak dikenal. Jika Anda melihat sesuatu yang tidak Anda kenali, segera hubungi bank Anda.
Cara Kerja Pembayaran Debit ACH
Sumber Gambar: unsplash
Proses Otorisasi
Sebelum pembayaran debit ach dapat dimulai, Anda harus memberikan izin yang jelas. Langkah ini melindungi Anda dan bisnis tersebut. Jaringan ach memerlukan proses yang ketat untuk memastikan otorisasi Anda valid dan aman. Berikut adalah cara Anda memberikan otorisasi debit ach:
- Anda memberikan persetujuan Anda. Anda dapat melakukannya secara tertulis, online, atau bahkan melalui telepon. Untuk pembayaran berulang melalui telepon, Anda harus memberikan izin secara lisan maupun tertulis. Perusahaan dapat merekam persetujuan lisan Anda.
- Perusahaan menyimpan catatan otorisasi Anda. Mereka harus menyimpan bukti ini, seperti formulir yang ditandatangani atau rekaman audio, selama minimal dua tahun setelah otorisasi Anda berakhir.
- Anda memberikan nomor rekening bank, nomor routing, dan jenis rekening Anda. Informasi ini membantu jaringan ach mengidentifikasi rekening Anda.
- Formulir otorisasi harus menunjukkan jumlah pembayaran, seberapa sering penarikan dana akan terjadi, dan kapan itu akan dimulai.
- Formulir juga harus menjelaskan bagaimana Anda dapat membatalkan atau menghentikan penarikan dana ach. Anda harus tahu cara mencabut izin Anda kapan saja.
- Perusahaan memberikan Anda salinan otorisasi Anda. Mereka menyimpan dokumen asli untuk catatan mereka.
- Jika ketentuan pembayaran berubah, perusahaan harus memberi tahu Anda terlebih dahulu—biasanya setidaknya 10 hari sebelum perubahan tersebut.
Catatan: Selalu baca formulir otorisasi dengan cermat. Pastikan Anda memahami jumlahnya, waktunya, dan cara menghentikan debit ach pembayaran jika diperlukan.
Alur Transaksi
Setelah Anda mengotorisasi debit ach, pembayaran akan melewati beberapa langkah dalam jaringan ach. Setiap langkah melibatkan pihak yang berbeda. Berikut adalah tabel yang menunjukkan siapa melakukan apa selama proses debit ach:
| Entitas | Peran dalam Alur Pembayaran Debit ACH |
|---|---|
| Originator | Memulai debit ach dengan mendapatkan otorisasi Anda dan mengirim instruksi pembayaran. |
| Originating Depository Financial Institution (ODFI) | Menerima instruksi pembayaran dari originator dan mengirimkannya ke operator ach. |
| ACH Operator | Memproses kelompok entri ach, melakukan kliring, dan menyelesaikan transaksi antar bank. |
| Receiving Depository Financial Institution (RDFI) | Menerima entri ach dari operator ach dan mencatat debit ke akun Anda. |
| Receiver | Anda, pemegang akun, yang memberikan otorisasi debit dan akunnya yang didebit. |
| Third-Party Sender (opsional) | Mengirim entri ach atas nama originator jika tidak ada kesepakatan langsung dengan ODFI. |
| Third-Party Service Provider (opsional) | Membantu tugas-tugas jaringan ach, seperti pembuatan atau transmisi berkas, untuk pihak mana pun dalam proses ini. |
Berikut adalah cara pembayaran ach debit mengalir langkah demi langkah:
- Anda, sebagai penerima, memberikan otorisasi kepada bisnis (originator) untuk melakukan pembayaran.
- Originator mengirimkan detail pembayaran Anda ke bank mereka (ODFI).
- ODFI mengajukan ach debit ke operator ach untuk diproses.
- Operator ach mengurutkan dan memproses pembayaran secara berkelompok (batch).
- Bank Anda (RDFI) menerima pembayaran dari operator ach.
- Akun Anda dibebankan dengan jumlah pembayaran tersebut.
- Terkadang, pengirim pihak ketiga atau penyedia layanan membantu memindahkan pembayaran melalui jaringan ach.
Proses ini memastikan bahwa pembayaran ach debit Anda aman dan sampai ke tempat yang tepat.
Waktu dan Penyelesaian
Jaringan ach memproses jutaan pembayaran setiap hari. Waktu debit ach Anda bergantung pada kapan bisnis memulai pembayaran dan jenis pemrosesan yang mereka pilih. Sebagian besar pembayaran debit ach diselesaikan dalam satu hingga dua hari kerja. Beberapa pembayaran dapat diselesaikan pada hari yang sama jika bisnis mengirimkannya sebelum waktu batas, biasanya pukul 3:00 PM Waktu Timur.
| Jenis Pembayaran ACH | Waktu Penyelesaian Tipikal | Catatan tentang Waktu dan Batas Waktu |
|---|---|---|
| ACH Keluar Hari Berikutnya | 1-2 hari kerja | Waktu pemrosesan standar |
| ACH Keluar Hari yang Sama | Pada akhir hari kerja yang sama | Harus dikirim sebelum batas waktu pukul 3 sore EST |
| Penambahan Dana ACH (masuk) | 1-3 hari kerja (hingga 5 hari) | Tergantung pada institusi pengirim dan waktu |
Anda mungkin memperhatikan bahwa transaksi debit ACH tidak diproses pada akhir pekan atau hari libur. Jika Anda melakukan pembayaran menjelang akhir pekan, proses penyelesaiannya bisa memakan waktu lebih lama. Jaringan ACH beroperasi dari hari Senin hingga Jumat, mulai pukul 7:30 pagi hingga 6:30 sore Waktu Timur. Sebagian besar pembayaran debit ACH selesai diproses dalam satu atau dua hari, tetapi beberapa bisa memakan waktu hingga tiga hari jika diperlukan verifikasi tambahan.
Tips: Jika Anda ingin pembayaran debit ACH Anda selesai dengan cepat, tanyakan kepada pihak bisnis apakah mereka menawarkan pemrosesan ACH di hari yang sama. Ini dapat membantu Anda menghindari denda keterlambatan atau gangguan layanan.
Debit ACH vs. Kredit ACH
Perbedaan Utama
Anda mungkin bertanya-tanya bagaimana perbedaan antara debit ACH dan kredit ACH. Keduanya menggunakan jaringan ACH untuk memindahkan uang antar rekening, tetapi keduanya bekerja dengan cara yang berlawanan. Kredit ACH adalah pembayaran "push" (dorong). Anda, selaku pembayar, memerintahkan bank Anda untuk mengirim uang ke orang lain. Metode ini umum digunakan untuk membayar tagihan, mengirim uang kepada teman, atau menerima gaji Anda melalui setoran langsung. Debit ACH adalah pembayaran "pull" (tarik). Penerima pembayaran, seperti perusahaan utilitas, menarik uang dari rekening Anda setelah Anda memberikan izin. Metode ini populer untuk pembayaran berulang seperti sewa, pinjaman, atau asuransi.
Berikut adalah tabel untuk membantu Anda melihat perbedaan utamanya:
| Aspek | Transaksi ACH Credit | Transaksi ACH Debit |
|---|---|---|
| Inisiator | Anda (pembayar) memulai pembayaran | Penerima pembayaran memulai pembayaran |
| Arah Dana | Uang didorong dari akun Anda ke akun penerima | Uang ditarik dari akun Anda oleh penerima |
| Penggunaan Umum | Pembayaran sekali bayar, deposit penggajian | Tagihan berulang, pembayaran pinjaman, langganan |
| Waktu Pemrosesan | 1-3 hari kerja | Biasanya dalam 1 hari kerja |
| Keamanan | Anda mengendalikan kapan dan berapa banyak membayar | Penerima membutuhkan otorisasi Anda untuk menarik dana |
Debit ACH membantu Anda mengotomatiskan pembayaran dan menghindari tenggat waktu yang terlewat. Kredit ACH memberi Anda kendali lebih besar atas kapan Anda mengirim uang.
Catatan: Debit ACH sering kali lebih cepat untuk pembayaran berulang, sedangkan kredit ACH lebih cocok untuk transfer sekali saja.
Kontrol dan Inisiasi
Kendali atas uang Anda adalah hal yang penting. Dengan kredit ACH, Anda yang menentukan kapan mengirim uang. Anda masuk ke bank Anda, memasukkan detail penerima pembayaran, dan mengirimkan dana tersebut. Proses ini memberi Anda kendali penuh dan membantu Anda menghindari saldo minus.
Dengan debit ACH, penerima pembayaran yang memulai transaksi. Anda harus terlebih dahulu memberikan izin, biasanya dengan menandatangani formulir atau menyetujui secara online. Setelah itu, penerima pembayaran dapat menarik uang dari rekening Anda sesuai jadwal yang disepakati. Pengaturan ini bekerja dengan baik untuk tagihan rutin, tetapi Anda perlu mempercayai penerima pembayaran tersebut. Jika Anda melihat debit ACH yang tidak sah, Anda dapat mengajukan sengketa ke bank Anda.
Berikut adalah perbandingan singkat:
| Fitur | Debit ACH | Kredit ACH |
|---|---|---|
| Siapa Memulai | Penerima pembayaran (penerima) | Anda (pembayar) |
| Aliran Uang | Ditarik dari rekening Anda | Dikirim dari rekening Anda |
| Otorisasi | Anda menyetujui penerima untuk menarik dana | Anda memerintahkan bank untuk mengirim dana |
Debit ACH memudahkan hidup Anda dengan mengotomatiskan pembayaran, tetapi Anda harus selalu memeriksa laporan rekening bank Anda. Kredit ACH membuat Anda bertanggung jawab atas setiap pembayaran, yang dapat membantu Anda mengelola anggaran Anda.
Jenis Transaksi Debit ACH
Sekali Waktu vs. Berulang
Anda dapat menggunakan ach debit dengan dua cara utama: sebagai pembayaran sekali bayar atau sebagai pembayaran berulang. Ketika Anda melakukan pembayaran bank elektronik sekali bayar, Anda memberikan izin untuk satu transaksi ach debit. Jenis transaksi debit ini hanya terjadi satu kali. Misalnya, Anda mungkin membayar seorang montir $12.01 untuk perbaikan mobil. Setelah pembayaran, bisnis tersebut tidak dapat mengambil lebih banyak uang dari akun Anda kecuali Anda memberikan izin baru.
Transaksi ach debit berulang bekerja dengan cara yang berbeda. Anda menyiapkan debit otomatis yang terjadi secara terjadwal. Anda memberikan otorisasi sekali saja, dan perusahaan menyimpan informasi bank Anda. Sistem ach kemudian menarik uang dari akun Anda setiap kali pembayaran jatuh tempo. Banyak orang menggunakan ach debit berulang untuk tagihan, langganan, atau pembayaran pinjaman. Pengaturan ini membantu Anda menghindari pembayaran yang terlewat dan memudahkan pengelolaan keuangan Anda.
Catatan: Pembayaran ach debit berulang populer untuk layanan seperti langganan streaming atau keanggotaan gym. Anda tidak perlu mengingat setiap tanggal jatuh tempo karena pembayaran terjadi secara otomatis.
Contoh Tipikal
Anda dapat melihat debit ACH digunakan di banyak bagian kehidupan sehari-hari. Berikut adalah beberapa contoh umum dari transaksi debit baik satu kali maupun berulang:
- Pembayaran debit ACH satu kali:
- Membayar mekanik untuk satu kali perbaikan mobil
- Memberikan donasi satu kali kepada badan amal
- Membayar tagihan medis setelah berkunjung ke dokter
- Pembayaran debit ACH berulang:
- Tagihan utilitas bulanan, seperti listrik atau air
- Langganan layanan streaming
- Keanggotaan gym
- Pembayaran pinjaman atau KPR
- Penggajian karyawan (menggunakan kode CCD untuk pembayaran bisnis)
Perusahaan sering menggunakan ach autopay untuk menagih pembayaran rutin dari pelanggan. Dengan menyiapkan debit otomatis, Anda menghemat waktu dan mengurangi risiko denda keterlambatan. Jaringan ach mendukung jenis transaksi debit sekali bayar maupun berulang, sehingga fleksibel untuk berbagai kebutuhan.
| Jenis Debit ACH | Contoh Kasus Penggunaan | Kode SEC yang Digunakan |
|---|---|---|
| Sekali bayar | Membayar montir $12,01 | PPD |
| Berulang | Langganan streaming bulanan | PPD, CCD |
| Berulang (bisnis) | Penggajian atau pembayaran vendor | CCD |
Anda dapat memilih jenis transaksi ach debit yang sesuai dengan kebutuhan Anda. Jika Anda menginginkan kontrol lebih, gunakan pembayaran sekali saja. Jika Anda menginginkan kenyamanan, atur pembayaran otomatis berulang.
Pembayaran ACH vs. Metode Lainnya
Kartu Debit
Anda mungkin bertanya-tanya bagaimana perbandingan pembayaran ach dengan menggunakan kartu debit. Kedua metode memungkinkan Anda membayar langsung dari rekening bank Anda, tetapi keduanya bekerja dengan cara yang berbeda. Pembayaran kartu debit diproses hampir seketika. Anda mendapatkan konfirmasi langsung saat menggunakan kartu Anda di toko atau secara online. Kecepatan ini membantu saat Anda membutuhkan verifikasi pembayaran dengan cepat.
Pembayaran ACH diproses melalui jaringan ACH. Penyelesaiannya biasanya membutuhkan waktu satu hingga tiga hari kerja. Kecepatan yang lebih lambat ini dapat memengaruhi arus kas Anda jika Anda membutuhkan dana segera. Biaya pemrosesan juga berbeda. Pembayaran ACH biasanya berbiaya antara $0,26 dan $0,50 per transaksi. Pembayaran kartu debit biasanya mengenakan biaya yang lebih tinggi, sering kali berupa persentase dari jumlah total. Perbedaan ini menjadikan pembayaran ACH sebagai pilihan yang lebih baik untuk pembayaran besar atau berulang.
| Aspek | Pembayaran Debit ACH | Pembayaran Kartu Debit |
|---|---|---|
| Biaya Pemrosesan | $0,26 hingga $0,50 per transaksi; biaya lebih rendah | Biaya lebih tinggi, biasanya berupa persentase |
| Kecepatan Pemrosesan | 1-3 hari kerja | Hampir seketika |
| Sumber Dana | Rekening bank | Rekening bank |
| Penyelesaian Sengketa | Lebih jarang terjadi, lebih kompleks | Lebih sering terjadi, prosesnya terstruktur |
| Kesesuaian | Pembayaran besar atau berulang | Pembayaran eceran atau langsung |
Tip: Gunakan pembayaran ach untuk tagihan atau langganan agar menghemat biaya. Pilih kartu debit untuk pembelian cepat yang bersifat sekali bayar.
eCheck
Anda mungkin melihat eCheck ditawarkan sebagai salah satu opsi pembayaran. eCheck bekerja seperti versi digital dari cek kertas. Anda memasukkan detail rekening bank Anda, dan bisnis memproses pembayaran Anda melalui jaringan ach. eCheck paling cocok untuk pembayaran sekali bayar. eCheck tidak menyimpan informasi pembayaran Anda untuk digunakan di masa mendatang.
Debit ACH dan eCheck sama-sama menggunakan sistem ACH, tetapi keduanya memiliki perbedaan utama. Debit ACH sangat cocok untuk pembayaran berulang. Bisnis menyimpan informasi Anda dan menarik dana sesuai jadwal yang ditetapkan. eCheck memerlukan verifikasi tambahan, sehingga prosesnya bisa memakan waktu hingga lima hari kerja. Biaya untuk eCheck sering kali lebih tinggi, terutama jika pembayaran gagal.
| Fitur | Debit ACH | eCheck |
|---|---|---|
| Jenis Pembayaran | Berulang | Sekali |
| Waktu Pemrosesan | 1-3 hari kerja | 2-5 hari kerja |
| Biaya | Lebih rendah | Lebih tinggi, tambahan untuk cek telantar |
| Otorisasi | Inisiatif pedagang | Inisiatif pelanggan |
| Penyimpanan Info | Disimpan untuk masa depan | Tidak disimpan |
Catatan: Pilih debit ACH untuk tagihan rutin. Gunakan eCheck untuk pembayaran tunggal sesekali.
Setoran Langsung
Setoran langsung adalah jenis pembayaran ach yang lain yang umum digunakan. Anda menerima uang langsung ke rekening bank Anda. Pemberi kerja menggunakan setoran langsung untuk membayar gaji. Pemerintah menggunakannya untuk tunjangan dan pengembalian pajak. Dengan setoran langsung, pembayar mengirimkan dana ke rekening Anda. Anda tidak perlu mengambil tindakan apa pun untuk menerima pembayaran tersebut.
ACH debit bekerja dengan cara yang berlawanan. Bisnis atau penerima pembayaran menarik uang dari rekening Anda setelah Anda memberikan izin. Anda menggunakan ach debit untuk membayar tagihan atau langganan. Setoran langsung hanya menambahkan uang ke rekening Anda, sedangkan ach debit menarik uang.
- Direct deposit mengirimkan uang ke rekening Anda, seperti gaji atau tunjangan.
- ACH debit menarik uang keluar, sering kali untuk tagihan atau layanan.
- Direct deposit selalu merupakan transaksi kredit.
- Pembayaran ACH mencakup kredit dan debit.
Tips: Gunakan direct deposit untuk menerima pembayaran dengan cepat dan aman. Gunakan ach debit untuk mengotomatiskan pembayaran rutin keluar Anda.
Kelebihan dan Kekurangan ACH Debit
Keuntungan
Anda memperoleh beberapa manfaat saat menggunakan ach debit untuk pembayaran dan langganan Anda. Banyak orang memilih metode ini karena sederhana, aman, dan hemat biaya. Berikut adalah beberapa keuntungan utama:
- Anda membayar biaya yang lebih rendah. Debit ACH biasanya ber biaya antara $0,20 hingga $1,50 per transaksi, jauh lebih murah daripada kartu kredit atau PayPal.
- Anda dapat mengotomatiskan pembayaran Anda. Ini membantu Anda menghindari denda keterlambatan dan menghemat waktu Anda.
- Debit ACH bekerja dengan baik untuk pembayaran berulang, seperti tagihan utilitas atau hipotek. Sistem menarik dana langsung dari rekening Anda, sehingga Anda tidak perlu mengingat setiap tanggal jatuh tempo.
- Anda mendapatkan pengelolaan arus kas yang lebih baik. Jadwal yang dapat diprediksi memudahkan Anda merencanakan anggaran.
- Jaringan ACH menggunakan aturan keamanan yang kuat, membuat transaksi Anda lebih aman daripada menggunakan cek kertas.
- Kegagalan pembayaran lebih jarang terjadi dengan debit ACH. Tautan langsung ke rekening bank berarti lebih sedikit masalah dengan kartu yang kedaluwarsa.
- Anda membantu lingkungan dengan menghilangkan cek kertas dan mengurangi kesalahan manual.
Berikut adalah tabel yang membandingkan biaya untuk berbagai metode pembayaran:
| Metode Pembayaran | Struktur Biaya | Rentang Biaya Tipikal | Keunggulan Utama |
|---|---|---|---|
| ACH Debit | Biaya tetap per transaksi | $0.20 - $1.50 | Biaya rendah, aman, cocok untuk pembayaran berulang |
| Kartu Kredit | Persentase + biaya tetap | 2% - 3% + $0.20 - $0.30 | Instan, ada reward, cocok untuk pembelian kecil |
| PayPal | Persentase + biaya tetap | ~2.9% + $0.30 | Mudah secara online, diterima secara luas |
| Transfer Bank | Biaya tetap, lebih tinggi dari ACH | $10 atau lebih | Cepat untuk jumlah besar |
| Apple Pay | Biaya pemrosesan kartu | ~2.8% - 3.5% | Praktis, bergantung pada biaya kartu |
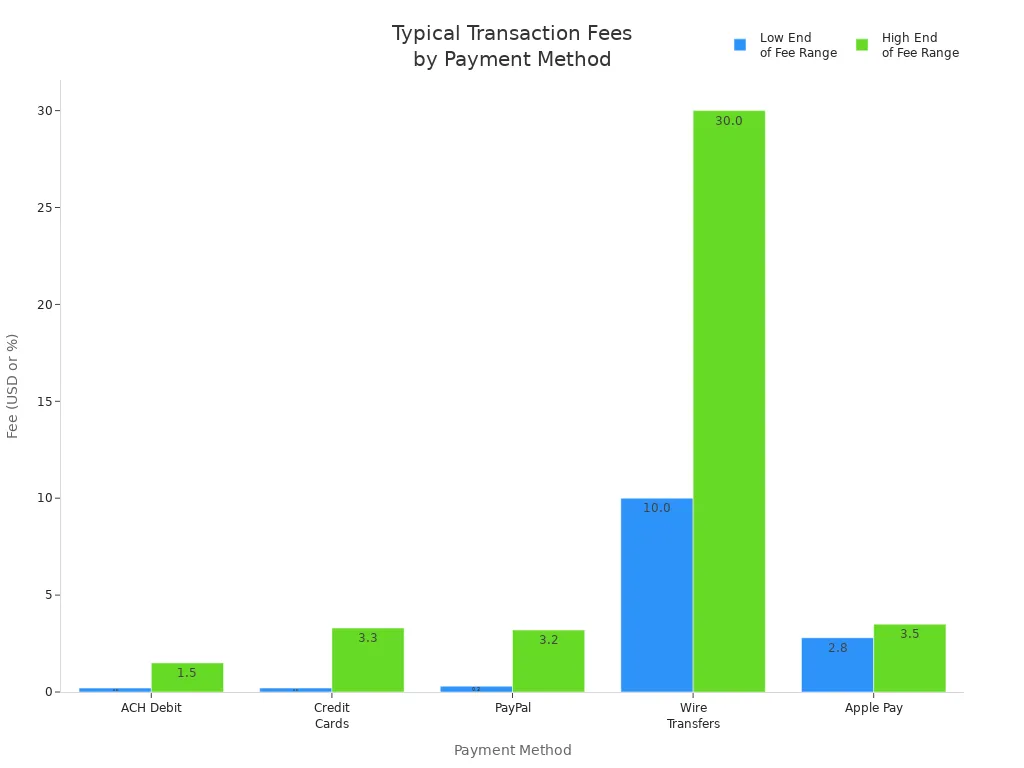
Tips: Bisnis yang beralih dari biaya kartu kredit ke debit ACH dapat menghemat ribuan dolar setiap tahunnya.
Kekurangan
Anda juga perlu mengetahui kekurangan dari penggunaan debit ACH. Meskipun metode ini aman dan terjangkau, metode ini memiliki beberapa keterbatasan:
- Pembayaran ach debit bisa membutuhkan satu hingga tiga hari kerja untuk diselesaikan. Ini lebih lambat daripada transfer wire atau kartu debit.
- Jika Anda memasukkan nomor rekening atau nomor routing yang salah, pembayaran Anda bisa gagal atau tertunda.
- Ach debit hanya berfungsi dengan rekening bank di Amerika Serikat. Anda tidak dapat menggunakannya untuk transfer internasional.
- Bank menetapkan batas transaksi. Anda mungkin tidak bisa mengirim jumlah besar dalam satu pembayaran.
- Jika rekening Anda tidak memiliki dana yang cukup, Anda bisa menghadapi biaya dana tidak mencukupi (NSF), yang bisa berkisar antara $25 hingga $35.
- Penipuan dapat terjadi jika seseorang mendapatkan informasi rekening Anda. Anda harus memantau rekening Anda dari debit yang tidak sah.
- Ach debit di hari yang sama tidak selalu tersedia di setiap bank.
Catatan: Selalu periksa saldo akun Anda sebelum menjadwalkan pembayaran debit ach.
Tips Keamanan
Anda dapat melindungi diri sendiri saat menggunakan debit ach untuk pembayaran Anda. Ikuti langkah-langkah berikut untuk menjaga keamanan uang Anda:
- Periksa kembali nomor rekening dan nomor routing bank Anda sebelum Anda mengotorisasi penarikan dana (debit) apa pun.
- Pantau rekening Anda secara rutin. Perhatikan pembayaran apa pun yang tidak Anda kenali.
- Simpan catatan semua otorisasi ach debit Anda. Simpan kuitansi dan email.
- Tinjau pembayaran berulang Anda setiap beberapa bulan sekali. Pastikan Anda masih menginginkan setiap debit tersebut.
- Gunakan blokir ach debit jika bank Anda menyediakannya. Blokir ini menghentikan debit yang tidak sah sebelum terjadi.
- Kenali hak-hak Anda. Anda dapat membatalkan otorisasi ach debit kapan saja dengan menghubungi bank Anda dan perusahaan terkait.
- Laporkan aktivitas yang mencurigakan segera. Hukum federal melindungi Anda jika Anda melaporkan penipuan dalam waktu 60 hari.
Tips: Tanyakan ke bank Anda tentang ach debit blocks. Alat-alat ini memungkinkan Anda mengontrol perusahaan mana saja yang dapat menarik uang dari rekening Anda.
Debit ACH menawarkan cara yang aman dan praktis untuk mengelola pembayaran. Anda mendapatkan manfaat dari enkripsi yang kuat, alat deteksi penipuan, dan perlindungan berdasarkan undang-undang federal. Untuk tetap aman, selalu gunakan formulir otorisasi ACH, pantau akun Anda dari aktivitas yang tidak biasa, dan jangan pernah membagikan detail bank Anda melalui jaringan yang tidak aman. Hanya berikan otorisasi pembayaran kepada pihak yang dipercaya dan tinjau laporan Anda secara berkala. Jika Anda menemukan transaksi yang tidak sah, segera hubungi bank Anda.Dengan kebiasaan-kebiasaan ini, Anda dapat menggunakan ach debit dengan percaya diri untuk pembayaran sehari-hari Anda.
FAQ
Apa yang harus Anda lakukan jika melihat debit ACH yang tidak sah di rekening Anda?
Anda harus segera menghubungi bank Anda. Minta mereka menyelidiki transaksi tersebut. Sebagian besar bank dapat membatalkan debit yang tidak sah jika Anda melaporkannya dalam waktu 60 hari. Selalu periksa pernyataan rekening Anda untuk menemukan masalah lebih awal.
Bisakah Anda menghentikan pembayaran debit ACH berulang?
Ya, Anda dapat menghentikan debit ACH berulang. Hubungi perusahaan terlebih dahulu dan minta mereka membatalkan pembayaran tersebut. Kemudian, beri tahu bank Anda untuk memblokir debit di masa mendatang dari perusahaan tersebut. Simpan catatan permintaan Anda untuk perlindungan Anda.
Berapa lama waktu yang dibutuhkan untuk memproses debit ACH?
Sebagian besar pembayaran debit ACH diproses dalam satu hingga tiga hari kerja. Beberapa bank menawarkan pemrosesan pada hari yang sama jika Anda mengirimkan pembayaran lebih awal. Pembayaran tidak diproses pada akhir pekan atau hari libur, jadi rencanakan pembayaran Anda terlebih dahulu.
Apakah debit ACH aman digunakan untuk membayar tagihan?
Debit ACH menggunakan aturan keamanan yang kuat. Bank dan jaringan ACH melindungi informasi Anda dengan enkripsi dan deteksi penipuan. Anda sebaiknya hanya memberikan detail bank Anda kepada perusahaan yang terpercaya. Selalu periksa akun Anda untuk aktivitas yang tidak biasa.
Di mana Anda dapat menemukan lebih banyak jawaban tentang pertanyaan umum mengenai debit ACH?
Anda dapat memeriksa situs web bank Anda atau bertanya kepada tim layanan pelanggan mereka. Banyak bank memiliki halaman faq debit ach secara online. Anda juga dapat mengunjungi situs web resmi jaringan ACH untuk informasi lebih lanjut.
Meskipun debit ACH mempermudah pembayaran tagihan, biaya yang tinggi dan kompleksitas transaksi lintas negara dapat mempersulit pengelolaan keuangan Anda. BiyaPay menawarkan alternatif yang lebih baik: kueri dan konversi nilai tukar secara real-time, mendukung lebih dari 30 mata uang fiat dan 200+ mata uang digital dengan fleksibilitas tanpa hambatan, serta biaya pengiriman dana serendah 0,5% untuk aliran dana yang efisien. Selain itu, fitur pendaftaran yang cepat dan investasi saham AS/HK tanpa perlu rekening luar negeri menambah keberagaman bagi kebutuhan pembayaran global Anda. Kunjungi BiyaPay sekarang untuk menjelajahi berbagai manfaat ini dan menyederhanakan proses pembayaran Anda! Untuk pembayaran tagihan tanpa ribet atau transfer internasional, mulailah dengan BiyaPay hari ini!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines


Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery



Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam