
Bagaimana Menghitung Bunga untuk Deposito Berjangka dalam Jumlah Besar? Gunakan Kalkulator Bunga Deposito Berjangka untuk Mengetahuinya




Sumber Gambar: pexels
Apa itu deposito berjangka besar? Banyak orang berharap memperoleh pendapatan bunga yang stabil dengan sejumlah uang, tetapi suku bunga dan ambang batas minimum deposito berjangka besar sangat bervariasi antar bank. Berdasarkan data tahun 2025 dari bank-bank utama, deposito USD untuk jangka waktu 6 bulan memiliki suku bunga berkisar antara sekitar 2,5% hingga 3,4%, dengan ambang batas mulai dari USD 300.000 hingga USD 1.000.000. Deposito TWD untuk jangka waktu 1 tahun memiliki suku bunga sekitar 1,7% hingga 1,8%. Beberapa bank Hong Kong, seperti HSBC, mensyaratkan saldo rata-rata aset bulanan sebesar USD 1.500.000 untuk deposito USD berbunga tinggi. Investor dapat menggunakan kalkulator bunga deposito berjangka untuk membandingkan dengan cepat imbal hasil aktual dari berbagai skema.
| Mata Uang | Jangka Waktu | Rentang Suku Bunga | Keterangan |
|---|---|---|---|
| TWD | 1 Tahun | Sekitar 1,7% hingga 1,8% | Suku bunga deposito berjangka besar umumnya lebih rendah, dengan ambang batas sekitar USD 300.000 hingga USD 1.000.000 |
| USD | 6 Bulan | Sekitar 2,5% hingga 3,4% | Suku bunga umumnya lebih tinggi dibandingkan TWD, memerlukan dana baru dan ambang batas yang tinggi |
Poin-Poin Penting
- Deposito berjangka besar umumnya mensyaratkan setoran minimum sebesar USD 1.000.000, dengan bank yang menawarkan suku bunga lebih tinggi dan layanan manajemen kekayaan eksklusif, cocok untuk investor dengan dana yang besar.
- Perhitungan bunga terbagi menjadi bunga sederhana dan bunga majemuk; bunga majemuk memungkinkan bunga diinvestasikan kembali ke dalam pokok, menghasilkan imbal hasil yang lebih tinggi untuk deposito jangka panjang, dan investor harus memilih metode yang sesuai berdasarkan kebutuhan mereka.
- Menggunakan kalkulator bunga deposito berjangka dapat menghitung pendapatan bunga dengan cepat, menghindari kesalahan perhitungan, dan meningkatkan efisiensi perencanaan keuangan; pastikan untuk memasukkan pokok, suku bunga, dan jangka waktu dengan akurat.
- Ambang batas dan suku bunga deposito berjangka besar bervariasi secara signifikan di antara bank-bank; investor harus membandingkan beberapa pilihan, memperhatikan penalti untuk penarikan dini dan jenis suku bunga, serta memilih skema yang paling sesuai.
- Pantau secara rutin promosi pasar dan bank, serta sesuaikan strategi deposito secara fleksibel untuk memaksimalkan efisiensi dana, sehingga perencanaan keuangan menjadi lebih stabil dan efektif.
Apa Itu Deposit Berjangka Besar?
Definisi dan Karakteristik
Deposit berjangka besar mengacu pada jumlah deposit yang memenuhi ambang batas tinggi bank, seperti USD 1.000.000 atau lebih. Banyak bank di Hong Kong menetapkan USD 1.000.000 sebagai titik awal untuk deposit berjangka besar. Produk-produk ini terutama ditujukan bagi klien dengan dana yang besar, dengan karakteristik sebagai berikut:
- Jumlah deposit tinggi: Umumnya memerlukan USD 1.000.000 atau lebih, dan beberapa bank bahkan mensyaratkan jumlah yang lebih tinggi.
- Jangka waktu deposit yang fleksibel: Klien dapat memilih jangka waktu deposit berjangka 1 bulan, 3 bulan, 6 bulan, atau lebih dari 1 tahun.
- Produk eksklusif: Bank merancang produk eksklusif untuk deposit berjangka besar dan menyediakan layanan manajemen kekayaan yang khusus.
Catatan: Definisi dan ambang batas untuk deposito berjangka besar berbeda-beda di setiap bank, dan nasabah sebaiknya memeriksa detail terkait terlebih dahulu.
Promosi Suku Bunga
Untuk menarik dana dalam jumlah besar, bank menawarkan suku bunga yang lebih tinggi dan berbagai promosi untuk deposito berjangka besar. Di Hong Kong misalnya, ketika nasabah menyetor USD 1.000.000 atau lebih, bank biasanya memberikan suku bunga tahunan yang lebih tinggi daripada deposito berjangka standar. Promosi yang umum meliputi:
- Promo Dana Baru: Selama nasabah menyetorkan dana baru, bank menawarkan bonus suku bunga tambahan.
- Suku Bunga Eksklusif untuk Nasabah Baru: Pemegang rekening pertama kali atau nasabah yang pertama kali melakukan deposito berjangka dalam jumlah besar mendapatkan suku bunga yang lebih tinggi.
- Setoran Batch yang Fleksibel: Beberapa bank memungkinkan nasabah menyetor secara bertahap, sehingga alokasi dana menjadi lebih fleksibel dan mengurangi risiko dana menganggur.
Bank juga menyesuaikan promosi berdasarkan suku bunga pasar dan kebutuhan pendanaan, sehingga nasabah disarankan untuk secara rutin membandingkan skema deposito berjangka besar terbaru dari berbagai bank untuk memilih produk yang paling sesuai.
Metode Perhitungan Bunga
Sumber Gambar: pexels
Rumus Perhitungan
Saat menghitung bunga deposito berjangka, bank menggunakan bunga sederhana atau bunga majemuk tergantung pada produknya. Rumus perhitungan yang paling umum digunakan adalah sebagai berikut:
- Rumus Perhitungan Bunga Sederhana Bunga = Pokok × Suku Bunga Tahunan × Jangka Waktu Setoran (Tahun) Sebagai contoh, menyetor USD 10.000 dengan suku bunga tahunan 3% selama 1 tahun menghasilkan bunga sebesar USD 10.000 × 3% × 1 = USD 300.
- Rumus Perhitungan Bunga Majemuk Bunga = Pokok × (1 + Suku Bunga Tahunan)^Jangka Waktu Setoran (Tahun) − Pokok Sebagai contoh, menyetor USD 10.000 dengan suku bunga tahunan 3% selama 1 tahun menghasilkan bunga sebesar USD 10.000 × (1 + 3%)^1 − USD 10.000 ≈ USD 300. Untuk jangka waktu 3 tahun, bunganya adalah USD 10.000 × (1 + 3%)^3 − USD 10.000 ≈ USD 927,27.
- Kalkulator Bunga Deposito Berjangka Investor dapat menggunakan kalkulator bunga deposito berjangka dengan memasukkan pokok, suku bunga tahunan, dan jangka waktu setoran untuk langsung menghitung pendapatan bunga, sehingga memudahkan perbandingan imbal hasil aktual antar bank dan produk.
Tip: Beberapa bank menghitung bunga berdasarkan hari, menggunakan rumus “Bunga = Pokok × Suku Bunga Tahunan × Jumlah Hari ÷ 365”, yang terutama umum untuk jangka waktu yang bukan kelipatan tahun penuh.
Bunga Sederhana vs. Bunga Majemuk
Metode perhitungan bunga sederhana dan bunga majemuk serta skenario penerapannya berbeda secara signifikan. Tabel di bawah ini merangkum perbedaan utama keduanya:
| Item | Metode Bunga Sederhana | Metode Bunga Majemuk |
|---|---|---|
| Perhitungan Bunga | Bunga hanya dihitung dari pokok, tidak diinvestasikan kembali | Bunga ditambahkan ke pokok, dan bunga berikutnya dihitung dari pokok ditambah bunga |
| Pembayaran Bunga | Bunga bulanan langsung dikreditkan ke rekening tabungan | Bunga diinvestasikan kembali ke pokok, menciptakan efek bunga berbunga |
| Contoh | USD 100.000, suku bunga tahunan 1,07%, bunga 1 tahun ≈ USD 1.070 | USD 100.000, suku bunga tahunan 1,07%, bunga 1 tahun ≈ USD 1.075 |
| Perbedaan Efek | Perbedaan minimal untuk jangka pendek atau jumlah kecil | Imbal hasil jauh lebih tinggi daripada bunga sederhana untuk deposito jangka panjang atau jumlah besar |
| Skenario yang Berlaku | Depositok berjangka jangka pendek, penarikan bunga | Depositok berjangka sekali setor, investasi jangka panjang |
| Keuntungan | Bunga dapat ditarik setiap bulan, memberikan fleksibilitas penggunaan dana | Bunga yang diinvestasikan kembali ke pokok memaksimalkan imbal hasil melalui bunga majemuk |
- Bunga sederhana cocok untuk deposito berjangka jangka pendek atau klien yang membutuhkan penarikan bunga secara berkala, seperti deposito 3 bulan atau 6 bulan.
- Bunga majemuk cocok untuk dana jangka panjang atau dalam jumlah besar, terutama bagi investor yang menginginkan bunga atas bunga, seperti deposito berjangka sekali bayar lebih dari 1 tahun.
Catatan: Dengan bunga majemuk, semakin lama jangka waktunya dan semakin besar jumlahnya, semakin signifikan pula perbedaan pendapatan bunga.
Bunga Tetap vs. Bunga Mengambang
Bank-bank di Hong Kong menawarkan produk deposito berjangka dengan suku bunga tetap dan suku bunga mengambang. Suku bunga tetap tidak berubah selama jangka waktu deposito, cocok ketika memperkirakan suku bunga akan turun. Suku bunga mengambang menyesuaikan dengan suku bunga pasar atau bank sentral, cocok ketika suku bunga rendah dan diperkirakan akan naik. Investor harus memilih jenis suku bunga yang sesuai berdasarkan kebutuhan likuiditas dan ekspektasi mereka terhadap tren suku bunga.
Bank sering mengadakan acara suku bunga promosi, terutama untuk deposito mata uang asing, yang biasanya menawarkan suku bunga lebih tinggi dibandingkan mata uang lokal. Investor harus memperhatikan durasi promosi, suku bunga setelah promosi, dan biaya pengiriman uang. Saat memilih produk deposito berjangka, disarankan untuk menggunakan kalkulator bunga deposito untuk membandingkan imbal hasil aktual dengan cepat dan meningkatkan efisiensi perencanaan keuangan.
Langkah-Langkah Perhitungan
Menyiapkan Data
Sebelum menghitung bunga deposito berjangka dalam jumlah besar, investor harus menyiapkan data berikut:
- Pokok: Jumlah setoran sekaligus, misalnya USD 1.000.000.
- Suku Bunga Tahunan: Berdasarkan suku bunga yang diumumkan bank, misalnya 3%.
- Jangka Waktu Deposito: Dihitung dalam bulan atau tahun, jangka waktu umum termasuk 6 bulan atau 1 tahun.
- Metode Perhitungan Bunga: Pastikan apakah bank menggunakan metode sekaligus, cicilan, atau penarikan bunga.
- Jenis Suku Bunga: Terbagi menjadi suku bunga tetap atau mengambang (floating).
Berikut adalah tiga metode umum perhitungan bunga deposito berjangka di bank-bank Hong Kong:
- Setoran Sekaligus (Lump-Sum Deposit): Setoran sekali bayar dengan bunga majemuk, cocok untuk sebagian besar orang. Rumus: Pokok × (1 + Suku Bunga Bulanan)^Jangka Waktu, di mana Suku Bunga Bulanan = Suku Bunga Tahunan ÷ 12.
- Setoran Berkala (Installment Deposit): Setoran tetap setiap bulan dengan bunga majemuk, cocok untuk mereka yang ingin memaksa diri menabung.
- Penarikan Bunga (Interest Withdrawal): Setoran sekali bayar dengan bunga sederhana, cocok untuk mereka yang membutuhkan arus kas secara berkala.
Investor harus memilih metode perhitungan yang sesuai berdasarkan kebutuhan mereka dan mengonversi suku bunga tahunan ke suku bunga bulanan (membagi dengan 12) untuk perbandingan yang konsisten antar produk bank.
Contoh Praktis
Untuk pokok sebesar USD 1.000.000, suku bunga tahunan 3%, dan jangka waktu 1 tahun, dengan asumsi menggunakan metode setoran sekaligus (bunga majemuk):
- Menghitung suku bunga bulanan: 3% ÷ 12 = 0,25%
- Jangka waktu: 12 bulan
- Perhitungan bunga: Bunga = USD 1.000.000 × (1 + 0,0025)^12 − USD 1.000.000 ≈ USD 1.000.000 × 1,0304 − USD 1.000.000 = USD 30.400
Untuk metode penarikan bunga (bunga sederhana):
- Bunga = USD 1.000.000 × 3% = USD 30.00
Catatan: Beberapa investor mengabaikan jenis suku bunga atau metode perhitungan, sehingga menyebabkan kesalahan perhitungan. Disarankan untuk menggunakan kalkulator bunga deposito berjangka, memverifikasi hasil setelah memasukkan data yang akurat, dan menghindari kesalahan perencanaan keuangan akibat input yang salah. Kesalahan yang umum terjadi meliputi:
- Mengabaikan apakah suku bunga tersebut tahunan atau bulanan.
- Memasukkan satuan jangka waktu yang salah.
- Tidak memastikan apakah bank menggunakan bunga sederhana atau bunga majemuk.
Investor harus meninjau secara cermat ketentuan bank dan membandingkan beberapa produk deposito berjangka untuk memastikan perhitungan bunga yang akurat.
Kalkulator Bunga Deposito Berjangka
Cara Menggunakan
Kalkulator bunga deposito berjangka membantu investor menghitung dengan cepat pendapatan bunga untuk berbagai jumlah pokok, suku bunga, dan jangka waktu. Sebagian besar bank dan situs web keuangan di Hong Kong menyediakan alat semacam ini. Investor dapat mengikuti langkah-langkah berikut:
- Pilih Metode Perhitungan Pilih bunga sederhana atau bunga majemuk. Deposito tetap berjumlah besar umumnya menggunakan bunga majemuk, sedangkan deposito jangka pendek sering menggunakan bunga sederhana.
- Masukkan Pokok Masukkan jumlah setoran ke dalam kalkulator, misalnya USD 1.000.000.
- Masukkan Suku Bunga Tahunan Masukkan suku bunga tahunan yang diumumkan oleh bank, misalnya 3,2%.
- Tetapkan Jangka Waktu Setoran Masukkan jangka waktu setoran (dalam bulan atau tahun), misalnya 12 bulan atau 1 tahun.
- Pilih Jenis Suku Bunga Jika didukung, pilih suku bunga tetap atau mengambang untuk mensimulasikan berbagai skenario.
- Klik Hitung Tekan tombol "Hitung" atau "Mulai", dan sistem akan langsung menampilkan total bunga serta pokok ditambah bunga saat jatuh tempo.
Tips Ahli: Beberapa kalkulator bunga deposito berjangka menampilkan proses perhitungan secara rinci, sehingga memudahkan investor untuk memverifikasi data.
Hal yang Perlu Diperhatikan Saat Memasukkan Data
Saat menggunakan kalkulator bunga deposito berjangka, investor harus memperhatikan hal-hal berikut untuk memastikan hasil yang akurat:
- Satuan Suku Bunga Pastikan masukan yang digunakan adalah suku bunga tahunan. Beberapa bank mencantumkan suku bunga bulanan, yang harus dikonversi ke suku bunga tahunan sebelum dimasukkan.
- Satuan Jangka Waktu Jangka waktu deposito harus sesuai dengan satuan suku bunga. Misalnya, jika suku bunga tahunan, jangka waktu harus dalam tahun; jika bulanan, bagi suku bunga tahunan dengan 12.
- Pemilihan Metode Perhitungan Pilih bunga sederhana atau bunga majemuk berdasarkan deskripsi produk bank. Memilih metode yang salah akan menyebabkan kesalahan yang signifikan.
- Masukan Pokok Masukkan jumlah dalam USD dan pastikan keakuratannya. Beberapa kalkulator mendukung beberapa mata uang, jadi pilih mata uang yang benar.
- Simulasi Suku Bunga Mengambang Untuk suku bunga mengambang, masukkan berbagai skenario suku bunga untuk menilai potensi fluktuasi keuntungan.
Kesalahan input yang umum dan solusinya:
| Jenis Kesalahan | Contoh | Solusi |
|---|---|---|
| Satuan Suku Bunga Salah | Memasukkan suku bunga bulanan 3% sebagai suku bunga tahunan | Konversi suku bunga bulanan ke tahunan dengan mengalikan dengan 12 |
| Satuan Jangka Waktu Tidak Cocok | Suku bunga tahunan dengan jangka waktu 12 bulan | Konversi 12 bulan menjadi 1 tahun |
| Metode Perhitungan Salah | Memilih bunga sederhana untuk produk bunga majemuk | Periksa detail produk bank dan pilih dengan benar |
| Kesalahan Input Mata Uang | Memasukkan pokok dalam HKD alih-alih USD | Konfirmasi mata uang dan masukkan kembali |
Catatan: Jika hasil perhitungan secara signifikan berbeda dari ekspektasi imbal hasil bank, periksa kembali semua data masukan atau konsultasikan dengan perwakilan bank untuk mendapatkan bantuan.
Kalkulator bunga deposito berjangka secara signifikan meningkatkan efisiensi perencanaan keuangan, membantu investor untuk langsung membandingkan pendapatan bunga aktual antar bank dan produk. Dengan memasukkan data yang akurat, sebagian besar kesalahan perhitungan dapat dihindari, sehingga pemanfaatan dana menjadi lebih presisi.
Perbandingan Pendapatan Bunga
Sumber Gambar: pexels
Perbandingan Bank dan Produk
Saat memilih deposito berjangka besar, investor sebaiknya membandingkan ambang batas deposito, tingkat pengelolaan kekayaan, dan promosi suku bunga di berbagai bank. Bank-bank besar memiliki ambang batas deposito minimum yang berbeda-beda, dan beberapa di antaranya menawarkan layanan eksklusif berjenjang berdasarkan tingkat aset klien. Tabel di bawah ini merangkum ambang batas deposito minimum dan tingkat pengelolaan kekayaan untuk bank-bank besar:
| Nama Bank | Ambang Batas Setoran Minimum (USD) | Contoh Tingkat Pengelolaan Kekayaan |
|---|---|---|
| HSBC | Sekitar USD 100.000 | Premier: USD 100.000, Jade: USD 500.000 |
| DBS | Sekitar USD 66.000 | Treasures: USD 66.000 |
| Standard Chartered | Sekitar USD 26.000 | Priority: USD 26.000, Premium: USD 100.000, Private: USD 1.000.000 |
| Cathay United | Sekitar USD 100.000 | VIP Emas: USD 100.000, VIP Platinum: USD 333.000, VIP Diamond: USD 1.000.000 |
| Taishin Bank | Sekitar USD 33.000 | Anggota Wealth: USD 33.000, Anggota Prestige: USD 100.000, Anggota Million: USD 333.000, Anggota Gold Diamond: USD 1.000.000, Anggota Emerald: USD 1.666.000 |
| Taipei Fubon | Sekitar USD 100.000 | Anggota Stable Wealth: USD 100.000, Anggota Smart Wealth: USD 333.000, Anggota Constant Wealth: USD 1.000.000 |
| SinoPac Bank | Sekitar USD 100.000 | Anggota Yongju: USD 100.000, Anggota Yongfu: USD 333.000, Anggota Yongchuan: USD 1.000.000 |
| CTBC Bank | Sekitar USD 16.600 | Keluarga Chuangfu: USD 16.600, Keluarga Shoufu: USD 100.000, Keluarga Dingfu: USD 500.000, Keluarga Chuanfu: USD 1.000.000, Keluarga Zhenfu: USD 50.000.000 |
| E.Sun Bank | Sekitar USD 100.000 | Anggota New Wealth: USD 100.000, Anggota Elite: USD 333.000, Anggota Pinnacle: USD 1.000.000, Anggota Ultimate: USD 33.333.000 |
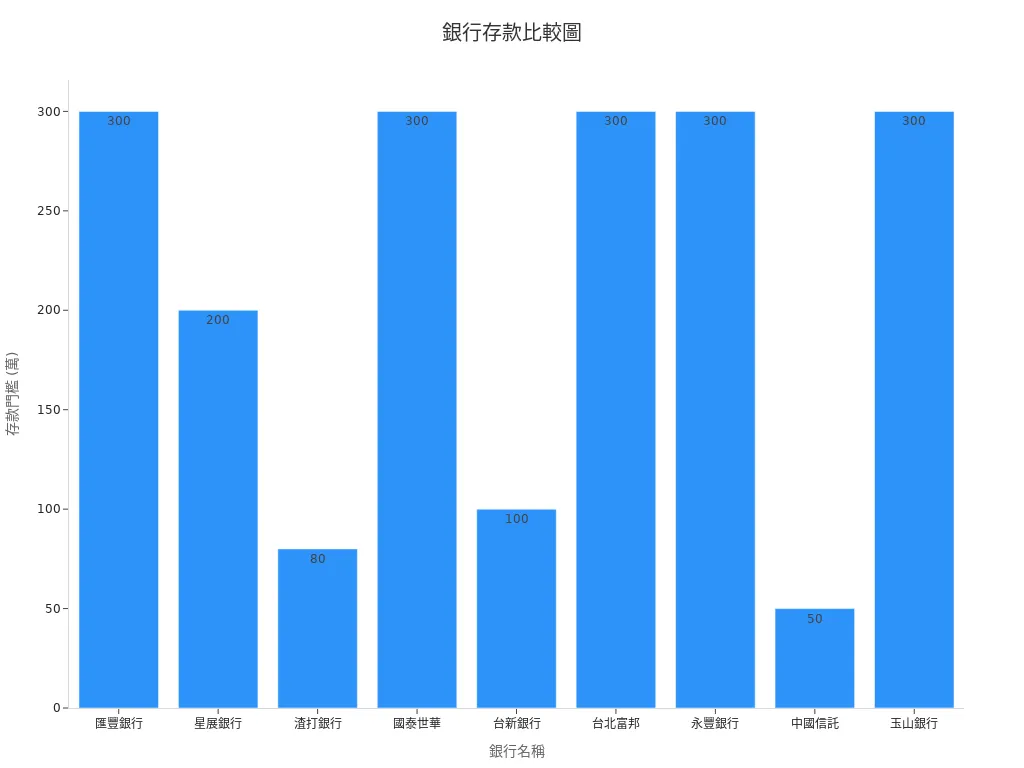
Investor dapat memilih bank dan tingkat pengelolaan kekayaan yang sesuai berdasarkan besaran dananya. Beberapa bank menyertakan saldo pinjaman dalam perhitungan ambang batas, sehingga menawarkan fleksibilitas yang lebih besar. Promosi suku bunga memerlukan pemeriksaan informasi terbaru di situs web bank atau platform keuangan, karena suku bunga dan kondisi sering disesuaikan akibat fluktuasi pasar.
Faktor Lain yang Memengaruhi
Selain suku bunga dan ambang batas, beberapa faktor lain secara langsung memengaruhi pendapatan bunga akhir:
- Penalitas Penarikan Dini: Jika investor menarik dana sebelum jatuh tempo, bank biasanya mengenakan penalitas atau membatalkan suku bunga promosi, yang secara signifikan mengurangi imbal hasil.
- Risiko Suku Bunga Mengambang: Untuk produk dengan suku bunga mengambang, imbal hasil dapat lebih tinggi atau lebih rendah dari yang diharapkan karena perubahan suku bunga yang digerakkan oleh pasar, sehingga diperlukan penilaian terhadap toleransi risiko.
- Fleksibilitas Setoran Bertahap: Beberapa bank mengizinkan setoran bertahap, yang membantu alokasi dana secara fleksibel, namun hal ini dapat memengaruhi suku bunga yang berlaku dan ketentuan promosi.
- Variasi Detail Produk: Bank-bank berbeda dalam bunga majemuk/bunga tunggal, metode pembayaran, dan detail lainnya; investor harus meninjau ketentuan untuk menghindari kerugian akibat kelalaian.
Nasihat Pakar: Investor sebaiknya membandingkan secara menyeluruh ambang batas bank, suku bunga, promosi, dan detail produk berdasarkan kebutuhan likuiditas, toleransi risiko, dan tujuan keuangan untuk memilih skema deposito berjangka besar yang paling sesuai dan secara efektif meningkatkan efisiensi dana.
Perhitungan bunga dan perbandingan produk untuk deposito berjangka besar sangat penting bagi pengelolaan dana. Investor sebaiknya memanfaatkan kalkulator bunga deposito berjangka untuk dengan cepat memahami imbal hasil aktual di berbagai bank. Setiap bank di Hong Kong menawarkan suku bunga, ambang batas, dan promosi yang berbeda. Dalam perencanaan keuangan, investor harus memilih berdasarkan kebutuhan likuiditas mereka. Para pakar menyarankan untuk terus memantau perubahan pasar dan secara fleksibel menyesuaikan strategi deposito guna memaksimalkan efisiensi dana.
Pertanyaan yang Sering Diajukan
Apakah ada persyaratan jumlah minimum untuk deposito berjangka besar?
Sebagian besar bank Hong Kong mensyaratkan deposito minimum sebesar USD 100.000 atau lebih. Beberapa skema manajemen kekayaan premium memiliki ambang batas hingga USD 1.000.000. Investor sebaiknya memeriksa informasi resmi dari bank.
Apakah ada penalti untuk penarikan dini?
Bank umumnya menerapkan penalti atau membatalkan tarif promosi untuk penarikan dini. Investor sebaiknya meninjau syarat dan ketentuan produk untuk menghindari kerugian bunga.
Apakah suku bunga bersifat tetap atau mengambang?
Bank Hong Kong menawarkan pilihan suku bunga tetap maupun mengambang. Suku bunga tetap tidak berubah selama jangka waktu deposito, sedangkan suku bunga mengambang menyesuaikan dengan kondisi pasar. Investor dapat memilih berdasarkan kebutuhan mereka.
Apakah pendapatan bunga deposito berjangka dikenakan pajak?
Hong Kong saat ini tidak mengenakan pajak penghasilan atas bunga deposito bank. Investor yang dikenakan pajak di wilayah lain disarankan untuk mencari nasihat profesional.
Apakah deposito berjangka dalam jumlah besar dapat disetor secara bertahap?
Beberapa bank di Hong Kong mengizinkan penyetoran deposito secara bertahap, tetapi suku bunga dan syarat promosi dapat berbeda-beda. Investor disarankan menanyakan detailnya terlebih dahulu kepada bank.
Ambang batas yang tinggi dan proses yang rumit untuk deposito berjangka besar, bersama dengan biaya pengelolaan dana lintas negara yang mahal, membatasi efisiensi, sementara terbatasnya pilihan tabungan fleksibel secara terpisah menghambat pemanfaatan dana. BiyaPay, sebagai platform keuangan serba ada, memungkinkan investasi saham AS dan Hong Kong secara real-time tanpa prosedur yang rumit, memfasilitasi alokasi aset global. Biaya remitansi platform serendah 0,5%, mencakup lebih dari 190 negara dengan transfer pada hari yang sama. Produk tabungan fleksibelnya menawarkan imbal hasil tahunan sebesar 5,48%, dengan bunga harian yang dikreditkan secara otomatis dan penarikan kapan saja, mendukung lebih dari 30 mata uang fiat dan lebih dari 200 mata uang kripto, dijamin dengan KYC.
Coba BiyaPay sekarang untuk memulai perjalanan investasi global Anda! Bergabung dengan BiyaPay untuk pengelolaan dana yang efisien!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait
USDT to HKD for Hong Kong Stock Trading: Conversion, Funding, and Buying Power

Proof of Source of Funds for USDT Withdrawals: Documents and Transaction Records





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam