
Cara Cerdas Memilih Deposito Berjangka di Tengah Fluktuasi Suku Bunga




Sumber Gambar: pexels
Apakah Anda ragu-ragu karena seringnya perubahan suku bunga deposito? Saat memilih deposito berjangka, Anda perlu mempertimbangkan berbagai faktor. Anda dapat membandingkan jangka waktu deposito, ambang batas minimum, dan penalti penarikan dini di berbagai bank. Anda juga harus menilai likuiditas dan keamanan. Berdasarkan tujuan keuangan Anda, menerapkan strategi deposito yang berbeda secara fleksibel dapat membantu meningkatkan efisiensi dana.
Memilih Suku Bunga Deposito
Suku Bunga Tetap vs. Mengambang
Saat memilih deposito berjangka, Anda pertama-tama perlu memahami perbedaan antara suku bunga tetap dan suku bunga mengambang. Suku bunga tetap berarti bank berjanji untuk menjaga suku bunga tetap tidak berubah selama periode deposito. Hal ini memungkinkan Anda memprediksi keuntungan di masa depan tanpa perlu khawatir tentang dampak fluktuasi suku bunga pasar. Suku bunga mengambang disesuaikan berdasarkan kondisi pasar; ketika suku bunga pasar naik, Anda mungkin mendapatkan keuntungan yang lebih tinggi, tetapi ketika turun, keuntungan Anda akan berkurang.
Tips: Anda dapat menggunakan kalkulator suku bunga di situs web berbagai bank Hong Kong, dengan memasukkan jumlah dan jangka waktu deposito untuk membandingkan suku bunga dan jenis suku bunga antar bank dengan cepat, membantu Anda membuat pilihan yang lebih cerdas.
Tabel berikut merangkum kelebihan, kekurangan, dan skenario penerapan utama dari kurs tetap dan kurs mengambang:
| Jenis Suku Bunga | Keuntungan | Kerugian | Skenario yang Sesuai |
|---|---|---|---|
| Suku Bunga Tetap | Suku bunga stabil, tidak terpengaruh kenaikan suku bunga pasar, menghindari risiko kenaikan suku bunga | Suku bunga umumnya lebih tinggi, tidak dapat memperoleh manfaat dari penurunan suku bunga | Cocok ketika suku bunga rendah atau diperkirakan akan naik di masa depan |
| Suku Bunga Mengambang Tunggal | Sederhana dan mudah dikelola, pembayaran bulanan stabil | Tekanan lebih besar pada awal pembayaran, suku bunga berfluktuasi mengikuti pasar | Cocok bagi mereka yang memiliki kemampuan pembayaran jangka panjang yang stabil |
| Suku Bunga Mengambang Bertingkat | Suku bunga awal lebih rendah, mengurangi tekanan pembayaran awal | Suku bunga lebih tinggi kemudian, meningkatkan tekanan pada tahap selanjutnya | Cocok bagi mereka yang kekurangan dana pada awal pinjaman |
Anda dapat memilih jenis suku bunga yang paling sesuai berdasarkan tujuan keuangan dan toleransi risiko Anda. Jika Anda lebih menyukai imbal hasil yang stabil, suku bunga tetap disarankan. Jika Anda bersedia menanggung risiko fluktuasi pasar, suku bunga mengambang mungkin lebih cocok.
Menangani Fluktuasi Suku Bunga
Suku bunga deposito di pasar sering mengalami fluktuasi. Ketika suku bunga pasar sedang dalam tren naik, memilih deposito jangka pendek atau produk bersuku bunga mengambang memungkinkan Anda menyesuaikan strategi deposito Anda di masa depan untuk mendapatkan suku bunga yang lebih tinggi. Jika suku bunga pasar rendah atau diperkirakan akan naik, Anda dapat mempertimbangkan untuk mengunci suku bunga tetap jangka panjang guna mengamankan imbal hasil di masa depan.
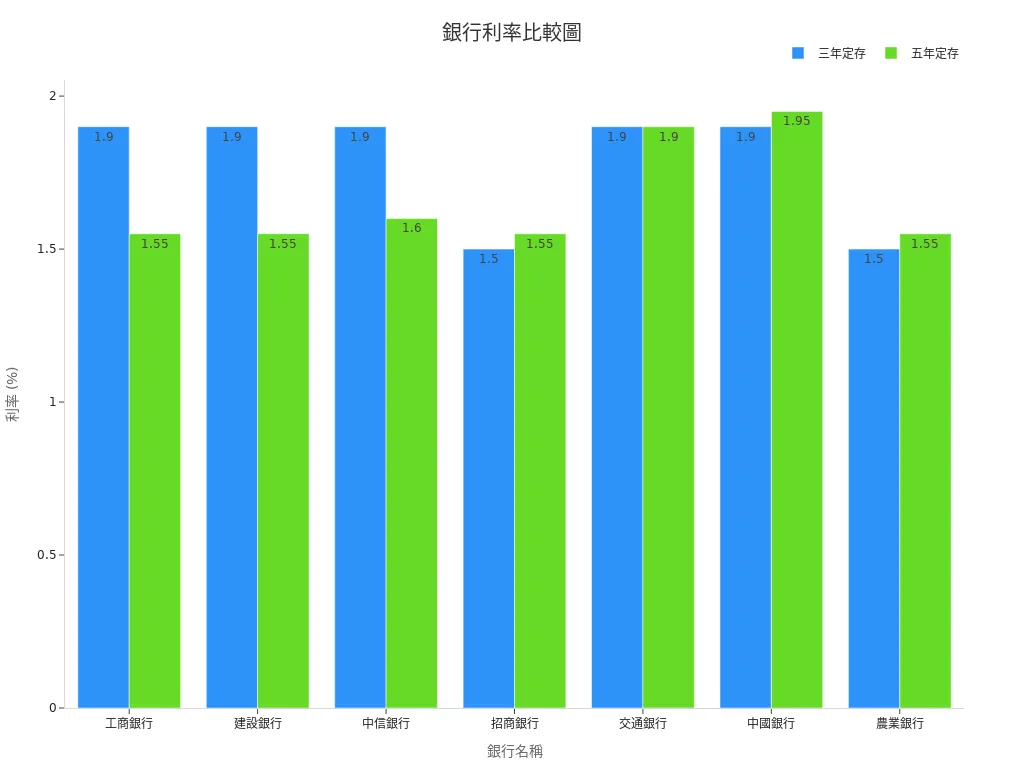
Saat memilih bank, Anda sebaiknya membandingkan suku bunga deposito di berbagai bank. Tabel di bawah ini menunjukkan suku bunga deposito berjangka untuk berbagai tenor di beberapa bank Hong Kong (dalam tingkat persentase tahunan, data dalam USD, kurs 1 USD = 7,8 HKD):
| Nama Bank | Suku Bunga 1 Tahun (%) | Suku Bunga 2 Tahun (%) | Suku Bunga 3 Tahun (%) | Suku Bunga 5 Tahun (%) |
|---|---|---|---|---|
| ICBC | 1.60 | N/A | 1.90 | 1.55 |
| China Construction Bank | N/A | N/A | 1.90 | 1.55 |
| China CITIC Bank | 1.60 | 1.70 | 1.90 | 1.60 |
| China Merchants Bank | 1.60 | 1.70 | 1.50 | 1.55 |
| Bank of Communications | N/A | N/A | 1.90 | 1.90 |
| Bank of China | N/A | N/A | 1.90 | 1.95 |
| Agricultural Bank of China | N/A | N/A | 1.50 | 1.55 |
Anda akan melihat perbedaan yang signifikan dalam suku bunga deposito antar bank, dengan beberapa bahkan menunjukkan inversi suku bunga (suku bunga jangka panjang lebih rendah daripada suku bunga jangka pendek). Dalam kasus seperti ini, Anda harus memperhatikan dengan cermat struktur suku bunga agar tidak hanya fokus pada promosi dengan suku bunga tinggi sambil mengabaikan imbal hasil secara keseluruhan.
Catatan: Beberapa bank menawarkan promosi dana baru atau produk jangka pendek dengan suku bunga tinggi untuk menarik rekening baru atau transfer dana. Penawaran ini biasanya hanya berlaku untuk jangka waktu singkat, dengan suku bunga yang turun signifikan setelahnya. Saat memilih, Anda sebaiknya menghitung imbal hasil secara keseluruhan untuk menghindari mengejar suku bunga tinggi sambil mengabaikan manfaat jangka panjang.
Sebagai kesimpulan, ketika memilih suku bunga simpanan, Anda sebaiknya menyesuaikan strategi simpanan secara fleksibel berdasarkan perkembangan pasar, kebutuhan dana pribadi, dan toleransi risiko. Manfaatkan sepenuhnya kalkulator bunga bank dan informasi publik, serta tinjau secara berkala portofolio simpanan Anda untuk memaksimalkan efisiensi dana di tengah fluktuasi suku bunga.
Membandingkan Metode Simpanan
Sumber Gambar: unsplash
Deposito Berjangka vs. Tabungan Berjangka
Saat memilih metode deposito, Anda harus terlebih dahulu memahami perbedaan antara deposito berjangka dan tabungan deposito berjangka. Deposito berjangka biasanya mensyaratkan setoran sekaligus, dengan pokok dan bunga dikembalikan saat jatuh tempo. Metode ini cocok bagi mereka yang memiliki dana menganggur dan ingin memastikan arus kas di masa depan atau mempersiapkan KPR, dana pendidikan, atau tabungan perjalanan. Suku bunga deposito berjangka umumnya stabil tetapi sering kali lebih rendah daripada inflasi, sehingga tidak cocok untuk investasi jangka panjang. Jika ditarik lebih awal, Anda hanya kehilangan bunga, bukan pokok, sehingga keamanannya tinggi.
Deposito berjangka berformat tabungan rutin memungkinkan Anda menyetor jumlah tetap setiap bulan, cocok bagi mereka yang memiliki penghasilan stabil dan ingin membangun kebiasaan menabung. Metode ini membantu mendiversifikasi risiko likuiditas, tetapi suku bunga deposito secara keseluruhan biasanya mirip dengan deposito berjangka biasa. Berdasarkan survei tahun 2022 terhadap pasar Hong Kong dan Asia, kas dan deposito masih menyumbang sekitar 40% dari alokasi aset, yang menunjukkan likuiditas tinggi dan penerimaan pasar yang baik terhadap deposito jangka pendek dan kas. Namun, untuk pertumbuhan kekayaan jangka panjang, investasi ETF secara rutin menawarkan imbal hasil majemuk yang jauh lebih baik daripada deposito bank. Sebagai contoh, berinvestasi sebesar $10.000 setiap bulan dalam ETF dapat mengakumulasi sekitar $21,6 juta dalam 30 tahun, dibandingkan dengan hanya $4.54 juta untuk deposito bank, sebuah kesenjangan yang signifikan.
Tips: Berdasarkan tujuan keuangan Anda, pilih secara fleksibel antara deposito berjangka atau tabungan berjangka untuk menyeimbangkan keamanan dan likuiditas.
Metode Pembayaran Bunga
Saat memilih produk deposito, Anda juga harus mempertimbangkan metode pembayaran bunga. Pilihan yang umum termasuk pembayaran bunga sekaligus dengan pokok, setoran bulanan dengan pembayaran sekaligus, dan penarikan bunga dengan mempertahankan pokok:
- Pokok dan Bunga Sekaligus: Anda menyetor pokok satu kali dan menerima baik pokok maupun bunga pada saat jatuh tempo. Cocok bagi mereka yang memiliki dana menganggur dan menginginkan pengelolaan yang sederhana.
- Setoran Bulanan dengan Pembayaran Sekaligus: Anda menyetor jumlah tetap setiap bulan dan menerima pokok serta bunga pada saat jatuh tempo. Cocok bagi mereka yang berpenghasilan tetap dan ingin mengumpulkan dana secara bertahap.
- Penyimpanan Pokok dengan Penarikan Bunga: Anda menyetor pokok dan menerima bunga setiap bulan, dengan pokok dikembalikan pada saat jatuh tempo. Cocok bagi mereka yang membutuhkan arus kas rutin, seperti para pensiunan.
Metode yang berbeda menawarkan fleksibilitas dan imbal hasil yang bervariasi. Deposito lump-sum dengan bunga di akhir tenor biasanya memiliki suku bunga lebih tinggi, setoran bulanan membantu membangun kebiasaan menabung, dan retensi pokok dengan penarikan bunga memberikan arus kas yang stabil. Pilih metode yang paling sesuai dengan kebutuhan Anda.
Jumlah dan Jangka Waktu Deposit
Batas Minimum dan Maksimum
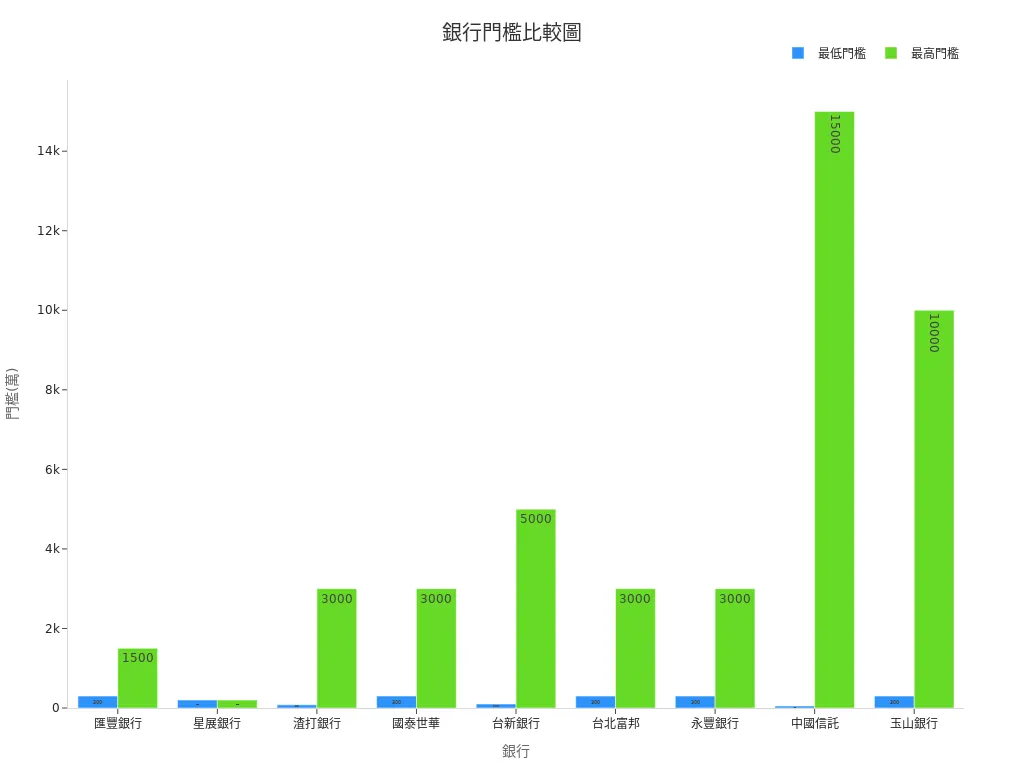
Saat memilih deposito berjangka, Anda harus terlebih dahulu memahami batas deposit minimum dan maksimum dari berbagai bank. Sebagian besar bank Hong Kong menetapkan batas berdasarkan total aset Anda, termasuk deposito, produk investasi, asuransi, dan trust. Beberapa bank juga memasukkan saldo pinjaman untuk membantu Anda memenuhi batas dengan lebih mudah. Tabel di bawah ini mencantumkan batas minimum dan bertingkat dari beberapa bank (dalam USD, 1 USD = 31 TWD):
| Bank | Ambang Minimum (USD) | Ambang Berjenjang (Berdasarkan Ukuran Aset, USD) |
|---|---|---|
| HSBC | 9,677 | Premier: 9,677, Prestige: 48,387 |
| DBS | 6,452 | Treasures: 6,452 |
| Standard Chartered | 2,581 | Priority Banking: 2,581, Premium Banking: 9,677, Private Banking: 96,774 |
| Cathay United | 9,677 | Gold VIP: 9,677, Platinum VIP: 32,258, Diamond VIP: 96,774 |
| Taishin Bank | 3,226 | Wealth Member: 3,226, Prestige Member: 9,677, Million Member: 32,258, Diamond Member: 96,774, Emerald Member: 161,290 |
| Taipei Fubon | 9,677 | Stable Wealth Member: 9,677, Smart Wealth Member: 32,258, Constant Wealth Member: 96,774 |
| Bank SinoPac | 9,677 | Forever Member: 9,677, Wealth Member: 32,258, Legacy Member: 96,774 |
| CTBC Bank | 1,613 | Wealth Creator: 1,613, Premier Wealth: 9,677, Elite Wealth: 48,387, Legacy Wealth: 96,774, Ultimate Wealth: 4,838,709 |
| E.Sun Bank | 9,677 | New Wealth Member: 9,677, Elite Member: 32,258, Pinnacle Member: 96,774, Ultimate Member: 3,225,806 |
Anda dapat memilih bank dan tingkat pengelolaan kekayaan yang sesuai berdasarkan jumlah dana Anda. Saat membandingkan, perhatikan apakah saldo pinjaman dapat dihitung dalam ambang batas serta manfaat atau layanan tambahan yang ditawarkan oleh bank tersebut.
Tips: Ambang batas pengelolaan kekayaan sebagian besar bank berkisar di angka $9,677. Anda dapat memilih tingkat yang berbeda secara fleksibel sesuai kebutuhan Anda untuk menikmati lebih banyak layanan pengelolaan kekayaan.
Perencanaan Jangka Waktu Deposito
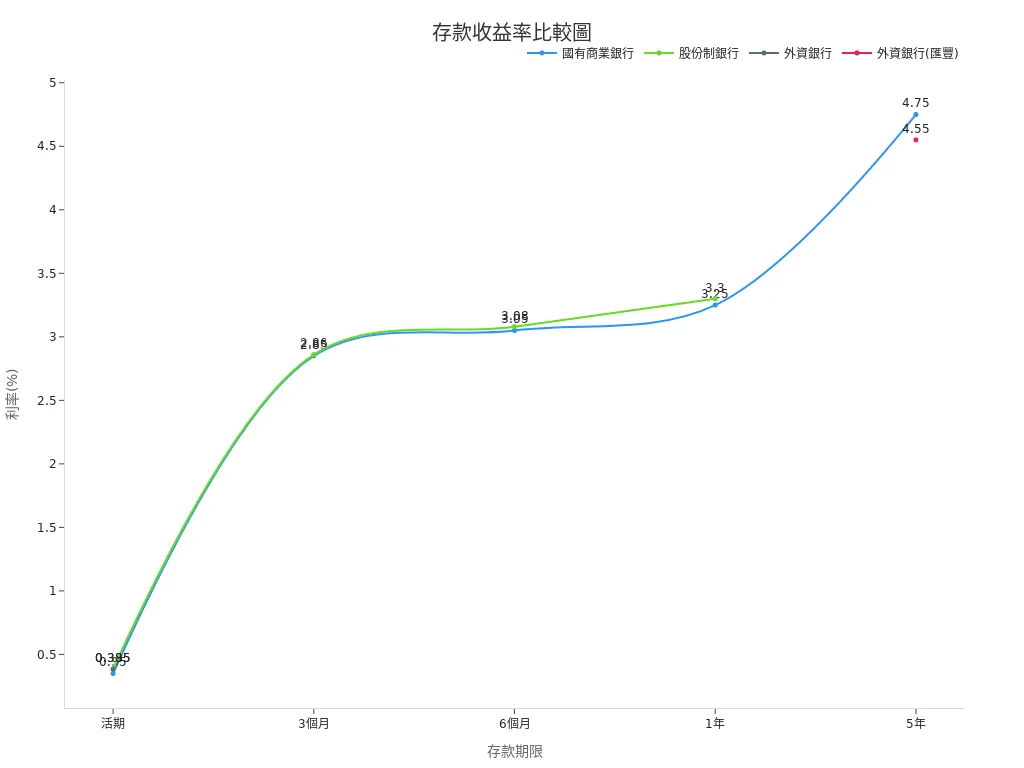
Saat merencanakan jangka waktu deposito, Anda sebaiknya memilih berdasarkan kebutuhan likuiditas Anda. Depositok jangka pendek (misalnya, 3 atau 6 bulan) menawarkan fleksibilitas yang lebih besar, cocok bagi mereka yang memiliki kebutuhan dana jangka pendek. Depositok jangka panjang (misalnya, 1 atau 5 tahun) biasanya memiliki suku bunga yang lebih tinggi tetapi mengunci dana dalam waktu yang lebih lama. Lihat tabel di bawah ini untuk suku bunga dan imbal hasil di berbagai jangka waktu:
| Jenis Bank | Jangka Waktu Deposito | Suku Bunga (%) | Bunga atas Deposito $10,000 (USD) |
|---|---|---|---|
| Bank Komersial Milik Negara | Giro | 0.35 | 35 |
| Bank Gabungan Saham (Joint-Stock) | Giro | 0.385 | 38.5 |
| Bank Komersial Milik Negara | 3 Bulan | 2.85 | 71.25 |
| Bank Gabungan Saham (Joint-Stock) | 3 Bulan | 2.86 | 71.5 |
| Bank Komersial Milik Negara | 6 Bulan | 3.05 | 152.5 |
| Bank Gabungan Saham (Joint-Stock) | 6 Bulan | 3.08 | 154 |
| Bank Komersial Milik Negara | 1 Tahun | 3.25 | 325 |
| Bank Gabungan Saham (Joint-Stock) | 1 Tahun | 3.30 | 330 |
| Bank Komersial Milik Negara | 5 Tahun | 4.75 | 475 |
| Bank Asing (HSBC) | 5 Tahun | 4.55 | 455 |
Jika Anda memilih deposito berjangka panjang, meskipun suku bunganya lebih tinggi, penarikan dini akan dikenakan penalti. Sebagian besar bank akan membatalkan seluruh atau sebagian bunga, atau hanya memberikan suku bunga tabungan tanpa jangka waktu. Anda harus membaca syarat kontrak dengan cermat untuk menghindari kehilangan bunga akibat kebutuhan dana mendesak.
Catatan: Anda dapat menyebarkan dana ke berbagai jangka waktu untuk meningkatkan fleksibilitas dan mengurangi kerugian akibat pembatalan dini.
Likuiditas dan Deposito Bertahap
Sumber Gambar: pexels
Strategi Deposito Bertahap
Anda dapat menggunakan strategi deposit bertahap, yaitu membagi sejumlah dana menjadi beberapa bagian dan menyetornya dengan tanggal jatuh tempo yang berbeda. Ini menawarkan beberapa manfaat:
- Anda tetap menjaga likuiditas, karena dana tersedia saat bagian-bagian deposit jatuh tempo, sehingga dapat digunakan secara fleksibel.
- Anda dapat menyesuaikan suku bunga deposit berikutnya berdasarkan perubahan pasar untuk meraih imbal hasil yang lebih tinggi.
- Anda mengurangi kemungkinan pembatalan dini karena kebutuhan mendesak, sehingga meminimalkan kerugian bunga.
Sebagai contoh, dengan $10,000, Anda dapat membaginya menjadi empat bagian, menyetor satu bagian setiap tiga bulan, sehingga ada deposit yang jatuh tempo setiap kuartal. Ini mencegah semua dana terkunci, sehingga tetap menjaga fleksibilitas.
Tips: Hindari fungsi perpanjangan otomatis (rollover). Pada setiap tanggal jatuh tempo, sesuaikan strategi deposito Anda secara manual berdasarkan suku bunga dan kondisi pasar terbaru.
Menghindari Pembatalan Dini
Pembatalan dini deposito berjangka mengakibatkan kerugian finansial. Menurut Yayasan Konsumen, pembatalan dini selama masa kontrak akan dikenakan penalti atau hanya memperoleh suku bunga tabungan reguler, sehingga Anda kehilangan manfaat suku bunga tinggi. Jika Anda tidak melakukan penyesuaian secara aktif setelah jatuh tempo, bank dapat secara otomatis mengembalikan dana Anda ke suku bunga standar, yang meningkatkan biaya. Anda sebaiknya meninjau kembali ketentuan kontrak sebelum tanggal jatuh tempo, dengan menyesuaikan atau mengganti rencana agar terhindar dari kerugian yang tidak perlu.
- Jika kontrak berakhir tanpa pemutusan, Anda tetap membayar biaya bulanan atau melanjutkan paket asli; layanan tidak berhenti secara otomatis.
- Anda dapat menyesuaikan paket atau berpindah bank sebelum periode promosi berakhir untuk mengurangi kerugian.
Dengan menggunakan deposit bertahap dan pengelolaan yang proaktif, Anda dapat menangani fluktuasi suku bunga secara fleksibel dan memastikan keamanan dana.
Perlindungan dan Risiko
Ruang Lingkup Perlindungan Deposit
Saat memilih deposito berjangka, Anda harus terlebih dahulu memahami skema perlindungan deposit. Skema perlindungan deposit Hong Kong menawarkan perlindungan hingga HK$500.000 (sekitar $64.100, dengan kurs 1 USD = 7,8 HKD) per penyetor. Ini berarti bahwa bahkan jika sebuah bank bangkrut, deposit Anda dalam batas tersebut tetap dilindungi. Jika Anda memiliki dana yang melebihi batas perlindungan, pertimbangkan untuk menyebarkannya ke beberapa bank yang berbeda guna mengurangi risiko.
Tips: Anda dapat membagi dana dalam jumlah besar ke beberapa bank, memastikan deposit di setiap bank berada dalam batas perlindungan, sehingga meningkatkan keamanan jika terjadi kebangkrutan bank.
Keamanan Bank
Saat memilih bank, jangan hanya berfokus pada suku bunga; evaluasilah keamanan bank tersebut. Anda dapat merujuk pada indikator-indikator kunci berikut untuk menilai kesehatan keuangan suatu bank:
- Risk-Adjusted Return on Capital (RAROC): Mencerminkan efisiensi modal bank.
- Probability of Default (PD): Menunjukkan kemungkinan gagal bayar peminjam.
- Rating Peminjam Kredit: Menilai kemampuan pembayaran.
- Penilaian dan Pengelolaan Jaminan: Memastikan dukungan aset yang memadai.
- Pengelolaan Kredit Macet: Melacak status tunggakan dan penagihan.
- Indikator Peringatan Dini: Mengidentifikasi potensi risiko sejak dini.
Anda dapat memeriksa laporan tahunan atau situs web bank untuk mendapatkan data terbaru mengenai indikator-indikator ini. Bank besar di Hong Kong seperti HSBC, Standard Chartered, dan Hang Seng biasanya memiliki sistem manajemen risiko yang tangguh dan kredibilitas yang tinggi. Memilih bank-bank semacam itu semakin mengurangi risiko dana Anda.
Catatan: Tinjau secara berkala kondisi keuangan dan penilaian kredit sebuah bank. Jika bank menunjukkan anomali keuangan atau berita negatif, segera sesuaikan strategi deposito Anda untuk memastikan keamanan dana.
Teknik Lanjutan
Deposito Mata Uang Asing
Jika Anda ingin meningkatkan imbal hasil tabungan, pertimbangkanlah deposito mata uang asing. Namun, Anda harus berhati-hati terhadap risiko fluktuasi nilai tukar. Suku bunga deposito mata uang asing terkadang lebih tinggi daripada deposito HKD, tetapi perubahan nilai tukar dapat menghilangkan atau bahkan melebihi keuntungan bunga. Sebagai contoh, CNY turun 2,79% terhadap USD dari Januari hingga 20 Maret tahun ini, turun dari 6,04 menjadi 6,22, hampir menghilangkan seluruh apresiasinya sepanjang tahun 2013. Pada tahun 2008, suku bunga dolar Australia (AUD) yang tinggi menarik minat investor, tetapi selama krisis keuangan, AUD terdepresiasi tajam terhadap CNY, sehingga mengakibatkan kerugian valuta asing yang melebihi keuntungan bunga.
Saat memilih deposito mata uang asing, Anda sebaiknya:
- Pantau tren mata uang utama dan indikator ekonomi seperti suku bunga, PDB, dan data ketenagakerjaan non-pertanian, yang memengaruhi harga mata uang.
- Perhatikan bahwa pasar forex sangat volatil, dan peristiwa ekonomi yang tiba-tiba dapat menyebabkan fluktuasi nilai tukar yang tajam dalam waktu singkat.
- Nilai toleransi risiko Anda dan hindari menginvestasikan seluruh dana dalam satu mata uang.
Tips: Investor bersaldo tinggi mendiversifikasikan aset ke USD, CNY, dan aset lainnya, menggunakan berbagai instrumen untuk lindung nilai terhadap risiko nilai tukar. Anda dapat mengadopsi strategi diversifikasi serupa.
Setoran Jangka Pendek Bank Digital
Jika Anda mengutamakan likuiditas, pertimbangkan rekening giro berbunga tinggi dari bank digital. Produk-produk ini biasanya tidak memiliki syarat setoran minimum, dapat diakses kapan saja, dan menawarkan suku bunga lebih tinggi daripada giro tradisional. Sebagai contoh, beberapa bank digital di Hong Kong menyediakan suku bunga tahunan sebesar 2% hingga 3%, jauh di atas suku bunga giro bank pada umumnya.
Giro bank digital cocok untuk:
- Mereka yang membutuhkan akses dana kapan saja atau memiliki kebutuhan keuangan jangka pendek.
- Mereka yang ingin pengelolaan yang lebih sederhana, menggunakan aplikasi seluler untuk memeriksa dan mengelola rekening.
- Mereka yang ingin menghindari syarat tinggi atau prosedur rumit dari bank tradisional.
Catatan: Saat memilih bank digital, periksa cakupan perlindungan setoran dan kredibilitasnya untuk memastikan keamanan dana. Tinjau secara berkala perubahan suku bunga dan sesuaikan strategi setoran Anda secara fleksibel untuk menyeimbangkan imbal hasil dan likuiditas.
Saat memilih deposito berjangka, Anda dapat merujuk ke tabel di bawah ini untuk membandingkan suku bunga dan strategi antar bank:
| Jenis Bank | Suku Bunga 1 Tahun (%) | Suku Bunga 3 Tahun (%) | Suku Bunga 5 Tahun (%) |
|---|---|---|---|
| ICBC | 1.60 | 1.90 | 1.55 |
| China Construction Bank | 1.60 | 1.90 | 1.55 |
| China Merchants Bank | 1.60 | 1.50 | 1.55 |
| Bank of Communications | - | 1.90 | 1.90 |
| Bank of China | - | 1.90 | 1.95 |
- Banyak bank menunjukkan inversi suku bunga, di mana suku bunga tiga tahun lebih tinggi daripada suku bunga lima tahun.
- Para ahli menyarankan untuk menyesuaikan jangka waktu deposit secara fleksibel guna mendiversifikasi risiko.
- Anda sebaiknya meninjau portofolio deposit Anda secara berkala, menyesuaikan strategi berdasarkan perubahan pasar untuk meningkatkan keamanan dan imbal hasil dana.
FAQ
Apakah Deposit Berjangka Cocok untuk Semua Orang?
Deposit berjangka cocok bagi mereka yang mencari keamanan dana dan imbal hasil yang stabil. Jika Anda mengejar imbal hasil tinggi atau dapat menoleransi risiko, instrumen investasi lain mungkin lebih cocok. Keunggulan deposit berjangka terletak pada risikonya yang rendah dan pengoperasiannya yang sederhana.
Tips: Pilih metode deposit berdasarkan tujuan keuangan Anda.
Apa Saja Dampak dari Pembatalan Dini?
Pembatalan dini biasanya mengakibatkan kehilangan sebagian atau seluruh bunga, atau hanya mendapatkan suku bunga simpanan berjangka (demand deposit). Beberapa bank juga dapat mengenakan denda. Tinjau syarat kontrak dengan cermat untuk menghindari kerugian yang tidak perlu.
Catatan: Strategi simpanan berjenjang dapat mengurangi risiko pembatalan dini.
Bagaimana Memilih Jangka Waktu Simpanan yang Sesuai?
Saat memilih jangka waktu simpanan, pertimbangkan kebutuhan likuiditas. Simpanan berjangka pendek menawarkan fleksibilitas, cocok untuk kebutuhan dana jangka pendek. Simpanan berjangka panjang memiliki suku bunga lebih tinggi tetapi mengunci dana untuk waktu lebih lama.
Tips: Sebarkan dana ke berbagai jangka waktu untuk meningkatkan fleksibilitas.
Apakah Simpanan Valuta Asing Layak Dipertimbangkan?
Deposito valuta asing mungkin menawarkan suku bunga yang lebih tinggi, tetapi risiko fluktuasi nilai tukar sangatlah signifikan. Jika Anda dapat menoleransi potensi kerugian akibat perubahan nilai tukar, opsi ini layak dipertimbangkan. Diversifikasikan investasi untuk mengurangi risiko.
Tips: Pantau tren nilai tukar dan pilih mata uang yang stabil untuk deposito.
Bagaimana Cara Membandingkan Suku Bunga Deposito Berjangka di Berbagai Bank?
Gunakan kalkulator suku bunga di situs web bank, masukkan jumlah deposito dan jangka waktunya untuk membandingkan suku bunga dengan cepat. Perhatikan syarat-syarat promosi dana baru dan produk berjangka pendek dengan suku bunga tinggi agar tidak mengejar suku bunga yang justru merugikan imbal hasil jangka panjang.
Tips: Tinjau secara berkala suku bunga pasar dan sesuaikan strategi deposito Anda secara fleksibel.
Menavigasi pilihan deposito berjangka di tengah suku bunga yang berfluktuasi memerlukan keseimbangan antara imbal hasil dan likuiditas, dan platform keuangan digital dapat meningkatkan efisiensi pengelolaan kekayaan Anda. BiyaPay menawarkan solusi satu atap, memungkinkan perdagangan saham AS dan Hong Kong tanpa rekening luar negeri, serta memungkinkan penggunaan USD, HKD, dan aset lainnya secara fleksibel untuk melengkapi imbal hasil deposito berjangka.
Mendukung USD, HKD, dan 30+ mata uang fiat serta digital dengan transparansi kurs pertukaran secara real-time, ditambah pengiriman uang global ke 190+ negara dengan biaya remitansi serendah 0,5%. Produk tabungan dengan imbal hasil tahunan 5,48% tanpa periode penguncian memastikan fleksibilitas. Daftar di BiyaPay hari ini untuk menggabungkan strategi deposito berjangka dengan berbagai alat keuangan BiyaPay guna mendapatkan imbal hasil yang aman dan maksimal!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines


Paying for Claude with USDT: Payment Options, Fees, and Limitations





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam