
Cara Menggunakan Metode Perhitungan Deposito Berjangka untuk Mendapatkan Bunga Tinggi




Sumber Gambar: unsplash
Anda dapat menggunakan metode perhitungan deposito berjangka untuk memperoleh bunga yang tinggi. Metode ini membantu Anda menghitung bunga deposito secara akurat, sehingga Anda dapat memilih rencana deposito yang paling menguntungkan. Rumus perhitungan bunga deposito berjangka dapat menghitung hubungan antara pokok deposito dan bunga, memberikan dukungan data yang jelas. Ketika Anda menguasai rumus-rumus ini, Anda dapat menemukan rencana yang paling sesuai berdasarkan kondisi deposito yang berbeda, sehingga memaksimalkan keuntungan.
Penjelasan Rinci Metode Perhitungan Depositо Berjangka
Sumber Gambar: unsplash
Rumus Perhitungan Bunga Deposit Berjangka
Untuk menghitung bunga deposit berjangka, Anda perlu menguasai rumus sederhana: Bunga = Pokok × Suku Bunga Tahunan × Jangka Waktu Deposit
Dalam rumus ini, pokok adalah jumlah uang yang Anda setor di bank, suku bunga tahunan adalah suku bunga yang ditawarkan oleh bank, dan jangka waktu deposit adalah durasi deposit yang Anda pilih (dalam tahun). Rumus ini membantu Anda menghitung dengan cepat total imbal hasil dari deposit Anda, sehingga Anda dapat lebih memahami imbal hasil dari berbagai rencana deposit yang berbeda.
Ketika suku bunga berubah, imbal hasil akhir juga akan terpengaruh:
- Ketika suku bunga naik, imbal hasil akhir deposito bertambah.
- Ketika suku bunga turun, imbal hasil berkurang.
- Semakin lama jangka waktu deposito, semakin besar pengaruh perubahan suku bunga terhadap imbal hasil.
Oleh karena itu, memilih jangka waktu deposito dan suku bunga yang tepat sangatlah penting. Setelah menguasai konsep-konsep dasar ini, Anda dapat menerapkan metode perhitungan deposito berjangka secara lebih fleksibel untuk menemukan rencana deposito yang paling menguntungkan.
Contoh Praktis Perhitungan Bunga
Mari kita gunakan contoh sederhana untuk mengilustrasikan cara menerapkan metode perhitungan deposito berjangka. Misalkan Anda menyetor HKD 100.000, bank menawarkan suku bunga tahunan sebesar 2%, dan jangka waktu deposito adalah 3 tahun. Berdasarkan rumus: Bunga = 100.000 × 0,02 × 3 = 6.000 HKD
Contoh ini dengan jelas menunjukkan dampak perubahan suku bunga terhadap imbal hasil akhir. Saat memilih deposito berjangka, Anda harus memantau perubahan suku bunga pasar dengan cermat dan memilih rencana deposito yang sesuai berdasarkan tujuan keuangan Anda.
Selain itu, ketika jangka waktu deposito lebih lama, dampak fluktuasi suku bunga terhadap imbal hasil menjadi lebih signifikan. Misalnya, jika jangka waktu deposito adalah 5 tahun, bukan 3 tahun, dan suku bunga naik menjadi 3%, bunga akan meningkat menjadi: Bunga = 100.000 × 0,03 × 5 = 15.000 HKD
Data-data ini menunjukkan bahwa memilih deposito berjangka panjang dapat menghasilkan imbal hasil yang lebih tinggi, tetapi juga melibatkan risiko fluktuasi suku bunga. Anda dapat menerapkan metode perhitungan deposito secara fleksibel berdasarkan toleransi risiko dan kebutuhan keuangan Anda untuk memaksimalkan imbal hasil.
Promosi dan Penawaran Deposit Terbaru Tahun 2025
Sumber Gambar: unsplash
Gambaran Pasar
Pada tahun 2025, lingkungan ekonomi global terus berubah, dan suku bunga deposito bank turut berfluktuasi. Berdasarkan data terbaru, beberapa bank swasta di China telah menyesuaikan suku bunga deposito beberapa kali tahun ini, dengan suku bunga deposito berjangka 5 tahun turun dari 2,65% pada awal tahun menjadi 2% pada akhir tahun. Tren ini mencerminkan berkurangnya permintaan terhadap deposito jangka panjang, sementara suku bunga deposito jangka pendek tetap relatif stabil atau bahkan sedikit meningkat.
Selain itu, terdapat fenomena pembalikan antara suku bunga deposito 3 tahun dan 5 tahun, dengan beberapa bank menawarkan suku bunga deposito 1 tahun yang lebih tinggi daripada suku bunga 5 tahun. Sebagai contoh, suku bunga deposito berjangka 3 tahun dan 5 tahun Bank Fujian Huatong masing-masing adalah 2,80% dan 2,90%. Situasi ini memberi Anda lebih banyak pilihan untuk investasi jangka pendek, terutama saat Anda ingin mengelola dana secara fleksibel.
Saat ini, bank-bank di Hong Kong juga telah meluncurkan berbagai kegiatan promosi untuk menarik nasabah memilih rencana deposito berjangka. Kegiatan-kegiatan ini tidak hanya menawarkan suku bunga yang lebih tinggi, tetapi juga mencakup kondisi menguntungkan lainnya, seperti pembebasan biaya atau hadiah tambahan. Di bawah ini, kami akan membandingkan kegiatan promosi bank-bank utama secara rinci untuk membantu Anda menemukan rencana deposito yang paling sesuai.
Perbandingan Kegiatan Promosi dari Bank-Bank Besar
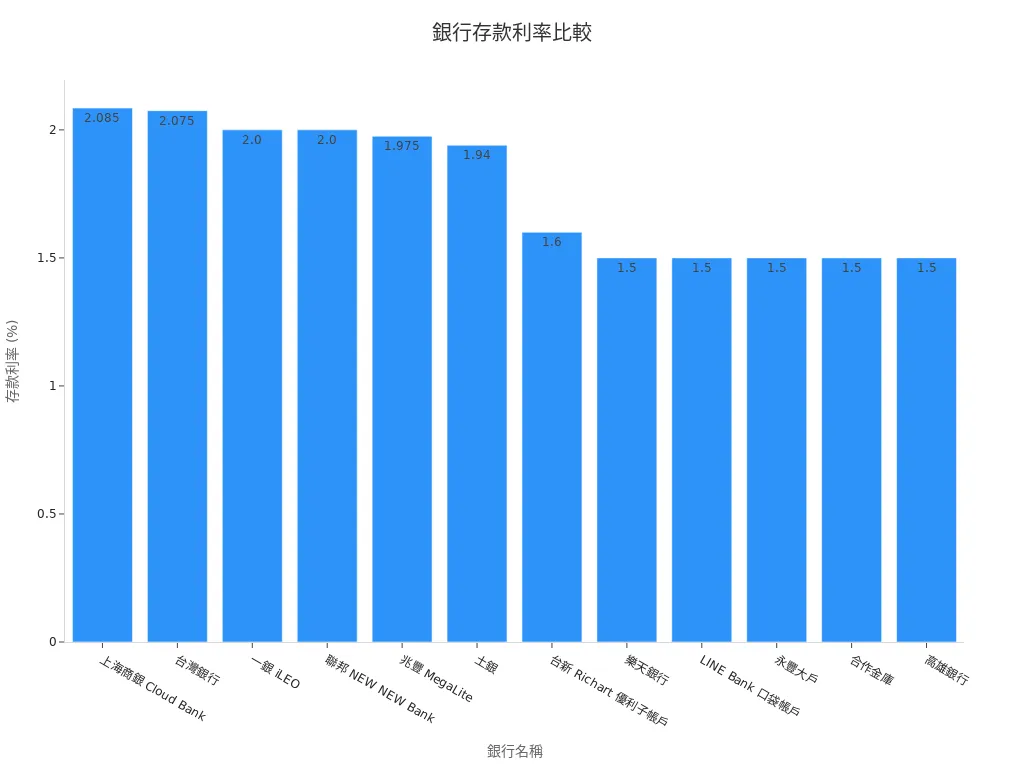
Saat memilih deposito berjangka, Anda perlu mempertimbangkan berbagai faktor, termasuk suku bunga, jumlah setoran minimum, dan batas waktu promosi. Berikut adalah perbandingan data kegiatan promosi beberapa bank pada tahun 2025:
| Nama Bank | Suku Bunga Deposit | Jumlah Deposit Minimum | Batas Waktu Promosi |
|---|---|---|---|
| Shanghai Commercial Bank Cloud Bank | 2.085% | 200.000 | ~2025/6/30 |
| Bank of Taiwan | 2.075% | 100.000 | ~2025/12/31 |
| First Bank iLEO | 2% | 120.000 | ~2025/12/31 |
| Union Bank NEW NEW Bank | 2% | 100.000 | ~2025/6/30 |
| Mega Bank MegaLite | 1.975% | 100.000 | ~2025/12/31 |
| Land Bank of Taiwan | 1.94% | 100.000 | ~2025/12/31 |
| Taishin Richart High-Interest Account | 1.6% | 300.000 | ~2025/7/3 |
| Rakuten Bank | 1.5% | Tanpa Batas Atas | ~2025/06/30 |
| LINE Bank Pocket Account | 1.5% | 300.000 | ~2025/6/30 |
| Yongfeng Bank DAWHO | 1.5% | 100.000~300.000 | ~2025/6/30 |
Dari tabel, dapat dilihat bahwa Shanghai Commercial Bank Cloud Bank dan Bank of Taiwan menawarkan suku bunga deposito yang lebih tinggi, masing-masing sebesar 2,085% dan 2,075%. Jika jumlah setoran Anda besar, bank-bank ini mungkin merupakan pilihan yang lebih baik. Sementara itu, Rakuten Bank menawarkan setoran tanpa batas atas, cocok untuk nasabah yang menginginkan fleksibilitas dalam menabung.
Selain itu, beberapa bank telah memperkenalkan suku bunga promosi yang lebih tinggi untuk nasabah baru. Sebagai contoh, Taichung Bank Lolly Bank menawarkan suku bunga deposito hingga 3% untuk nasabah baru, namun kuota promosinya terbatas hanya 50.000. Kegiatan semacam ini cocok untuk pembuka rekening pertama kali, terutama bagi mereka yang mencari keuntungan tinggi dalam jangka pendek.
Saat memilih bank, Anda juga harus memperhatikan kondisi lain, seperti frekuensi pembayaran bunga dan pembebasan biaya. Beberapa bank menawarkan pembayaran bunga bulanan, yang cocok bagi nasabah yang membutuhkan arus kas yang stabil, sementara bank lain menyediakan layanan transfer antarbank tanpa biaya, yang sangat praktis bagi nasabah yang sering memindahkan dananya.
Singkatnya, pasar deposito berjangka pada tahun 2025 menawarkan beragam pilihan. Anda dapat menerapkan metode perhitungan deposito berjangka secara fleksibel berdasarkan jumlah setoran Anda, kebutuhan jangka waktu, dan preferensi lainnya untuk memilih promosi yang paling sesuai.
Cara Memilih Rencana Deposito Berjangka yang Paling Sesuai
Memilih Berdasarkan Jumlah dan Jangka Waktu Setoran
Saat memilih rencana deposito berjangka, Anda perlu mengambil keputusan berdasarkan jumlah setoran dan kebutuhan jangka waktu Anda. Jumlah dan jangka waktu setoran yang berbeda secara langsung memengaruhi pendapatan bunga Anda. Misalnya, jika Anda memiliki jumlah setoran yang besar, memilih rencana deposito jangka panjang dengan suku bunga tinggi mungkin lebih menguntungkan. Misalkan Anda menyetor USD 50.000, memilih deposito 5 tahun dengan suku bunga tahunan 2,5%, pendapatan bunga akhir akan jauh lebih tinggi dibandingkan deposito jangka pendek.
Deposito jangka pendek cocok bagi mereka yang membutuhkan pengelolaan dana yang fleksibel. Jika Anda memperkirakan akan membutuhkan dana dalam waktu satu tahun, Anda dapat memilih rencana deposito 1 tahun atau 3 tahun. Dengan demikian, Anda dapat memperoleh bunga yang stabil sambil tetap menjaga likuiditas.
Tips: Saat memilih jangka waktu deposito, pertimbangkan tren perubahan suku bunga pasar. Jika suku bunga kemungkinan akan naik, deposito jangka pendek mungkin lebih fleksibel, sehingga Anda dapat memilih paket dengan imbal hasil lebih tinggi setelah suku bunga naik.
Perhatikan Syarat Tersembunyi dan Faktor Lain yang Berpengaruh
Selain suku bunga dan jangka waktu, Anda juga perlu memperhatikan syarat tersembunyi dan faktor lain yang memengaruhi deposito berjangka. Beberapa bank mungkin mengenakan syarat tambahan, seperti penalti untuk penarikan dini atau batasan jumlah deposito minimum. Syarat-syarat ini dapat memengaruhi imbal hasil aktual Anda.
Berikut adalah beberapa faktor yang umum memengaruhi dan perlu Anda perhatikan secara khusus:
- Penalti Penarikan Dini: Beberapa bank mengenakan penalti tinggi untuk penarikan dini, yang dapat mengakibatkan hilangnya sebagian pendapatan bunga.
- Jumlah Setoran Minimum: Tarif promosi tertentu hanya berlaku untuk jumlah setoran yang lebih tinggi, dan jika setoran Anda tidak mencukupi, Anda mungkin tidak dapat menikmati penawaran tersebut.
- Frekuensi Pembayaran Bunga: Beberapa bank menawarkan pembayaran bunga bulanan atau kuartalan, yang lebih menarik bagi mereka yang membutuhkan arus kas yang stabil.
Berdasarkan survei oleh Manulife Investment Management, investor di pasar-pasar utama Asia mengalokasikan sekitar 40% aset mereka dalam bentuk kas dan deposito. Hal ini menunjukkan bahwa deposito berjangka memegang peranan penting dalam alokasi aset. Anda sebaiknya memilih rencana yang paling sesuai berdasarkan tujuan keuangan dan toleransi risiko Anda.
Catatan: Sebelum menandatangani konsep deposito, pastikan untuk membaca dengan cermat semua ketentuan agar terhindar dari kerugian akibat detail yang terlewat.
Saat memilih rencana deposito berjangka, terapkan secara fleksibel metode perhitungan deposito berjangka dan padukan dengan kebutuhan serta kondisi pasar Anda untuk memaksimalkan keuntungan.
Dengan menggunakan metode perhitungan deposito berjangka, Anda dapat dengan mudah menguasai perhitungan pendapatan bunga dan memilih rencana deposito yang paling sesuai berdasarkan kegiatan promosi terbaru tahun 2025. Ini tidak hanya membantu Anda memaksimalkan keuntungan, tetapi juga membuat pengelolaan dana Anda lebih efisien.
Saat memilih rencana deposito berjangka dengan bunga tinggi, indikator data berikut sangat penting:
- Perubahan Suku Bunga
- Imbal Hasil
- Tren Pertumbuhan Ekonomi
- Tingkat Inflasi
- Imbal Hasil Pasar
Indikator-indikator ini dapat membantu Anda menilai kondisi pasar dan membuat pilihan yang lebih tepat. Berdasarkan jumlah setoran dan kebutuhan jangka waktu Anda, terapkan rumus perhitungan secara fleksibel dan perhatikan ketentuan tersembunyi untuk memaksimalkan keuntungan di atas fondasi yang stabil. Bertindaklah sekarang dan pilih rencana deposito berjangka yang paling sesuai dengan Anda untuk mencapai tujuan keuangan Anda lebih cepat!
FAQ
1. Bagaimana Cara Menghitung Bunga Deposito Berjangka?
Anda dapat menggunakan rumus berikut: Bunga = Pokok × Suku Bunga Tahunan × Jangka Waktu Setoran
Dengan memasukkan pokok, suku bunga, dan jangka waktu ke dalam rumus, Anda dapat dengan cepat menghitung jumlah bunga. Ini membantu Anda memahami dengan jelas keuntungan setoran.
2. Apakah Ada Risiko pada Deposito Berjangka?
Deposito berjangka memiliki risiko yang relatif rendah, tetapi Anda tetap perlu memperhatikan faktor-faktor berikut:
- Risiko Kebangkrutan Bank
- Fluktuasi Suku Bunga yang Memengaruhi Imbal Hasil
- Penalti untuk Penarikan Dini Memilih bank yang terlindungi dan jangka waktu deposito yang sesuai dapat mengurangi risiko.
3. Bagaimana Memilih Jangka Waktu Deposito yang Paling Sesuai?
Saat memilih jangka waktu deposito, pertimbangkan faktor-faktor berikut:
- Kebutuhan Likuiditas
- Tren Suku Bunga Pasar
- Tujuan Keuangan Deposito jangka pendek cocok untuk pengelolaan dana yang fleksibel, sedangkan deposito jangka panjang dapat menghasilkan imbal hasil yang lebih tinggi.
4. Apa Dampak dari Penarikan Dini?
Penarikan dini dapat menyebabkan konsekuensi berikut:
- Potongan Penalti Mengurangi Sebagian Pendapatan Bunga
- Tidak Dapat Menikmati Tarif Promosi Membaca syarat dan ketentuan dengan cermat sebelum menandatangani kontrak dapat menghindari kerugian yang tidak perlu.
5. Bagaimana Suku Bunga Deposito Mempengaruhi Imbal Hasil?
Suku bunga deposito secara langsung mempengaruhi jumlah bunga. Semakin tinggi suku bunga, semakin besar imbal hasilnya. Anda harus memantau secara cermat perubahan suku bunga pasar dan memilih rencana dengan suku bunga yang lebih tinggi untuk memaksimalkan imbal hasil.
Pada tahun 2025, pasar deposito berjangka menghadapi volatilitas, dengan Shanghai Commercial Bank menawarkan 2,085% dan Bank of Taiwan 2,075%, namun suku bunga 5 tahun turun menjadi 2% dan denda penarikan dini membatasi fleksibilitas—bagaimana Anda dapat menyeimbangkan imbal hasil tinggi dengan likuiditas? BiyaPay menawarkan platform keuangan digital, memungkinkan perdagangan saham AS dan Hong Kong secara mulus tanpa rekening luar negeri, membantu Anda menangkap peluang pasar untuk meningkatkan imbal hasil deposito berjangka.
Mendukung USD, HKD, dan 30+ mata uang lainnya dengan pelacakan nilai tukar secara real-time untuk transparansi, ditambah layanan transfer uang global ke 190+ negara dengan biaya pengiriman serendah 0,5%, sehingga mengungguli proses bank tradisional yang mahal dan rumit. Produk tabungan dengan imbal hasil tahunan 5,48% tanpa masa penguncian memberikan keseimbangan sempurna antara likuiditas dan keuntungan yang stabil. Daftar di BiyaPay sekarang untuk menggabungkan stabilitas deposito berjangka dengan solusi keuangan global dari BiyaPay guna pertumbuhan kekayaan yang efisien dan berbiaya rendah!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations


Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam