
Perbandingan Suku Bunga Deposito Berjangka 2025: Tips Praktis untuk Memilih Deposito dengan Bunga Tinggi




Sumber Gambar: pexels
Memahami tren pasar sangat penting saat memilih deposito berbunga tinggi. Pada tahun 2025, suku bunga deposito berjangka telah mengalami perubahan signifikan, dengan suku bunga sertifikat deposito bernilai besar di banyak bank turun ke angka satu digit. Suku bunga sertifikat deposito besar 3 tahun umumnya berkisar antara 1,55% hingga 1,8%, turun sekitar 80 basis poin dibandingkan tahun 2024. Tren ini mengingatkan Anda bahwa hanya mengandalkan suku bunga tinggi saja tidak cukup; berbagai faktor harus dipertimbangkan.
Membandingkan suku bunga deposito berjangka adalah langkah pertama dalam memilih rencana deposito terbaik. Dengan menganalisis secara komprehensif suku bunga dan promosi dari berbagai bank, Anda dapat lebih mudah menemukan pilihan yang sesuai dengan kebutuhan Anda, sehingga tercapai pertumbuhan dana yang stabil.
Dasar-Dasar Deposit Berjangka
Apa itu Deposit Berjangka?
Deposit berjangka (sering disebut deposito) adalah jenis simpanan yang ditawarkan oleh bank, berbeda dari tabungan Demand Deposits. Ketika Anda memilih deposit berjangka, Anda harus menempatkan dana Anda di bank untuk jangka waktu tertentu dan menerima pokok beserta bunga pada saat jatuh tempo. Suku bunga untuk metode simpanan ini biasanya lebih tinggi daripada tabungan Demand Deposits karena dana tidak dapat ditarik dengan bebas selama periode deposito.
Karakteristik utama deposito berjangka meliputi:
- Suku Bunga Tetap: Suku bunga tetap tidak berubah selama periode deposito, sehingga Anda dapat memprediksi hasil secara akurat.
- Dampak Penarikan Dini: Jika Anda menarik dana lebih awal, bank mungkin hanya membayar suku bunga tabungan biasa atau bahkan mengenakan biaya administrasi.
- Pilihan Jangka Waktu yang Fleksibel: Anda dapat memilih jangka waktu deposito yang berbeda, seperti 3 bulan, 6 bulan, 1 tahun, atau lebih lama, dengan jangka waktu yang lebih lama umumnya menawarkan suku bunga yang lebih tinggi.
Deposito berjangka cocok bagi mereka yang menginginkan pertumbuhan yang stabil dan tidak membutuhkan dana secara mendesak. Deposito menawarkan cara mengelola dana dengan risiko rendah, terutama bagi investor yang mencari pengembalian yang stabil.
Jenis-Jenis Deposito Berjangka yang Umum dan Karakteristiknya
Tersedia berbagai jenis produk deposito berjangka, masing-masing dengan karakteristiknya sendiri. Berikut adalah beberapa jenis deposito berjangka yang umum:
- Deposito Berjangka Standar Ini adalah jenis deposito berjangka yang paling dasar. Anda memilih jangka waktu deposito dengan suku bunga tetap, cocok bagi mereka yang mencari keuntungan yang stabil.
- Sertifikat Deposito Jumlah Besar Memerlukan jumlah setoran minimum yang lebih tinggi, biasanya menawarkan suku bunga yang lebih tinggi. Cocok untuk penyetor dengan dana melimpah yang menginginkan keuntungan lebih tinggi.
- Deposito Berjangka Mata Uang Asing Dinilai dalam mata uang asing, dengan suku bunga yang berpotensi lebih tinggi daripada deposito mata uang lokal, tetapi mengandung risiko fluktuasi nilai tukar.
- Deposito Berjangka Bank Digital Banyak bank digital menawarkan produk deposito berjangka bersuku bunga tinggi dengan operasional yang praktis, cocok untuk pengguna yang lebih menyukai perbankan daring.
Tips: Saat memilih jenis deposito berjangka, pastikan untuk mempertimbangkan kebutuhan dana Anda sendiri, toleransi risiko, dan tingkat suku bunga untuk menemukan rencana yang paling sesuai.
Dengan memahami jenis-jenis deposito berjangka ini, Anda dapat dengan percaya diri memilih metode deposito yang paling cocok untuk Anda, sehingga mencapai pertumbuhan dana yang stabil.
Perbandingan Suku Bunga Depositо Berjangka: Tren Pasar 2025
Sumber Gambar: unsplash
Gambaran Umum Suku Bunga Depositо Berjangka di Bank-Bank Utama
Pada tahun 2025, suku bunga deposito berjangka di bank-bank besar menunjukkan tren diferensiasi yang jelas. Beberapa bank besar menawarkan suku bunga yang relatif stabil, tetapi bank-bank yang lebih kecil dan bank digital menyediakan suku bunga yang lebih kompetitif. Anda mungkin memperhatikan bahwa suku bunga deposito berjangka 3 tahun berfluktuasi antara 1,55% dan 1,8%, sedangkan suku bunga deposito berjangka jangka pendek sedikit lebih rendah.
Berikut adalah gambaran umum suku bunga deposito berjangka di beberapa bank besar:
- Bank Besar: Bank besar biasanya menawarkan suku bunga yang stabil tetapi lebih sedikit penawaran promosi. Misalnya, beberapa bank menawarkan sekitar 1,2% untuk deposito berjangka 1 tahun dan 1,6% untuk jangka waktu 3 tahun.
- Bank Menengah dan Kecil: Bank-bank ini menawarkan suku bunga yang lebih menarik, terutama untuk sertifikat deposito dalam jumlah besar. Suku bunga deposito berjangka 3 tahun di beberapa bank dapat mencapai 1,8%.
- Bank Digital: Produk deposito berjangka di bank digital umumnya memiliki suku bunga yang lebih tinggi dan mudah dioperasikan. Misalnya, beberapa bank digital menawarkan suku bunga deposito berjangka jangka pendek hingga 2%.
Anda sebaiknya memilih bank yang paling sesuai berdasarkan kebutuhan dana dan jangka waktu deposito Anda. Saat membandingkan suku bunga deposito berjangka antar bank, ingatlah untuk memeriksa penawaran promosi tambahan, seperti bonus suku bunga atau pembebasan biaya.
Faktor-Faktor Utama yang Mempengaruhi Suku Bunga Deposito Berjangka
Suku bunga deposito berjangka dipengaruhi oleh berbagai faktor. Memahami faktor-faktor ini dapat membantu Anda memprediksi tren pasar dengan lebih akurat dan memilih rencana deposito terbaik. Berikut adalah beberapa indikator ekonomi utama yang mempengaruhi suku bunga deposito berjangka:
| Indikator Ekonomi | Penjelasan Dampak |
|---|---|
| Tingkat Pengangguran | Tingkat pengangguran yang meningkat menunjukkan pasar tenaga kerja yang lemah, menandakan penurunan konsumsi dan berdampak pada perkembangan ekonomi secara keseluruhan. |
| Tingkat Pertumbuhan Upah Per Jam Rata-rata | Pertumbuhan upah yang melampaui ekspektasi menunjukkan ekonomi yang sehat, memengaruhi inflasi dan apresiasi mata uang. |
| Indeks Harga | PPI dan CPI yang meningkat menandakan kondisi ekonomi yang menguat, memengaruhi apresiasi mata uang dan inflasi. |
| Suku Bunga | Penyesuaian suku bunga oleh bank sentral memengaruhi kebijakan moneter, dengan kenaikan suku bunga mendorong apresiasi mata uang. |
Anda dapat menggunakan indikator-indikator ini untuk mengukur tren masa depan suku bunga deposito berjangka. Misalnya, ketika bank sentral menaikkan suku bunga acuan, suku bunga deposito berjangka bank biasanya juga meningkat. Sebaliknya, jika tingkat pengangguran naik atau indeks harga turun, suku bunga deposito berjangka mungkin menghadapi tekanan penurunan.
Selain itu, strategi kompetitif bank juga merupakan faktor penting yang memengaruhi suku bunga deposito berjangka. Beberapa bank mungkin meluncurkan promosi jangka pendek dengan suku bunga tinggi untuk menarik pelanggan baru. Anda dapat memantau dinamika pasar secara cermat untuk memanfaatkan peluang ini dan meningkatkan imbal hasil deposito Anda.
Tips Praktis Memilih Deposito dengan Bunga Tinggi
Sumber Gambar: unsplash
Tips 1: Bagaimana Memilih antara Suku Bunga Mengambang dan Tetap?
Saat memilih deposito berjangka, Anda perlu memahami perbedaan antara suku bunga mengambang dan suku bunga tetap. Suku bunga mengambang menyesuaikan diri dengan perubahan suku bunga pasar, cocok digunakan selama siklus kenaikan suku bunga. Suku bunga tetap tidak berubah selama periode deposito, ideal bagi penabung yang menginginkan imbal hasil yang stabil.
Berikut adalah karakteristik utama dari keduanya:
| Jenis | Keuntungan | Kerugian |
|---|---|---|
| Suku Bunga Mengambang | Suku bunga dapat naik mengikuti pasar, menawarkan pengembalian lebih tinggi | Pengembalian dapat berkurang jika suku bunga turun |
| Suku Bunga Tetap | Pengembalian stabil, cocok untuk perencanaan jangka panjang | Tidak dapat memanfaatkan kenaikan suku bunga pasar |
Jika Anda memperkirakan suku bunga di masa depan akan naik, suku bunga mengambang mungkin lebih cocok. Jika Anda lebih menyukai pengembalian yang stabil, suku bunga tetap adalah pilihan yang lebih baik. Sebagai contoh, paket deposito berbunga tetap 3 tahun dari sebuah bank Hong Kong menawarkan suku bunga 1,6%, sedangkan paket berbunga mengambang dapat berfluktuasi antara 1,5% dan 2%. Pilih jenis suku bunga yang paling sesuai berdasarkan kebutuhan dana dan preferensi risiko Anda.
Tips: Sebelum memilih jenis suku bunga, pantau tren suku bunga pasar dan indikator ekonomi, seperti kebijakan suku bunga bank sentral.
Tips 2: Manfaatkan Promosi Bank untuk Meningkatkan Suku Bunga
Bank-bank sering meluncurkan penawaran promosi untuk membantu Anda mendapatkan suku bunga deposito berjangka yang lebih tinggi. Promosi ini dapat mencakup bonus suku bunga, pembebasan biaya, atau hadiah tambahan. Misalnya, beberapa bank digital di Hong Kong menawarkan rencana deposito jangka pendek dengan bonus suku bunga yang mencapai hingga 2,2%.
Bagaimana cara memanfaatkan promosi-promosi ini secara efektif? Berikut adalah beberapa saran praktis:
- Tetap Mengikuti Pengumuman Bank Periksa secara rutin situs web bank atau berlangganan notifikasi email untuk tetap mendapatkan informasi terbaru mengenai promosi.
- Bandingkan Promosi Antarbank Penawaran promosi dapat sangat bervariasi antarbank. Anda dapat menggunakan alat perbandingan suku bunga deposito berjangka untuk dengan cepat menemukan rencana yang paling menarik.
- Pilih Jangka Waktu Deposit Tertentu Beberapa promosi mungkin hanya berlaku untuk jangka waktu tertentu, seperti deposito 6 bulan atau 1 tahun. Pilihlah jangka waktu yang sesuai dengan kebutuhan likuiditas Anda.
Pengingat: Sebelum mengikuti promosi, baca dengan cermat syarat dan ketentuan untuk memastikan kelayakan serta memahami segala batasan yang ada.
Tips 3: Diversifikasi Jumlah Deposit untuk Meningkatkan Keamanan dan Imbal Hasil
Mendiversifikasi jumlah deposito adalah strategi untuk mengurangi risiko dan meningkatkan imbal hasil. Menyebarkan dana ke berbagai bank atau produk deposito dapat secara efektif mengurangi risiko yang terkait dengan satu bank atau satu produk tertentu.
Berikut adalah beberapa manfaat dari diversifikasi deposito:
- Keamanan yang Ditingkatkan Di Hong Kong, Deposit Protection Scheme (DPS) memberikan perlindungan hingga USD 125.000 per penyetor. Mendiversifikasi deposit di beberapa bank memastikan lebih banyak dana yang terlindungi.
- Imbal Hasil yang Lebih Tinggi Bank yang berbeda mungkin menawarkan suku bunga deposito berjangka yang bervariasi. Mendiversifikasi deposit ke bank dengan suku bunga lebih tinggi dapat meningkatkan imbal hasil secara keseluruhan. Misalnya, membagi dana antara dua bank—satu menawarkan 1,8% dan yang lain menawarkan 2%—menghasilkan imbal hasil rata-rata yang lebih tinggi.
- Fleksibilitas Mendiversifikasi deposit dalam jangka waktu yang berbed-a memberikan fleksibilitas lebih besar untuk memenuhi kebutuhan pendanaan. Misalnya, alokasikan sebagian dana ke deposito jangka pendek untuk keadaan darurat dan sebagian lagi ke deposito jangka panjang untuk mendapatkan suku bunga yang lebih tinggi.
Saran: Ketika mendiversifikasi deposito, gunakan alat perbandingan suku bunga deposito berjangka untuk memastikan Anda memilih rencana yang paling kompetitif.
Tips 4: Deposito Mata Uang Asing dan Opsi Tabungan Berbunga Tinggi dari Bank Digital
Deposito mata uang asing dan rekening tabungan berbunga tinggi dari bank digital adalah dua cara yang efektif untuk meningkatkan hasil deposito. Anda dapat memanfaatkan kedua opsi ini secara fleksibel berdasarkan kebutuhan dana dan preferensi risiko Anda.
Keuntungan dan Risiko Deposito Mata Uang Asing
Deposito mata uang asing dinominasikan dalam mata uang seperti USD atau EUR, dan sering kali menawarkan suku bunga yang lebih tinggi dibandingkan deposito mata uang lokal. Berikut adalah keuntungan utama dari deposito mata uang asing:
- Suku Bunga Tinggi: Beberapa bank Hong Kong menawarkan suku bunga deposito USD hingga 2,5%, jauh lebih tinggi daripada deposito HKD.
- Keuntungan Kurs: Jika mata uang asing mengalami apresiasi, nilai deposito Anda akan meningkat.
Namun, deposito mata uang asing juga mengandung risiko:
- Fluktuasi Kurs: Mata uang yang mengalami depresiasi dapat mengurangi nilai deposito.
- Biaya: Konversi mata uang dan setoran deposito dapat menimbulkan biaya tambahan.
Tips: Saat memilih deposito mata uang asing, pantau tren nilai tukar dan biaya untuk memastikan keuntungan mengimbangi potensi risiko.
Pilihan Tabungan Berbunga Tinggi dari Bank Digital
Rekening tabungan berbunga tinggi yang ditawarkan oleh bank digital memberikan fleksibilitas tinggi dan suku bunga yang menarik. Anda dapat mengakses dana kapan saja dan menikmati suku bunga yang lebih tinggi daripada bank tradisional. Sebagai contoh, sebuah bank digital Hong Kong menawarkan suku bunga tabungan hingga 2,2%, jauh melampaui suku bunga tabungan giro pada umumnya.
Keunggulan utama bank digital meliputi:
- Kemudahan: Setoran dan penarikan dana dapat dikelola melalui aplikasi seluler.
- Suku Bunga Tinggi: Penawaran promosi untuk pelanggan baru sering kali mencakup bonus suku bunga.
- Syarat Rendah: Suku bunga tinggi tersedia tanpa mengharuskan setoran dalam jumlah besar.
Pengingat: Saat memilih bank digital, pastikan bank tersebut diawasi oleh Otoritas Moneter Hong Kong (Hong Kong Monetary Authority) dan pahami cakupan Skema Perlindungan Deposito (Deposit Protection Scheme).
Tips 5: Strategi Memilih Antara Deposito Jangka Pendek dan Jangka Panjang
Deposito jangka pendek dan jangka panjang masing-masing memiliki kelebihannya. Anda dapat memilih jangka waktu deposito yang paling sesuai berdasarkan kebutuhan likuiditas dan target pengembalian.
Kapan Deposito Jangka Pendek Cocok
Deposito jangka pendek biasanya memiliki jangka waktu 3 bulan hingga 1 tahun, ideal bagi penabung yang membutuhkan arus kas yang fleksibel. Berikut adalah fitur utama deposito jangka pendek:
- Fleksibilitas Tinggi: Dana dapat dicairkan dengan cepat untuk keadaan darurat atau investasi jangka pendek.
- Suku Bunga Lebih Rendah: Beberapa bank Hong Kong menawarkan sekitar 1,2% untuk deposito berjangka 6 bulan.
Deposito jangka pendek cocok untuk:
- Ketika Anda membutuhkan dana dalam waktu dekat.
- Ketika Anda memprediksi suku bunga akan naik dan ingin memilih kembali rencana dengan suku bunga yang lebih tinggi di kemudian hari.
Kapan Deposito Jangka Panjang Cocok Digunakan
Deposito jangka panjang umumnya memiliki jangka waktu 1 hingga 5 tahun dan menawarkan suku bunga yang lebih tinggi. Sebagai contoh, deposito 3 tahun di bank Hong Kong dapat mencapai 1,8%. Berikut adalah fitur utama deposito jangka panjang:
- Imbal Hasil Stabil: Suku bunga tetap sangat cocok bagi penyetor yang menginginkan imbal hasil yang stabil.
- Dana Terkunci: Dana tidak dapat digunakan secara fleksibel selama periode deposito.
Deposito jangka panjang cocok digunakan dalam kondisi berikut:
- Ketika Anda memiliki dana menganggur yang tidak dibutuhkan dalam jangka pendek.
- Ketika Anda menginginkan suku bunga yang lebih tinggi dan bersedia menerima pembatasan penguncian dana.
Saran: Jika Anda tidak yakin dengan kebutuhan dana Anda, pertimbangkan untuk membagi dana antara deposito jangka pendek dan jangka panjang agar keseimbangan antara fleksibilitas dan imbal hasil tetap terjaga.
Pertanyaan dan Jawaban Umum tentang Perbandingan Suku Bunga Deposito Berjangka
Dampak Penarikan Dini terhadap Imbal Hasil
Penarikan dini deposito berjangka dapat memengaruhi imbal hasil Anda secara signifikan. Sebagian besar bank hanya membayar bunga tabungan biasa (deposito berjangka tidak berlaku) jika ditarik lebih awal, yang biasanya jauh lebih rendah daripada bunga deposito berjangka. Sebagai contoh, jika Anda memilih deposito berjangka dengan bunga 1,7% tetapi menariknya lebih awal, bank mungkin hanya membayar bunga tabungan biasa sebesar 0,01%. Ini berarti imbal hasil aktual Anda akan berkurang secara substansial.
Selain itu, beberapa bank mungkin mengenakan biaya administrasi untuk penarikan dini, yang semakin menurunkan imbal hasil Anda. Oleh karena itu, saat memilih deposito berjangka, pastikan dana tersebut tidak akan dibutuhkan selama periode deposito. Jika Anda memiliki kebutuhan likuiditas, pertimbangkan deposito berjangka pendek atau rekening tabungan berbunga tinggi untuk fleksibilitas yang lebih besar.
Tips: Sebelum menarik dana lebih awal, konfirmasikan ketentuan dengan bank untuk memahami potensi kerugian dan menghindari kemunduran finansial yang tidak perlu.
Bagaimana Cara Memilih Metode Deposit yang Sesuai untuk Anda?
Memilih metode deposit yang sesuai untuk Anda memerlukan pertimbangan berbagai faktor, termasuk kebutuhan dana, toleransi risiko, dan tujuan imbal hasil. Berikut adalah beberapa saran praktis untuk membantu Anda membuat keputusan yang tepat:
- Menilai Kebutuhan Likuiditas Jika Anda membutuhkan akses ke dana kapan saja, tabungan berbunga tinggi mungkin lebih cocok. Sebaliknya, jika dana tidak dibutuhkan dalam jangka pendek, deposito berjangka menawarkan suku bunga yang lebih tinggi.
- Membandingkan Suku Bunga Antar Bank Suku bunga deposito berjangka dapat berbeda-beda antar bank.
- Pertimbangkan Jangka Waktu Deposito Deposito jangka pendek cocok bagi penyetor dengan kebutuhan likuiditas tinggi, sedangkan deposito jangka panjang ideal bagi mereka yang mencari pengembalian yang stabil.
Pengingat: Saat memilih jenis deposito, evaluasi berdasarkan kebutuhan Anda untuk menghindari gangguan pada perencanaan keuangan akibat pilihan yang tidak tepat.
Perbandingan Deposito Berjangka dan Tabungan Berbunga Tinggi
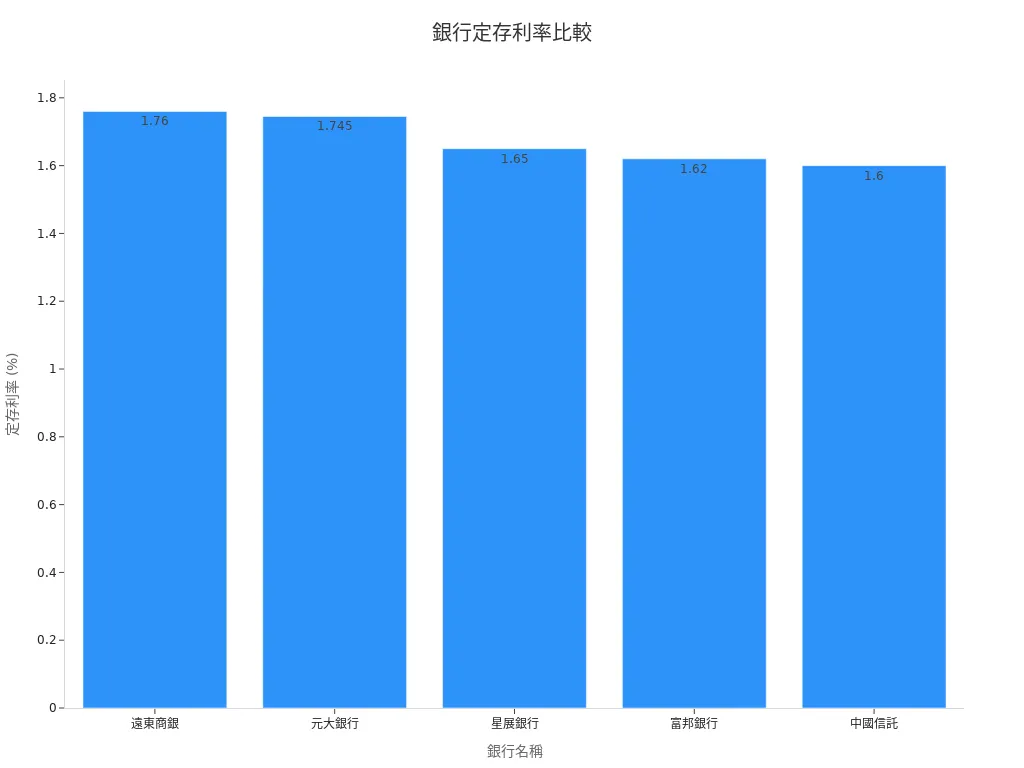
Deposito berjangka dan rekening tabungan berbunga tinggi masing-masing memiliki keunggulannya, yang melayani kebutuhan keuangan yang berbeda. Berikut adalah tabel perbandingan untuk membantu Anda memahami perbedaan utamanya:
| Nama Bank | Suku Bunga Deposito | Jangka Waktu Deposito | Pembatasan |
|---|---|---|---|
| Far East Commercial Bank | 1,76% | 12 bulan | Terbatas untuk nasabah perorangan, hanya dana baru, ambang batas minimum: 200.000 |
| Yuanta Bank | 1,745% | 12 bulan | Terbatas untuk nasabah perorangan, hanya melalui kantor cabang/perbankan online/mobile banking, ambang batas minimum: 100.000 |
| DBS Bank | 1,65% | 6 bulan | Hanya dana baru, ambang batas minimum: 1.000.000 |
| Fubon Bank | 1,62% | 6 bulan | Terbatas untuk nasabah manajemen kekayaan, hanya dana baru, ambang batas minimum: 100.000 |
| CTBC Bank | 1,6% | 6 bulan | Hanya dana baru, ambang batas minimum: 1.000.000 |
Keuntungan Deposito Berjangka: Menawarkan suku bunga yang stabil, cocok untuk perencanaan jangka panjang. Keuntungan Tabungan Berbunga Tinggi: Fleksibilitas tinggi, ideal bagi penabung yang membutuhkan akses ke dana kapan saja.
Saran: Jika Anda mencari imbal hasil yang stabil, deposito berjangka adalah pilihan yang lebih baik. Jika Anda membutuhkan fleksibilitas, tabungan berbunga tinggi lebih cocok.
Saat memilih deposito dengan bunga tinggi, Anda harus menguasai beberapa teknik kunci, termasuk membandingkan suku bunga antar bank, memanfaatkan promosi, mendiversifikasi jumlah setoran, dan menggunakan secara fleksibel deposito valuta asing atau opsi tabungan berbunga tinggi dari bank digital. Metode-metode ini dapat membantu Anda meningkatkan imbal hasil sambil meminimalkan risiko.
Saran Tindakan: Segera evaluasi kebutuhan dana Anda, gunakan alat perbandingan suku bunga deposito berjangka, dan pilih rencana deposito yang paling sesuai. Mulailah hari ini untuk mengambil langkah mantap menuju tujuan keuangan Anda!
FAQ
Kerugian Apa Saja yang Ditimbulkan oleh Penarikan Deposito Berjangka Secara Dini?
Penarikan dana sebelum jatuh tempo dapat mengurangi imbal hasil Anda secara signifikan. Bank biasanya hanya membayar suku bunga tabungan, dan bahkan dapat mengenakan biaya administrasi. Misalnya, deposito berjangka 1,7% yang ditarik lebih awal mungkin hanya mendapatkan suku bunga tabungan 0,01%. Pastikan dana dapat tetap terkunci hingga jatuh tempo sebelum menyetor.
Tips: Jika kebutuhan dana tidak pasti, pilihlah deposito berjangka pendek atau rekening tabungan dengan bunga tinggi.
Bagaimana Memilih Jangka Waktu Deposito yang Sesuai?
Saat memilih jangka waktu, pertimbangkan kebutuhan likuiditas dan tujuan imbal hasil. Deposito berjangka pendek cocok untuk situasi yang membutuhkan fleksibilitas tinggi, sedangkan deposito berjangka panjang ideal untuk mencari imbal hasil yang stabil. Jika kebutuhan tidak jelas, bagi dana ke dalam berbagai jangka waktu.
Apakah Deposito Mata Uang Asing Cocok untuk Semua Orang?
Setoran mata uang asing cocok bagi investor yang memiliki pemahaman tertentu tentang fluktuasi nilai tukar. Setoran ini menawarkan suku bunga tinggi, namun penyusutan nilai mata uang dapat menyebabkan kerugian. Jika tidak terbiasa dengan pasar valuta asing, pilihlah setoran mata uang lokal untuk mengurangi risiko.
Pengingat: Sebelum memilih setoran mata uang asing, pantau tren nilai tukar dan biaya terkait.
Apakah Setoran Berjangka Bank Digital Aman?
Keamanan setoran berjangka bank digital bergantung pada apakah bank tersebut diawasi oleh Otoritas Moneter Hong Kong (Hong Kong Monetary Authority). Bank digital yang diawasi dilindungi oleh Skema Perlindungan Setoran (Deposit Protection Scheme/DPS). Anda dapat memilih dengan percaya diri, tetapi verifikasi status regulasi bank tersebut.
Bagaimana Cara Membandingkan Suku Bunga Setoran Berjangka Antar Bank?
Anda dapat menggunakan alat perbandingan suku bunga deposito berjangka untuk dengan cepat mengidentifikasi rencana dengan suku bunga tinggi. Perhatikan promosi bank, seperti bonus suku bunga atau pembebasan biaya. Pilih berdasarkan jangka waktu deposito dan kebutuhan dana agar sesuai dengan tujuan keuangan Anda.
Saran: Periksa secara rutin situs web bank untuk informasi suku bunga terbaru.
Dengan suku bunga deposito berjangka yang menurun pada tahun 2025, menyeimbangkan pengelolaan dana yang fleksibel dengan imbal hasil yang stabil adalah kuncinya. BiyaPay menawarkan solusi keuangan yang efisien, memungkinkan perdagangan saham AS dan Hong Kong tanpa rekening offshore, sehingga Anda dapat berpartisipasi di pasar dengan biaya yang efektif, baik untuk merebut peluang jangka pendek di pasar Hong Kong maupun untuk mengejar pertumbuhan aset jangka panjang yang stabil.
Platformnya mendukung USD, HKD, dan lebih dari 30 mata uang fiat serta digital dengan wawasan nilai tukar real-time, memastikan transaksi lintas negara yang transparan dan efisien sekaligus meminimalkan risiko nilai tukar. Dengan biaya remitansi serendah 0,5% ke lebih dari 190 negara, platform ini menyederhanakan alokasi dana tanpa biaya tinggi yang menggerus imbal hasil. Produk tabungan dengan imbal hasil tahunan fleksibel sebesar 5,48% tanpa masa penguncian, melampaui suku bunga deposito berjangka tradisional, memungkinkan dana menganggur tumbuh secara fleksibel, sejalan sempurna dengan kebutuhan tabungan berisiko rendah dan imbal hasil tinggi. Daftar di BiyaPay hari ini untuk menggabungkan strategi deposito berjangka dengan berbagai perangkat serbaguna BiyaPay demi perjalanan pembangunan kekayaan yang stabil dan efisien!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits


Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam