
Apa itu Transfer ACH? Panduan Lengkap tentang Proses, Biaya, serta Kelebihan dan Kekurangannya




Sumber Gambar: unsplash
Anda dapat menggunakan transfer ACH untuk melakukan transfer dana secara elektronik di Amerika Serikat. Sebagai metode pembayaran arus utama, transfer ACH mencakup transfer kredit dan transfer debit. Anda biasanya menggunakannya untuk penggajian, pembayaran tagihan, atau pemotongan berulang. Transfer ACH praktis dan cocok untuk penggunaan sehari-hari baik pribadi maupun bisnis.
Poin-Poin Penting
- Transferensi ACH adalah metode transfer dana elektronik yang aman dan berbiaya rendah, ideal untuk penggunaan pribadi dan bisnis sehari-hari.
- Saat menggunakan transferensi ACH, biasanya dana membutuhkan waktu 1 hingga 3 hari kerja untuk tiba, dan merencanakan waktu transfer di muka dapat menghindari keterlambatan.
- Pengguna perorangan sering kali dapat menggunakan transferensi ACH secara gratis, sedangkan pengguna bisnis umumnya menghadapi biaya rendah, sehingga cocok untuk transaksi besar.
- Saat memilih transferensi ACH, pertimbangkan waktu pemrosesan, biaya, dan batas transaksi untuk memastikan semuanya sesuai dengan kebutuhan Anda.
- Sebelum menggunakan transferensi ACH, verifikasi dengan cermat informasi penerima untuk memastikan keamanan dana dan menghindari kesalahan umum.
Pengantar Transferensi ACH
Definisi
Anda dapat menggunakan transfer ACH untuk memfasilitasi transfer dana secara elektronik di Amerika Serikat. ACH (Automated Clearing House) adalah jaringan pembayaran elektronik yang dioperasikan oleh Nacha (National Automated Clearing House Association). Anda dapat menggunakannya untuk mentransfer dana secara aman antar rekening bank. Departemen Keuangan AS telah mendorong adopsi penuh pembayaran elektronik, yang mengharuskan pengurangan penggunaan cek kertas pada 30 September 2025. Anda akan menemukan bahwa jaringan ACH memproses 33,6 miliar pembayaran pada tahun 2024, dengan total nilai $86,2 triliun. Semakin banyak bisnis dan individu yang memilih transfer ACH, yang secara bertahap menggantikan cek kertas tradisional.
Anda dapat menganggap transfer ACH sebagai metode pembayaran berbiaya rendah yang paling populer di Amerika Serikat. Baik untuk kehidupan sehari-hari pribadi maupun transaksi bisnis, ACH telah menjadi pilihan utama.
Jenis-jenis
Saat menggunakan transfer ACH, Anda akan menemukan dua jenis utama: setoran langsung dan pembayaran langsung. Tabel di bawah ini membantu Anda memahami dengan cepat perbedaannya dan kasus penggunaan yang umum:
| Jenis Transfer ACH | Deskripsi | Contoh |
|---|---|---|
| Setoran Langsung | Mengirim dana secara elektronik ke rekening bank melalui jaringan ACH. | Gaji, Jaminan Sosial, tunjangan pengangguran, pengembalian pajak, dll. |
| Pembayaran Langsung | Mengirim dana secara elektronik dari rekening bank melalui jaringan ACH. | Tagihan utilitas, sewa, premi asuransi, transfer peer-to-peer, dll. |
Anda dapat menggunakan setoran langsung untuk menerima gaji atau menggunakan pembayaran langsung untuk membayar tagihan atau melakukan transfer peer-to-peer. Kedua jenis ini dapat memenuhi berbagai kebutuhan transfer dana Anda.
Aplikasi Utama
Dalam kehidupan sehari-hari di AS, Anda sering menggunakan transfer ACH untuk operasi berikut:
- Distribusi penggajian
- Pembayaran tagihan online
- Tunjangan pengangguran
- Tunjangan Jaminan Sosial
- Pengembalian atau pembayaran pajak
- Transfer antar rekening
- Pembayaran sekali bayar dan berulang
Anda dapat menggunakan transfer ACH untuk menerima gaji atau membayar tagihan utilitas, sewa, atau premi asuransi. Perusahaan menggunakan transfer ACH untuk pembayaran B2B, dengan volume transaksi yang terus bertambah setiap tahun. Anda akan menemukan bahwa semakin banyak orang Amerika memilih transfer ACH untuk mengelola arus dana harian, meningkatkan efisiensi pembayaran.
Proses Transfer ACH
Sumber Gambar: pexels
Langkah Operasional
Saat memulai transfer kredit ACH, Anda dapat mengikuti langkah-langkah berikut:
- Masuk ke akun perbankan online atau perbankan seluler Anda dan arahkan ke halaman pembayaran atau transfer.
- Pilih fungsi "Bayar" atau "Bayar Tagihan".
- Masukkan informasi bank penerima, termasuk nama, nomor rekening, dan nomor routing.
- Isi jumlah transfer dan tanggal transfer yang dijadwalkan, dengan teliti memverifikasi semua informasi untuk memastikan keakuratannya.
- Bank biasanya mengharuskan Anda untuk menyelesaikan langkah verifikasi identitas sebelum mengirimkan permintaan transfer.
Jika Anda perlu melakukan transfer debit ACH (misalnya, pemotongan otomatis), Anda biasanya perlu memberikan otorisasi kepada penerima untuk menarik dana dari rekening Anda. Setelah menandatangani perjanjian otorisasi, penerima mengajukan permintaan pemotongan, dan bank memprosesnya secara otomatis.
Tips: Saat menambahkan penerima baru untuk pertama kalinya, bank dapat melakukan verifikasi tambahan untuk memastikan keamanan rekening.
Informasi yang Diperlukan
Saat memulai transfer ACH, Anda perlu menyiapkan informasi penting berikut:
| Bidang | Nama Elemen Data | Definisi |
|---|---|---|
| Nama Perusahaan | Nama perusahaan Anda | Tidak pernah berubah |
| Kode Kelas Entri Standar | CCD | Tidak pernah berubah |
| Tanggal Entri Efektif | Tanggal entri | Berubah pada setiap pembayaran |
| Kode Transaksi | 22 – Demand Credit | Tidak pernah berubah |
| Identifikasi DFI Penerima | Nomor routing ABA | Tidak pernah berubah |
| Nomor Akun DFI | Nomor akun penerima | Tidak pernah berubah |
| Jumlah | Jumlah pembayaran | Dapat berubah pada setiap pembayaran |
| Nomor Identifikasi | Nomor ID | Berubah pada setiap pembayaran |
| Nama Perusahaan Penerima | Pembayaran USAC | Tidak pernah berubah |
Saat mengisi informasi ini, pastikan nomor rekening dan nomor routing sudah akurat. Informasi yang salah dapat menyebabkan kegagalan transfer atau keterlambatan.
Waktu Pemrosesan
Saat menggunakan transfer ACH, waktu pemrosesan biasanya memerlukan 1 hingga 3 hari kerja. Dalam kebanyakan kasus, dana tiba dalam waktu 3 hari. Kecepatan pemrosesan yang spesifik dipengaruhi oleh faktor-faktor berikut:
- Tanggal batas pemrosesan bank. Jika Anda melewatkan batas waktu harian, transfer akan diproses pada hari kerja berikutnya.
- Jenis pembayaran. Transfer kredit ACH biasanya lebih cepat daripada transfer debit.
- Transfer pertama kali. Transfer ke penerima baru mungkin melibatkan langkah verifikasi tambahan, sehingga memperpanjang waktu pemrosesan.
- Jumlah transaksi. Transfer dalam jumlah besar mungkin memerlukan peninjauan ekstra, sehingga memperpanjang waktu pemrosesan.
- Kebijakan bank penerima. Beberapa bank melepaskan dana segera, sementara yang lain menundanya hingga hari kerja berikutnya.
- Jam operasional bank. Transaksi ACH hanya diproses selama jam kerja bank.
- Akhir pekan dan hari libur. Transfer selama akhir pekan atau hari libur federal AS akan ditunda.
- Proses verifikasi. Jika bank memerlukan verifikasi lebih lanjut, transfer mungkin tertunda.
Pengingat: Anda dapat merencanakan waktu transfer terlebih dahulu untuk menghindari keterlambatan akibat hari libur atau waktu batas bank yang memengaruhi pengaturan dana.
Biaya Transfer ACH
Sumber Gambar: pexels
Jenis Biaya
Saat menggunakan transfer ACH, Anda biasanya menghadapi berbagai biaya. Struktur biaya berbeda untuk pengguna perorangan dan bisnis. Pengguna perorangan sering kali dapat melakukan transfer secara gratis, dengan biaya rata-rata sekitar $0,29 per transaksi. Pengguna bisnis menghadapi biaya rata-rata antara $0,26 dan $0,50, sementara bisnis besar dapat membayar serendah $0,11 hingga $0,25 per transaksi. Anda dapat merujuk ke tabel di bawah ini untuk memahami jenis-jenis biaya umum dan penjelasannya:
| Jenis Biaya | Deskripsi |
|---|---|
| Biaya Langganan Bulanan | Beberapa platform mengharuskan langganan paket bulanan, biasanya berbiaya $25 hingga $55. |
| Batas Transaksi | Melebihi batas transfer gratis bulanan dapat dikenakan biaya tambahan $1 hingga $5 per transaksi. |
| Biaya Pemrosesan Cepat | ACH hari yang sama biasanya menambah biaya $10 hingga $15, sedangkan ACH hari berikutnya biasanya berbiaya $5 hingga $10. |
| Biaya Pemrosesan File dan Batch | Beberapa bank dan pemroses mengenakan biaya tambahan untuk pemrosesan file dan batch. |
| Biaya Pengembalian ACH | Transfer ACH yang dikembalikan biasanya dikenakan biaya $2 hingga $5. |
| Biaya Pengembalian Dana ACH | Sengketa pengembalian dana biasanya berbiaya $5 hingga $25. |
Anda dapat memahami secara visual rentang biaya untuk berbagai jenis melalui grafik di bawah ini:
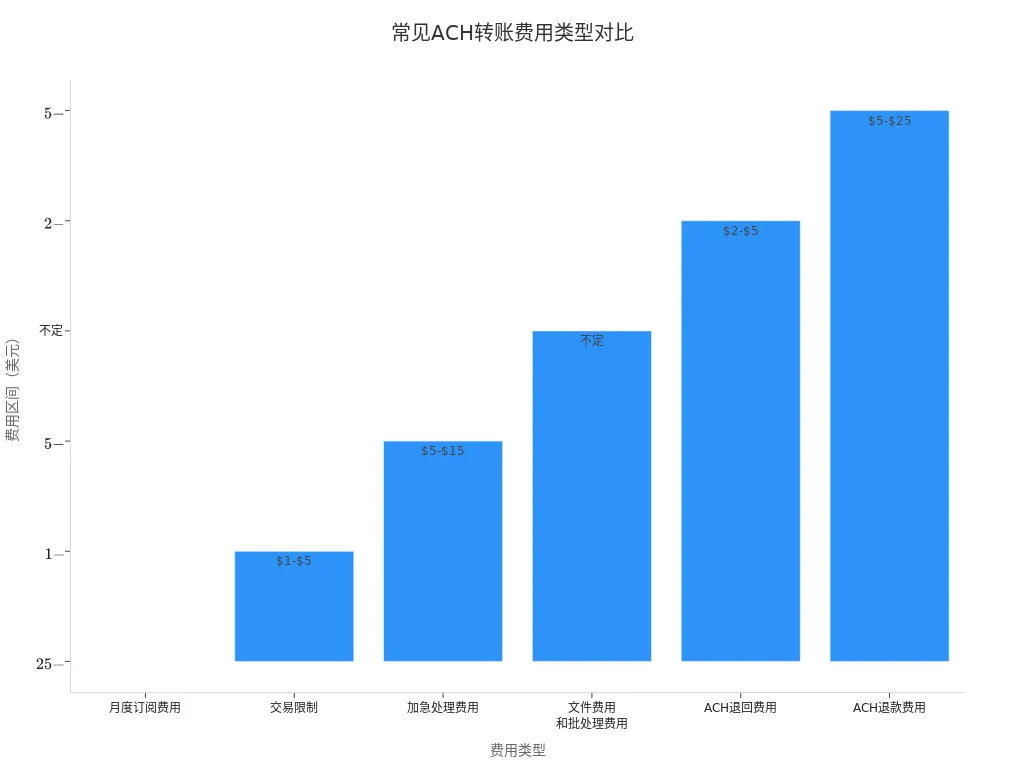
Dibandingkan dengan transfer wire, biaya transfer ACH jauh lebih rendah. Anda biasanya tidak perlu membayar apa pun untuk transfer ACH, sementara transfer wire domestik berbiaya $25-$30 per transaksi, dan transfer wire internasional dapat mencapai $40-$50.
Faktor yang Memengaruhi
Dalam praktiknya, Anda akan menemukan bahwa biaya transfer ACH dipengaruhi oleh beberapa faktor, termasuk:
| Faktor yang Memengaruhi | Deskripsi |
|---|---|
| Volume Transaksi | Volume transaksi yang lebih tinggi biasanya mengurangi biaya per transaksi. |
| Jenis Bisnis | Industri tertentu yang dianggap berisiko tinggi mungkin menghadapi biaya yang lebih tinggi. |
| Tingkat Risiko | Skor kredit dan riwayat transaksi suatu bisnis memengaruhi tingkat risikonya. |
| Pemrosesan Berisiko Tinggi | Bisnis yang diklasifikasikan sebagai berisiko tinggi mungkin dikenakan biaya transaksi yang lebih tinggi. |
Jika Anda adalah pengguna bisnis, volume transaksi yang lebih tinggi menghasilkan biaya per transaksi yang lebih rendah. Jika bisnis Anda berada di industri berisiko tinggi, bank dapat mengenakan biaya layanan yang lebih tinggi. Anda juga perlu mempertimbangkan skor kredit dan riwayat transaksi bisnis Anda, karena hal-hal tersebut memengaruhi tingkat biaya akhir.
Tips: Saat memilih bank atau platform pembayaran, Anda dapat membandingkan struktur biaya berdasarkan volume transaksi dan jenis industri Anda untuk memilih layanan yang paling sesuai.
Transfer ACH dikenal karena biayanya yang rendah, sehingga cocok untuk sebagian besar kebutuhan transfer dana harian pribadi dan bisnis. Anda dapat memilih secara fleksibel sesuai situasi Anda untuk meningkatkan efisiensi pengelolaan dana.
Kelebihan dan Kekurangan Transfer ACH
Kelebihan
Saat memilih transfer ACH, Anda dapat menikmati berbagai manfaat. Tabel di bawah ini merangkum keuntungan utama beserta penjelasannya:
| Keuntungan | Deskripsi |
|---|---|
| Perbaikan Arus Kas | Anda dapat memastikan dana tiba tepat waktu, mengurangi ketergantungan pada cek yang dikirim melalui pos dan meningkatkan prediktabilitas arus kas. |
| Biaya Lebih Rendah | Anda hanya membayar beberapa sen per transaksi, jauh lebih murah daripada biaya pemrosesan cek kertas dan kartu kredit. |
| Fleksibilitas dan Kenyamanan | Anda dapat memilih pembayaran sekali saja atau menyiapkan potongan otomatis berulang untuk menghindari kelewatan tenggat pembayaran. |
| Risiko Penipuan Berkurang | Anda tidak perlu khawatir tentang cek yang hilang atau dicuri, karena jaringan ACH menggunakan enkripsi dan verifikasi akun untuk melindungi dana Anda. |
| Akurasi Meningkat | Pemrosesan otomatis mengurangi kesalahan input manusia, memastikan informasi pembayaran yang akurat. |
Ketika bisnis di Amerika Serikat membayar gaji karyawan, mereka biasanya menggunakan transfer ACH. Hal ini memastikan karyawan menerima gaji tepat waktu, dan bisnis dapat melacak aliran dana secara akurat. Jika Anda memiliki akun USD di bank Hong Kong berizin, Anda juga dapat menerima pembayaran dari klien di Amerika Serikat melalui jaringan ACH, menikmati biaya rendah dan keamanan tinggi.
Tips: Jaringan ACH mengikuti standar Nacha, memastikan setiap transaksi menjalani tinjauan ketat. Anda dapat melakukan pembayaran dalam jumlah besar atau dengan frekuensi tinggi dengan percaya diri.
Kekurangan
Saat menggunakan transfer ACH, Anda juga perlu menyadari beberapa keterbatasan. Kekurangan yang umum meliputi:
- Keterlambatan Pemrosesan: Setelah memulai transfer, Anda biasanya harus menunggu 1 hingga 3 hari kerja agar dana tiba, yang mungkin tidak nyaman jika Anda membutuhkan dana secara mendesak.
- Risiko Pembatalan Transaksi: Jika saldo rekening tidak mencukupi atau informasi yang dimasukkan salah, bank dapat membatalkan transaksi, sehingga memengaruhi perencanaan dana Anda.
- Biaya Terkait: Meskipun biaya transfer ACH rendah, bank mengenakan biaya tambahan untuk pengembalian atau sengketa.
- Kemampuan Internasional Terbatas: Anda hanya dapat melakukan transfer di dalam AS atau ke bank-bank Hong Kong tertentu yang mendukung ACH. Untuk pembayaran internasional, Anda mungkin memerlukan beberapa transaksi atau metode alternatif.
- Batas Transaksi Tunggal dan Harian: Jumlah per transaksi dan total harian Anda dibatasi, sehingga bisnis perlu merencanakan terlebih dahulu untuk pembayaran internasional dalam jumlah besar.
Jika Anda melakukan transfer dari AS ke rekening bank Hong Kong berlisensi, Anda mungkin menghadapi batas transaksi tunggal atau keterlambatan. Untuk transaksi internasional berjumlah besar, Anda mungkin perlu memprosesnya secara bertahap (dalam beberapa batch), sehingga meningkatkan kompleksitas pengelolaan.
Pengingat: Saat mengatur arus dana penting, rencanakanlah di muka untuk memahami waktu pemrosesan dan kebijakan batas transaksi bank guna menghindari keterlambatan yang berdampak pada kemajuan bisnis.
Perbandingan Metode Transfer
Perbandingan dengan Transfer Bank (Wire Transfer)
Saat memilih metode transfer, Anda sering ragu-ragu antara transfer ACH dan transfer wire. Keuntungan terbesar dari transfer wire adalah kecepatannya, biasanya tiba dalam hitungan jam ke China/Daratan China atau ke Amerika Serikat. Transfer ACH membutuhkan waktu 1 hingga 3 hari kerja. Anda dapat merujuk ke tabel di bawah ini untuk memahami perbedaan utamanya dengan cepat:
| Jenis Transfer | Waktu Pemrosesan | Kisaran Biaya |
|---|---|---|
| ACH | 1-3 hari kerja | $0-$3 |
| Wire Transfer | Tersedia dalam hitungan jam | $15-$50 |
Jika Anda membutuhkan remittance yang mendesak, misalnya untuk real estate atau transaksi besar, transfer kawat lebih cocok. Jika Anda mengutamakan biaya rendah untuk penggajian, tagihan, atau pembayaran berulang, transfer ACH lebih tepat.
Tips: Transfer kawat memiliki biaya tinggi dan cocok untuk pembayaran besar sekali bayar. Transfer ACH memiliki biaya rendah dan lebih baik untuk operasi harian dan berulang.
Perbandingan dengan Zelle dan Lainnya
Di AS, Anda juga dapat menggunakan alat transfer instan seperti Zelle. Transfer Zelle sangat cepat, tiba dalam beberapa menit. Saat menggunakan Zelle, Anda tidak perlu memasukkan nomor rekening bank atau nomor routing, hanya nomor telepon atau email penerima. Tabel di bawah ini menunjukkan perbedaan utama antara transfer ACH dan Zelle:
| Jenis | Kecepatan Transfer | Batas Transfer Maksimum | Keamanan dan Keterbalikan |
|---|---|---|---|
| Transfer ACH | 2-5 hari kerja | $3,500-$25,000 (tergantung bank) | Dapat dibatalkan, risiko lebih rendah |
| Zelle | Hitungan menit | Bervariasi sesuai kebijakan bank | Tidak dapat dibatalkan, verifikasi informasi penerima |
Jika Anda perlu mengirim uang dengan cepat ke teman atau keluarga, Zelle sangat praktis. Namun, transfer Zelle tidak dapat dibatalkan, dan dana tidak dapat dikembalikan jika informasi yang dimasukkan salah. Untuk gaji, tagihan, atau pembayaran bisnis, transfer ACH lebih aman dan lebih andal.
Rekomendasi Penggunaan
Saat memilih metode transfer, Anda dapat mengambil keputusan berdasarkan skenario berikut:
- Untuk gaji, tagihan berulang, pembayaran pemasok, atau tabungan otomatis, transfer ACH adalah yang paling sesuai.
- Untuk pembayaran besar yang mendesak, seperti transaksi properti atau perdagangan internasional, prioritaskan wire transfer.
- Untuk transfer cepat kepada teman atau keluarga, alat transfer instan seperti Zelle lebih nyaman digunakan.
Dalam praktiknya, pertimbangkan jumlah, kecepatan, dan keamanan secara menyeluruh untuk memilih metode yang paling sesuai. Untuk menerima pembayaran di rekening bank Hong Kong berlisensi, Anda juga dapat menggunakan jaringan ACH untuk transfer dana dengan biaya rendah.
Rekomendasi Pemilihan
Menilai Kebutuhan
Saat memilih metode transfer, Anda perlu menilai situasi Anda secara menyeluruh. Metode transfer yang berbeda berbeda dalam hal batas jumlah, kecepatan pemrosesan, biaya, dan penerapannya. Tabel di bawah ini merangkum kriteria evaluasi umum untuk membantu Anda menentukan dengan cepat apakah transfer ACH sesuai dengan kebutuhan Anda:
| Kriteria Evaluasi | Deskripsi |
|---|---|
| Batas Transfer | Lembaga keuangan yang berbeda memiliki aturan yang bervariasi mengenai jumlah dan waktu transfer ACH. Anda sebaiknya meninjau perjanjian rekening untuk aturan spesifik. |
| Pertimbangan Waktu | Transfer ACH biasanya membutuhkan waktu 1-3 hari kerja, dengan potensi keterlambatan selama akhir pekan atau hari libur. Rencanakan waktu transfer terlebih dahulu. |
| Potensi Biaya | Sebagian besar bank tidak mengenakan biaya untuk transfer ACH, tetapi saldo rekening yang tidak mencukupi dapat dikenakan biaya tambahan. |
| Batas Transaksi Internasional | Transfer ACH umumnya tidak mendukung pengiriman uang internasional. Untuk transfer lintas negara, pertimbangkan transfer wire, yang memiliki biaya lebih tinggi. |
Anda juga harus mempertimbangkan hal-hal berikut:
- Memahami biaya untuk berbagai jenis transfer, termasuk biaya masuk, keluar, dan biaya perantara.
- Bandingkan perbedaan biaya antara bank dan kanal non-bank.
- Pertimbangkan fluktuasi kurs yang memengaruhi jumlah yang benar-benar diterima, dan lakukan konversi mata uang jika diperlukan.
- Jika waktunya tidak mendesak, prioritaskan transfer ACH untuk menghemat biaya.
Tips: Saat menerima pembayaran dari klien AS di rekening bank Hong Kong berizin, Anda dapat menggunakan jaringan ACH untuk transfer dana berbiaya rendah, tetapi konfirmasi terlebih dahulu batasan dan siklus pemrosesan bank tersebut.
Rekomendasi Pengguna
Anda dapat memaksimalkan manfaat transfer ACH dan menghindari kesalahan umum dengan mengikuti metode berikut:
- Pilih layanan pemrosesan pembayaran ACH yang andal dengan langkah-langkah keamanan yang kuat dan dukungan pelanggan.
- Sebelum membuat transfer, kumpulkan dengan akurat nomor routing bank dan nomor rekening penerima.
- Tandatangani perjanjian otorisasi tertulis dengan pihak lawan untuk memastikan operasi yang sesuai dengan ketentuan.
- Lakukan transfer uji dalam jumlah kecil sebelum penggunaan skala besar untuk memverifikasi proses dan keakuratan informasi.
- Gunakan fitur otomatisasi untuk menyiapkan pembayaran berulang, sehingga menyederhanakan prosesnya.
- Lakukan rekonsiliasi dan verifikasi secara berkala untuk memastikan setiap transfer akurat.
- Jaga komunikasi dengan pihak lawan untuk segera menangani pengecualian atau pemberitahuan perubahan.
- Tinjau proses transfer secara berkala untuk mengidentifikasi dan mengoptimalkan potensi masalah.
Dalam praktiknya, Anda juga sebaiknya menghindari kesalahan-kesalahan umum berikut:
- Gagal memberi tahu penerima terlebih dahulu, sehingga menyebabkan kegagalan pemotongan dana.
- Memilih layanan termurah sambil mengabaikan keamanan dan kepatuhan.
- Lupa memverifikasi informasi rekening secara berkala, sehingga meningkatkan risiko dana.
- Tidak segera menangani pemberitahuan pengembalian atau perubahan, sehingga memengaruhi transfer selanjutnya.
Disarankan untuk memverifikasi seluruh informasi dengan cermat sebelum setiap transfer, terus mengikuti pengumuman bank dan perubahan kebijakan untuk memastikan keamanan dana dan kelancaran proses. Hal ini meningkatkan efisiensi pengelolaan dana dan mengurangi kerugian yang tidak perlu.
Anda dapat menggunakan transfer ACH untuk meningkatkan efisiensi pembayaran harian dan bisnis. Transfer ACH memiliki biaya rendah, cocok untuk transaksi besar dan berulang. Anda dapat menikmati keamanan dan kenyamanan tetapi perlu mempertimbangkan waktu pemrosesan dan batasan. Gabungkan kebutuhan, jumlah, dan kecepatan Anda untuk memilih metode transfer yang paling sesuai secara rasional. Penggunaan alat yang berbeda secara fleksibel dapat membuat pengelolaan dana Anda lebih efisien.
FAQ
Bisakah transfer ACH digunakan untuk pengiriman uang internasional?
Anda tidak dapat langsung menggunakan transfer ACH untuk pengiriman uang internasional. Anda hanya dapat mentransfer antar rekening bank di dalam AS. Untuk pengiriman uang lintas negara, pertimbangkan wire transfer atau layanan yang ditawarkan oleh bank-bank Hong Kong berlisensi.
Apa saja penyebab umum kegagalan transfer ACH?
Anda mungkin mengalami kegagalan transfer karena saldo rekening tidak mencukupi, informasi rekening yang salah, pemeliharaan sistem bank, atau melebihi batas transfer. Verifikasi informasi dengan teliti dan pastikan dana mencukupi.
Apakah transfer ACH aman?
Saat menggunakan transfer ACH, bank menerapkan enkripsi dan verifikasi multifaktor. Selama Anda melindungi informasi akun Anda, dana umumnya aman. Hindari beroperasi di lingkungan jaringan yang tidak aman.
Apakah ada batasan jumlah untuk transfer ACH?
Saat menggunakan transfer ACH, bank biasanya menetapkan batas transaksi tunggal dan batas harian. Konsultasikan dengan bank Anda atau tinjau perjanjian rekening untuk batasan spesifik.
Apakah bank berlisensi di Hong Kong dapat menerima pembayaran ACH dari klien di AS?
Anda dapat menerima pembayaran ACH dari klien AS melalui beberapa rekening bank Hong Kong berlisensi. Konfirmasikan terlebih dahulu apakah bank mendukung layanan ini dan pahami siklus pemrosesan serta biayanya.
Dengan menguasai kelebihan, kekurangan, dan cara kerja transfer ACH, Anda siap mengelola dana secara efisien, namun biaya lintas negara yang tinggi, fluktuasi mata uang, dan kompleksitas rekening luar negeri dapat membatasi pembayaran atau investasi Anda di pasar AS, terutama untuk penggajian cepat atau pemotongan tagihan. Bayangkan sebuah platform dengan biaya remitansi 0,5%, transfer global di hari yang sama, dan limit order kontrak tanpa biaya, yang memungkinkan operasi tanpa hambatan melalui satu rekening?
BiyaPay dirancang khusus untuk pengguna ACH, menawarkan konversi instan dari fiat ke digital untuk memenuhi kebutuhan pembayaran di AS secara tangkas. Dengan pengecekan nilai tukar secara real-time, Anda dapat memantau tren USD dan melakukan transfer pada momen yang paling optimal untuk mengurangi biaya. Mencakup sebagian besar wilayah dengan kedatangan dana instan, layanan ini mendukung pembayaran cepat kepada pemasok atau pengisian dana akun investasi. Yang terpenting, Anda dapat berdagang di pasar AS dan Hong Kong melalui satu akun, dengan memanfaatkan order limit kontrak tanpa biaya untuk pengelolaan dana sesuai anggaran.
Baik untuk menyederhanakan pembayaran maupun menghindari kesalahan input data, BiyaPay meningkatkan efisiensi Anda. Daftar sekarang, kunjungi stocks untuk prospek Amerika Serikat—pemasangan cepat membuka pengelolaan keuangan yang hemat biaya dan berbasis data. Bergabunglah dengan pengguna global dan raih kesuksesan di pasar 2025!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam