
Memahami 403(b): Fondasi untuk Kehidupan Pensiun Anda (dengan Pertanyaan yang Sering Diajukan)




Sumber Gambar: unsplash
Memahami 403(b) dapat membantu Anda meletakkan fondasi yang kokoh untuk masa pensiun Anda. 403(b) adalah akun tabungan pensiun yang dirancang khusus untuk karyawan organisasi pendidikan dan nirlaba. Anda dapat menikmati keuntungan pajak, dengan sebagian gaji Anda dipotong langsung untuk investasi, dan hasil pendapatan akun tersebut bebas pajak sampai saat penarikan.
- Berdasarkan survei tahun 2023, pada tahun 2022, 80% karyawan yang memenuhi syarat memilih untuk berpartisipasi dalam rencana 403(b). Semakin cepat Anda mulai menabung, semakin aman masa depan Anda.
Poin-Poin Penting
- Rencana 403(b) memberikan keuntungan pajak bagi karyawan organisasi pendidikan dan nirlaba, membantu Anda mengumpulkan dana pensiun dengan lebih cepat.
- Karyawan yang berpartisipasi dalam rencana 403(b) dapat menikmati kontribusi sebelum pajak, sehingga mengurangi penghasilan kena pajak untuk tahun tersebut, dengan dana yang tumbuh tanpa pajak hingga pensiun.
- Pemberi kerja dapat menawarkan kontribusi penyesuaian (matching), meningkatkan tabungan pensiun Anda; pastikan untuk memahami kebijakan penyesuaian guna memaksimalkan manfaat.
- Tinjau akun Anda secara rutin dan pahami aturan penarikan untuk menghindari kesalahan pengelolaan yang dapat memengaruhi keamanan dana pensiun Anda.
- Pelajari tentang jebakan umum 403(b) serta rencanakan dan kelola akun Anda secara ilmiah untuk memastikan masa pensiun yang lebih aman.
Memahami Dasar-Dasar 403(b)
Pengantar 403(b)
Ketika mempertimbangkan tabungan pensiun, Anda mungkin menemukan istilah 403(b). Memahami 403(b) dapat membantu Anda mempersiapkan masa depan. 403(b) adalah rencana tabungan pensiun yang dirancang untuk karyawan di industri tertentu. IRS secara resmi menyebutnya sebagai “rencana anuitas berlindung pajak.” Anda dapat menyumbang sebagian dari penghasilan Anda ke akun ini melalui pemotongan gaji otomatis, dan pemberi kerja Anda juga dapat menyumbang atas nama Anda. Dana dalam akun tersebut tidak dikenakan pajak sampai Anda pensiun, sehingga Anda dapat mengumpulkan kekayaan lebih cepat.
Anda dapat merujuk ke tabel di bawah ini untuk gambaran singkat mengenai definisi resmi 403(b):
| Definisi Rencana 403(b) | Deskripsi |
|---|---|
| Nama | Rencana Anuitas Perlindungan Pajak (Tax-Sheltered Annuity Plan) |
| Peserta yang Memenuhi Syarat | Para karyawan sekolah umum, karyawan organisasi bebas pajak 501(c)(3) tertentu, dan para pendeta tertentu |
| Fitur | Memungkinkan karyawan menyumbangkan sebagian gaji mereka ke dalam rencana ini, dengan pemberi kerja juga dapat menyumbangkan untuk mereka. |
Anda mungkin mengira 403(b) sama dengan 401(k). Keduanya adalah rencana tabungan pensiun yang umum di AS, tetapi ditujukan untuk kelompok yang berbeda. 401(k) terutama untuk karyawan sektor swasta, sedangkan 403(b) dirancang untuk karyawan organisasi pendidikan, kesehatan, keagamaan, dan nirlaba. Anda dapat membandingkannya dalam tabel di bawah ini:
| Jenis Rencana | Peserta yang Memenuhi Syarat |
|---|---|
| 403(b) | Karyawan organisasi yang bebas pajak, seperti sekolah atau lembaga nirlaba |
| 401(k) | Karyawan perusahaan swasta |
Peserta yang Memenuhi Syarat
Jika Anda bekerja di sekolah negeri, rumah sakit nirlaba, gereja, atau organisasi lain yang bebas pajak 501(c)(3) di AS, Anda memenuhi syarat untuk berpartisipasi dalam rencana 403(b). Memahami peserta yang memenuhi syarat untuk 403(b) dapat membantu Anda menentukan apakah Anda memenuhi syarat untuk mendapatkan manfaat ini.
Jenis organisasi yang umumnya memenuhi syarat meliputi:
- Sekolah negeri (misalnya, distrik sekolah K-12)
- Organisasi bebas pajak 501(c)(3) (misalnya, rumah sakit, lembaga amal)
- Gereja dan institusi keagamaan lainnya
Anda dapat merujuk ke tabel di bawah ini untuk detail lebih lanjut mengenai organisasi yang dapat menawarkan rencana 403(b) kepada karyawan:
| Jenis Organisasi | Deskripsi |
|---|---|
| Sekolah Umum | Mencakup distrik sekolah K-12 |
| Gereja | Berlaku untuk lembaga keagamaan |
| Organisasi Bebas Pajak 501(c)(3) | Mencakup rumah sakit dan penyedia layanan nirlaba |
Anda juga memenuhi syarat untuk berpartisipasi jika Anda termasuk dalam kondisi berikut:
- Bekerja di organisasi nirlaba 501(c)(3)
- Bekerja di sistem sekolah umum
- Bekerja di organisasi layanan rumah sakit koperasi
- Dosen atau staf sipil di Uniformed Services University
- Pelayan tertentu yang bekerja di organisasi 501(c)(3)
Jika Anda memenuhi salah satu syarat di atas, Anda dapat mempertimbangkan untuk menggunakan rencana 403(b) untuk menabung demi pensiun Anda. Memahami dasar-dasar 403(b) adalah langkah penting menuju kebebasan finansial.
Keuntungan Tabungan Pensiun
Sumber Gambar: unsplash
Manfaat Pajak
Dengan memilih untuk berpartisipasi dalam rencana 403(b), Anda dapat menikmati berbagai manfaat pajak. Pertama, kontribusi Anda dapat dikurangkan sebelum pajak langsung dari gaji Anda, yang secara efektif mengurangi penghasilan kena pajak Anda untuk tahun tersebut. Ini berarti Anda membayar pajak lebih sedikit setiap tahun, sehingga menyisakan lebih banyak pendapatan yang dapat dibelanjakan. Kedua, hasil investasi dan bunga dalam rekening tersebut ditangguhkan pajaknya hingga Anda menariknya saat pensiun. Mekanisme penundaan pajak ini memungkinkan dana Anda tumbuh dengan lebih efisien.
Jika Anda memilih opsi Roth 403(b), Anda membayar pajak atas kontribusi di muka, tetapi selama kondisi tertentu terpenuhi, baik pokok maupun hasil investasi dapat ditarik bebas pajak saat pensiun. Ini memungkinkan Anda memilih strategi pajak yang paling sesuai dengan kebutuhan Anda secara fleksibel.
Anda dapat merujuk ke tabel di bawah ini untuk gambaran singkat tentang keuntungan pajak utama dari rencana 403(b):
| Jenis Keuntungan Pajak | Deskripsi |
|---|---|
| Kontribusi Sebelum Pajak | Karyawan dapat melakukan kontribusi sebelum pajak, sehingga mengurangi penghasilan kena pajak untuk tahun tersebut. |
| Penundaan Pajak | Kontribusi dan hasil investasi tidak dikenakan pajak penghasilan hingga saat distribusi, memaksimalkan efek compounding. |
| Opsi Roth | Jika persyaratan tertentu terpenuhi, kontribusi dan hasil investasi dari Roth 403(b) bebas pajak saat distribusi. |
Dengan membayar pajak lebih sedikit setiap tahunnya, dana di rekening Anda dapat tumbuh lebih cepat. Penundaan pajak memungkinkan Anda memanfaatkan kekuatan compounding, sehingga menghasilkan tabungan yang lebih besar saat pensiun.
Manfaat pajak yang umum meliputi:
- Kontribusi dapat dilakukan sebelum pajak (pre-tax), sehingga mengurangi penghasilan kena pajak untuk tahun tersebut.
- Dana tumbuh bebas pajak hingga masa pensiun.
- Kontribusi dan pendapatan Roth 403(b) bebas pajak saat distribusi jika syarat-syarat terpenuhi.
Akumulasi Kekayaan
Dengan menabung jangka panjang melalui rencana 403(b), Anda dapat meningkatkan kualitas hidup Anda di masa pensiun secara signifikan. Kontribusi dan hasil investasi Anda tumbuh bebas pajak, yang berarti setiap dolar dapat sepenuhnya memanfaatkan kekuatan bunga majemuk. Bunga majemuk memungkinkan bunga Anda menghasilkan bunga tambahan, sehingga menghasilkan pertumbuhan kekayaan yang jauh melebihi tabungan biasa.
Albert Einstein pernah berkata, "Bunga majemuk adalah keajaiban dunia yang kedelapan. Siapa yang memahaminya, ia akan mendapatkannya; siapa yang tidak, ia akan membayarnya."
Dengan terus berkontribusi setiap tahun, saldo akun Anda akan tumbuh secara stabil. Grafik di bawah ini membandingkan saldo rata-rata akun rencana 403(b) dan 401(k) di berbagai kuartal. Meskipun saldo rata-rata 403(b) sedikit lebih rendah daripada 401(k), dengan akumulasi jangka panjang, Anda tetap dapat mencapai dana pensiun yang substansial.
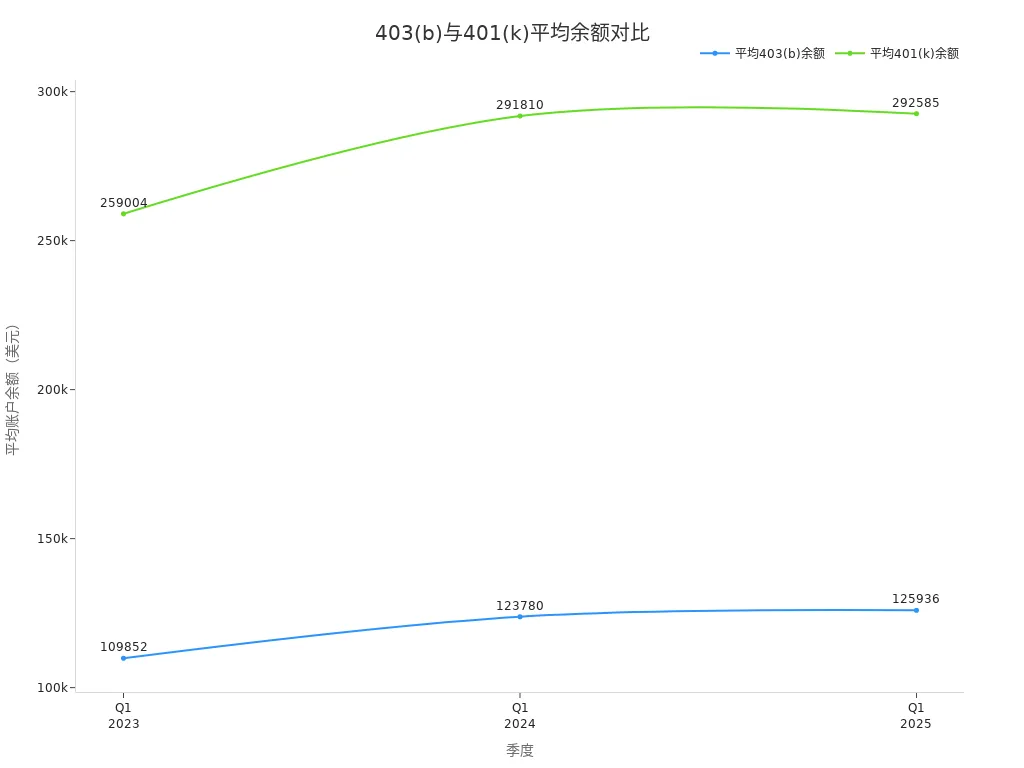
Seperti yang ditunjukkan, pada Kuartal I 2024, saldo rata-rata akun 403(b) mencapai $123.780. Dengan terus berkontribusi dan memanfaatkan penundaan pajak serta bunga majemuk, Anda dapat mengumpulkan dana yang lebih substansial untuk masa pensiun.
Keuntungan akumulasi kekayaan meliputi:
- Kontribusi Anda dilakukan sebelum pajak (pre-tax), sehingga mengurangi penghasilan kena pajak.
- Dana akun bertambah tanpa pajak sampai saat penarikan, sehingga lebih banyak modal dapat diinvestasikan kembali.
- Tanpa beban pajak langsung, dana dapat berbunga majemuk, yang secara signifikan mendorong pertumbuhan tabungan pensiun jangka panjang.
- Kontribusi Traditional 403(b), bunga, dan dividen bertambah tanpa pajak, dengan efek bunga majemuk yang nyata.
Dengan memahami manfaat pajak dan mekanisme akumulasi kekayaan dari 403(b), Anda dapat mempersiapkan masa depan dengan lebih baik. Selama Anda berkomitmen pada tabungan jangka panjang, masa pensiun Anda akan lebih aman dan memuaskan.
Cara Kerja Akun
Sumber Gambar: unsplash
Metode Kontribusi
Saat berpartisipasi dalam rencana 403(b), Anda dapat memilih dari berbagai metode kontribusi. Yang paling umum adalah kontribusi melalui pemotongan gaji. Setiap kali Anda menerima gaji, sejumlah uang tertentu secara otomatis dipotong dan disetorkan ke akun 403(b) Anda. Hal ini memungkinkan Anda menabung secara teratur dengan mudah. Anda juga dapat memilih kontribusi Roth, di mana Anda menyumbang pendapatan setelah pajak, dan baik pokok maupun hasil pengembangannya bebas pajak saat ditarik. Pemberi kerja juga dapat memberikan kontribusi penyesuaian (matching) atau kontribusi sukarela untuk membantu Anda mengumpulkan dana pensiun dengan lebih cepat.
Metode kontribusi yang umum meliputi:
- Kontribusi melalui pemotongan gaji
- Kontribusi Roth
- Kontribusi pemberi kerja (termasuk matching dan sukarela)
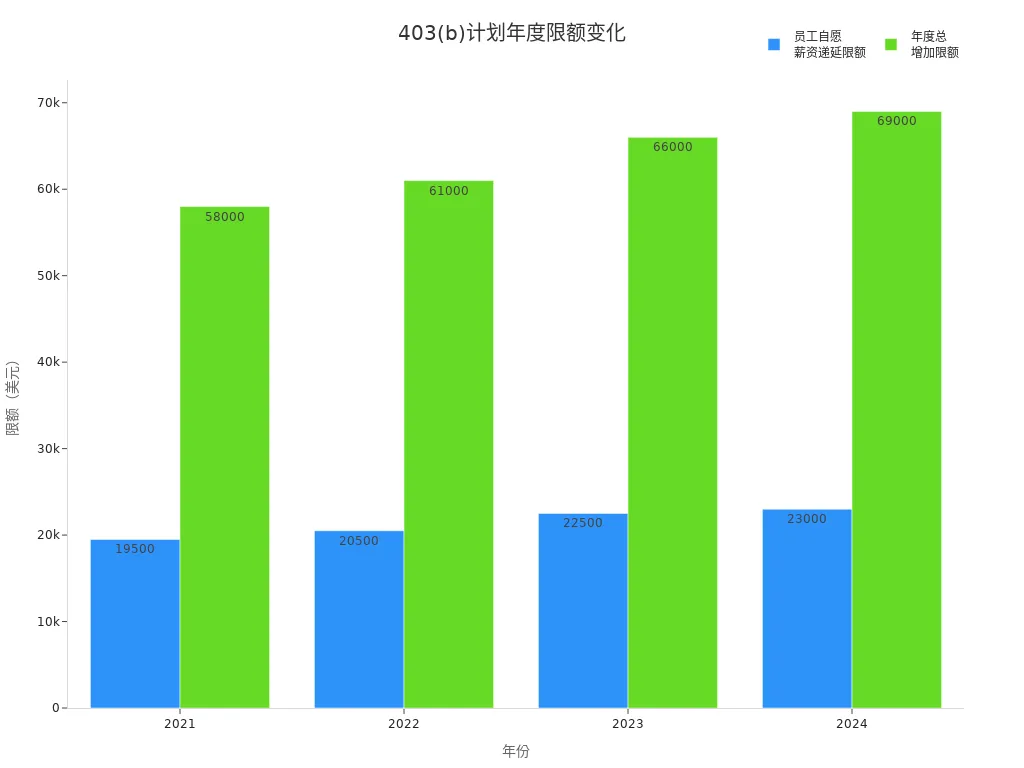
Anda perlu memperhatikan batas kontribusi tahunan. IRS menyesuaikan batas-batas ini setiap tahun. Pada tahun 2024, batas elective deferral karyawan adalah $23,000, dan batas total penambahan tahunan adalah $69,000. Anda dapat merujuk ke tabel di bawah ini untuk perubahan batas terbaru:
| Tahun | Batas Penangguhan Pilihan Karyawan | Batas Total Penambahan Tahunan |
|---|---|---|
| 2024 | $23,000 | $69,000 |
| 2023 | $22,500 | $66,000 |
| 2022 | $20,500 | $61,000 |
| 2021 | $19,500 | $58,000 |
Pilihan Investasi
Dalam akun 403(b), Anda dapat memilih dari berbagai produk investasi. Pilihan yang umum meliputi dana kolektif, anuitas, dana tanggal target, dan investasi nilai stabil. Sebagian besar rencana 403(b) menawarkan lebih sedikit pilihan investasi dibandingkan rencana 401(k), biasanya terbatas pada anuitas dan dana kolektif. Pengaturan ini menyederhanakan pilihan tetapi dapat membatasi keragaman investasi Anda.
| Jenis Rencana | Opsi Investasi | Deskripsi |
|---|---|---|
| 401(k) | Berbagai opsi investasi | Mencakup saham, obligasi, reksa dana, exchange-traded funds (ETF), dll., menawarkan fleksibilitas yang lebih besar. |
| 403(b) | Opsi investasi terbatas | Biasanya terbatas pada anuitas dan reksa dana, dengan keragaman investasi yang lebih rendah. |
Anda dapat mengalokasikan investasi Anda berdasarkan toleransi risiko dan tujuan pensiun Anda. Memahami opsi investasi dari 403(b) membantu Anda merencanakan masa depan secara lebih efektif.
Tips Pengelolaan
Anda perlu mengikuti beberapa aturan penting untuk mengelola akun 403(b) Anda secara efektif. Pemberi kerja wajib menyediakan kesempatan penundaan pilihan kepada semua karyawan yang memenuhi syarat (dengan beberapa pengecualian). Anda hanya dapat menarik dana dalam keadaan tertentu (misalnya, pemisahan dari pekerjaan, kematian, disabilitas, atau mencapai usia 59½). Pemberi kerja juga harus menetapkan rencana tertulis dan segera menyetorkan kontribusi Anda ke dalam akun.
| Aturan/Peraturan | Deskripsi |
|---|---|
| Aturan Ketersediaan Universal | Jika ada karyawan yang diizinkan untuk menunda, semua karyawan harus diberi kesempatan yang sama (dengan beberapa pengecualian terbatas). |
| Pembatasan Distribusi | Dana hanya dapat didistribusikan saat pemisahan dari pekerjaan, kematian, cacat, atau mencapai usia 59½. |
| Persyaratan Rencana Tertulis | Pemberi kerja harus memiliki rencana tertulis dan segera menyetor penundaan (deferral) karyawan. |
| Distribusi Penghentian Rencana | Saat rencana dihentikan, peserta harus memiliki hak kepemilikan (vested) 100%, tetapi distribusi mungkin tidak diizinkan dalam beberapa kasus. |
Anda sebaiknya meninjau akun Anda secara berkala untuk memastikan iuran tepat waktu dan portofolio investasi yang seimbang. Memahami aturan dapat membantu Anda menghindari kesalahan pengelolaan yang umum serta meningkatkan keamanan dan efisiensi tabungan pensiun Anda.
Syarat Kelayakan dan Proses Pembukaan Akun
Persyaratan Partisipasi
Untuk berpartisipasi dalam rencana 403(b), Anda perlu memenuhi persyaratan kelayakan tertentu. Sebagian besar karyawan sekolah negeri, rumah sakit nirlaba, dan lembaga keagamaan di AS dapat bergabung. Pemberi kerja harus mengikuti "aturan ketersediaan universal," yang berarti jika satu karyawan diizinkan untuk menangguhkan gaji, semua karyawan harus diberi kesempatan yang sama, kecuali dalam kasus tertentu. Setelah 31 Desember 2024, karyawan paruh waktu jangka panjang juga memenuhi syarat untuk berpartisipasi. Selama Anda berusia minimal 21 tahun dan telah bekerja minimal 500 jam per tahun selama dua tahun berturut-turut, pemberi kerja Anda harus mengizinkan Anda berpartisipasi dalam perjanjian penangguhan gaji.
Anda dapat merujuk ke tabel di bawah ini untuk gambaran singkat tentang persyaratan kelayakan utama:
| Syarat Kelayakan | Deskripsi |
|---|---|
| Aturan Ketersediaan Universal | Jika ada karyawan mana pun yang diizinkan menunda gaji, semua karyawan harus memiliki kesempatan untuk berpartisipasi (dengan beberapa pengecualian terbatas). |
| Karyawan Paruh Waktu Jangka Panjang | Setelah tahun 2024, karyawan paruh waktu jangka panjang juga harus diizinkan untuk berpartisipasi. |
| Kesempatan yang Efektif | Karyawan harus memiliki setidaknya satu kesempatan setiap tahun untuk mengubah jumlah penundaan. |
Selama Anda memenuhi syarat-syarat di atas, Anda dapat mengajukan secara aktif untuk bergabung dengan rencana 403(b) guna menabung untuk pensiun Anda.
Proses Pembukaan Akun
Saat bersiap membuka rekening, Anda perlu memahami proses spesifiknya. Pertama, pastikan apakah pemberi kerja Anda telah membuat dokumen rencana tertulis. Dokumen ini merinci kelayakan, manfaat, pembatasan, dan distribusi dana. Anda perlu menyiapkan informasi pribadi yang relevan dan mengikuti petunjuk dari pemberi kerja Anda untuk melengkapi formulir pembukaan rekening.
Proses pembukaan rekening umumnya mencakup langkah-langkah berikut:
- Tinjau dokumen rencana 403(b) yang disediakan oleh pemberi kerja Anda untuk memahami ketentuan spesifiknya.
- Lengkapi dan kirimkan formulir permohonan pembukaan akun, dengan menyediakan identitas pribadi dan informasi kontak.
- Pilih metode kontribusi dan opsi investasi, serta tentukan jumlah penangguhan per periode.
- Pemberi kerja Anda mengirimkan informasi Anda ke administrator rencana untuk menyelesaikan pembukaan akun.
- Periksa informasi akun secara berkala untuk memastikan kontribusi dan pengaturan investasi sudah benar.
Selama proses pembukaan akun, Anda biasanya akan menjumpai dokumen-dokumen berikut:
| Jenis Dokumen | Deskripsi |
|---|---|
| Dokumen Rencana Tertulis | Merinci aturan rencana untuk memastikan kepatuhan. |
| Syarat dan Ketentuan Rencana | Mencakup kelayakan, manfaat, pembatasan, kontrak yang tersedia, serta waktu dan bentuk distribusi. |
Dengan mengikuti proses ini, Anda dapat membuka rekening 403(b) dengan lancar dan mulai mempersiapkan masa pensiun Anda.
Keuntungan dan Keterbatasan
Kontribusi Pencocokan Pemberi Kerja
Ketika Anda berpartisipasi dalam rencana 403(b), kecocokan dari pemberi kerja merupakan keuntungan yang signifikan. Kecocokan pemberi kerja dalam rencana 403(b) semakin umum. Banyak pemberi kerja mendorong partisipasi aktif dalam tabungan pensiun melalui pendaftaran otomatis, komunikasi yang lebih baik, dan kontribusi kecocokan. Metode kecocokan yang umum meliputi:
- Cocok $1-untuk-$1: Pemberi kerja menyamai jumlah kontribusi Anda, biasanya hingga persentase tertentu dari gaji Anda.
- Cocok parsial: Pemberi kerja menyamai 50% dari kontribusi Anda hingga 6% pertama.
- Cocok berjenjang: Pemberi kerja menerapkan tingkat pencocokan yang berbeda untuk tingkat kontribusi yang berbeda.
Dengan pencocokan dari pemberi kerja, akun pensiun Anda tumbuh lebih cepat. Namun, kebijakan pencocokan berbeda-beda tergantung pemberi kerja, jadi periksa persentase dan batas spesifik dalam deskripsi rencana pemberi kerja Anda.
Aturan Penarikan
Saat mengelola rekening 403(b) Anda, Anda harus memahami aturan penarikan dana. Secara umum, Anda dapat menarik dana tanpa penalti setelah mencapai usia 59½. Penarikan dini dikenakan penalti IRS sebesar 10% ditambah pajak penghasilan biasa. Dalam kasus khusus, seperti kecacatan atau biaya pengobatan tertentu, penalti dapat dihapuskan. Pada usia 73, Anda harus mulai mengambil distribusi minimum wajib (RMD). Tabel di bawah ini merangkum aturan penarikan utama:
| Kondisi | Persyaratan Usia | Denda |
|---|---|---|
| Usia Pensiun Normal | 59½ | Tanpa denda |
| Penarikan Dini | Sebelum 59½ | Denda 10% + pajak penghasilan biasa |
| Keadaan Istimewa | N/A | Denda dapat dikecualikan |
| Distribusi Minimum yang Wajib (RMD) | 73 | N/A |
Anda juga perlu memperhatikan bahwa penarikan dari 403(b) tradisional dikenakan pajak sebagai penghasilan biasa, sedangkan penarikan dari Roth 403(b) memiliki aturan pajak yang berbeda.
Struktur Biaya
Saat memilih dan mengelola akun 403(b), Anda harus memperhatikan struktur biaya. Rata-rata biaya tahunan untuk produk 403(b) adalah 1,78%, tetapi rentangnya bervariasi dari 0,56% hingga 4,58%. Lebih dari 60% produk mengenakan biaya penarikan dini, dan 70% menyertakan komisi penjualan. Jenis biaya yang umum meliputi:
- Biaya beban di muka atau di akhir (front-end atau back-end loads)
- Komisi
- Biaya penarikan dini
- Biaya pengelolaan berbasis aset
- Biaya pencatatan (recordkeeping)
- Rasio biaya (expense ratio)
- Biaya pemrosesan distribusi
- Biaya lain-lain
Tabel di bawah ini menunjukkan rata-rata biaya untuk berbagai produk investasi:
| Jenis Biaya | Persentase |
|---|---|
| Variable Annuity | 2,25% |
| Fixed Annuity | 1,15% |
| Mutual Fund | 0,97% |
Ketika membandingkan dengan rencana 401(k), rata-rata biaya 403(b) berkisar antara 0,01% hingga 2,37%, sedangkan biaya 401(k) berkisar antara 0,02% hingga 0,08%. Anda harus secara rutin meninjau rincian biaya dan memilih produk yang hemat biaya untuk menghindari biaya yang tidak perlu menggerus tabungan pensiun Anda.
Jebakan Umum 403(b)
Jebakan Investasi
Saat memahami 403(b), Anda mungkin menemukan beberapa jebakan terkait investasi. Banyak orang menganggap bahwa rencana 403(b) dapat menggunakan dokumen prototipe atau harus mencakup semua fitur yang diizinkan oleh IRS. Pada kenyataannya, spesifikasi setiap rencana ditentukan oleh pemberi kerja dan mungkin tidak identik. Anda juga mungkin salah mengira bahwa rencana tersebut dapat membatasi peserta secara sembarang, misalnya dengan menetapkan persyaratan usia minimum atau masa kerja. Sebenarnya, peraturan hukum dengan jelas mendefinisikan pembatasan-pembatasan tersebut.
Dalam hal pilihan investasi, banyak orang salah memahami risiko dan diversifikasi. Anda mungkin menganggap satu efek tunggal lebih aman daripada indeks pasar atau berinvestasi berat pada saham perusahaan dengan kinerja jangka pendek yang kuat. Hal ini dapat menyebabkan alokasi aset yang tidak seimbang, sehingga meningkatkan risiko. Alokasi aset adalah faktor penting dalam kinerja investasi jangka panjang. Anda juga dapat mengabaikan urutan setoran tambahan atau menganggap semua kontrak memerlukan otorisasi pendanaan.
Kesalahan umum dalam berinvestasi meliputi:
- Menganggap rencana 403(b) harus mencakup semua fitur yang diizinkan IRS
- Meremehkan pentingnya alokasi aset dan diversifikasi
- Terlalu memusatkan investasi pada satu kelas aset atau saham perusahaan
- Mengabaikan dampak urutan kontribusi tambahan
Kesalahan Manajemen
Saat mengelola akun 403(b), Anda juga dapat melakukan kesalahan umum. Banyak orang gagal meninjau laporan akun secara rutin, sehingga menyebabkan perbedaan antara saldo aktual dan saldo yang diharapkan. Anda sebaiknya meninjau semua laporan akun pensiun secara rutin, membandingkan saldo dengan kontribusi Anda, kinerja investasi, dan distribusi yang diizinkan.
Beberapa orang kurang memiliki pemahaman yang memadai tentang aturan rencana, sehingga berpotensi melewatkan peluang untuk menyesuaikan kontribusi atau pilihan investasi. Anda juga dapat mengabaikan struktur biaya, yang menyebabkan biaya tidak perlu yang menggerus imbal hasil. Hanya dengan mengelola akun Anda secara aktif Anda dapat lebih memastikan keamanan dana pensiun Anda.
Kesalahan manajemen yang umum meliputi:
- Mengabaikan tinjauan rutin terhadap laporan rekening
- Tidak memahami aturan rencana, sehingga melewatkan peluang penyesuaian
- Mengabaikan struktur biaya, sehingga menimbulkan pengeluaran yang tidak perlu
Dengan memahami kesalahan umum dalam 403(b), Anda dapat merencanakan dan mengelola rekening pensiun Anda dengan lebih ilmiah, sehingga terhindar dari kerugian yang tidak perlu.
Memilih rencana 403(b) meletakkan fondasi yang kokoh untuk masa pensiun Anda. Menabung sejak dini dan mengelola secara konsisten memungkinkan Anda menikmati lebih banyak manfaat:
- Nikmati keuntungan pajak dan batas kontribusi yang tinggi
- Pemberi kerja dapat menawarkan kesesuaian (matching) dengan periode vesting yang lebih singkat
- Setelah 15 tahun masa kerja, Anda dapat melakukan kontribusi tambahan (catch-up), dengan jumlah catch-up berdasarkan kebijakan baru yang tersedia untuk usia 60 hingga 63 tahun
Kebijakan pensiun terus berubah, dan batas kontribusi serta ketentuan penarikan dapat disesuaikan. Anda harus aktif mengikuti perkembangan kebijakan, merencanakan secara fleksibel, dan menghindari jebakan yang umum terjadi untuk menjamin masa depan yang lebih cerah.
FAQ
1. Apakah Anda dapat memiliki rekening 403(b) dan 401(k) sekaligus?
Anda dapat memiliki rekening 403(b) dan 401(k) secara bersamaan. Anda perlu memastikan bahwa total kontribusi tahunan tidak melebihi batas IRS. Anda dapat mengalokasikan kontribusi berdasarkan kebutuhan aktual Anda.
2. Bagaimana cara mengakses dana dari rekening 403(b) setelah pensiun?
Anda dapat mulai mengakses dana dari rekening 403(b) setelah mencapai usia 59½. Penarikan dikenakan pajak penghasilan biasa. Penarikan dini dikenakan denda 10% kecuali kondisi khusus terpenuhi.
3. Bisakah Anda mengubah jumlah kontribusi Anda kapan saja?
Anda memiliki satu atau lebih kesempatan setiap tahun untuk menyesuaikan jumlah kontribusi Anda. Anda perlu menghubungi pemberi kerja atau administrator rencana Anda dan mengikuti proses untuk mengubah jumlah penundaan. Anda harus secara rutin memeriksa apakah kontribusi sesuai dengan kebutuhan Anda.
4. Apa yang terjadi pada akun 403(b) Anda setelah Anda meninggalkan pekerjaan?
Setelah meninggalkan pekerjaan, Anda dapat mempertahankan akun 403(b) Anda atau memindahkan dananya ke akun pensiun baru (misalnya, IRA). Anda tidak diwajibkan untuk menarik dana tersebut segera. Anda sebaiknya memantau pengelolaan akun dan perubahan biaya.
5. Produk apa saja yang dapat Anda investasikan dengan akun 403(b)?
Anda dapat berinvestasi dalam reksa dana, anuitas, dan dana tanggal target. Saat memilih produk investasi, pertimbangkan toleransi risiko dan tujuan pensiun Anda. Anda sebaiknya menyesuaikan portofolio investasi Anda secara berkala untuk beradaptasi dengan perubahan pasar.
Rencana 403(b) adalah instrumen yang sangat kuat untuk tabungan pensiun dengan keuntungan pajak bagi karyawan lembaga nirlaba dan institusi pendidikan. Namun, pilihan investasi yang terbatas pada rencana ini (sering kali dibatasi pada anuitas dan reksa dana dengan biaya tinggi) serta struktur biaya yang rumit dapat membatasi kemampuan Anda untuk membangun portofolio yang kuat, terdiversifikasi secara global, dan efisien dari segi biaya.
Meskipun BiyaPay bukan administrator rencana 403(b), ia menyediakan solusi sempurna untuk melengkapi tabungan pensiun Anda dengan strategi investasi eksternal yang fleksibel dan berbiaya rendah. Kami menawarkan komisi nol untuk limit order kontrak, yang secara drastis menurunkan biaya diversifikasi ke Saham dan ETF individu di AS dan Hong Kong, membantu Anda mengimbangi biaya yang berpotensi tinggi di dalam 403(b) Anda. Selain itu, platform kami mendukung konversi dua arah yang cepat antara mata uang fiat dan aset digital seperti USDT, memberikan Anda jalur tercepat dan paling andal untuk mengelola dana investasi non-pensiun Anda secara global. Anda dapat mendaftar dengan cepat—hanya dalam 3 menit tanpa memerlukan rekening bank luar negeri—dan langsung memperoleh akses ke pasar global.Manfaatkan pemeriksaan nilai tukar real-time kami untuk menjaga kendali yang transparan atas biaya pendanaan Anda. Buka akun BiyaPay Anda hari ini untuk mengelola aset secara efisien yang sedang membangun kekayaan Anda di luar rencana 403(b) Anda.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait
USDT to USD: Limit Orders vs. Instant Convert

Proof of Source of Funds for USDT Withdrawals: Documents and Transaction Records




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam