




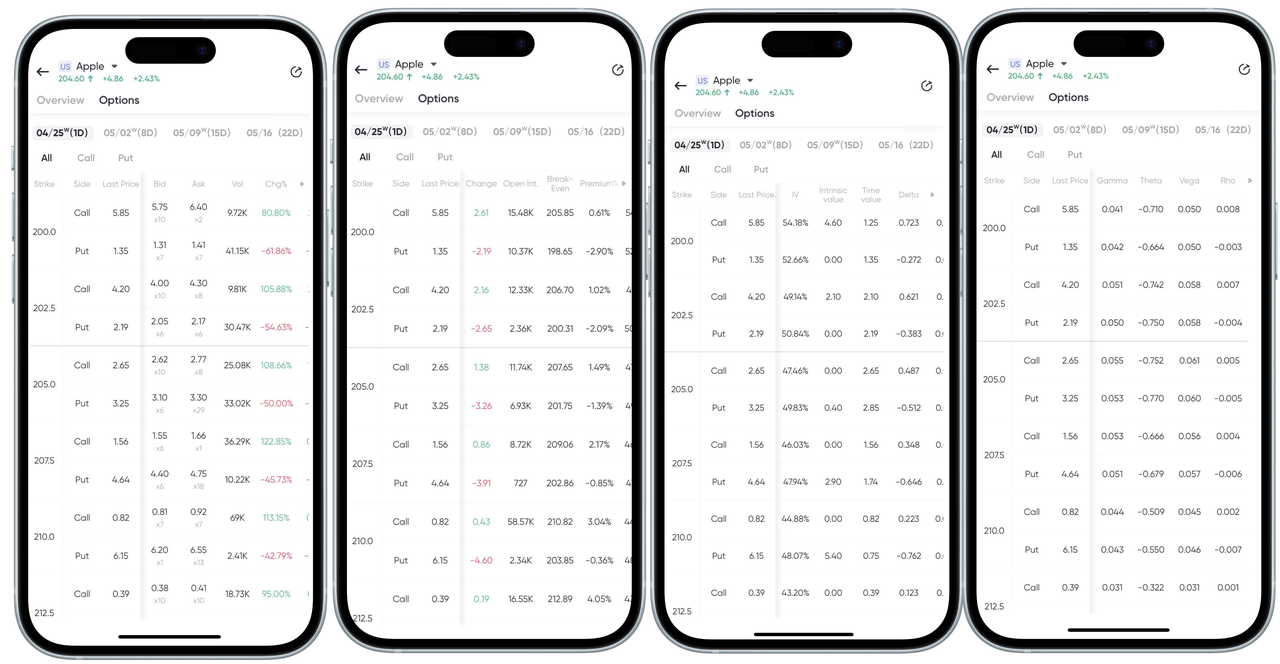
Cách xem trang chuỗi quyền chọn và các khái niệm chính trên App:
Cách xem trang chuỗi quyền chọn và các khái niệm chính trên Web:
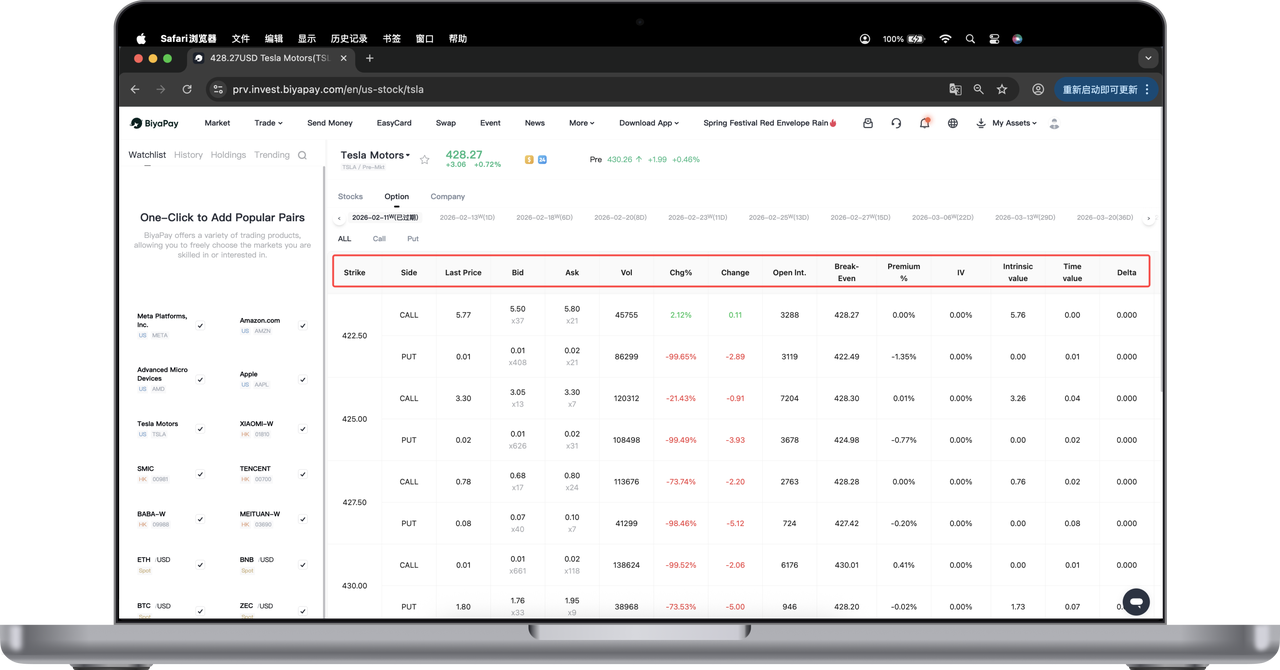
Dưới đây là phần giải thích đơn giản về các loại dữ liệu trên trang giao dịch quyền chọn, giúp bạn nhanh chóng hiểu bảng báo giá quyền chọn cũng như nắm được cấu thành và nguyên tắc biến động của giá quyền chọn.
- Loại quyền chọn
Quyền chọn mua (Call Option): Người mua có quyền mua tài sản cơ sở với mức giá cố định tại một thời điểm trong tương lai. Phù hợp với thị trường tăng giá.
Put (Quyền chọn bán): Người mua có quyền bán tài sản cơ sở theo một mức giá cố định tại một thời điểm trong tương lai. Phù hợp với thị trường giảm giá.
- Giá thực hiện (Strike Price)
Giá thực hiện là mức giá mà quyền chọn thỏa thuận để mua hoặc bán tài sản cơ sở trong tương lai. Ví dụ:
200.0 có nghĩa là thực hiện quyền tại mức giá 200,0 USD mỗi cổ phiếu.
212.5 có nghĩa là thực hiện quyền tại mức giá 212,5 USD mỗi cổ phiếu.
- Giá mới nhất (Latest Price)
Giá giao dịch hiện tại của quyền chọn trên thị trường. Ví dụ:
Giá mới nhất của quyền chọn Call 200.0 là 5,85 USD, nghĩa là bạn cần trả 5,85 USD để mua một hợp đồng quyền chọn này.
- Giá mua và giá bán (Bid and Ask)
Bid (Giá mua): Mức giá cao nhất mà những người mua trên thị trường sẵn sàng trả. Ví dụ:
Giá mua của quyền chọn Call 200.0 là 5,75 USD, khối lượng x10, cho thấy có 10 lệnh mua đang chờ được thực hiện.
Giá chào bán (Ask): Mức giá thấp nhất mà người bán trên thị trường sẵn sàng chấp nhận. Ví dụ:
Giá chào bán là $6,40, khối lượng x7, cho thấy có 7 lệnh bán được đặt.
- Khối lượng (Volume) Tổng số hợp đồng quyền chọn được giao dịch trong ngày, phản ánh mức độ hoạt động của thị trường. Ví dụ:
Khối lượng 9.720 nghĩa là 9.720 hợp đồng đã được giao dịch (tức là 972.000 cổ phiếu).
- Mức thay đổi % (Change %) Tỷ lệ phần trăm thay đổi của giá quyền chọn so với ngày giao dịch trước. Ví dụ:
Mức thay đổi % là +80,80% cho thấy giá tăng đáng kể.
- Độ biến động ngụ ý (Implied Volatility - IV) Mức kỳ vọng của thị trường về độ biến động giá tương lai của cổ phiếu cơ sở. Giá trị càng cao, độ biến động dự kiến càng lớn. Ví dụ:
Độ biến động ngụ ý của quyền chọn Mua (Call) 200.0 là 54,61%, cho thấy độ biến động tương đối cao.
- Giá trị nội tại Lợi nhuận lý thuyết nếu quyền chọn được thực hiện ngay lập tức. Ví dụ:
Nếu giá cổ phiếu hiện tại là 204,60 USD, giá trị nội tại của quyền chọn Call 200,0 là 4,60 USD (204,60 USD − 200,0 USD).
- Giá trị thời gian Tổng phí quyền chọn trừ đi giá trị nội tại của nó. Nó phản ánh kỳ vọng của thị trường về biến động trong tương lai. Ví dụ:
Nếu tổng phí là 5,85 USD và giá trị nội tại là 4,60 USD, thì giá trị thời gian là 1,25 USD.
- Delta (Δ) Mức thay đổi lý thuyết của giá quyền chọn cho mỗi mức thay đổi 1 USD trong giá của tài sản cơ sở. Ví dụ:
Delta = 0,723 có nghĩa là nếu giá cổ phiếu tăng 1 USD, giá quyền chọn sẽ tăng 0,723 USD.
- Gamma (Γ) Tốc độ thay đổi của Delta, đo mức độ nhạy cảm của Delta đối với những thay đổi trong giá tài sản cơ sở. Ví dụ:
Gamma = 0.041 có nghĩa là cứ mỗi khi giá cổ phiếu tăng 1 đô la, Delta sẽ tăng thêm 0.041.
- Theta (Θ) Sự thay đổi giá trị của quyền chọn do thời gian trôi qua (thường là âm). Ví dụ:
Theta = -0.710 có nghĩa là giá quyền chọn giảm 0,71 đô la mỗi ngày, với các yếu tố khác không đổi.
- Vega (ν) Sự thay đổi giá quyền chọn cho mỗi biến động 1% của độ biến động ẩn (implied volatility). Ví dụ:
Vega = 0.050 có nghĩa là nếu IV tăng 1%, giá quyền chọn sẽ tăng 0,05 đô la.
- Rho (ρ) Tác động của sự thay đổi lãi suất đến giá quyền chọn. Ví dụ:
Rho = 0.008 có nghĩa là nếu lãi suất tăng 1%, giá quyền chọn sẽ tăng 0,008 đô la.
Trang chuỗi quyền chọn cung cấp bảng giá Call và Put cho từng mức giá thực hiện, cùng với hoạt động giao dịch, mức độ biến động và các chỉ số độ nhạy cảm rủi ro. Với những thông tin này, bạn có thể một cách khoa học hơn:
Đánh giá "tính hiệu quả về mặt giá trị" của một quyền chọn (giá trị nội tại + giá trị thời gian)
Đánh giá kỳ vọng của thị trường (biến động ẩn, khối lượng giao dịch)
Quản lý rủi ro và tối ưu hóa các chiến lược kết hợp (Delta, Theta, Gamma, v.v.)