




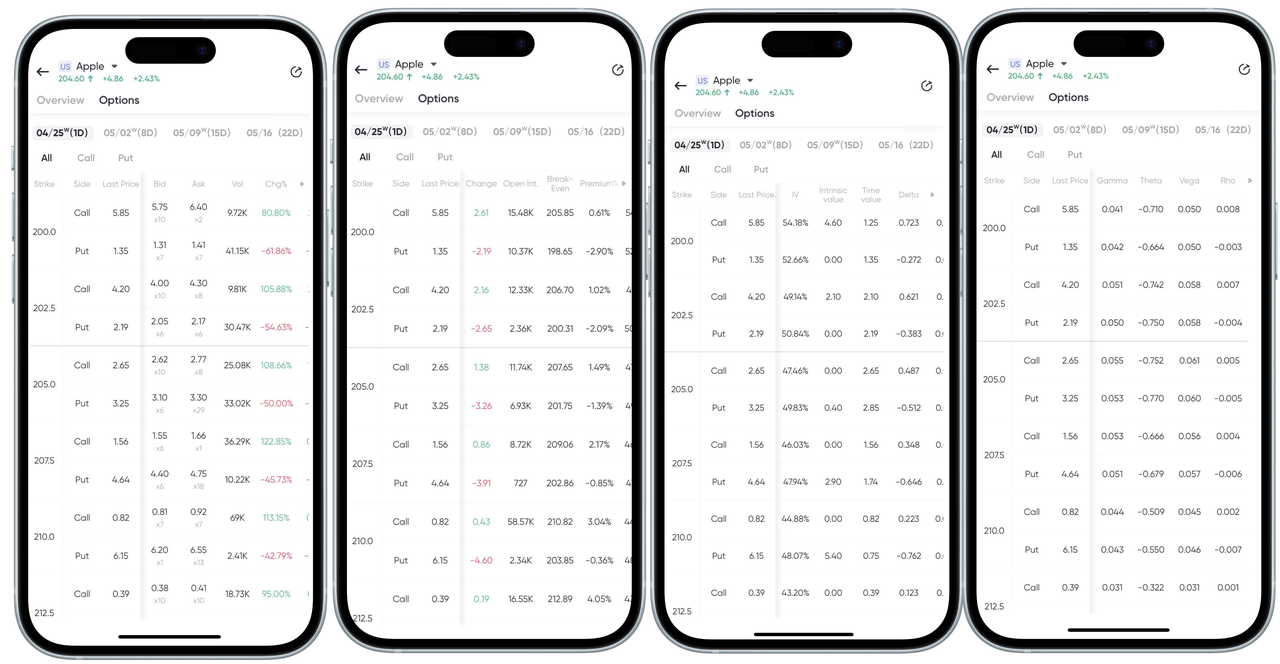
Paano tingnan ang pahina ng options chain at ang mga pangunahing konsepto nito sa App:
Paano tingnan ang pahina ng options chain at ang mga pangunahing konsepto nito sa Web:
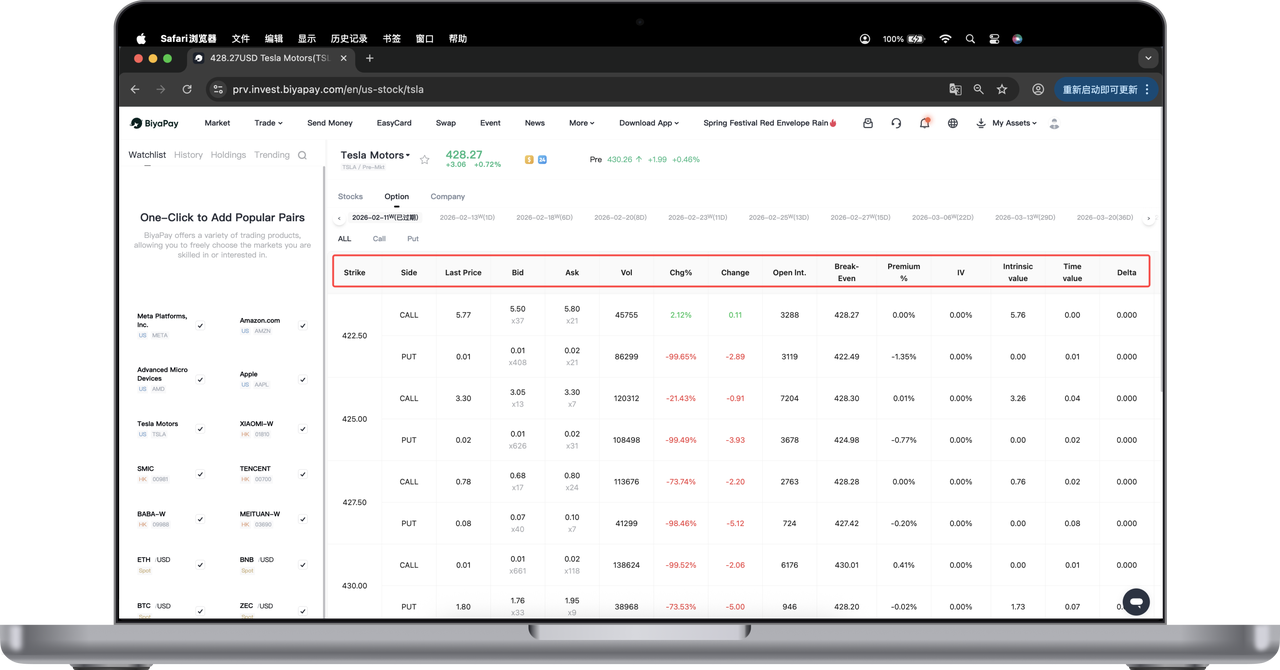
Ang sumusunod ay isang payak na paliwanag ng iba't ibang datos sa pahina ng pangangalakal ng options upang matulungan kang mabilis na maunawaan ang options quote table at maunawaan ang komposisyon at mga prinsipyo ng volatility ng presyo ng option.
- Uri ng Option
Call (Call Option): May karapatan ang mamimili na bumili ng underlying asset sa isang nakatakdang presyo sa isang hinaharap na panahon. Angkop sa mga bullish na merkado.
Put (Put Option): May karapatan ang mamimili na ibenta ang underlying asset sa isang nakatakdang presyo sa hinaharap. Angkop para sa bearish na merkado.
- Strike Price
Ang strike price ay ang presyo kung saan sumasang-ayon ang opsyon na bumili o magbenta ng underlying asset sa hinaharap. Halimbawa:
Ang 200.0 ay nangangahulugang pagsasagawa ng karapatan sa $200.0 kada share.
Ang 212.5 ay nangangahulugang pagsasagawa ng karapatan sa $212.5 kada share.
- Pinakabagong Presyo
Ang kasalukuyang presyo ng kalakalan ng opsyon sa merkado. Halimbawa:
Ang pinakabagong presyo ng 200.0 Call ay $5.85, na nangangahulugang kailangan mong magbayad ng $5.85 para bumili ng isang kontrata ng opsyong ito.
- Bid at Ask
Bid: Ang pinakamataas na presyo na handang bayaran ng mga mamimili sa merkado. Halimbawa:
Ang bid price ng 200.0 Call ay $5.75, dami x10, na nagpapahiwatig ng 10 buy order na naghihintay na maisagawa.
Ask: Pinakamababang presyo na handang tanggapin ng mga nagbebenta sa merkado. Halimbawa:
Ang ask price ay $6.40, quantity x7, na nagpapahiwatig ng 7 nakapaskil na sell order.
- Volume Ang kabuuang bilang ng mga kontrata ng option na naipagpalit sa loob ng araw, na sumasalamin sa aktibidad ng merkado. Halimbawa:
Ang volume na 9,720 ay nangangahulugang 9,720 kontrata ang naipagpalit na (iyon ay, 972,000 shares).
- Change % Ang porsyento ng pagbabago sa presyo ng option kumpara sa nakaraang araw ng kalakalan. Halimbawa:
Ang Change % na +80.80% ay nagpapahiwatig ng malaking pagtaas ng presyo.
- Implied Volatility (IV) Ang inaasahan ng merkado na pagbabago-bago ng presyo ng stock sa hinaharap. Kapag mas mataas ang halaga, mas malaki ang inaasahang volatility. Halimbawa:
Ang implied volatility ng 200.0 Call ay 54.61%, na nagpapahiwatig ng medyo mataas na volatility.
- Intrinsikong Halaga Ang teoretikal na tubo kung isasagawa agad ang opsyon. Halimbawa:
Kung ang kasalukuyang presyo ng stock ay $204.60, ang intrinsikong halaga ng 200.0 Call ay $4.60 ($204.60 − $200.0).
- Halaga ng Panahon Ang kabuuang premium ng opsyon minus ang intrinsikong halaga nito. Ito ay sumasalamin sa inaasahan ng pamilihan na pagaalab sa hinaharap. Halimbawa:
Kung ang kabuuang premium ay $5.85 at ang intrinsikong halaga ay $4.60, ang halaga ng panahon ay $1.25.
- Delta (Δ) Ang teoretikal na pagbabago sa presyo ng opsyon para sa bawat $1 na pagbabago sa presyo ng pinagbabatang ari-arian. Halimbawa:
Ang Delta = 0.723 ay nangangahulugang kung tataas ang presyo ng stock nang $1, tataas ang presyo ng opsyon nang $0.723.
- Gamma (Γ) Ang tulin ng pagbabago ng Delta, na sumusukat kung gaano ka sensitibo ang Delta sa mga pagbabago sa presyo ng pinagbabatang ari-arian. Halimbawa:
Ang Gamma = 0.041 ay nangangahulugang sa bawat $1 na pagtaas ng presyo ng stock, tataas ang Delta ng 0.041.
- Theta (Θ) Ang pagbabago sa halaga ng opsyon dahil sa paglipas ng panahon (karaniwang negatibo). Halimbawa:
Ang Theta = -0.710 ay nangangahulugang bumababa ang presyo ng opsyon ng $0.71 kada araw, kung ang lahat ng iba pang salik ay pareho.
- Vega (ν) Ang pagbabago sa presyo ng opsyon sa bawat 1% na pagbabago ng implied volatility. Halimbawa:
Ang Vega = 0.050 ay nangangahulugang kung tataas ang IV ng 1%, tataas ang presyo ng opsyon ng $0.05.
- Rho (ρ) Ang epekto ng mga pagbabago sa interest rate sa presyo ng opsyon. Halimbawa:
Ang Rho = 0.008 ay nangangahulugang kung tataas ang interest rate ng 1%, tataas ang presyo ng opsyon ng $0.008.
Ang pahina ng option chain ay nagbibigay ng mga quote na Call at Put para sa bawat strike price, kasama ang aktibidad sa pangangalakal, mga antas ng volatility, at mga sukatan ng sensitibidad sa panganib. Sa impormasyong ito, mas makabagong paraan kang makakapag:
Suriin ng “value for money” ng isang option (intrinsic value + time value)
Tantiyahin ang mga inaasahan ng pamilihan (implied volatility, volume)
Pamahalaan ang panganib at i-optimize ang mga kombinasyon ng estratehiya (Delta, Theta, Gamma, at iba pa)