
HBM, NAND, o HDD: Aling Ruta ng AI Storage ang Pinaka-Direkta? Isang Paghahambing ng Business Purity




Kung tatanungin mo lamang kung aling ruta ng AI storage ang pinaka-tuwiran, ang sagot ay HBM. Kung tatanungin mo kung aling ruta ang may pinakamalawak na exposure sa paglaki ng AI data, ang mga NAND/enterprise SSD at HDD ay may malinaw ding gampanin. Ang HBM ang pinakamalapit sa mga GPU at AI accelerator. Ang mga NAND/SSD ay sumusuporta sa model loading, caching, at mabilis na pag-access ng data. Ang mga HDD ang humahawak sa napakalaking cold data, mga log, backup, at pangmatagalang archiving. Upang hatiin ang halaga ng pamumuhunan, hindi maaaring tatanungin lamang kung nakikinabang ba ang isang kumpanya sa AI. Kailangan mo ring ihambing ang kahalagan ng negosyo, kapangyarihan sa pagtatakda ng presyo, istruktura ng mga customer, mga limitasyon sa supply, at mga inaasahan sa valuation.
Mga Pangunahing Puna:
- Ang HBM ang pinakamalapit sa AI compute nodes at pinakadirektang ruta ng AI storage.
- Ang NAND/enterprise SSDs ay nasa gitnang layer, na may malawak na demand ngunit mas kumplikadong mga cycle.
- Ang HDDs ay nakikinabang sa pag-imbak ng AI data at mas konektado sa pangmatagalang paglago ng kapasidad.
- Ang business purity ay nakadepende sa mga pinagkukunan ng kita, hindi lamang kung binanggit ng isang kumpanya ang AI.
- Ang HBM ay may pinakamalakas na upside sensitivity, ngunit mayroon ding mas mataas na panganib sa packaging, yield, at konsentrasyon ng mga customer.
- Dapat subaybayan ng mga investor ang ASP, gross margin, inventory, at mga order ng cloud customer nang magkasama.
Ang AI Storage Ay Hindi Isang Solong Linya, Kundi Isang Layered System
Hindi dapat ibaba ang AI storage sa simpleng “pagbili ng hard drives” o “pagbili ng memory.” Mas tumpak na tingnan ito bilang isang AI data center na umaasa sa buong memory hierarchy. Pinakamalapit sa compute ang HBM at DDR. Ang gitnang layer ay binubuo ng NVMe SSDs, enterprise SSDs, at CXL memory expansion. Mas malayo naman ang nearline HDDs, object storage, at archive systems. Upang maihambing ang HBM, NAND, at HDD, kailangan mo munang maunawaan kung saan nakapuwesto ang bawat isa sa AI training, inference, at pangmatagalang pag-iimbak ng data.
Kung Saan Nakapuwesto ang HBM, NAND, at HDD sa mga AI Data Center
Ang HBM ay nangangahulugang High Bandwidth Memory. Ito ay mataas na bandwidth na DRAM, hindi isang tradisyonal na storage drive. Karaniwang gumagana ito katabi ng mga GPU, AI accelerator, o custom ASIC, na sumosolusyon sa bottleneck ng memory bandwidth sa model training at inference. Ang NAND Flash ay karaniwang lumalabas bilang mga SSD, na nagbibigay ng mas malaking kapasidad at mas mababang latency na pagbasa ng data, pag-load ng model weights, checkpointing, at caching. Ang mga HDD ay mas mabagal, ngunit nag-aalok ang mga ito ng mababang gastos bawat terabyte at angkop para sa pag-iimbak ng napakalaking dami ng data.
Sa teknikal na paliwanag ng NVIDIA tungkol sa Blackwell Ultra GPU, ang kapasidad at bandwidth ng HBM ay ipinakita bilang bahagi ng AI Factory capability framework. Ipinapakita nito na ang HBM ay hindi na lamang isang bahagi (component). Bahagi na ito ng disenyo ng AI compute platform. Sa kabaligtaran, ang NAND at HDD ay kabilang sa iba't ibang antas ng mas malawak na data center storage architecture.
| Yugto ng AI | Pinaka-kaugnay na Medium | Pangunahing Kinakailangan | Layo mula sa Demand ng AI |
|---|---|---|---|
| Pagsasanay ng malaking modelo | HBM, DDR, SSD | Bandwidth, throughput, pagbasa ng dataset | Pinakamalapit |
| Inference ng malaking modelo | HBM, DDR, SSD | Latency, kapasidad, KV cache | Malapit hanggang katamtaman |
| Pag-deploy ng modelo | SSD, object storage | Pag-load ng modelo, pag-cache, mga log | Katamtaman |
| Pag-ipon ng data | HDD, object storage, tape | Gastos kada TB, pangmatagalang pagpapanatili | Katamtaman hanggang malayo |
Nagtutulak ang Pagsasanay, Inference, at Pangmatagalang Storage ng Magkakaibang Pangangailangan
Ang pagsasanay ng AI ang pinakadirektang nagtutulak ng demand para sa HBM dahil ang pagsasanay ng malalaking model ay madalas pinaghihigpitan ng memory bandwidth. Ang inference ay nakadepende rin sa HBM, lalo na sa mga senaryong long-context, high-concurrency, at high-throughput. Ngunit ang inference ay nagpapalawak din ng demand para sa SSD dahil ang model weights, vector indexes, RAG data, at logs ay lahat nangangailangan ng mahusay na access. Sa mahabang panahon, ang AI ay gagawa ng malalaking dami ng bagong data, kabilang ang training data, synthetic data, user interaction logs, mga larawan, at video. Ang bahaging ito ng demand ay mas malamang na dumaloy sa HDDs at object storage.
Kaya't ang "pinakadirekta" ay hindi nangangahulugang "tanging benepisyaryo." Ang HBM ay sumosolusyon sa problemang bandwidth sa loob ng compute node. Ang NAND/SSDs ay sumosolusyon sa mabilis na access ng data. Ang HDDs ay sumosolusyon sa malawakang kapasidad at mababang gastos sa pag-iimbak.
Buod: Kung gagamit ka ng isang linya upang maunawaan ang AI storage, madali mong maissamisbasang mabasa ang supply chain. Ang HBM ang ruta na pinakamalapit sa mga AI accelerator. Ang NAND/enterprise SSDs ang gitnang layer ng paggalaw ng datos ng AI. Ang HDDs ang pundasyon ng kapasidad pagkatapos maipon ang mga datos ng AI. Lahat ng tatlo ay maaaring makinabang sa AI capex, ngunit sa magkakaibang mekanismo. Ang HBM ay nakadepende sa mga shipment ng GPU/ASIC at sa configuration ng high-bandwidth memory. Ang NAND ay nakadepende sa mga enterprise SSD, QLC/TLC, model loading, at inference caching. Ang HDD ay nakadepende sa mga pagbili ng hyperscaler sa nearline capacity, pangmatagalang pagpapanatili ng datos, at gastos kada terabyte. Upang ihambing ang kalinisan ng negosyo, ang unang tanong ay hindi kung ilang beses binanggit ng isang kumpanya ang AI, kundi kung gaano kalapit ang mga produkto nito sa mga AI compute node at kung magkano ang bahagi ng kita nito na nakatali sa demand na iyon.
Ang HBM ang Pinakadirektang Ruta, Hinihimok ng mga GPU, ASIC, at High-Bandwidth Memory
Ang HBM ang pinakadirektang benepisyaryo sa AI storage sa tatlong ruta dahil ito ay naka-package sa paligid ng mga AI GPU, AI accelerator, o custom ASIC. Direkta nitong naaapektuhan ang memory bandwidth, kapasidad, at power efficiency sa model training at inference. Maaari mong isipin ang HBM bilang high-speed memory pool na nakalagay sa tabi ng AI chip. Habang patuloy na tumataas ang compute density ng mga AI chip, tumataas rin kasama nito ang kapasidad ng HBM, stack height, bandwidth, at demand sa advanced packaging.
Bakit ang HBM ang Pinakamalapit sa AI Compute
Ang mga parameter ng AI model, activations, KV cache, at mga resulta ng intermediate computation ay lahat nangangailangan ng mabilis na pag-access sa pagbasa at pagsulat. Kapag mas malakas ang GPU, mas madaling mauwi sa pagiging idle ang mga compute unit kung hindi makasunod sa bilis ang memory bandwidth. Doon nagkakaroon ng halaga ang HBM: sa pamamagitan ng 3D stacking, TSV, wide I/O, at advanced packaging, inilalagay nito ang mas mataas na bandwidth nang mas malapit sa compute core.
Binibigyang-diin ng paglalarawan ng produkto ng Micron na HBM3E ang bandwidth na higit sa 1.2TB/s at mga use case para sa AI. Ang JESD270-4 HBM4 standard ng JEDEC ay itinatampok din ang mas mataas na bandwidth, mas mataas na kahusayan sa power, at mas malaking kapasidad bilang mga pangunahing pag-upgrade para sa AI at HPC. Ang HBM4 na inaasahan ng disclosure na lumago ang mga benta ng HBM nang higit sa tatlong beses mula 2025 kumpara sa 2025, na nagpapakita na ang HBM ay nakabuo ng mas matibay na demand curve na pinapatakbo ng AI na hiwalay sa tradisyonal na memory cycle.
| Dimensyon | Pagtataya ng Ruta ng HBM |
|---|---|
| Layo mula sa AI compute | Pinakamalapit; direktang pumapasok sa GPU/ASIC compute nodes |
| Nagtutulak ng demand | Mga shipment ng AI accelerator, laki ng modelo, concurrency ng inference |
| Mga pangunahing teknolohiya | HBM3E, HBM4, TSV, CoWoS, advanced packaging |
| Kinatawang mga kompanya | SK hynix, Micron, Samsung |
| Mga pangunahing panganib | Yield, kapasidad ng packaging, customer qualification, inaabotang pricing expectations |
Paano Tatayain ang Kadalisayan ng Negosyo sa HBM
Ang SK hynix, Micron, at Samsung ay pawang mahahalagang supplier ng HBM, ngunit magkakaiba ang kanilang business purity. Ang SK hynix ay may market narrative na mas nakatuon sa HBM, server DRAM, at AI memory. Matapos madagdagan ang benta ng HBM at high-capacity server DRAM, mas madaling makilala ng merkado ang epekto ng AI demand sa resulta ng SK hynix. Ang AI exposure ng Micron ay nagmumula sa HBM, DRAM, at data center SSDs, kaya hindi ito isang single-route na kumpanya, ngunit nag-aalok ito ng mas malawak na AI storage coverage. Ang Samsung ay mas malaki at sumasaklaw sa DRAM, NAND, mga smartphone, displays, foundry, at consumer electronics, na nagpapahina sa AI storage sensitivity nito.
Kapag sinusuri ang puridad ng HBM, magtuon sa tatlong punto: ang bahagi ng kita ng HBM sa loob ng kita ng DRAM, kung nakatali ang HBM sa NVIDIA, AMD, Google TPU, o iba pang mga ASIC customer, at kung matatag ang advanced packaging, yield, at supply qualification.
Buod: Ang HBM ang pinakadirektang ruta ng AI storage dahil bahagi ito ng compute node katabi ng mga AI GPU, ASIC, at advanced packaging. Ang paglaki nito ay hindi nagmumula sa malabong ideya na "tumataas ang data." Nagmumula ito sa mas malalaking modelo, mas mataas na inference concurrency, at mas mahihigpit na pangangailangan sa memory bandwidth at kapasidad ng mga AI accelerator. Ngunit mas direktang ang ruta, mas pina-igting ang mga panganib. Ang customer qualification, kapasidad ng packaging, yield, presyo, at mga inaasahan sa valuation ay lahat maaaring magpalaki ng volatility. Hindi dapat nakatuon lamang sa mataas na upside sensitivity ng HBM. Kailangan mo ring makilala na ito isang segment na may mataas na hadlang, capital-intensive, at nakatuon sa ilang customer lamang.Para sa mga mamumuhunan, mas mainam na tingnan ang HBM bilang isang mahalagang indikator ng AI compute momentum, at hindi lamang bilang isang low-risk storage asset.
Ang NAND/Enterprise SSD ang Gitnang Layer, na May Mas Malawak na Demand ngunit Mas Kumplikadong Kadalisayan
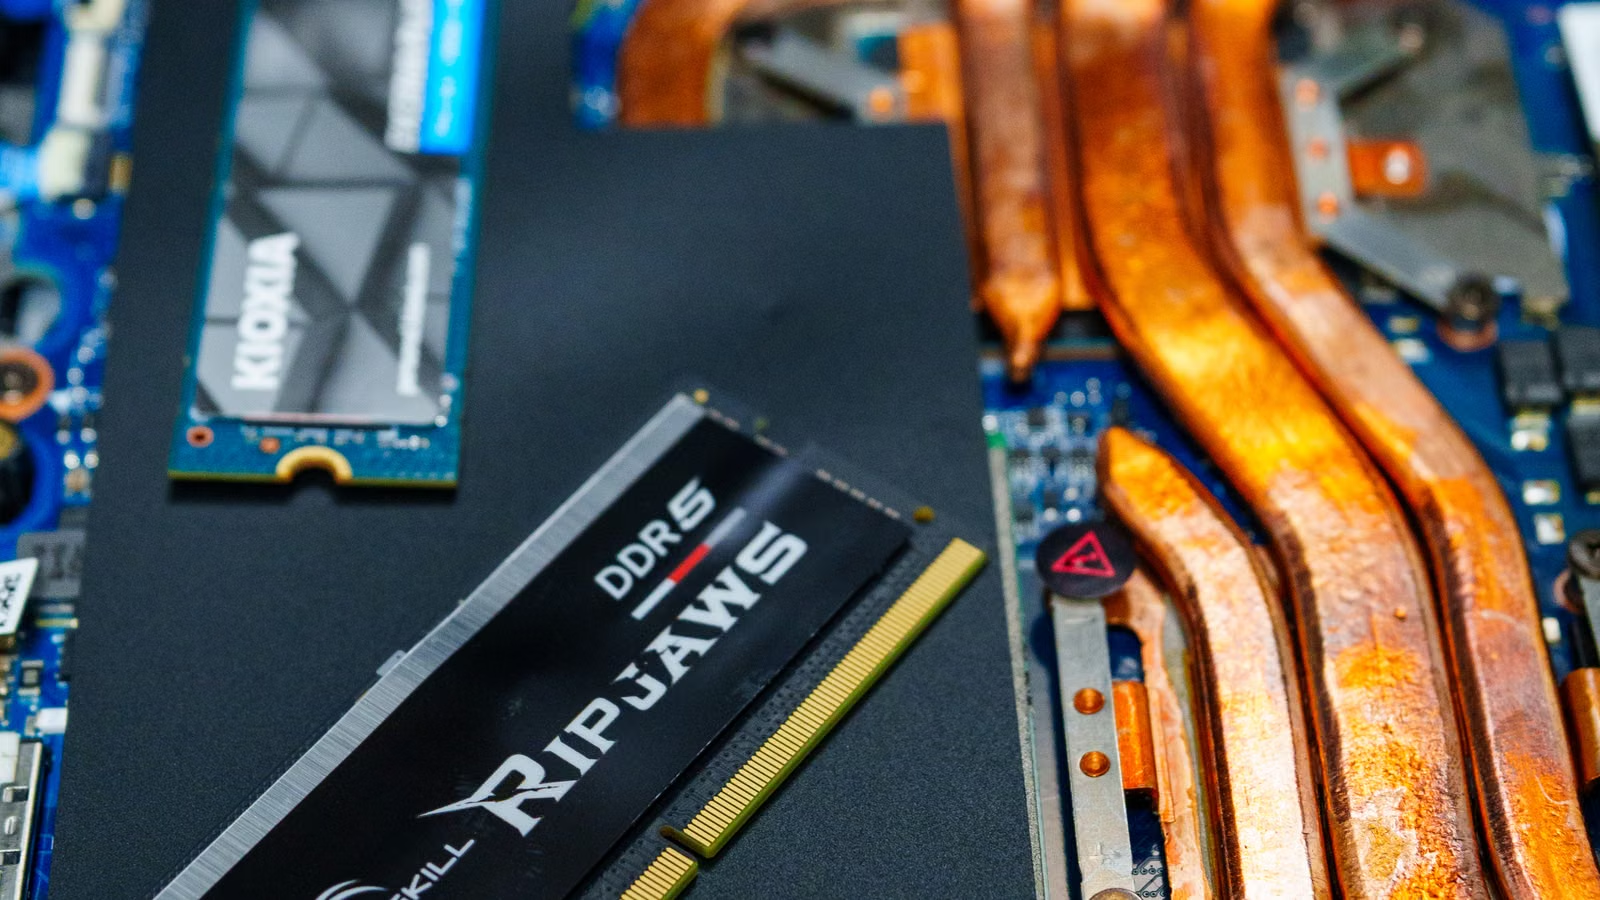
Hindi ang NAND/enterprise SSD ang pinakadirektang ruta para sa AI storage, ngunit maaari silang mag-alok ng pinakamalawak na pagkakalantad sa paggalaw ng data ng AI. Hindi sila nakalagay nang direkta sa tabi ng GPU, ngunit sinusuportahan nila ang pag-load ng model weights, pagbasa ng training data, checkpointing, vector databases, inference caching, at warm storage. Kung interesado ka sa paglipat ng AI mula sa training patungo sa malakihang inference, tumataas nang malakas ang kahalagahan ng NAND/SSD. Gayunpaman, apektado pa rin ang rutang ito ng consumer electronics, mga PC, mga smartphone, at mga tradisyonal na siklo ng enterprise IT.
Ano ang Solusyon ng NAND sa mga AI Data Center
Ang generative AI ay nangangailangan ng higit pa sa HBM. Kailangan din nito ng malaking halaga ng low-latency, non-volatile storage. Sa panahon ng training, sinusuportahan ng mga SSD ang mabilis na pagbasa ng dataset at pag-iimbak ng checkpoint. Sa panahon ng inference, sinusuportahan ng mga SSD ang pag-load ng modelo, hot data caching, vector indexes, mga log, at pagpapanatili ng user context. Ang pagsusuri ng McKinsey sa mga enterprise SSD ay nagpapahiwatig na ang paggamit ng generative AI ay nagtutulak sa demand para sa mga SSD sa mga server at data storage unit.
Ang pagganap ng Micron ay nagpapakita rin na ang NAND ay hindi na lamang isang extension ng siklo ng consumer electronics. Sa Fiscal Q3 2026, nagulat ang Micron ng rekord na kita, at binanggit sa mga earnings materials nito na lagpas $5 bilyon ang kita ng data center SSD, higit sa doble kumpara sa naunang quarter. Nagulat naman ang SanDisk sa fiscal second quarter 2026 na tumaas ang kita ng data center nang 64% sequentially, dahil sa mga AI infrastructure builder at large-scale AI deployment ng mga customer sa larangan ng teknolohiya.
| Dimensyon | HBM | NAND/Enterprise SSD | HDD |
|---|---|---|---|
| Distansya mula sa AI compute | Pinakamalapit | Panggitna | Mas malayo |
| Pangunahing halaga | Bandwidth at kapasidad | Mababang latency, mataas na throughput, hindi nababago ang datos | Malaking kapasidad sa mababang gastos |
| Gastos kada TB | Pinakamataas | Katamtaman | Pinakamababa |
| Mga gamit sa AI | Memorya ng GPU/ASIC | Pag-load ng modelo, pag-cache, pag-checkpoint | Malamig na datos, backup, arkibo |
| Cycle exposure | Supply-demand ng DRAM/HBM | NAND kasama ang consumer electronics | Mga order sa cloud storage at cycle ng kapasidad |
Bakit Mas Kumplikado ang Purity ng Negosyong NAND
Maaari ring makinabang sa AI ang mga kumpanyang NAND, ngunit mas malinaw ang kanilang purity kumpara sa HBM. Ginagamit ang NAND sa maraming merkado: mga smartphone, PC, consumer SSDs, storage cards, enterprise SSDs, at data center storage. Nangangahulugan ito na ang kabuuang kita at ASP ay naaapektuhan ng higit pa sa AI. Ang SanDisk ay mas malapit sa isang kumpanyang may mataas na purity sa Flash/NAND. Ang Micron at Samsung ay halo-halong kumpanya ng DRAM, HBM, at NAND. Kapag nakita mo ang pagpapabuti ng mga resulta ng isang kumpanyang NAND, kailangan mong paghiwalayin kung ang data center SSDs ang tunay na dahilan o kung ang pagpapabuti ay pangunahing dulot ng pagbawi ng presyo ng NAND.
Nakalagay ang NAND sa pagitan ng HBM at HDD. Ito ay mas murang may mas malaking kapasidad kaysa sa HBM, ngunit hindi nito mapapalitan ang bandwidth ng HBM. Ito ay mas mabilis nang husto kaysa sa HDD, ngunit mas mataas ang gastos nito kada terabyte. Habang lumalaki ang AI inference at papalalim ang pagpasok ng mga model service sa production, lalong nagiging kapansin-pansin ang halaga ng mga SSD.
Buod: Ang NAND/enterprise SSDs ang gitnang layer ng tatlong ruta ng AI storage. Hindi sila kasinglapit ng compute core tulad ng HBM, ngunit nagiging kritikal ang mga ito habang lumilipat ang AI mula sa mga training experiment tungo sa production deployment. Ang pag-load ng model, vector databases, caching, checkpointing, logs, at warm storage ay lahat nakadepende sa mabilis na non-volatile storage. Upang hatulan ang ruta ng NAND, hindi maaaring sabihin lamang na "malakas ang demand sa AI." Kailangan mong tingnan ang share ng enterprise SSD, paglago ng mga data center customer, QLC/TLC product mix, mga uso sa NAND ASP, at ang hila mula sa consumer electronics. Ang lakas ng NAND ay ang malawak na applicability. Ang panganib nito ay pati na rin ang malawak na applicability: kay nitong makuha ang paglago ng AI data center, habang apektado pa rin ng mga siklo ng tradisyonal na end-market.
Mas Malapit ang HDDs sa Long-Term na Pag-imbak ng Data, mga Cloud Customer, at Cold Data
Ang mga HDD ay hindi ang pinakadirektang ruta ng AI storage, ngunit maaari pa rin silang maging pangmatagalang benepisyaryo ng paglago ng data ng AI. Simple lang ang dahilan: hindi lamang training data ang kinokonsumo ng AI. Tuloy-tuloy itong gumagawa ng bagong data, kabilang ang inference logs, mga larawan, video, synthetic datasets, mga business record, mga backup, at compliance archives. Hindi ang bilis ang pokus ng mga HDD. Ang mga pangunahing bentahe nito ay ang cost kada terabyte, capacity density, at ekonomiya ng malakihang deployment. Mas mainam silang intindihin bilang pangmatagalang capacity foundation ng mga AI data center.
Bakit Mahalaga Pa Rin ang mga HDD
Habang lumalaki ang AI infrastructure, mas maraming data ang kailangang i-tier. Ang hot data at madalas ma-access na data ay nakalagay sa HBM, DRAM, SSD, o high-performance object storage. Ang data na mababa ang access, mahaba ang retention, at sensitibo sa gastos ay mas angkop sa HDD. Binibigyang-diin ng framework ng Western Digital na AI Data Cycle na ang mga AI workload ay nangangailangan ng kombinasyon ng iba't ibang storage media sa halip na isang medium lamang na sumosolusyon sa bawat problema.
Pagkatapos makumpleto ang Flash business nito planned separation, ang business boundary ng Western Digital ay naging mas nakatuon sa HDDs at data center infrastructure. Sa pagtalakay nito sa tiered storage, binanggit ng WD na ang tiered storage ay naging isang praktikal na arkitektura para sa hyperscale at AI infrastructure. Ang Seagate ay mas nakatuon na kinatawan ng mass-capacity storage. Ang mga resulta ng Fiscal Q3 2026 nito ay nagpakita ng kita na $3.11 bilyon at GAAP gross margin na 46.5%, na nagpapakita kung paano kayang palakasin ng umaayos na nearline HDD cycle ang profitability.
| Kumpanya | Ruta ng AI Storage | Pagtataya ng Kadalisayan ng Negosyo | Mga Pangunahing Variable na Panoorin |
|---|---|---|---|
| Seagate | Nearline HDD, malaking kapasidad | Mataas na kadalisayan sa HDD | Mga shipment sa Exabyte, mga high-capacity drive, pangmatagalang kasunduan sa mga cloud customer |
| Western Digital | HDD, data center platform | Mas mataas na pokus sa HDD pagkatapos ng paghihiwalay | Gross margin, kita mula sa AI/cloud, tiered storage |
| SanDisk | NAND/Flash | Mataas na kadalisayan sa Flash | Mga SSD para sa data center, NAND ASP, mga enterprise customer |
| Micron | HBM, DRAM, NAND | Malawak na saklaw sa AI storage | HBM, mga SSD para sa data center, supply-demand ng DRAM/NAND |
Ang Loohikan ng Pamumuhunan sa HDD Ay Mas Mukhang Isang Cycle ng Kapasidad
Ang HBM ay sumusunod sa mga pagpapadala ng AI accelerator. Ang NAND/SSD ay sumusunod sa demand ng mabilis na pag-access ng data. Ang HDD ay sumusunod sa procurement ng cloud capacity at sa mga cycle ng pangmatagalang pag-iimbak ng data. Ang pangunahing tanong para sa Seagate at WD ay hindi kung ang isang hard drive ba ay "mas AI." Ito ay kung ang mga hyperscaler ay magpapatuloy sa pagtaas ng pagbili ng nearline HDD, kung ang mga high-capacity drive ay kukuha ng mas malaking bahagi, kung mananatili ang pricing discipline, at kung mag-iimprove ang order visibility.
Ang Fiscal Q3 2026 na resulta ng WD ay nag-ulat ng kita na $3.337 bilyon, tumaas ng 45% kumpara sa nakaraang taon, na may GAAP gross margin na 50.2%. Ganitong uri ng datos ay nagpapakita na ang HDD ay hindi isang lipas na teknolohiya. Nagpapatuloy itong gumaganap ng papel sa capacity layer ng mga cloud data center. Gayunpaman, malinaw din ang mga panganib ng HDD: mataas na konsentrasyon ng mga cloud customer, mas mabagal na pag-upgrade ng teknolohiya kumpara sa mga semiconductor, mas mababang demand sensitivity kumpara sa HBM, at pagbabago-bago ng presyo ng stock kaugnay ng mga order, margin, at valuation.
Buod: Ang HDD ang pinakamababang-karisma sa tatlong ruta ng AI storage, ngunit hindi ito walang kabuluhan. Ang mas maraming data na ginagawa ng AI, mas malaki ang pangangailangan para sa pangmatagalang pag-iingat, backup, pag-a-archive, at mababang-gastos na kapasidad. Sinusuportahan nito ang demand para sa nearline HDD. Ang kahinaan nito ay mas malayo ito sa AI compute node, kaya't ang sensitivity ng presyo ng stock ay karaniwang mas mababa kaysa sa HBM. Ang lakas nito ay mas nakatuon na business model, malakas na kakumpitensya sa cost-per-terabyte, at potensyal na pagbawi ng margin mula sa malakihang cloud purchasing. Kapag humahatol sa ruta ng HDD, hindi mo dapat ikumpara ang bandwidth nito sa HBM. Dapat mong tingnan ang exabyte shipments, high-capacity drive mix, hyperscaler long-term agreements, gross margin, at supply discipline.
Paghahambing ng Kalinisan ng Negosyo: Sino ang Mukhang Tunay na AI Storage Stock, at Sino ang Nagpapanggap Lamang dahil Hinahatak ng AI Cycle?
Upang matukoy kung ang isang storage company ay isang "tunay na AI storage stock," huwag lamang tumingin kung naglalabas ito ng mga balitang may kaugnayan sa AI. Isang mas kapaki-pakinabang na paraan ay suriin ang limang salik: kung pumasok ba ang produkto nito sa mga AI compute node, kung gaano kataas ang bahagi ng kita nito mula sa data center, kung direktang bumibili ba ang mga AI customer, kung pangunahing pinapatakbo ba ng AI supply-demand ang pagbebenta, at kung diluted ba ang kumpanya ng consumer electronics, smartphones, PCs, o tradisyonal na enterprise IT cycles. Sa batayan ng directness, ang pagkakasunud-sunod ay HBM > NAND/enterprise SSD > HDD. Sa batayan ng pangmatagalang exposure sa data-scale, may mga tungkulin ang lahat ng tatlong ruta.
Pagbuo ng AI Storage Purity Framework
Ang puridad ng AI storage ay maaaring hatiin sa teknikal na puridad at puridad ng kita. Ang teknikal na puridad ay sumusukat kung gaano kalapit ang produkto sa core ng AI compute. Ang puridad ng kita ay sumusukat kung magkano ang kontribusyon ng mga produktong may kaugnayan sa AI sa kabuuang kita at tubo. Halimbawa, ang HBM ay may pinakamataas na teknikal na puridad. Ngunit kung ang isang kumpanya ay may maraming negosyong hindi storage, maaaring maramdamam ng mga investor ang mas mababang direktang exposure sa AI. Sa kabaliktaran, ang mga HDD ng Seagate ay hindi kalapit ng mga GPU, ngunit nakatuon ang negosyo nito, kaya mas malinaw ang epekto ng cloud capacity cycle sa mga resulta nito.
| Dimension ng Pagmamarka | HBM | NAND/SSD | HDD |
|---|---|---|---|
| Direktness ng AI compute | Pinakamataas | Katamtaman | Mas mababa |
| Sensitivity ng kita | Mataas | Katamtaman hanggang mataas | Katamtaman |
| Sensitivity sa pricing cycle | Mataas | Mataas | Katamtaman |
| Hadlang sa supply | Mataas | Katamtaman hanggang mataas | Katamtaman hanggang mataas |
| Visibility ng kakayahang puro ng negosyo | Mataas | Katamtaman | Katamtaman hanggang mataas |
| Pangunahing salik ng paghahadlang | Yield, packaging, customer qualification | Cycle ng consumer electronics, presyo ng NAND | Konsentrasyon ng cloud customer, timing ng procurement ng kapasidad |
Ang Pinakadalisay na Ruta Ay Hindi Laging ang Pinakamahusay na Pagbilhin
Ang mga merkado ay nagkakalakal sa mga gap ng inaasahan, hindi lamang sa kadalisan ng negosyo. Ang HBM ang pinakadirektang ruta, ngunit maaaring naisasalamin na ng valuation ang malaking bahagi ng potensyal na pagtaas. Ang NAND/SSDs ay may malawak na exposure, ngunit ang kahinaan ng consumer electronics ay maaari pa ring magpabigat sa mga resulta. Ang HDDs ay may nakatuon na mga negosyo, ngunit ang kanilang mga stock ay kadalasang nakadepende sa mga order ng cloud customer, gross margin, at posisyon sa cycle. Ang mga kamakailang alalahanin ng merkado tungkol sa AI at memory pricing sa mga stock ng Korean chip ay nagpapakita rin na ang malalakas na resulta ay hindi laging humahantong sa karagdagang pagtaas ng presyo ng share. Ang pangunahing tanong ay kung naniniwala ang merkado na ang pricing cycle at AI capex ay maaaring magpatuloy.
Isang praktikal na paraan para balangkasin ang tatlong ruta:
- Pinakadirektang ruta: HBM, kapaki-pakinabang sa pagsubaybay sa momentum ng mga AI accelerator.
- Pinakamalawak na ruta: NAND/enterprise SSDs, kapaki-pakinabang sa pagsubaybay sa deployment ng AI production at paglawak ng inference.
- Ruta ng kapasidad: HDDs, kapaki-pakinabang sa pagsubaybay sa accumulation ng data ng mga hyperscaler at long-term storage.
- Ang pinakamataas na puridad ay hindi nangangahulugang pinakamababang panganib: Nananatiling mahalaga ang valuation, mga customer, supply, at mga cycle ng presyo.
- Ang AI storage ay hindi isang single-winner na merkado: Ang iba't ibang layer ay lumulutas sa iba't ibang problema.
Buod: Ang kalinisan ng negosyo ay hindi lamang tungkol sa kung aling kumpanya ang "pinaka-mukhang AI." Ito ay resulta ng posisyon ng produkto, istruktura ng kita, istruktura ng customer, at mga driver ng pagpopresyo. Ang HBM ay technikal na pinakamalinis dahil direktang nagsisilbi ito sa mga GPU at ASIC. Ang NAND/enterprise SSD ay mas malawak sa aplikasyon dahil sinusuportahan nito ang paggalaw ng data ng AI. Ang HDD ay maaaring mas konsentrado sa antas ng negosyo dahil ang pagbili ng kapasidad ng cloud ay may mas malinaw na epekto sa kita. Para sa mga desisyon sa pamumuhunan, hindi mo dapat pagranggo ang tatlong ruta bilang ganap na mabuti o masama. Sa halip, itanong: gaano karaming AI expectation ang nasasalamin na sa presyo ng share? Ang kita ba ay materyal nang pinapatakbo ng mga AI customer? Matagal ba ang pagpapabuti ng margin? Maaari bang pahinain ng pagpapalawak ng supply ang pagpopresyo?Ang mga tanong na ito ay mas mahalaga kaysa sa simpleng paglabel sa isang kumpanya bilang AI storage stock.
Kung Paano Makabuo ang mga Investor ng Watchlist sa Tatlong Ruta
Hindi kailangang maging mga semiconductor engineer muna ng mga retail investor na nagkukumpara ng HBM, NAND, at HDD. Ang kailangan nila ay isang structured watchlist. Para sa HBM, subaybayan ang AI chip attachment, mga shipment ng HBM3E/HBM4, advanced packaging, at customer qualification. Para sa NAND/SSD, subaybayan ang mga data center SSD, NAND ASP, QLC/TLC mix, at demand sa inference. Para sa HDD, subaybayan ang mga nearline HDD, exabyte shipments, high-capacity drive mix, at mga pangmatagalang kasunduan ng hyperscaler. Pagkatapos, idagdag ang valuation, gastos sa kalakalan, at execution risk.
Ang Mga Dapat Panoorin sa Bawat Ruta
Para sa HBM na ruta, magtuon sa apat na indicator: mga shipment ng HBM, bahagi ng kita ng HBM sa loob ng DRAM, customer qualification, at kapasidad ng advanced packaging. Para sa NAND na ruta, bantayan ang kita ng enterprise SSD, bahagi ng mga customer sa data center, NAND ASP, at demand ng consumer electronics. Para sa HDD na ruta, bantayan ang mga shipment ng nearline HDD, unit capacity pricing, penetration ng high-capacity drive, mga order ng cloud customer, at supply discipline.
| Ruta | Mga Pangunahing Indikator | Pinakamahusay na Tanong na Sinasagot Nito |
|---|---|---|
| HBM | HBM3E/HBM4, kwalipikasyon ng customer, kapasidad ng packaging, gross margin | Patuloy pa bang nagtutulak ang demand sa AI chip ng high-bandwidth memory? |
| NAND/SSD | Data center SSDs, NAND ASP, QLC/TLC, inference caching | Bumabagay na ba ang pag-access ng AI data sa produksyon? |
| HDD | Nearline HDD, exabyte shipments, high-capacity drives, cloud long-term agreements | Lumilikha ba ng pangmatagalang paglago ng kapasidad ang pag-ipon ng AI data? |
Mahalaga Rin ang Mga Gastos at Patakaran sa Pag-trade
Kapag nagdaragdag ka ng SK hynix, Micron, Samsung, SanDisk, Seagate, Western Digital, o mga kaugnay na ETF sa iyong watchlist, huwag tumingin lamang sa galaw ng presyo. Kailangan mo ring isaalang-alang ang aktwal na gastos sa pangangalakal. Ang mga gastos sa pangangalakal ng U.S. stock ay maaaring hindi lamang limitado sa komisyon. Maaari rin nitong isama ang mga bayad sa platform, mga bayad sa panlabas na institusyon, mga bayad sa aktibidad ng transaksyon, at iba pang singilin. Nagpapasingil ang Biya ng $0 komisyon sa pangangalakal ng U.S. stock, habang ang mga bayad sa platform, mga bayad sa panlabas na institusyon, at iba pang gastos ay nakasalalay sa istruktura ng U.S. stock trading fee at sa page ng order. Ang availability ng serbisyo ay nakadepende sa lokasyon ng user, resulta ng pag-verify ng identidad, mga patakaran ng platform, at mga naaangkop na batas at regulasyon.
Kung sanay kang subaybayan nang magkasama ang mga stock ng U.S., mga stock ng Hong Kong, at crypto market, matutulungan ka ng Biya na mapanatili sa iisang trading view ang mga kumpanyang may kaugnayan sa AI storage, semiconductor ETFs, at balita sa merkado. Ngunit mabagsik ang mga storage stock, lalo na sa paligid ng mga earnings, customer orders, memory pricing, at mga pagbabago sa inaasahang AI capex.
Buod: Kapag bumubuo ng AI storage watchlist, mas mabuting paghiwalayin ang mga kumpanya ayon sa ruta kaysa ilagam ang bawat pangalan sa iisang "AI storage concept stock" na basket. Ang HBM ay sumusunod sa mga AI accelerator at high-bandwidth memory. Ang NAND/SSD ay sumusunod sa inference, caching, at mabilis na pag-access ng data. Ang HDD ay sumusunod sa pangmatagalang pagkuha ng kapasidad ng mga cloud provider. Ang bawat ruta ay dapat suriin mula sa panig ng demand, panig ng supply, panig ng presyo, at panig ng pananalapi. Sa antas ng trading, mahalaga rin ang mga istraktura ng bayad, mga patakaran sa order, mga lokal na kinakailangan sa regulasyon, at personal na antas ng pagpapahintulot sa panganib. Ang storage ay isang industriya na lubos na siklikal. Ang AI ay maaaring magbago ng dalisdis ng demand, ngunit hindi nito maalis ang pagkasawalang-tuloy-tuloy ng cycle.Ang layunin ay hindi pumusta sa isang ganap na sagot, kundi patuloy na tiyakin kung ang momentum sa bawat ruta ay bumubuti pa rin.
Kung sinusundan mo ang supply chain ng AI storage, hindi mo kailangang tuunan lamang ng pansin ang isang leader o isang technical term. Ang mas balanseng paraan ay ilagay ang HBM, NAND/enterprise SSDs, at HDDs sa parehong industry map: una, kilalanin kung aling ruta ang pinakadirekta, pagkatapos ay ikumpara kung aling kumpanya ang may pinakamalinis na revenue exposure, at sa wakas, suriin kung sapat nang ipinapakita ng valuation ang inaasahan. Ang mga user na nakakatugon sa mga kaugnay na service condition ay maaaring magrehistro ng account para subaybayan ang U.S. stocks, Hong Kong stocks, at mga kaugnay na ETF, o i-download ang app para tingnan ang trading access at mga feature ng account. Ang impormasyon ng publiko sa merkado, mga trading rule, at istruktura ng bayad ay para sa research purposes lamang at hindi bumubuo ng investment advice.Bago maglagay ng anumang trade, dapat mong suriin ang order page, statement details, mga patakaran ng platform, at mga lokal na regulatory na kinakailangan.
FAQ
Ang HBM ba ang Pinakadirektang Ruta sa AI Storage?
Oo. Batay sa kalapitan sa mga AI compute node, ang HBM ang pinakadirektang ruta. Karaniwang gumagana ito kasama ng mga GPU, AI accelerator, o custom ASIC upang lutasin ang memory bandwidth bottleneck sa model training at inference. Gayunpaman, ang HBM ay isang high-bandwidth DRAM, hindi isang tradisyonal na hard drive, kaya't hindi ito dapat ikumpara sa SSD o HDD gamit ang parehong mga performance metric.
Bakit Nakikinabang ang NAND Enterprise SSD mula sa Demand ng AI Storage?
nakikinabang ang NAND enterprise SSDs sa AI dahil ang AI training, inference, at model deployment ay lahat nangangailangan ng mabilis, mababang-latency, at non-volatile na storage. Karaniwang ginagamit ang SSDs para sa model weight loading, checkpointing, vector databases, inference caching, at warm storage. Gayunpaman, apektado rin ang NAND ng mga cycle ng smartphones, PCs, at consumer electronics, kaya hindi kasing-linaw ng HBM ang AI purity nito.
Bakit Kailangan Pa Rin ang HDDs sa Mga AI Data Center?
Kailangan pa rin ang mga HDD sa mga AI data center dahil tuloy-tuloy na lumilikha ang AI ng napakalaking dami ng data, at hindi lahat ng data ay kailangang manatili sa mabilis na storage. Ang mga inference log, backup, archive, compliance record, cold data, at object storage ay mas sensitibo sa cost kada terabyte at capacity scale. Hindi kayang palitan ng mga HDD ang HBM o SSD, ngunit nananatili pa rin ang mga itong kapaki-pakinabang bilang long-term capacity layer.
Paano Makukumpara ng mga Retail Investor ang Business Purity ng HBM, NAND, at HDD?
Maaaring ikumpara ng mga retail investor ang apat na dimensyon: kung pumapasok ba ang produkto sa mga AI compute node, kung tumataas ba ang kita ng data center bilang bahagi ng kabuuang kita, kung bumibili ba nang direkta ang mga AI customer, at kung ang presyo ay pangunahing hinihimok ng demand sa AI. Ang HBM ay may pinakamataas na teknikal na kadalisayan, ang NAND/SSD ay may mas malawak na saklaw ng aplikasyon, at ang HDD ay maaaring mag-alok ng mas nakatuon na capacity-cycle exposure habang mas malayo sa compute.
Ano ang Pinakamalalaking Panganib para sa Mga AI Storage Stock?
Ang pinakamalalaking panganib para sa mga AI storage stock ay ang sobrang mataas na inaasahan at ang pagbalik-talikod ng cycle. Kahit manatiling malakas ang demand sa AI, maaari pa ring bumaba ang presyo ng mga share kung bumagal ang pagtaas ng presyo ng memorya, mahina ang cloud capex, masyadong mabilis ang paglawak ng supply, o kulang sa inaasahan ng merkado ang kita. Ang storage ay cyclical, kaya dapat subaybayan ng mga investor ang valuation, gross margin, inventory, at customer concentration.
Maaari Bang Pumalit ang isang Storage ETF sa isang Solong AI Storage Stock?
Maaaring mabawasan ng isang storage ETF ang panganib sa iisang kumpanya, ngunit hindi nito lubos na mapapalitan ang indibidwal na pagsasaliksik sa mga stock. Maaaring hawakan ng mga ETF ang halo-halong HBM, NAND, HDD, equipment, server, at mga semiconductor index name, na maaaring magpahina sa puridad ng negosyo. Bago mamuhunan, suriin ang mga holding ng ETF, expense ratio, underlying index, at ang iyong sariling risk tolerance.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Choosing a Stock Trading App: Beginner Checklist


Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits


Estrategiya ng MACD Crypto Trading: Mga Setting, Senyales, at Pamamahala sa Panganib


Wire Transfer Requirements: Sender and Beneficiary Details Checklist
Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam