
Anong mga Storage Chip Concept Stocks ang mayroon sa 2026? Klasipikasyon ng mga Kaugnay na Kumpanya sa U.S. at Hong Kong




Kapag tinitingnan ang mga storage chip concept stocks sa 2026, hindi dapat magsagawa ng simpleng screening sa salitang "semiconductor." Una, kailangan mong makilala ang DRAM, HBM, NAND Flash, NOR Flash, EEPROM, enterprise SSDs, nearline HDDs, SSD controllers, foundry platforms, at advanced packaging equipment. Sa merkado ng U.S., ang mas direktang mga pangalan ng storage chip ay nakasentro sa Micron at SanDisk, habang ang Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, at NetApp ay kabilang sa iba't ibang bahagi ng mas malawak na storage value chain. Sa Hong Kong, kaunti lamang ang mga pandaigdigang kalakhang tagagawa ng DRAM, NAND, o HBM. Ang mga kaugnay na kumpanya ay mas madalas konektado sa non-volatile memory, mature-node foundry platforms, at advanced packaging equipment.
Mga Pangunahing Puna
- Ang mga storage chip stock ay dapat munang paghiwa-hiwalayin sa DRAM, HBM, NAND, at kaugnay na kagamitan.
- Ang mga pangunahing pangalan sa U.S. ay mas nakatuon sa Micron, SanDisk, WDC, at STX.
- Ang mga stock sa Hong Kong ay mas nakalantad sa non-volatile memory, foundry, packaging, at kagamitan.
- Ang mga AI data center ay nagtataas ng demand para sa HBM, enterprise SSD, at nearline HDD.
- Ang pagsusuri sa oportunidad ay dapat magtuon sa revenue mix, margin, imbentaryo, pagpapalawak, at customer concentration.
- Ang pagkakalantad sa konsepto ay hindi nangangahulugang mababang panganib; ang storage industry ay nananatiling lubos na cyclical.
Paano Dapat Klasipikahin ang Mga Storage Chip Concept Stock sa 2026? Magsimula sa Paghihiwalay ng “Tunay na Storage” Mula sa Mga Kaugnay na Value Chain
Ang mga storage chip concept stocks ay hindi isang solong stock pool. Bahagi ang mga ito ng isang value chain na binuo sa paligid ng pag-iimbak, pagbasa, pag-cache, pagpapadala, at pamamahala ng data. Ang mga tunay na kumpanya ng storage chip ay pangunahing gumagawa ng DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SLC NAND, eNVM, at mga katulad na produkto. Samantala, ang mga kumpanyang kaugnay ng storage ay maaaring gumagawa ng HDD, SSD controller, memory interface chip, foundry service, advanced packaging equipment, o enterprise storage system. Upang matukoy kung may mataas na "storage purity" ang isang kumpanya, ang susi ay hindi ang market label nito, kundi ang pinagmumulan ng kita at ang teknikal na posisyon nito.
Ang dahilan kung bakit muling nakakuha ng atensyon ang temang ito noong 2026 ay dahil sabay na umaapaw ang memory cycle at ang AI infrastructure cycle. Inaasahan ng Gartner na tumaas nang 64% ang kita ng semiconductor sa buong mundo noong 2026, kung saan inaasahang tatlong beses na tataas ang kita ng memorya, at binibigyang-diin nito ang matalim na pagtaas ng presyo sa DRAM at NAND Flash bilang isang sanhi ng “memflation.” Ipinapakita nito na ang mga memory chip ay hindi na lamang mga bahagi sa loob ng cycle ng smartphone, PC, at consumer electronics. Nagiging kritikal na ang mga ito na mga bottleneck sa AI servers, cloud data centers, at enterprise data infrastructure.
Maaari mong uriin ang mga stock ng storage chip concept sa limang kategorya:
| Kategorya | Mga Produkto ng Kinatawan | Direct na Pagkakalantad sa Storage Chip? | Mga Halimbawa mula sa U.S. / Hong Kong | Pangunahing Driver |
|---|---|---|---|---|
| DRAM / HBM | Memorya ng server, high-bandwidth memory | Oo | MU; SK hynix at Samsung bilang mga pandaigdigang sanggunian | AI training, bandwidth na katabi ng GPU |
| NAND Flash | Flash memory, enterprise SSDs | Oo | SNDK, MU | AI inference, data center SSDs |
| HDD Capacity Storage | Nearline HDDs | Hindi, ngunit lubos na kaugnay | STX, WDC | Mga cloud data center, data lakes |
| Mga Controller / Interface | SSD controllers, DDR5 RCDs | Di-tuwiran | SIMO, RMBS | Pagganap ng SSD, mga memory module ng server |
| Kaugnay na Chain ng Hong Kong | eNVM, NOR, foundry, packaging equipment | Bahagyang tuwiran, bahagyang di-tuwiran | 1385.HK, 1347.HK, 0981.HK, 0522.HK | Lokalisasyon, mature nodes, advanced packaging |
Ang mga true storage chip stocks ay karaniwang mas direktang naaapektuhan ng kanilang mga financials sa pamamagitan ng pricing at shipments ng DRAM, HBM, NAND, NOR, EEPROM, at mga kaugnay na produkto. Halimbawa, ang revenue ng Micron ay naaapektuhan ng demand sa DRAM, NAND, HBM, at data center SSD. Ang SanDisk, pagkatapos ng paghihiwalay nito, ay mas nakatuon na sa NAND Flash at SSD. Ang mga kaugnay na kumpanya sa value chain ay nakikinabang sa mas di-direct na mga paraan. Ang Seagate at Western Digital ay pangunahing naaapektuhan ng demand sa AI data lake at cloud storage capacity. Ang ASMPT ay nakalantad sa demand para sa advanced packaging at HBM-related equipment. Ang Hua Hong Semiconductor at SMIC ay mas konektado sa mga manufacturing platform ng eNVM at standalone NVM.
Buod: Kapag nagsisikat sa mga storage chip concept stocks sa 2026, ang unang hakbang ay hindi ang pagsasaulo ng mga stock ticker. Ito ay ang paghihiwalay ng mga "direct na storage chip company" mula sa mga "storage-related value-chain company." Ang DRAM, HBM, NAND, NOR, at EEPROM ay mas malapit sa core ng storage chip. Ang mga HDD, SSD controller, memory interface chip, foundry platform, advanced packaging equipment, at enterprise storage system ay kabilang sa kaugnay na value chain. Lamang pagkatapos mong matukoy kung ang kita ng isang company ay tunay na nagmumula sa mga storage chip saka mo maayos na masusuri ang demand ng AI data center, pricing cycle, gross margin, at mga pagbabago sa inventory.
Mga Pangunahing Storage Chip Company sa U.S.: Micron, SanDisk, at ang Tema ng NAND / HBM
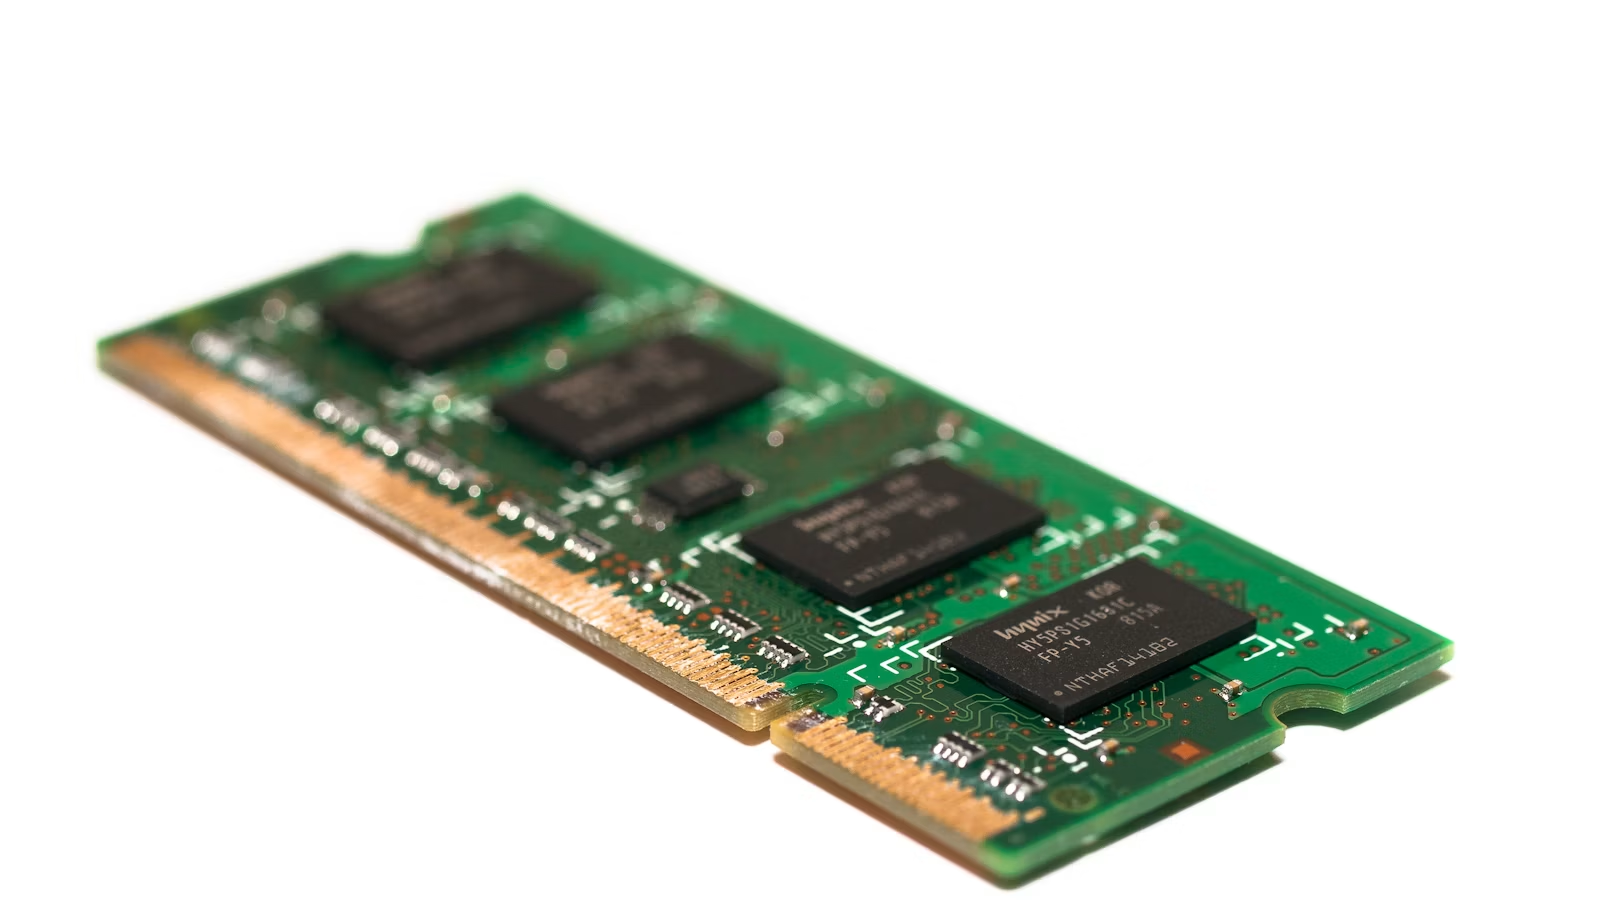
Sa merkado ng U.S., ang mga kumpanyang pinakamalapit sa "storage chip core" ay pangunahin ang Micron at SanDisk. Saklaw ng Micron ang DRAM, HBM, NAND, at data center SSDs, kaya ito ang pinaka-direct na U.S.-listed na kinatawan ng tema ng AI memory. Ang SanDisk naman, pagkatapos ng paghihiwalay nito mula sa Western Digital, ay naging isang mas nakatuon na kumpanya sa NAND Flash at enterprise SSD. Ang mga pangunahing variable nila ay ang demand ng AI data center, memory pricing, pagpapalawak ng supply, mga komitment ng customer, at mga trend ng gross margin.
Micron MU: Ang Komprehensibong Kinatawan ng DRAM, HBM, NAND, at Data Center SSDs
Ang Micron ang pinaka-tuwirang storage chip concept stock sa merkado ng U.S. Saklaw nito ang DRAM, NAND, HBM, at SSDs, kaya hindi ito isang payak na “traditional memory stock.” Ito rin ay isang mahalagang pananaw sa pag-obserba ng AI memory, server memory, data center SSDs, at kakulangan sa suplay ng HBM. Sinabi sa mga materyales ng Micron para sa ikatlong kuwarter ng fiscal 2026 na lumampas sa $5 bilyon ang kita ng data center SSD at patuloy na higit nang malaki ang demand ng industriya para sa DRAM at NAND kaysa sa suplay. Direkta nitong ipinapaliwanag kung bakit muling binibigyang-pansin ng merkado ang MU.
Kapag sinusuri ang MU, ang susi ay hindi lamang ang paglaki ng kita (revenue growth). Dapat mong tuunan ang pansin sa tatlong linya: kung mananatilingikip ang suplay ng HBM, kung patuloy na mag-iimprove ang average selling prices ng DRAM at NAND, at kung patuloy na madadagdagan ang data center revenue bilang bahagi ng kabuuang kita. Ang HBM ay mas malapit sa GPU, may mas mataas na teknikal na hadlang at mas mahigpit na customer qualification requirements, at maaaring may mas malakas na earnings leverage kaysa sa ordinaryong DRAM. Ngunit ipinapadala rin ito sa mga panganib na nauugnay sa yield, packaging capacity, customer concentration, at expansion timing.
SanDisk SNDK: Mas Mataas na Purity ng NAND Flash at Enterprise SSD Pagkatapos ng Paghihiwalay sa WDC
Ang SanDisk ay isang kumpanya na kailangang subaybayan nang hiwalay sa 2026 U.S. storage chip watchlist. Ang SanDisk ay natapos ang paghihiwalay nito sa Western Digital noong 2025 at nagsimulang magkalakal sa Nasdaq sa ilalim ng ticker na SNDK, na nakatuon sa negosyo ng flash memory, NAND, at SSDs. Pagkatapos ng paghihiwalay, ang WDC ay naging mas nakatuon sa HDD capacity storage, samantalang ang SNDK ay naging mas angkop na standalone na sanggunian para sa NAND Flash at enterprise SSD exposure.
Ang earnings leverage ng SanDisk ay nagmumula sa presyo ng NAND at demand sa data center SSD. Ang resulta ng SanDisk sa ikatlong quarter ng fiscal 2026 ay nagpakita ng quarterly revenue na $5.95 bilyon, tumaas ng 97% sequentially, na may Datacenter revenue na tumaas ng 233%. Iminumungkahi nito na ang AI inference, cloud data centers, at mas mataas na halaga ng customer mix ay nagbabago na ng financial profile ng mga kumpanya ng NAND at SSD.
| Kompanya | Ticker | Mga Pangunahing Produk | Kaugnay na AI na Lohika | Mga Pangunahing Indikator na Panoorin |
|---|---|---|---|---|
| Micron | MU | DRAM, HBM, NAND, SSDs | Memorya para sa AI, HBM, SSD para sa data center | Kita ng data center, suplay ng HBM, gross margin |
| SanDisk | SNDK | NAND Flash, enterprise SSDs | AI inference, storage para sa data center | Kita ng data center, NAND ASP, imbentaryo |
| Samsung | Korea-listed reference | DRAM, NAND, HBM | Sanggunian sa global memory cycle | Kwalipikasyon ng HBM, presyo ng memorya |
| SK hynix | Korea-listed reference | HBM, DRAM, NAND | Sanggunian sa pamumuno sa HBM | HBM3E/HBM4, mga plano ng pagpapalawak |
Buod: Ang pinaka-tuwirang tema ng U.S. sa storage chip ay ang Micron at SanDisk. Ang Micron ay isang komprehensibong pinuno sa memorya at angkop para sa pagsubaybay sa mas malawak na cycle ng HBM, DRAM, NAND, at data center SSD. Ang SanDisk ay may mas mataas na purity sa NAND at SSD pagkatapos ng paghihiwalay nito at mas direktang naaapektuhan ng AI inference, data center storage, at NAND pricing. Hindi mo dapat ilapat ang parehong framework sa dalawa dahil lang pareho silang nauugnay sa "AI storage." Ang MU ay mas nauugnay sa pinagsamang cycle ng HBM at DRAM/NAND, samantalang ang SNDK ay mas nauugnay sa NAND Flash, enterprise SSD, at data center customer mix.
Mga Kumpanya sa U.S. na Kaugnay ng Storage: HDD, Controller, Interface Chip, at Enterprise Storage Systems
Hindi lahat ng Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, at NetApp ay mga tagagawa ng storage chip, ngunit mahahalagang kumpanya sila sa value chain ng storage sa U.S. Mas nakatuon ang Seagate at Western Digital sa HDD at nearline capacity storage. Mas exposed naman ang Silicon Motion at Rambus sa SSD controller, memory interface chip, at IP. Mas konektado ang Pure Storage at NetApp sa enterprise storage system, AI data platform, at data management. Maaari silang isama sa isang watchlist, ngunit dapat silang markahan bilang "mga hindi direktang benepisyaryo."
Seagate STX at Western Digital WDC: Hindi Chip Stocks, ngunit Benepisyaryo ng Large-Capacity Storage
Ang Seagate at Western Digital ay hindi nakasentro sa DRAM, NAND, o HBM. Ang kanilang pangunahing exposure ay large-capacity storage. Ang mga AI training corpus, video, imahe, log, backup, archive, at data lake ay hindi lahat maaaring nakalagay sa mamahaling SSD. Ang mga nearline HDD ang nananatiling mura at pangunahing pundasyon ng kapasidad. Ang resulta ng ikatlong quarter ng fiscal year 2026 ng Seagate ay nag-ulat ng kita na $3.11 bilyon, non-GAAP gross margin na 47.0%, at free cash flow na $953 milyon, na nagpapakita na ang demand sa large-capacity storage ay makabuluhang nagpabuti sa kalidad ng kanilang kinikita.
Pagkatapos ng paghihiwalay ng SanDisk, ang negosyo ng Western Digital ay naging mas nakatuon sa HDD at capacity storage para sa data center. Ang mga resulta ng WD sa ikatlong quarter ng fiscal 2026 ay nagpakita ng kita na $3.337 bilyon, tumaas ng 45% kada taon, at non-GAAP gross margin na 50.5%. Ang mga kumpanyang tulad nito ay mas angkop na uriin bilang "AI data center capacity storage" kaysa bilang mga tagagawa ng storage chip.
Silicon Motion SIMO at Rambus RMBS: mga Hindi Tuwirang Nakikinabang Sa Pamamagitan ng mga Controller at Interface
Ang Silicon Motion ay hindi isang tagagawa ng NAND, ngunit ito ay isang mahalagang kumpanya sa value chain ng SSD controller. Nakakaapekto ang mga SSD controller sa performance ng pagbasa/pagsulat, power consumption, reliability, mga pamantayan ng interface, at compatibility sa data center. Ang mga materyales ng Silicon Motion para sa unang quarter ng 2026 ay tumutukoy sa mga PCIe Gen5 SSD controller para sa enterprise, data center, at mga use case ng AI, na nagpapakita na ang pakinabang nito ay nagmumula sa mga pag-upgrade ng performance ng SSD at hindi sa presyo ng NAND mismo.
Ang Rambus ay mas nakatali sa memory interface chips at silicon IP. Ang mga AI server na gumagamit ng DDR5 RDIMMs, MRDIMMs, HBM, GDDR, PCIe, at CXL ay nangangailangan ng mas mataas na kakayahang paglilipat ng data. Binabanggit ng mga materyales sa investor ng Rambus para sa 2026 ang mga DDR5 memory interface chipset, HBM4E memory interface IP, at kaugnay na security IP, kaya mas angkop ang kumpanya na uriin bilang isang hindi-tuwirang benepisyaryo ng memory interfaces at IP.
Pure Storage PSTG at NetApp NTAP: Mga Enterprise Storage System, Hindi Storage Chips
Ang Pure Storage at NetApp ay mas tumpak na inuuri bilang mga kumpanya ng enterprise storage system, hindi bilang mga storage chip stock. Ang kanilang halaga ay nagmumula sa all-flash arrays, mga subscription service, data protection, mga AI-ready data platform, RAG data management, at enterprise deployment. Ang mga resulta ng Pure Storage sa ikatlong quarter ng fiscal 2026 ay nagpakita ng kita na $964.5 milyon, tumaas ng 16% year over year, at kita mula sa subscription services na $429.7 milyon. Ipinapakita nito na ang mga kumpanya sa system layer ay sumusunod sa mas subscription-driven at enterprise data platform na lohika.
| Kompanya | Ticker | Tagagawa ng Storage Chip? | Mas Tumpak na Klasipikasyon | Mga Panoorin |
|---|---|---|---|---|
| Seagate | STX | Hindi | HDD / nearline capacity storage | Mga order ng cloud customer, gross margin, FCF |
| Western Digital | WDC | Hindi | HDD / kapasidad ng data center | Kita mula sa cloud, mga nearline shipment |
| Silicon Motion | SIMO | Hindi | SSD controller | PCIe Gen5, mga enterprise SSD controller |
| Rambus | RMBS | Hindi | Memory interface chips / IP | DDR5, HBM IP, mga server memory module |
| Pure Storage | PSTG | Hindi | Mga enterprise storage system | Kita mula sa subscription, RPO, AI data platform |
| NetApp | NTAP | Hindi | Pamamahala ng enterprise data | RAG, object storage, enterprise deployment |
Buod: Kailangang paghiwa-hiwalayin nang maingat ang mga kumpanyang may kaugnayan sa storage sa U.S. Ang STX at WDC ay mga kumpanya ng capacity storage, na apektado ng cloud storage, nearline HDD, at demand sa data lake. Ang SIMO at RMBS ay mga kumpanya ng controller, interface chip, at IP, na apektado ng SSD, DDR5, HBM, at mga pag-upgrade sa arkitektura ng AI server. Ang PSTG at NTAP ay mga kumpanya ng enterprise storage system, na apektado ng enterprise AI data platform, mga serbisyo ng subscription, at data governance. Lahat sila ay maaaring mapabilang sa isang "watchlist ng storage concept stock," ngunit hindi dapat tawaging lahat silang mga tagagawa ng storage chip. Ang malinaw na pag-uuri ay humahantong sa mas mahusay na paghuhusga ng panganib.
Mga Kumpanya sa Hong Kong na May Kaugnayan sa Storage Chip: Ilang Direktang Pangalan, Mas Maraming Exposure sa Foundry, Embedded Storage, at Advanced Packaging
Kakaunti lamang ang mga kumpanya sa Hong Kong na tuwirang katumbas ng mga pandaigdigang DRAM, NAND, o HBM manufacturer tulad ng Micron, SK hynix, at Samsung. Karamihan sa mga kaugnay na kumpanya ay nasa ibang bahagi ng storage value chain. Kabilang sa mga tipikal na halimbawa ang mga non-volatile memory product ng Shanghai Fudan, ang mga embedded non-volatile memory at standalone non-volatile memory process platform ng Hua Hong Semiconductor at SMIC, at ang mga advanced packaging equipment ng ASMPT. Kapag pinag-aaralan mo ang mga storage concept stock ng Hong Kong, dapat kang maging lalong maingat na huwag itumbas ang "semiconductor-related" sa "storage chip manufacturer."
Shanghai Fudan 1385.HK: Non-Volatile Memory at Specialty Chip Platforms
Ang Shanghai Fudan ay isa sa mga kumpanyang nakalista sa Hong Kong na medyo mas malapit sa core ng storage chip. Ang negosyo nito ay hindi malakihang DRAM, HBM, o high-capacity NAND. Mas nakatuon ito sa EEPROM, NOR Flash, SLC NAND, at high-reliability memory. Ayon sa mga interim na materyales ng Shanghai Fudan, ang mga linya ng produkto nito ng memory chip ay kinabibilangan ng EEPROM memory, NOR Flash memory, at SLC NAND Flash memory. Ang mga produktong ito ay mas karaniwang ginagamit sa industriya, automotive, komunikasyon, seguridad, smart metering, at mga high-reliability na scenario.
Nangangahuluga ito na hindi mo dapat ipataw ang lohika ng Micron tungkol sa HBM nang direkta sa Shanghai Fudan. Mas mainam na suriin ang Shanghai Fudan sa pamamagitan ng product mix, kwalipikasyon ng customer, katatagan ng gross margin, progreso ng localization, at mga pagbabago sa inventory, sa halip na sa pamamagitan lamang ng lohika ng pagpepresyo ng commodity DRAM o NAND.
Hua Hong Semiconductor 1347.HK at SMIC 0981.HK: Mga Process Platform na May Kaugnayan sa Storage, Hindi mga Tagagawa ng Storage
Ang Hua Hong Semiconductor ay isang specialty process foundry. Ang koneksyon nito sa storage ay pangunahing nagmumula sa mga embedded non-volatile memory at standalone non-volatile memory platform. Ipinapakita ng Hua Hong ang NOR Flash at EEPROM sa mga standalone non-volatile memory foundry product nito. Ipinapakita nito na ang kumpanya ay konektado nga sa pagmamanupaktura ng storage chip, ngunit hindi ito nagbebenta ng commodity DRAM o NAND bilang isang storage brand.
Ang SMIC ay isang manufacturing platform din at hindi isang brand ng storage chip. Sinasaad ng 2025 annual report ng SMIC na kabilang sa mga mass-production platform nito ang embedded non-volatile memory at standalone non-volatile memory technologies. Kapag sinuri ang storage exposure ng SMIC, dapat magpokus ka sa mga mature process node, customer structure, capacity utilization, at process platforms, sa halip na ituring ito bilang kapalit ng MU o SNDK.
ASMPT 0522.HK: Advanced Packaging Equipment at ang HBM / AI Hardware Chain
Ang ASMPT ay hindi isang kumpanya ng storage chip, ngunit ito ay isang mahalagang kumpanya ng kagamitan sa HBM, advanced packaging, at AI hardware chain. Sa 2025 na resulta ng ASMPT, binanggit na ang TCB business nito ay lumago nang humigit-kumulang 146% year over year noong 2025, at ang TCB TAM nito ay binago pataas mula sa humigit-kumulang $760 milyon noong 2025 tungo sa $1.6 bilyon noong 2028, dahil sa advanced logic at mga aplikasyon ng HBM. Angkop itong gamiting sanggunian para sa momentum ng HBM packaging equipment, ngunit hindi bilang isang tagagawa ng storage chip.
| Kompanya ng Hong Kong | Ticker | Relasyon sa Storage Chips | Lakas ng Exposure | Mga Pangunahing Indikator |
|---|---|---|---|---|
| Shanghai Fudan | 1385.HK | EEPROM, NOR, SLC NAND at iba pang non-volatile memory | Medyo direkta | Product mix, gross margin, customer qualification |
| Hua Hong Semiconductor | 1347.HK | Mga process platform ng eNVM at standalone NVM | Indirekto ngunit medyo malapit | Capacity utilization, demand sa specialty process |
| SMIC | 0981.HK | Mga foundry platform ng eNVM at standalone NVM | Indirekto | Mature nodes, istruktura ng mga customer |
| ASMPT | 0522.HK | Advanced packaging equipment na may kaugnayan sa HBM / AI | Indirekto | TCB, kita sa AP, mga order |
| Lenovo Group | 0992.HK | Mga AI server at demand sa end-market | May kaugnayan sa downstream | Mga server, gastos sa storage procurement |
Buod: Ang tamang paraan ng pag-unawa sa mga Hong Kong storage chip concept stock ay sa pamamagitan ng pagmamapa ng value chain, hindi sa pagkopya ng lohika ng mga storage manufacturer sa U.S. Ang Shanghai Fudan ay medyo mas malapit sa core ng storage chip, ngunit ang mga produkto nito ay mas nakatuon sa mga non-volatile at high-reliability na aplikasyon. Ang Hua Hong at SMIC ay mga platform ng pagmamanupaktura na may kaugnayan sa storage, na ang lohika ay nakatali sa mga foundry service at mature process nodes. Ang ASMPT ay isang kumpanya ng advanced packaging equipment, na hinihimok ng demand sa HBM at AI hardware. Ang Lenovo ay mas exposed sa downstream na demand ng server at terminal. Kapag tumitingin sa mga Hong Kong stock, pinakamainam na lagyan ng label ang bawat kumpanya bilang direct, indirect, o downstream exposure.
Paano Dapat Ipaghambing ng mga Karaniwang Mamumuhunan ang U.S. at Hong Kong Storage Chip Concept Stocks?
Ang paghahambing ng mga konseptong stock ng storage chip sa U.S. at Hong Kong ay nangangailangan ng higit pa sa pagtingin sa mga pagtaas ng presyo ng share o mga label tulad ng "AI," "semiconductor," o "storage." Kailangan mong tasahin ang business purity, revenue exposure, financial sensitivity, technical position, customer structure, valuation, liquidity, at policy risk. Ang mga stock sa U.S. ay mas angkop para sa pagsubaybay sa global memory cycle at sa mga order ng AI data center. Ang mga stock sa Hong Kong ay mas angkop para sa pagsubaybay sa localization, mature process nodes, advanced packaging, at mga suportang tungkulin sa value chain.
Ang bentahe ng merkado ng U.S. ay mas malinaw na mga hangganan ng negosyo. Ang MU at SNDK ay mas malapit sa core ng storage chip. Ang STX at WDC ay mas malapit sa capacity storage. Ang SIMO at RMBS ay mga pangalan ng controller at interface chip. Ang PSTG at NTAP ay nasa system layer. Mas离散 ang chain ng Hong Kong. Ang Shanghai Fudan ay mas nakatuon sa non-volatile memory. Ang Hua Hong at SMIC ay mga manufacturing platform. Ang ASMPT ay advanced packaging equipment. Kung isasama mo ang lahat ng mga ito sa isang comparison table, dapat ikumpara mo ang kanilang mga daan ng benepisyo, hindi lamang ang mga valuation multiple.
| Dimension ng Paghahambing | U.S. Storage Chip / Mga Kaugnay na Stock | Hong Kong Storage-Related Stocks | Ano ang Hahatulin |
|---|---|---|---|
| Kadalisayan ng Negosyo | Medyo mataas ang MU at SNDK | Medyo mataas ang 1385.HK; ang iba ay karamihan related-chain names | Estruktura ng kita |
| AI Exposure | Mas malinaw ang exposure sa HBM, SSD, HDD, at system-layer | Mas hindi tuwid sa pamamagitan ng packaging, foundry, at server chains | Mga order at customer |
| Sensitibidad sa Pananalapi | Direktang naaapektuhan ng presyo ng storage ang gross margin | Naaapektuhan ng capacity utilization at product mix | Margin at inventory |
| Volatility ng Valuation | Mas mataas na sensitibidad at mas mataas na volatility | Maaaring may valuation discounts at pagkakaiba sa liquidity | Risk tolerance |
| Gastos sa Pangangalakal | Mga fee sa U.S. stock, FX, buwis | Mga fee sa Hong Kong stock, FX, stamp duty | Aktwal na gastos sa order |
Kung pinapanood mo ang mga storage chip concept stock sa parehong U.S. at Hong Kong, hindi mo dapat tingnan lamang ang mga galaw ng presyo bago mag-trade. Dapat mo ring isaalang-alang ang mga komisyon, bayad sa platform, external agency fees, exchange rate, buwis, at mga gastos na ipinapakita sa order page. Sa pamamagitan ng Biya, maaari mong bantayan ang U.S. stocks, Hong Kong stocks, at crypto markets, at ilagay ang MU, SNDK, STX, WDC, 1385.HK, 1347.HK, 0981.HK, at 0522.HK sa iba't ibang watch group. Ang Biya ay naniningil ng $0 komisyon sa U.S. stock trading, habang ang mga bayad sa platform, external agency fees, at iba pang singil ay napapailalim sa U.S. stock trading fees at sa ipinapakita sa order page.
Hindi lamang nakakaapekto sa maikling pangangalakal ang mga gastusin sa kalakalan. Para sa pabago-bagong mga stock ng konsepto ng storage chip, ang madalas na muling pagbabalanse ay maaaring gawing mas mahalaga ang mga bayarin sa platform, mga exchange rate, mga panlabas na singil, at mga buwis sa tunay na kita. Ang availability ng mga kaugnay na serbisyo ay nakasalalay sa lokasyon ng gumagamit, resulta ng pag-verify ng pagkakakilanlan, mga patakaran ng platform, at naaangkop na mga batas at regulasyon. Ang impormasyon sa pampublikong merkado, mga patakaran sa kalakalan, at mga estruktura ng bayarin ay maaaring sumuporta sa paghahanda ng desisyon, ngunit hindi ito bumubuo ng payo sa pamumuhunan.
Buod: Ang pagkakaiba ng mga storage chip concept stock ng U.S. at Hong Kong ay mas direktang ipinapakita ng mga U.S. names ang mga cycle ng DRAM, HBM, NAND, HDD, at enterprise storage system, habang mas madalas ipakita ng mga Hong Kong names ang non-volatile memory, manufacturing platforms, advanced packaging equipment, at downstream server chains. Dapat mong unang ikumpara ang business purity at revenue exposure, pagkatapos ay tingnan ang gross margin, inventory, customer structure, valuation, at liquidity. Sa panig ng trading, isama rin ang mga fee, exchange rate, buwis, at lokal na regulatory requirement, sa halip na umasa lamang sa popularidad ng tema o sa pagraranggo ayon sa pagtaas ng presyo.
Anong Mga Indikator at Panganib ang Dapat Mong Subaybayan para sa mga Storage Chip Concept Stock sa 2026?
Noong 2026, ang pinakamahalaga ay hindi ang pagmemorisa sa bawat stock ticker ng storage chip. Ito ay ang patuloy na pagsubaybay sa industriyang pricing, supply expansion, AI data center orders, inventory, gross margin, at customer concentration. Ang storage industry ay lubos na cyclical. Kahit na malakas ang AI demand, maaari pa ring mag-iba-iba ang mga stock dahil sa capacity expansion, peaking prices, customer order cuts, o sobrang valuations. Ang layunin mo ay hindi ang hulaan ang bawat kilos, kundi ang tukuyin kung ang lakas ng industriya ay tunay na dumadaloy sa mga financial results.
Maaari mong hatiin ang mga pangunahing indicator sa anim na grupo:
- Mga tagapagpahiwatig ng presyo: mga presyo ng kontrata at spot para sa DRAM, NAND, HBM, SSD, at HDD.
- Mga tagapagpahiwatig ng kita: kita ng data center, kita ng enterprise SSD, mga shipment ng nearline HDD, at kita mula sa subscription.
- Mga tagapagpahiwatig ng kitaan: gross margin, operating margin, free cash flow, at bilang ng mga araw ng imbentaryo.
- Mga tagapagpahiwatig ng supply: capital expenditure, mga plano ng pagpapalawak, yield, kapasidad ng packaging, at mga komitimento ng customer.
- Mga tagapagpahiwatig ng demand: cloud capex, mga shipment ng AI server, adopsyon ng RAG, at mga inference workload.
- Mga tagapagpahiwatig ng merkado: valuation multiples, pagtaas ng presyo ng share, mga inaasahan ng analyst, at liquidity ng pangangalakal.
| Indikator | Kahulugan | Kaugnay na Uri ng Kompanya |
|---|---|---|
| Presyo ng DRAM / NAND | Ipinapakita kung ang memory cycle ay nakataas pa rin | MU, SNDK, Samsung, SK hynix |
| HBM Supply at Qualification | Ipinapakita ang leverage ng high-end AI memory | MU, SK hynix, Samsung, ASMPT |
| Kita ng Enterprise SSD | Ipinapakita ang demand sa AI inference at data center storage | MU, SNDK, SIMO |
| Shipment ng Nearline HDD | Ipinapakita ang demand sa cloud data lake at kapasidad | STX, WDC |
| eNVM / NOR / EEPROM | Ipinapakita ang purity ng storage-related sa Hong Kong | 1385.HK, 1347.HK, 0981.HK |
| Mga Order ng AP / TCB | Ipinapakita ang momentum ng HBM packaging equipment | 0522.HK |
Kailangang subaybayan nang sabay-sabay ang mga panganib. Ang unang panganib ay price cyclicality: ang pagtaas ng presyo ng storage ay nagsisikap na mapalawak ang produksyon, at kapag napakabilis ng paglabas ng supply kaysa sa demand, maaaring makaranas ng pressure ang inventory at gross margins. Ang ikalawang panganib ay customer concentration: ang mga pagbabago sa timing ng mga order ng mga hyperscaler ay maaaring makaapekto sa mga inaasahan para sa HBM, SSD, HDD, at mga kumpanya sa system layer. Ang ikatlong panganib ay technology substitution: ang paghahati ng gastos sa pagitan ng SSD at HDD, ang mga transisyon sa pagitan ng mga henerasyon ng HBM, at ang mga upgrade sa PCIe standard ay maaaring magbago ng competitive landscape. Ang ikaapat na panganib ay valuation: ang mga popular na concept stock ay maaaring magpresyo nang maaga ng ilang taon ng paglago.
Kung plano mong bumuo ng 2026 watchlist ng mga storage chip concept stock, mas mabuting hatiin ang mga pangalan sa U.S. at Hong Kong sa limang grupo: direkta nga mga storage chip, kapasidad ng storage, controller at interface chips, foundry at packaging, at system layer. Huwag ranggo ang mga kumpanya base lamang sa popularity ng tema. Maaari mo ring gamitin ang U.S. stock information search upang unang ayusin ang mga kaugnay na stock na naka-list sa U.S., pagkatapos ay suriin ang mga ito kasama ang kita ng kumpanya, pagpepresyo sa industriya, at mga risk event. Kung available ang mga kaugnay na serbisyo sa inyong rehiyon, maaari mo ring i-download ang App upang mas maunawaan ang mga available na merkado, mga patakaran sa account, at pagpapakita ng mga order.
Buod: Sa 2026, ang pagsubaybay sa mga storage chip concept stock ay dapat magsimula sa pricing at supply-demand na daloy ng DRAM, NAND, at HBM, pagkatapos ay tingnan kung nagdadala na ang mga financial ng kumpanya, at sa huli kung nananatiling makatwirian ang mga valuation. Para sa U.S. stocks, kabilang sa mga pangunahing pangalan ang MU, SNDK, STX, WDC, SIMO, RMBS, PSTG, at NTAP. Para sa Hong Kong stocks, ang 1385.HK, 1347.HK, 0981.HK, at 0522.HK ay dapat uriin ayon sa kaugnayan ng negosyo. Ang mga storage chip ay may pangmatagalang AI infrastructure na lohika, ngunit ang maikling termino na performance ay maaapektuhan pa rin ng price cycles, capacity expansion, inventory, customer concentration, at market sentiment.
Kapag nagsimula kang mag-research tungkol sa mga storage chip concept stocks, kapaki-pakinabang na itala ang mga kumpanya ayon sa antas: alin sa mga ito ang tunay na kumpanya ng DRAM/HBM/NAND, alin ang nagbibigay ng HDD capacity storage, alin ang gumagawa ng mga controller at interface chips, at alin sa mga pangalan sa Hong Kong ang konektado sa foundry o packaging equipment. Ang Biya ay isang global multi-asset trading wallet na sumusuporta sa kalakalan ng U.S. stocks, Hong Kong stocks, at crypto, gayundin sa palitan ng USDT tungo sa mga pangunahing fiat currency tulad ng USD o HKD. Para sa mga investor na nagmamasid sa mga internasyonal na merkado, makakatulong ito upang ilagay ang mga storage-related na pangalan sa iba't ibang merkado sa iisang observation framework at suportahan ang mga pre-trade check sa fee structures, order displays, at account rules.Depende sa lokasyon ng gumagamit, resulta ng pagpapatunay ng pagkakakilanlan, mga patakaran ng platform, at naaangkop na mga batas at regulasyon ang availability ng mga kaugnay na serbisyo. Ang impormasyon ng publiko sa merkado ay hindi bumubuo ng payo sa pamumuhunan.
FAQ
Ano ang Pangunahing mga U.S. Storage Chip Concept Stock sa 2026?
Kabilang sa mas direkta na mga pangalan ng U.S. storage chip sa 2026 ang Micron at SanDisk, habang ang mga kaugnay na kumpanya sa value-chain ay kabilang ang Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, at NetApp. Katumbas ng mga ito ang DRAM/HBM, NAND, HDD, mga controller, mga interface chip, at mga enterprise storage system, na may napakalalim na pagkakaiba sa antas ng kadalisayan ng negosyo.
Paano Dapat Uriin ang mga Hong Kong Storage Chip Concept Stock sa 2026?
Ang mga Hong Kong storage chip concept stocks ay mas mahusay na inuuri sa non-volatile memory, foundry platforms, advanced packaging equipment, at downstream server chains. Ang Shanghai Fudan ay mas malapit sa storage chip core, ang Hua Hong at SMIC ay mas nakatuon sa manufacturing platform, ang ASMPT ay konektado sa advanced packaging equipment, at ang Lenovo ay mas nasa downstream demand-side exposure.
Ano ang Pagkakaiba ng Storage Chip Concept Stocks at AI Storage Stocks?
Ang mga storage chip concept stocks ay mas nakatuon sa mga productong antas-chip tulad ng DRAM, HBM, NAND, NOR, at EEPROM. Ang mga AI storage stocks ay sumasaklaw sa mas malawak na saklaw, kabilang ang mga HDD, SSD, storage systems, data platforms, at enterprise AI data management. Ang una ay mas nakatuon sa produkto, habang ang huli ay sumasalamin sa mas malawak na demand ng AI infrastructure.
Paano Matataya ng mga Karaniwang Investor ang Kalinisan ng Negosyo ng mga Storage Chip Stock?
Ang kalinisan ng negosyo ay dapat hatulan sa pamamagitan ng istruktura ng kita, mga pagpapahayag tungkol sa produkto, mga uri ng customer, at pinagmulan ng gross margin. Kung ang kita ay pangunahing nagmumula sa DRAM, HBM, NAND, NOR, o EEPROM, mas mataas ang kalinisan ng negosyo. Kung ang kita ay nagmumula sa foundry, kagamitan, sistema, o mga server, mas mainam na uriin ang kompanya bilang bahagi ng kaugnay na value chain.
Bakit Mayroon Pa Ring Cyclical Risk ang mga Storage Chip Concept Stock?
Malakas na naaapektuhan ng mga cycle ng supply-demand ang mga presyo ng storage chips. Maaaring itaas ng demand sa AI ang demand para sa HBM, DRAM, at NAND, ngunit ang mataas na tubo ay naghihikayat din ng expansion. Kapag humina ang demand o nailabas ang bagong supply, maaaring sumailalim sa pressure ang inventory, average selling prices, at gross margins, na nagpapataas ng volatility ng mga stock.
Anong Mga Gastos Ang Dapat Pansinin ng mga Investor Kapag Nagtitradao ng U.S. at Hong Kong Storage Concept Stocks?
Kapag nagtitradao ng U.S. at Hong Kong storage concept stocks, dapat bigyang-pansin ng mga investor ang mga commission, platform fees, external agency fees, exchange rates, mga buwis, Hong Kong stamp duty, at mga gastusing ipinapakita sa order page. Magkakaiba ang mga patakaran ng platform, kaya't dapat batay sa fee disclosures, billing details, at lokal na mga regulatory requirement ang mga desisyon sa pagtitrade.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits


Cheapest Way to Transfer Money Internationally: Small vs. Large Transfers





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam