
HBM, DRAM, NAND, SSD, at HDD Ipinapaliwanag sa Isang Talahanayan: Mga Aplikasyon, Kumpanya, at Panganib




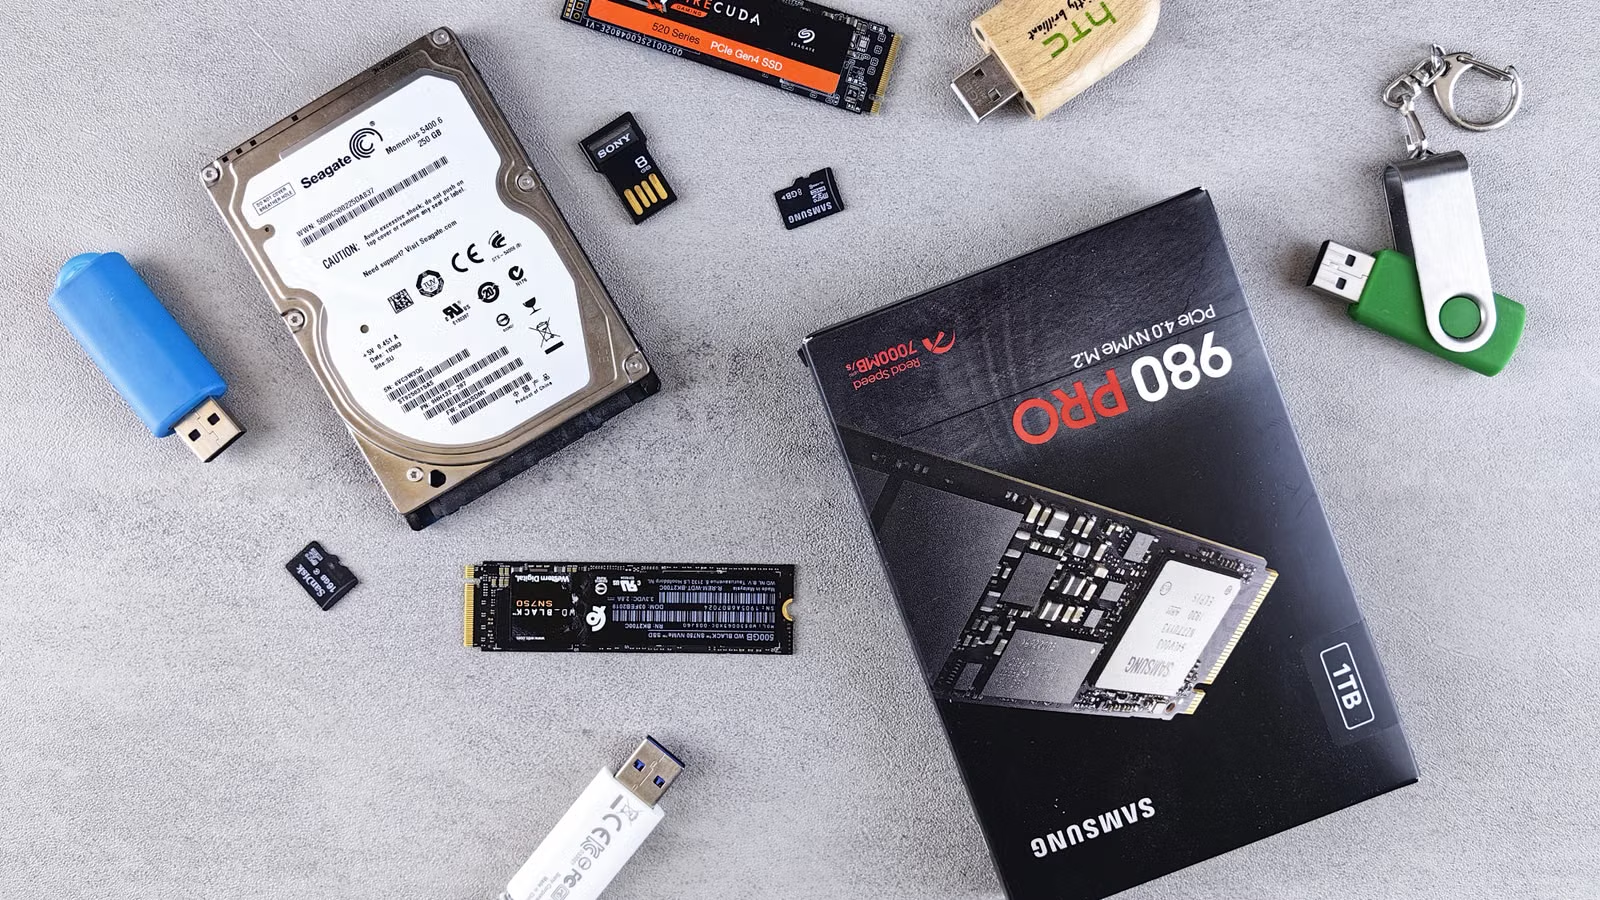
Ang HBM, DRAM, NAND, SSD, at HDD ay hindi mga produkto sa parehong antas. Maaari mo munang hatiin ang mga ito sa tatlong grupo: ang HBM at DRAM ay mga produktong memorya na ginagamit para sa mabilis na pag-access ng datos habang nagpaproseso; ang NAND ay isang flash memory chip na ginagamit para panatilihin ang datos pagkatapos ma-off ang kuryente; ang mga SSD at HDD ay kumpletong mga storage device, kung saan binibigyang-diin ng SSD ang bilis at ng HDD ang halaga ng kapasidad. Para sa mga investor, ang pangunahing tanong ay hindi kung kabilang ba ito sa temang "AI storage", kungdi kung nasaan ito sa mga AI server, cloud data center, at enterprise storage, pati na rin ang pinagkukunan nito ng kita, siklo ng pagpepresyo, at mga panganib sa teknolohiya.
Mga Pangunahing Punto
- Ang HBM at DRAM ay mas malapit sa computing, na may bandwidth, kapasidad, at customer qualification bilang mga pangunahing salik.
- Ang NAND ay isang flash memory chip, samantalang ang SSD ay isang kumpletong storage device na binuo sa palibot ng NAND.
- Hindi pa naalis ng AI ang mga HDD at nananatili silang pundasyon ng kapasidad para sa cloud storage at data lakes.
- Iba-iba ang lohika ng pagbabahagi ng halaga (valuation logic) ng mga kumpanya ng memory chip, tagagawa ng hard drive, at vendor ng storage system.
- Ang mga oportunidad sa storage ay nagmumula sa demand ng AI, samantalang ang mga panganib ay nagmumula sa presyo, imbentaryo, at capital spending.
Una, Gumamit ng Isang Talahanayan upang Maunawaan ang mga Pagkakaiba ng HBM, DRAM, NAND, SSD, at HDD
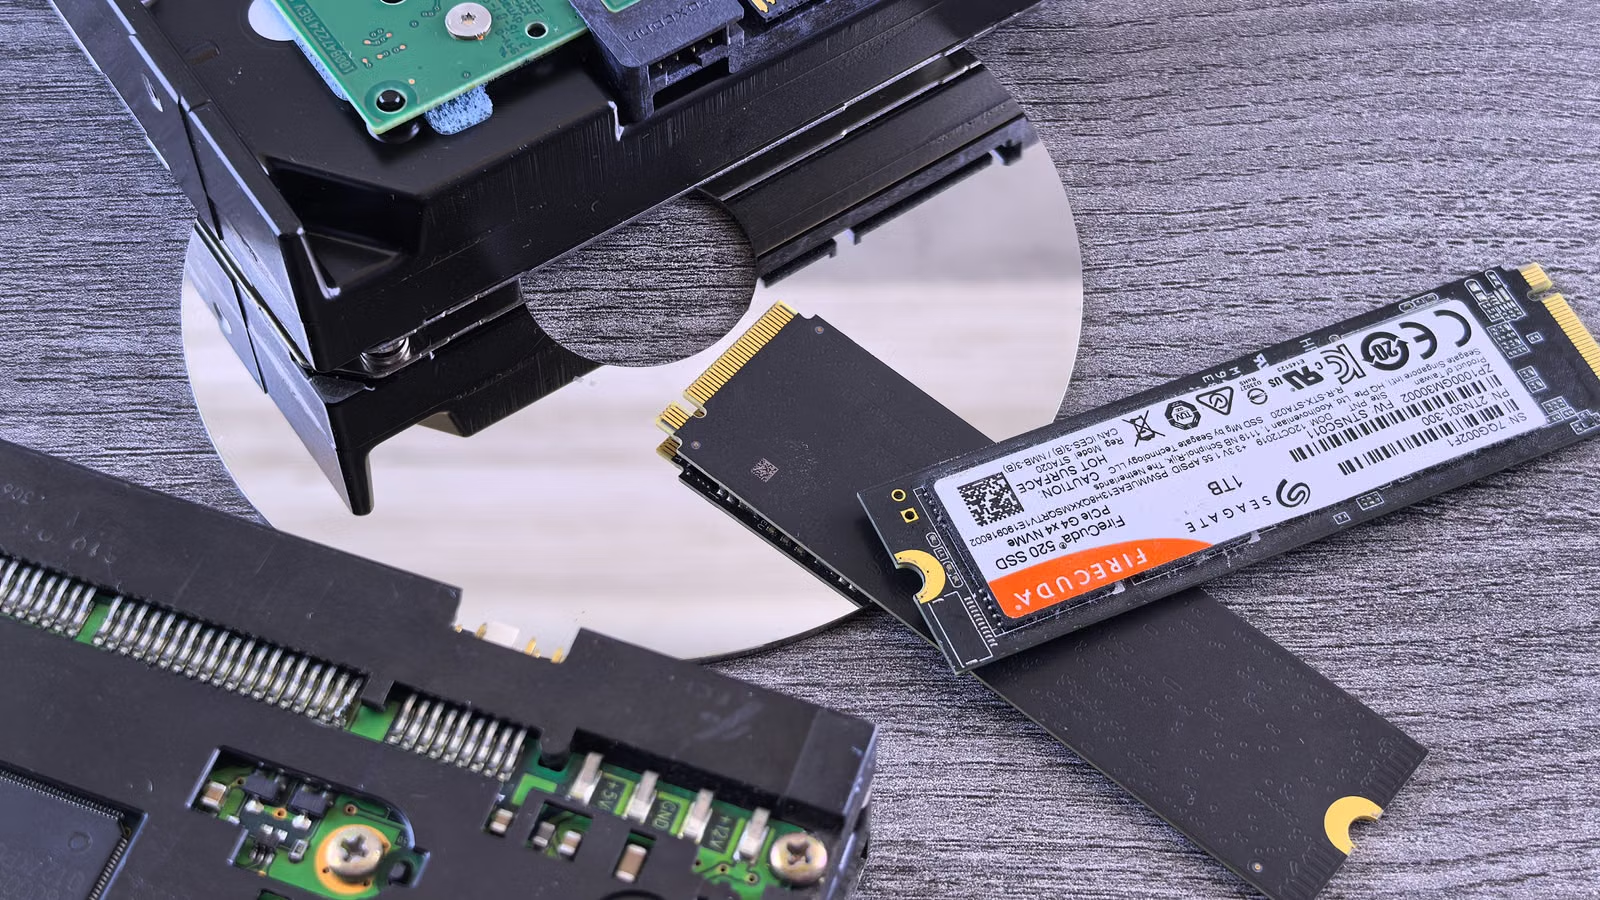
Ang pinakamalaking pagkakaiba sa pagitan ng HBM, DRAM, NAND, SSD, at HDD ay ang unang dalawa ay mas malapit sa “memorya,” ang NAND ay isang “flash storage medium,” at ang huling dalawa ay mga “storage device.” Kapag sinusuri ang isang produkto, tanungin muna kung nananatili ba ang data pagkatapos ng pagkapatay ng kuryente, pagkatapos ay kung malapit ba ito sa CPU/GPU o sa storage layer, at sa huli ay kung natutugunan ba nito ang isang problema sa bandwidth, kapasidad, gastos, o reliability.
| Uri | Ano Ito | Nagpapanatili ba ng Data Pagkatapos Mapatay ang Kuryente? | Pangunahing Suliraning Lunasan | Karaniwang Aplikasyon | Kinatawan na mga Kompanya |
|---|---|---|---|---|---|
| HBM | Mataas na bandwidth na DRAM | Hindi | Bottleneck ng bandwidth ng GPU/AI accelerator | Pagsasanay sa AI, HPC, AI GPUs | SK hynix, Samsung, Micron |
| DRAM | Pangkalahatang memorya | Hindi | Pansamantalang pag-access ng data para sa mga CPU/server | Mga server, PC, smartphone | Samsung, SK hynix, Micron |
| NAND | Chip ng flash memory | Oo | Hindi pabago-bagong pag-iimbak ng data | SSD, smartphone, memory card | Samsung, Kioxia, Micron, SanDisk |
| SSD | Solid-state storage device | Oo | Mabilis na pagbasa/pagsulat at mababang latency | Mga database, enterprise storage, AI inference cache | Samsung, Micron, Kioxia, Pure Storage, atbp. |
| HDD | Magnetic disk storage device | Oo | Murang pag-iimbak na malaking kapasidad | Cloud storage, pag-aarkibo, backup, data lakes | Seagate, Western Digital, Toshiba |
Isipin mo ang isang computing system bilang isang data path: ang mga CPU at GPU ang gumagawa ng computation; ang HBM at DRAM ay mabilis na nagpapadaloy ng data sa mga computing chip; ang mga SSD ay humahawak sa mas malaking high-performance read/write workload; at ang mga HDD ay nag-iimbak ng napakalaking dami ng data sa mas mababang halaga. Ayon sa depinisyon ng industriya na ang SSD ay isang device na nag-iimbak ng data gamit ang non-volatile memory, ang mahalaga tungkol sa mga SSD ay hindi lamang ang bilis nito, kundi pati na rin ang katotohanang walang gumagalaw na mekanikal na bahagi ang mga ito at karaniwang gumagamit ng NAND Flash para mag-imbak ng data.
Ang mga baguhan ay kadalasang naguguluhan sa limang bagay:
- Itinuturing ang NAND bilang SSD at hindi pinapansin ang papel ng mga controller, firmware, at interface.
- Itinuturing ang HBM bilang ordinaryong DRAM at hindi pinapansin ang halaga ng advanced packaging at bandwidth.
- Inaakala na obsolete na ang mga HDD at hindi pinapansin ang pangangailangan ng mga cloud provider sa large-capacity storage.
- Pinagpapalit ang mga kumpanya ng memory chip sa mga kumpanya ng enterprise storage system.
- Tinitingnan lamang ang demand ng AI habang hindi pinapansin ang contract prices, spot prices, at inventory cycles.
Buod: Kung gusto mo lang ng mabilis na balangkas, tandaan ito: ang HBM at DRAM ay mga produktong memorya na malapit sa computation, ang NAND ay isang non-volatile na flash storage medium, at ang SSD at HDD ay kumpletong storage device. Ang HBM ay mas mahal at mas malapit sa mga AI accelerator; ang DRAM ay mas pangkalahatang gamit; ang NAND ang nagtatakda ng pangunahing gastos ng SSD; ang SSD ang humahawak ng high-performance na storage access; ang HDD ang humahawak ng mababang gastos at napakalaking kapasidad. Sa pamumuhunan, unang tukuyin kung aling layer nagmumula ang kita ng isang kumpanya, pagkatapos suriin ang mga pricing cycle, istruktura ng mga customer, at timeline ng pag-upgrade ng teknolohiya.
HBM at DRAM: Ang Memorya na Pinakamalapit sa Computing sa Loob ng mga AI Server
Ang HBM at DRAM ay parehong mga memory product, ngunit may magkaibang implikasyon sa pamumuhunan. Ang pangunahing halaga ng HBM ay nasa mataas na bandwidth, mas mababang power consumption, at kalapitan sa mga GPU o AI accelerator, kaya't angkop ito para sa malalaking model training, inference, at high-performance computing. Ang karaniwang DRAM ay mas katulad ng pangunahing memory layer para sa mga server, PC, at smartphone. Ang base ng demand nito ay mas malawak, ngunit ang unit value at teknikal na barrier nito sa pangkalahatan ay mas mababa kaysa sa HBM.
Ang HBM ay ang daglat ng High Bandwidth Memory. Ito ay nananatiling isang anyo ng DRAM, ngunit sa pamamagitan ng stacking, TSV, at advanced packaging, maraming layer ng DRAM ay inilalagay nang mas malapit sa mga computing chip. Ang datos ng produkto ng Micron na HBM3E 24GB 8-high ay nagpapakita na ang isang cube ay maaaring maghatid ng mahigit 1.2TB/s ng bandwidth; itinatampok din ng NVIDIA ang 141GB na HBM3e at 4.8TB/s bandwidth ng H200 bilang pangunahing bentaha. Ipinapakita nito na ang kompetisyon sa AI chips ay hindi na lamang tungkol sa computing power, kundi pati na rin kung maaaring maipakain ang datos sa mga computing unit nang sapat na bilis.
Ang ordinaryong DRAM ay gumaganap ng mas pundamental na papel. Ang mga server CPU, database, virtualization, cloud services, PC, at smartphone ay lahat umaasa sa DRAM. Sinasabi ng 2025 Form 10-K ng Micron na ang mga benta ng data center business ay kinabibilangan ng HBM, DDR5, DDR4, LPDDR5, at GDDR6, na nagpapakita na ang DRAM ay hindi isang solong produkto, kundi isang portfolio ng mga memory product na pinagkaiba-iba ayon sa application scenario.
| Dimension | HBM | Karaniwang DRAM |
|---|---|---|
| Pangunahing Posisyon | Malapit sa GPU/AI accelerators | Pangunahing memorya para sa mga server, PC, at telepono |
| Pangunahing Sukatan | Bandwidth, power consumption, packaging yield | Kapasidad, presyo, pangkalahatang compatibility |
| Pangunahing Mga Customer | Mga kumpanya ng AI chip, cloud providers, HPC customers | Server, PC, smartphone, mga industrial customer |
| Sensitivity sa Pamumuhunan | Mataas, ngunit malakas ang customer qualification at mga limitasyon sa kapasidad | Lubos na cyclical, apektado ng supply-demand pricing |
| Pangunahing Mga Panganib | Paglipat sa HBM3E/HBM4, customer qualification, yield | Sobrang kapasidad, pagbaba ng presyo, inventory correction |
Pinapataas ng HBM4 ang teknikal na pamantayan nang higit pa. Ipinahayag ng SK hynix ang pagbuo ng HBM4 high-performance AI memory at ang mga paghahanda para sa mass production. Iminumungkahi nito na ang susunod na yugto ng kompetisyon ay lilipat mula sa "sino ang may HBM" patungo sa "sino ang makakapaghatid sa takbo ng customer, makapagpapanatili ng matatag na yield, at makakatugon sa mga kinakailangan sa power." Samakatuwid, maaaring magdala ang HBM ng mas malakas na profit leverage sa mga memory manufacturer, ngunit mas mataas din ang halaga ng pagkabigo.
Buod: Maaari mong isipin ang HBM bilang mataas na halagang memorya na tumutugon sa isang malaking bottleneck sa AI computing, at ang ordinaryong DRAM bilang pangunahing memorya para sa mga pangkalahatang computing system. Ang mga AI server ay maaaring magtulak ng demand para sa HBM, server DRAM, at high-capacity memory modules nang sabay-sabay. Gayunpaman, ang desisyon sa pamumuhunan ay hindi dapat nakasandig sa demand lamang. Kailangan mo ring suriin ang customer qualification, advanced packaging capability, yield, capacity allocation, at ang pricing cycle. Ang HBM ay may mas malakas na upside sensitivity, habang ang DRAM ay may mas malawak na coverage. Walang alinman sa dalawa ang storage device na ginagamit upang panatilihin ang data pagkatapos ng pagpatay ng kuryente.
NAND at SSD: Mula sa Flash Memory Chips hanggang sa Enterprise Storage Devices
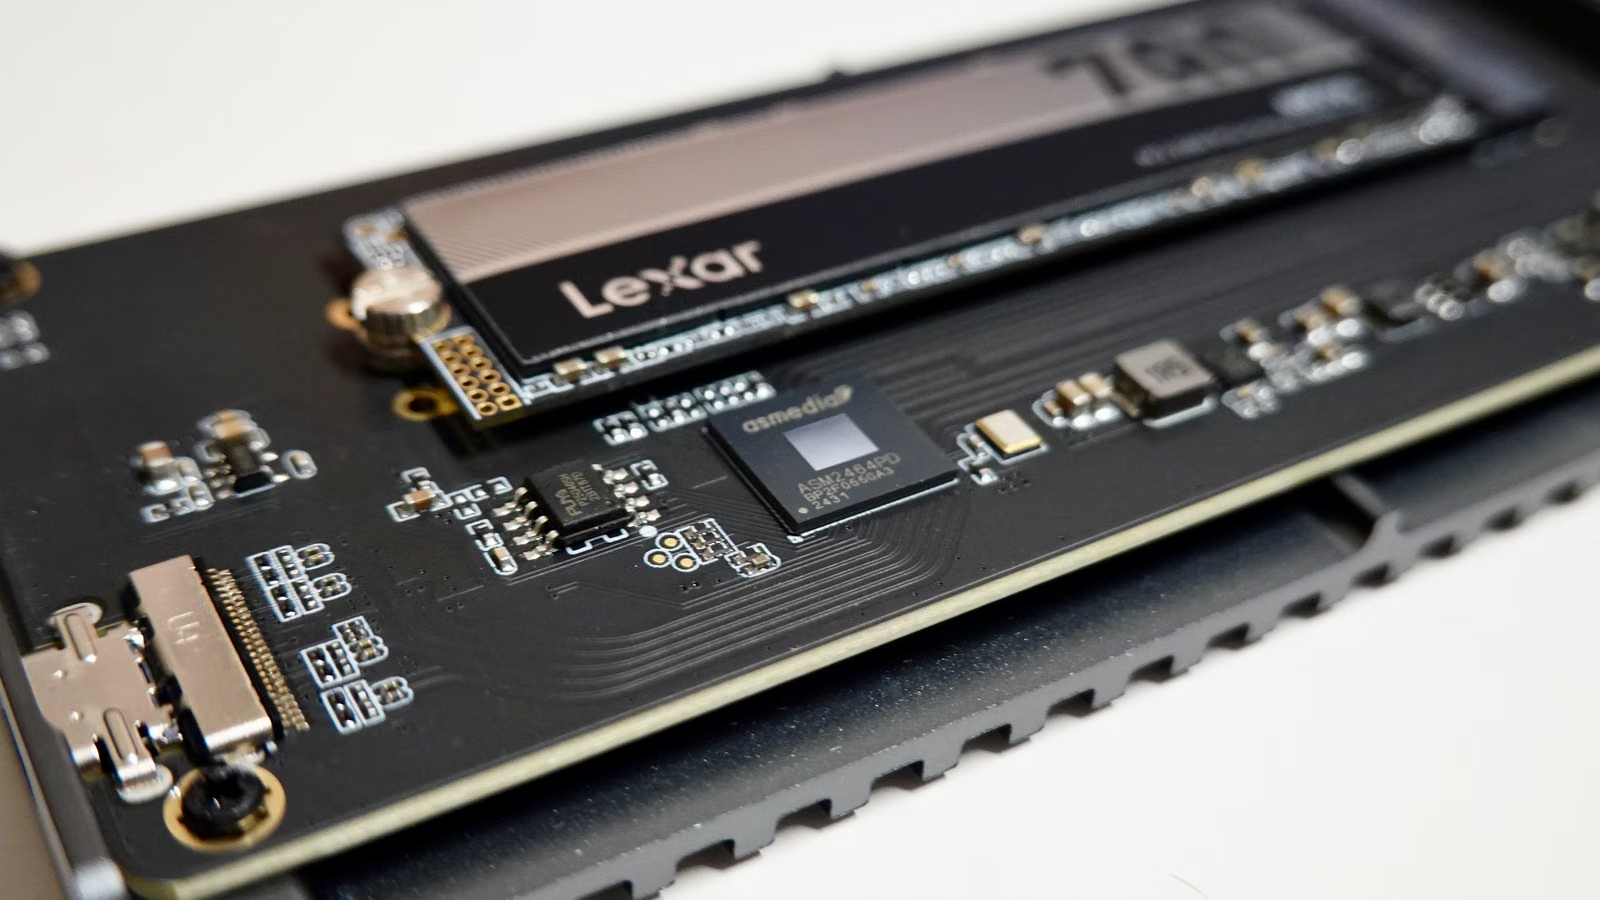
Huwag ikalita ang NAND at SSD. Ang NAND Flash ay isang flash memory chip na ginagamit upang mag-imbak ng data, samantalang ang SSD ay isang kumpletong device na pinagsasama ang NAND, controllers, firmware, interfaces, cache, at thermal design. Kapag sinusuri ang mga kumpanya ng NAND, magtuon sa presyo, bilang ng layers, yield, at kapasidad. Kapag sinusuri naman ang mga kumpanya ng SSD, kailangan mo ring isaalang-alang ang product qualification, mga enterprise customer, at kakayahan sa system delivery.
Mula sa pananaw ng teknolohikal na layer, ang NAND ay kabilang sa "materiyal at chip layer," habang ang SSD ay kabilang sa "produkto at sistema layer." Nakakatulong linawin ang pagkakaibang ito ang paliwanag ng IBM na karaniwang gumagamit ang mga SSD ng NAND Flash para mag-imbak ng persistent na data. Ang SSD ay hindi lamang basta ilang NAND chips na pinagsama-sama. Kailangan din nito ng controller na magtatakda kung paano isusulat ang data, kung paano haharapin ang wear leveling, kung paano gumagana ang error correction, at kung paano nakikipag-ugnayan ang device sa mga server sa pamamagitan ng PCIe/NVMe interfaces.
Bakit dinidrive ng AI ang demand para sa enterprise SSD? Dahil ang mga AI workflow ay hindi lamang tungkol sa training compute. Bago ang training, malalaking dami ng data ang kailangang linisin at basahin. Sa panahon ng inference, maaaring kailanganin ng mga system ang vector databases, RAG, logs, caches, at pag-load ng model files. Ang mga mataas na performance na enterprise SSD ay kayang hawakan ang hot data at high-I/O access, samantalang ang mga pangmatagalang archive at cold data ay kadalasang inililipat pa rin sa HDDs o object storage.
| Dimensyon | NAND Flash | Enterprise SSD |
|---|---|---|
| Antas | Chip ng flash memory | Kumpletong storage device |
| Pangunahing Sukatan | Bilang ng layers, gastos, yield, presyo | IOPS, latency, endurance, power consumption, qualification |
| Mga Aplikasyon | Mga smartphone, SSD, memory card, naka-embed na device | Database, virtualization, AI inference, enterprise storage |
| Pangunahing Panganib | Pagbaba ng presyo, sobrang kapasidad, imbentaryo | Nabigong customer qualification, problema sa controller, presyon sa margin |
| Pokus sa Pamumuhunan | Mga presyo ng NAND contract, capacity utilization | Share ng enterprise SSD, estruktura ng customer, pangmatagalang order |
Itinaas ng TrendForce ang pagtataya nito sa NAND Flash market sa 2026, bahagya dahil sa pagpapabuti ng demand mula sa AI, mga server, at enterprise SSD. Hindi nangangahulugan ito na ang lahat ng kumpanya ng NAND ay makikinabang nang pantay-pantay. Maaaring makinabang ang mga upstream manufacturer mula sa pagtaas ng presyo, ngunit kung hindi maipasa ng mga downstream na nagbebenta ng SSD o storage system ang mga gastos sa mga customer, ang kanilang margin ay maaari sa halip na maapektuhan ng pressure.
Buod: Ang NAND ay isang chip, samantalang ang SSD ay isang produkto. Ang investment logic ng NAND ay mas malapit sa semiconductor cycle: ang pricing, inventory, capacity, at yield ang nagtutulak ng profit sensitivity. Ang investment logic ng SSD ay mas malapit sa enterprise hardware at system delivery: mas mahalaga ang controllers, firmware, customer qualification, reliability, at product mix. Itaas ng AI ang strategic importance ng mga enterprise SSD, ngunit hindi nito maaalis ang price volatility ng NAND, at hindi rin ito awtomatikong magbibigay-bentahe sa bawat SSD supplier.
HDD: Bakit Kailangan Pa Rin ng mga AI Data Center ang Malaking-Kapasidad na Hard Drives
Hindi na tinatanggal ng SSDs ang HDDs. Ang kanilang tungkulin sa mga AI data center ay abot-kayang, malaking kapasidad, at scalable na storage. Mas angkop ang SSDs para sa mainit na data, mataas na concurrency, at mababang latency, samantalang mas angkop ang HDDs para sa data lakes, backup, pag-a-archive, object storage, at pangmatagalang storage ng mga cloud provider. Kapag sinusuri ang mga kumpanya ng HDD, hindi dapat nakatuon lamang sa bilis, kundi pati na rin sa cost kada TB, kapasidad kada drive, at demand ng mga cloud customer.
Ang mga AI system ay gumagawa ng napakalaking dami ng training data, synthetic data, logs, model versions, at inference records. Hindi lahat ng data na ito ay kailangang nakalagay sa SSDs. Para sa mga cloud provider, kung ang isang set ng data ay bihirang ma-access ngunit kailangang panatilihin sa mahabang panahon, mayroon pa ring kalamangan sa gastos ang HDDs. Ang Mozaic 3+ at teknolohiyang HAMR ng Seagate ay direktang tumutugma sa pangangailangan ng 30TB-class na mga drive at storage ng AI data center, na nagpapakita na ang mga HDD vendor ay patuloy na nakikipagkumpitensya para sa kapasidad ng cloud data center sa pamamagitan ng mas mataas na areal density.
Patuloy na itinutulak ng Western Digital ang mas mataas na kapasidad sa nearline hard drives. Ang mga produkto nitong 26TB CMR at 32TB UltraSMR ay nakatutok sa mga senaryo ng data center at cloud storage. Ang mahalagang parirala dito ay hindi "mas mabilis kaysa SSD," kundi "mas maraming TB sa ilalim ng parehong rack, suplay ng kuryente, at mga kondisyon ng pagpapatakbo."
| Dimensyon | Enterprise SSD | Nearline HDD |
|---|---|---|
| Pangunahing Bentaha | Mababang latency, mataas na IOPS, mataas na throughput | Mababang gastos kada kapasidad, malaking kapasidad |
| Angkop na Data | Mainit na data, mga database, cache, AI inference | Malamig na data, mainit-init na data, pag-arkibo, backup, mga data lake |
| Pangunahing Sukatan | Pagganap sa pagbasa/pagsulat, tibay ng buhay, konsumo ng kuryente, NVMe | Kapasidad kada drive, gastos kada TB, pagiging maaasahan |
| Kinatawang mga Kumpanya | Samsung, Micron, Kioxia, Pure Storage | Seagate, Western Digital, Toshiba |
| Pangunahing Panganib | Gastos ng NAND, kwalipikasyon ng customer, kompetisyon sa presyo | Mga order ng cloud customer, roadmap ng teknolohiya, siklo ng supply-demand |
Maaari mong tingnan ang mga SSD at HDD bilang mga komplementaryo sa halip na mga simpleng kapalit. Karaniwang nangangailangan ang mga AI data center ng tiered storage: ang pinakamainit na data ay nakalagay malapit sa compute, sa HBM, DRAM, at mataas na bilis na SSDs; ang data na bihirang i-access ngunit napakalaki sa sukat ay sa huli inililipat sa mga HDD, object storage, o archive systems.
Buod: Ang halaga ng mga HDD ay hindi bilis, kundi capacity economics. Ang AI training at inference ay nagpapataas ng kabuuang dami ng data. Kapag mas malaki ang kabuuang dami ng data, mas nagiging kinakailangan ang tiered storage. Ang mga SSD ang humahawak sa performance layer, samantalang ang mga HDD ang humahawak sa capacity layer. Kapag sinusuri ang mga HDD vendor, magtuon sa nearline HDD shipments, capacity bawat drive, HAMR/ePMR/SMR roadmaps, mga order mula sa cloud customers, at cost bawat TB, sa halip na hatulan ang industriya batay sa karanasan sa consumer hard drive.
Kung Paano Klasipikahin ang mga Kinatawang Kompanya: Chipmakers, Hard Drive Vendors, at mga Kompanya ng Storage System
Ang mga kompanya ng storage ay dapat suriin ayon sa layer ng supply chain. Ang SK hynix, Samsung, at Micron ay mas nakatuon sa HBM/DRAM/NAND; ang Seagate, Western Digital, at Toshiba ay mas nakatuon sa HDDs; ang Pure Storage, NetApp, Dell, at HPE ay mas nakatuon sa enterprise storage systems. Hindi mo maaaring ilagay ang lahat ng mga ito sa iisang "storage stock" na kategorya at suriin ang mga ito gamit ang parehong valuation logic.
Ang kita ng mga upstream chipmaker ay mas naaapektuhan ng mga presyo ng DRAM, HBM, at NAND. Noong 2025, nakumpleto ng Western Digital ang paghihiwalay ng Flash business nito, kung saan nakapagtrabaho ang SanDisk bilang isang independiyenteng kumpanya. Ipinapakita nito na ang merkado ay lalong sinusuri nang hiwalay ang HDD at Flash/NAND na mga negosyo. Ipinahayag din ng SanDisk na pagkatapos makumpleto ang paghihiwalay, ito ay magpapakalakal sa Nasdaq sa ilalim ng SNDK, upang mas madaling mapagmasdan ng mga investor ang HDD at Flash cycles nang hiwalay.
Ang mga vendor ng system ay sumusunod sa ibang lohika. Inilalarawan ng Pure Storage ang Evergreen//One sa nitong Form 10-K bilang isang SLA-based na storage-as-a-service na model; binibigyang-diin naman ng NetApp ang nitong posisyon sa all-flash storage at hybrid cloud data infrastructure. Hindi kinakailangang direktang gumagawa ang mga kumpanyang ito ng NAND o HDD. Mas nakadependa sila sa mga enterprise customer, kakayahan sa software, kita mula sa subscription, pamamahala ng data, at abot ng channel.
| Uri ng Kompanya | Kinatawang mga Kompanya | Pangunahing mga Produkto | Mahahalagang Sukatan | Pangunahing mga Panganib |
|---|---|---|---|---|
| HBM/DRAM/NAND manufacturers | SK hynix, Samsung, Micron, Kioxia, SanDisk | Memorya at flash chips | Mga presyo sa kontrata, yield, product mix | Pagbaba ng presyo, sobrang kapasidad |
| HDD vendors | Seagate, Western Digital, Toshiba | Nearline HDDs, enterprise hard drives | Mgashipment, kapasidad, order ng cloud customer | Pagbabawas ng cloud order, transition ng teknolohiya |
| SSD/module vendors | Samsung, Micron, Kioxia, SanDisk, atbp. | Enterprise SSDs, consumer SSDs | Bahagi ng eSSD, mga controller, qualification | Gastos sa NAND, kompetisyon sa presyo |
| Enterprise storage systems | Pure Storage, NetApp, Dell, HPE | All-flash arrays, hybrid cloud storage | Kita sa subscription, RPO, pagpapanatili ng customer | Pagbagal ng gastusin sa enterprise IT |
Kung sinusundan mo ang mga kumpanya sa U.S. na may kaugnayan sa storage tulad ng MU, STX, WDC, SNDK, PSTG, at NTAP, kailangan mong tumingin lampas sa posisyon sa supply chain at isaalang-alang din ang aktwal na gastos sa pangangalakal. Kapag sinusubaybayan ang mga pangalang ito sa pamamagitan ng U.S. stock information lookup, hindi dapat tumingin lamang sa presyo ng share at mga galaw ng presyo. Kailangan mo ring pagsamahin ang mga earnings report, product cycles, at istruktura ng mga bayarin. Naniningil ang Biya ng 0 USD na komisyon sa pangangalakal ng U.S. stock, habang ang mga bayarin sa platform, mga bayarin sa panlabas na institusyon, at iba pang gastos ay nakasalalay sa U.S. stock trading fees at sa ipinapakita sa pahina ng order.
Buod: Ang mga kumpanya ng storage ay hindi dapat uriin lamang sa pamamagitan ng "AI concept." Ang mga chipmaker sa upstream ay nakadepende sa presyo at kapasidad. Ang mga HDD vendor ay nakadepende sa demand ng kapasidad ng cloud storage. Ang mga SSD vendor ay nakadepende sa gastos ng NAND at sa mga produktong enterprise-grade. Ang mga kumpanya ng enterprise storage system ay nakadepende sa mga customer, subscription, at kakayahan sa pamamahala ng data. Mas malinaw na natutukoy mo kung saan nagmumula ang kita, mas malamang na ikalito mo ang mga cyclical stock, hardware companies, at software-like service providers.
Kung Paano Mahahatulan ng mga Investor ang mga Oportunidad at Panganib: Presyo, Inventory, mga Customer, at Technology Roadmaps
Ang mga oportunidad sa industriya ng storage ay nagmumula sa AI, cloud computing, at paglaki ng data, ngunit ang mga panganib ay nagmumula sa mga pricing cycle, pagbabago ng inventory, pagpapalawak ng kapasidad, at mga transition ng teknolohiya. Hindi dapat gamitin ang "demand growth" lamang upang suriin ang mga storage stock. Kailangan mo ring bantayan ang DRAM contract prices, NAND contract prices, HBM supply progress, enterprise SSD orders, nearline HDD shipments, at gross margins ng kumpanya.
Ang industriya ng storage ay lubos na siklikal. Nagpakita ang data ng TrendForce noong Hunyo 2026 na sa 1Q26, tumaas nang matindi ang kita ng industriya ng DRAM, na hinihimok ng mabilis na pagtaas ng mga conventional DRAM contract price. Ipinapakita ng ganitong uri ng data kung gaano kalakas naaapektuhan ng presyo ang kita ng mga memory manufacturer. Ipinapaalala rin nito na kapag mas mabilis ang pagtaas ng presyo, mas kailangan mong bantayan ang labis na pag-iipon ng mga customer, ang presyon sa demand ng mga consumer, at ang pagpapalawak ng capital spending.
Para sa buwanang pagsubaybay sa sektor ng storage, maaari mong panoorin ang walong senyales:
- Kung magpapatuloy ang pagtaas ng mga presyo ng DRAM sa contract at spot market.
- Kung gaganda ang mga presyo ng NAND sa contract kasabay ng demand sa enterprise SSD.
- Kung papasok ang HBM3E at HBM4 sa mga supply chain ng mga pangunahing customer ng AI chip.
- Kung papalawak ang mga order ng enterprise SSD mula sa mga cloud provider tungo sa mga enterprise customer.
- Kung mag-iimprove ang mga shipment ng nearline HDD at ang kapasidad kada drive.
- Kung bababa ang mga inventory days ng kumpanya o magsisimulang mangongolekta muli.
- Kung itinuturo ng CAPEX guidance ang mabilis na pagpapalawak ng supply.
- Kung gaganda ang gross margins dahil sa pricing o magsisimulang maabot ang rurok.
Pantay na mahalaga rin ang panganib sa teknolohiya. Ang HBM ay nangangailangan ng kwalipikasyon ng customer at koordinasyon ng advanced packaging. Ang NAND ay dapat magpatuloy sa pagpapabuti ng bilang ng layer at yield. Ang mga HDD vendor ay dapat magkomito sa mga roadmap tulad ng HAMR, ePMR, at SMR. Ang matagumpay na pag-upgrade ng teknolohiya ay maaaring palawakin ang profit pool, samantalang ang pagkabigo ay maaaring magresulta sa naantalang mga order, sayang na capital spending, at pagkawala ng mga customer.
Para sa mga karaniwang mamumuhunan, ang mga gastusin at panganib sa pangangalakal ay dapat tingnan sa loob ng parehong balangkas bago maglagay ng mga order. Maaari mong gamitin ang Biya upang sundan ang mga merkado ng U.S. stocks, Hong Kong stocks, at digital assets, ngunit ang pagkakaroon ng mga partikular na serbisyo ay nakasalalay sa lokasyon ng gumagamit, resulta ng pagpapatunay ng pagkakakilanlan, mga patakaran ng platform, at mga naaangkop na batas at regulasyon. Nagpapataw ang Biya ng 0 USD na komisyon sa pangangalakal ng U.S. stocks, samantalang ang mga bayarin sa platform, mga bayarin mula sa mga panlabas na institusyon, at iba pang gastusin ay nakadepende sa ipinapakita ng fee center at pahina ng order. Ang “zero commission” ay hindi dapat bigyang-kahulugan na “walang gastusin.”
Buod: Ang industriya ng storage ay hindi kasing-simple ng "kapag mas lumalakas ang AI, mas maganda ang pagganap ng lahat ng kumpanya." Maaaring madagdagan ng AI ang demand para sa HBM, server DRAM, enterprise SSDs, at nearline HDDs, ngunit ang pricing, inventory, kapasidad, at technology roadmaps ang nagtatakda kung maaaring makamit ang mga kita. Kailangan mong ibalik ang bawat kumpanya sa sarili nitong posisyon sa supply chain, at pagkatapos ay pagsamahin ang pricing cycles, customer structure, capital spending, at earnings gross margins upang masuri ang mga oportunidad at panganib. Ang impormasyon mula sa pampublikong merkado ay makakatulong sa pagbuo ng balangkas, ngunit hindi ito bumubuo ng payo sa pamumuhunan.
Kapag kaya mo nang makilala ang mga layer ng HBM, DRAM, NAND, SSD, at HDD, ang susunod na hakbang ay bumuo ng watchlist: subaybayan ang MU, STX, WDC, SNDK, PSTG, NTAP, pati na rin ang mga kaugnay na semiconductor, cloud computing, at AI infrastructure ETFs. Bago gamitin ang Download App, dapat mo ring maunawaan ang mga order type, trading fees, exchange rates, mga patakaran ng platform, at ang iyong sariling risk tolerance. Ang mga sikat na storage stock ay maaaring makaranas ng malaking volatility sa panahon ng AI upcycles, at ang maikling panahong presyo ay maaaring maapektuhan ng earnings, supply-demand data, customer orders, at market valuation. Dapat gamitin nang magkasma ang pampublikong impormasyon, mga disclosure ng kumpanya, at mga detalye ng fees. Walang desisyon sa pangangalakal na dapat umasa lamang sa isang konsepto o isang indicator.
FAQ
Ano ang Pagkakaiba sa Pagitan ng HBM at DRAM sa mga AI Server?
Ang HBM ay mas angkop para sa mga AI GPU at accelerator, habang ang DRAM ay mas angkop para sa pangunahing memorya ng server. Gumagamit ang HBM ng stacking at advanced packaging upang madagdagan ang bandwidth at matugunan ang mga bottleneck sa pagpapakain ng data sa large-model computing. Ang karaniwang DRAM ay may mas malawak na saklaw at ginagamit sa mga CPU, server, PC, at smartphone. Walang alinman sa dalawa na idinisenyo para sa pangmatagalang pag-iimbak ng data pagkatapos ma-off ang kuryente.
Bakit Hindi Dapat Paghaluin ang mga NAND Chip at SSD Product?
Ang NAND ay isang flash memory chip, habang ang SSD ay isang kumpletong storage device. Karaniwang kasama sa isang SSD ang NAND, isang controller, firmware, mga interface, at thermal design, kaya ang pagsusuri sa pamumuhunan ay hindi maaaring umasa lamang sa presyo ng NAND. Ang mga tagagawa ng NAND ay mas naaapektuhan ng mga chip cycle, habang ang mga vendor ng SSD ay nakadepende rin sa kwalipikasyon ng mga enterprise customer, pagiging maaasahan ng produkto, at kakayahan sa system delivery.
Bakit Kailangan ng mga AI Data Center ang Parehong SSD at HDD?
Kailangan ng mga AI data center ang parehong performance layer at capacity layer. Ang mga SSD ay angkop para sa mainit na data, mga database, vector search, at inference cache, habang ang mga HDD ay angkop para sa malamig na data, pag-a-archive, backup, at malakihang data lake. Hindi sila ganap na kapalit ng isa't isa. Sa halip, may kanya-kanya silang tungkulin sa gastos at performance sa mga tiered storage architecture.
Paano Matutukoy ng Karaniwang Investor ang Pagkakaiba ng Storage Chip Stocks at Storage System Stocks?
Dapat munang tingnan ng karaniwang investor ang pinagkukunan ng kita at ang anyo ng produkto. Ang mga tagagawa ng HBM, DRAM, at NAND ay mas konektado sa mga cycle ng semiconductor, samantalang ang mga kumpanya ng enterprise storage system ay mas nakadepende sa badyet ng mga customer, kakayahan sa software, kita mula sa subscription, at mga solusyon sa pamamahala ng data. Ang pag-uuri sa mga kumpanya batay lamang sa “storage concept” ay maaaring magresulta sa maling palagay tungkol sa valuation at sa pinagmumulan ng kita.
Nakikinabang ba ang Lahat ng Storage Company sa Pagtaas ng Presyo ng HBM, DRAM, at NAND?
Hindi kinakailangan. Ang mga pagtaas ng presyo ay karaniwang nakakabuti sa mga upstream memory manufacturer at mga kumpanya na may kanais-nais na istruktura ng imbentaryo, ngunit maaari nitong paliitin ang mga margin ng mga downstream na SSD, server, o storage system vendor. Kailangan din nating suriin kung kayang ipasa ng mga kumpanya ang mga gastos sa mga customer, kung paano tinatakda ang presyo sa mga kontrata ng customer, kung sapat ang imbentaryo, at kung nailalagay na sa presyo ng stock ang pagtaas ng presyo.
Anong mga Panganib ang Pinakamahalagang Isaalang-alang para sa mga Kumpanyang Kaugnay ng Storage na Nakalista sa U.S.?
Ang pangunahing mga panganib para sa mga kumpanyang nauugnay sa storage na nakalista sa U.S. ay kinabibilangan ng mga pricing cycle, konsentrasyon ng customer, mga pagbabago sa teknolohiya, mga pagbabago sa imbentaryo, capital spending, at pagiging pabago-bago ng valuation. Ang mga kumpanya ng HBM ay nangangailangan ng malapitang pagpapansin sa qualification at yield; ang mga kumpanya ng HDD ay nangangailangan ng pagsubaybay sa mga order ng cloud customer; ang mga kumpanya ng system ay nangangailangan ng pagmamanman sa enterprise IT spending. Bago mag-trade, dapat sumangguni ang mga investor sa mga company filing, mga patakaran ng platform, at mga kinakailangan ng lokal na regulasyon.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Estrategiya ng MACD Crypto Trading: Mga Setting, Senyales, at Pamamahala sa Panganib


US to Portugal Online Money Transfer Limits: Per-Transaction Caps Explained





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam