
Bakit Napakataas ng Halaga ng SpaceX? Isang Pagsusuri sa Starlink, Mga Serbisyo ng Paglulunsad, mga Kontrata ng NASA, at mga Panganib




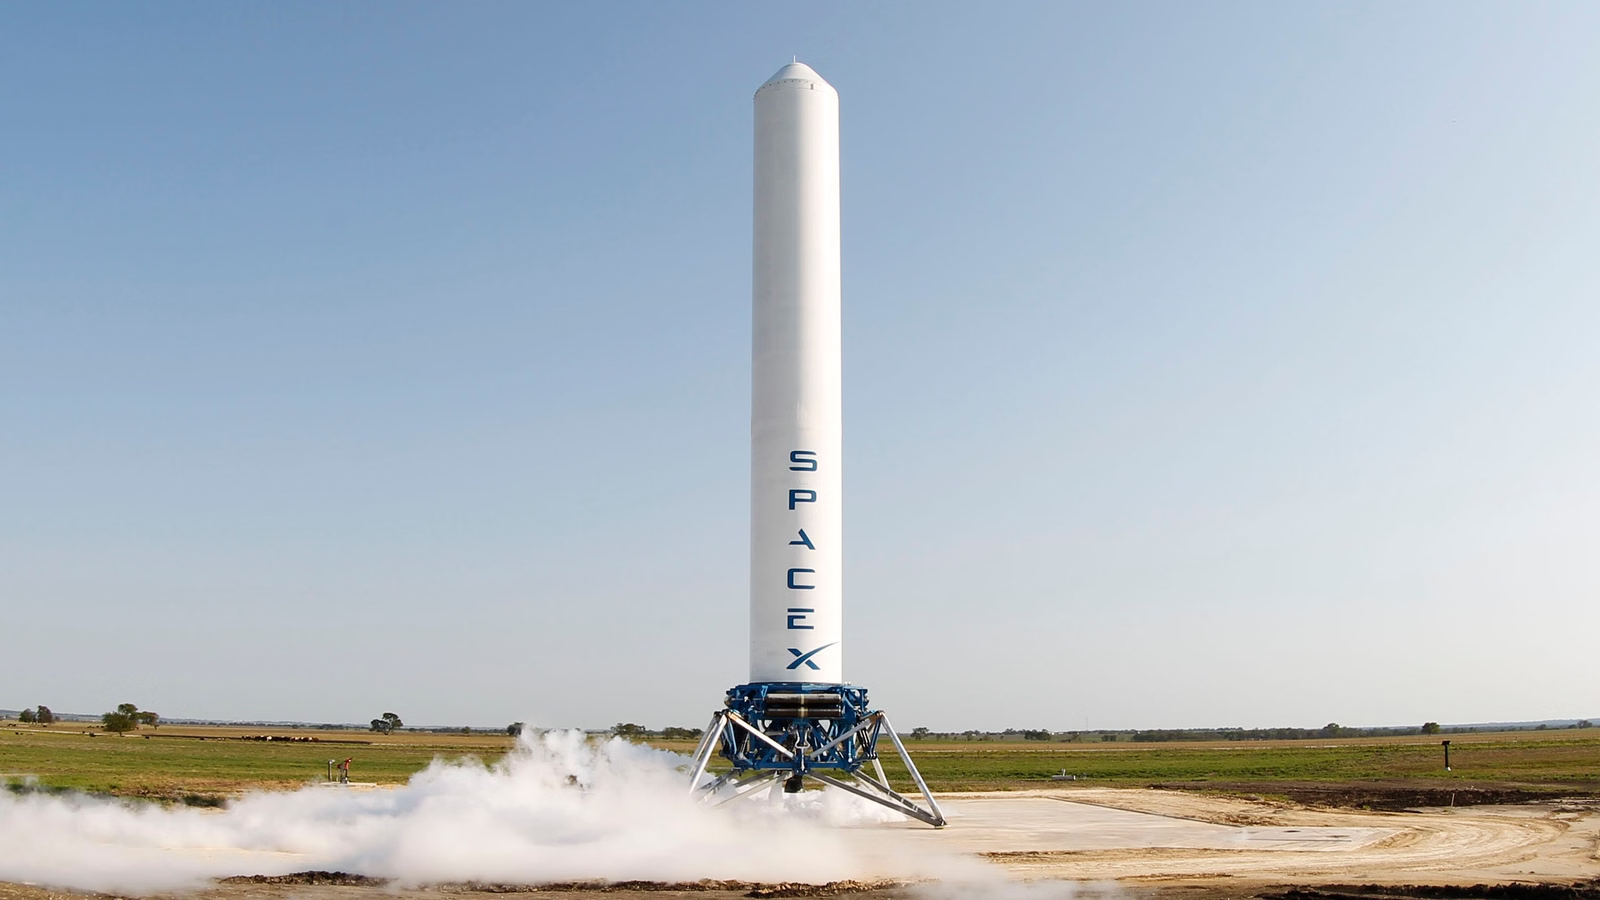
Mataas ang pagtatanaw ng halaga ng SpaceX hindi lamang dahil naglulunsad ito ng mga rocket, kundi dahil nakikita ng merkado ito bilang isang pinagsamang low Earth orbit satellite internet, muling magagamit na kakayahan ng rocket, mga misyon ng gobyerno sa kalawakan, at mga hinaharap na imprastruktura sa kalawakan. Kapag sinusuri mo ang SpaceX, hindi dapat tumingin lamang sa kung gaano kadalas maglunsad ang Falcon 9. Kailangan mo ring hatulan kung maaari bang magpatuloy ang Starlink sa pag-ambag ng kita, kung nagbibigay ang mga kontrata ng NASA ng matibay na kredibilidad, kung maaari bang tuparin ng Starship ang pangmatagalang pangako nito, at kung ang mga inaasahan ding ito ay naisasalamin na sa presyo ng stock.
Mga Pangunahing Punto
- Ang halaga ng SpaceX ay nagmumula sa mga rocket, satellite internet, mga kontrata ng pamahalaan, at pangmatagalang teknolohikal na pagkakataon.
- Ang Starlink ang pinakamahalagang kasalukuyang haligi ng kita at bumubuo sa plataporma-istilong pagtataya ng halaga ng SpaceX.
- Ang muling paggamit ng Falcon 9 at mataas na dalas ng paglulunsad ay nagbibigay sa SpaceX ng kalamangan sa gastos, bilis, at paghahatid.
- Ang mga kontrata ng NASA ay nagdaragdag nang higit pa sa kita; pinatitibay din ng mga ito ang teknikal na kredibilidad ng SpaceX at akses sa mga misyon.
- Pinapataas ng Starship ang long-term na kisame ng halaga, ngunit nananatiling malalaking panganib ang mga pagkaantala, gastusin sa kapital, at regulasyon.
- Dapat pagsama-samahin ng mga mamumuhunan ang paglaki, daloy ng salapi, valuation multiples, volatility, at mga hangganan ng pagsunod sa batas.
Bakit Napakataas ng Halaga ng SpaceX? Magsimula sa Tunay na Binibili ng Merkado
Ang pangunahing dahilan kung bakit napakataas ng halaga ng SpaceX ay dahil hindi bumibili ang merkado ng isang tradisyonal na tagagawa ng mga rocket. Bumibili ito ng isang asset na parang platform na maaaring humawak ng access sa kalawakan, isang communications network sa low Earth orbit, mga misyon ng pamahalaan sa kalawakan, at ang kakayahan sa transportasyong deep-space sa hinaharap. Maaari mong hatiin ang SpaceX sa dalawang bahagi: ang mga negosyong mapapatunayan na ngayon, kabilang ang Starlink, Falcon 9, at mga misyon ng pamahalaan; at ang mga pangmatagalan na inaasahan na hindi pa ganap na natutupad, kabilang ang Starship, mga misyon sa buwan, mga plano sa Mars, at mas malawak na imprastruktura sa kalawakan.
Ang pinakamalinaw na senyales ng kasikatan ng merkado ay dumating pagkatapos ng publikong paglilista ng SpaceX noong Hunyo 2026, nang iulat ng Reuters na ang valuation nito ay pansamantalang lumampas sa $2 trilyon. Ang ganoong presyo ay lumalayo nang husto sa tradisyonal na balangkas ng valuation sa aerospace. Hindi lamang tanong ng mga investor kung ilang paglulunsad ang natatapos ng SpaceX bawat taon o magkano ang kinita nito sa bawat misyon. Isinasama nila sa presyo ang potensyal nitong maging gateway sa hinaharap na space economy.
Sa antas ng negosyo, may apat na haligi ng valuation ang SpaceX:
| Driver ng Pagpapahalaga | Kaugnay na Negosyo | Dapat Mong Panoorin |
|---|---|---|
| Kasalukuyang kita | Starlink, mga komersyal na paglulunsad | Paglaki ng mga user, dalas ng paglulunsad, paghahatid ng kontrata |
| Advantage sa gastos | Muling paggamit ng Falcon 9 | Marginal na gastos, rate ng muling paggamit, ritmo ng paglulunsad |
| Kredibilidad | NASA, depensa, at mga customer ng gobyerno | Pangmatagalang mga order, sertipikasyon ng teknikal, mga hadlang sa misyon |
| Pangmatagalang potensyal | Starship, transportasyon sa malalim na kalawakan, imprastruktura ng space | Mga teknikal na milestone, gastos sa kapital, iskedyul ng paghahatid |
Bakit hindi sapat ang mga tradisyonal na sukatan ng kita? Dahil ang SpaceX ay nasa mataas na yugto pa rin ng paglago, at ang mga kinikita nito ay naaapektuhan ng pagpapaunlad ng Starship, pag-deploy ng mga satellite, imprastraktura ng AI, at iba pang mga proyektong kapital-intensibo. Ulat ng Reuters na tumaas ng 33% ang kita ng SpaceX noong 2025 sa $18.67 bilyon, ngunit mayroon pa ring net loss ang kumpanya dahil sa mabigat na gastusin at integrasyon ng negosyo. Nangangahulugan ito na ang tamang tanong ay hindi lamang “Kumikita ba ito ngayon?” kundi pati na rin “Kaya ba nitong gawing matibay na cash flow ang mataas na kita?”
Mas mahalaga pa, may vertically integrated business model ang SpaceX. Maraming kumpanya ng satellite internet ang kinakailangang bumili ng launch services sa mga external na provider, samantalang ang SpaceX ay maaaring mag-deploy ng Starlink gamit ang sarili nitong mga Falcon 9 rocket. Maraming kumpanya ng rocket ang kumikita lamang mula sa one-off na mga launch contract, samantalang ang SpaceX ay maaaring gawing recurring subscription revenue ang launch capability sa pamamagitan ng Starlink. Ang estrukturang ito—pagtatayo ng kalsada, pagpapatakbo ng sasakyan, at pagbebenta ng serbisyo—ang saligan ng mataas nitong valuation.
Kung pinapanood mo ang SPCX pagkatapos ng paglilista nito, dapat mong hiwalayin ang lohika ng pagtatasa mula sa mga gastusin sa pangangalakal. Ang isang mainit na IPO o pabago-bagong growth stock ay maaaring mag salamin ng pangmatagalang inaasahan, ngunit ang iyong aktwal na tubo ay maaapektuhan din ng mga komisyon, bayarin sa platform, bayarin sa panlabas na ahensya, gastos sa pag-convert ng pera, at presyo ng pagpapatupad. Ang mga karapat-dapat na gumagamit ay maaaring suriin ang istruktura ng bayad sa Biya U.S. stock trading. Ang Biya ay kumakatok ng $0 komisyon para sa pangangalakal ng mga stock sa U.S., habang ang mga bayarin sa platform, bayarin sa panlabas na ahensya, at iba pang singil ay sumasailalim sa fee center at pahina ng order. Ang availability ay nakasalalay sa lokasyon ng gumagamit, katayuan ng pag-verify ng pagkakakilanlan, mga patakaran ng platform, at naaangkop na mga batas at regulasyon.
Buod: Ang mataas na valuation ng SpaceX ay hindi isang kuwento ng iisang rocket. Ito ay pinagsasama ng kasalukuyang halaga ng negosyo at pangmatagalang optionality. Ang Starlink at Falcon 9 ang mga napapatunayang haligi ng suporta, ang NASA at mga kontrata ng gobyerno ay nagdaragdag ng kredibilidad sa misyon, at ang Starship ang nagtatakda ng pangmatagalang ceiling. Upang husgahan kung mamahalin ang SpaceX, hindi dapat tumingin lamang sa market cap rankings o mga headline ng launch. Kailangan mong ikumpara nang magkakasama ang paglaki ng revenue, cash flow, technical execution, at valuation multiples. Ang isang mataas na valuation ay maaaring ipaliwanag, ngunit hindi nangangahulugan iyon na nawala na ang panganib.
Bakit Ang Starlink Ang Pangunahing Haligi ng Valuation ng SpaceX
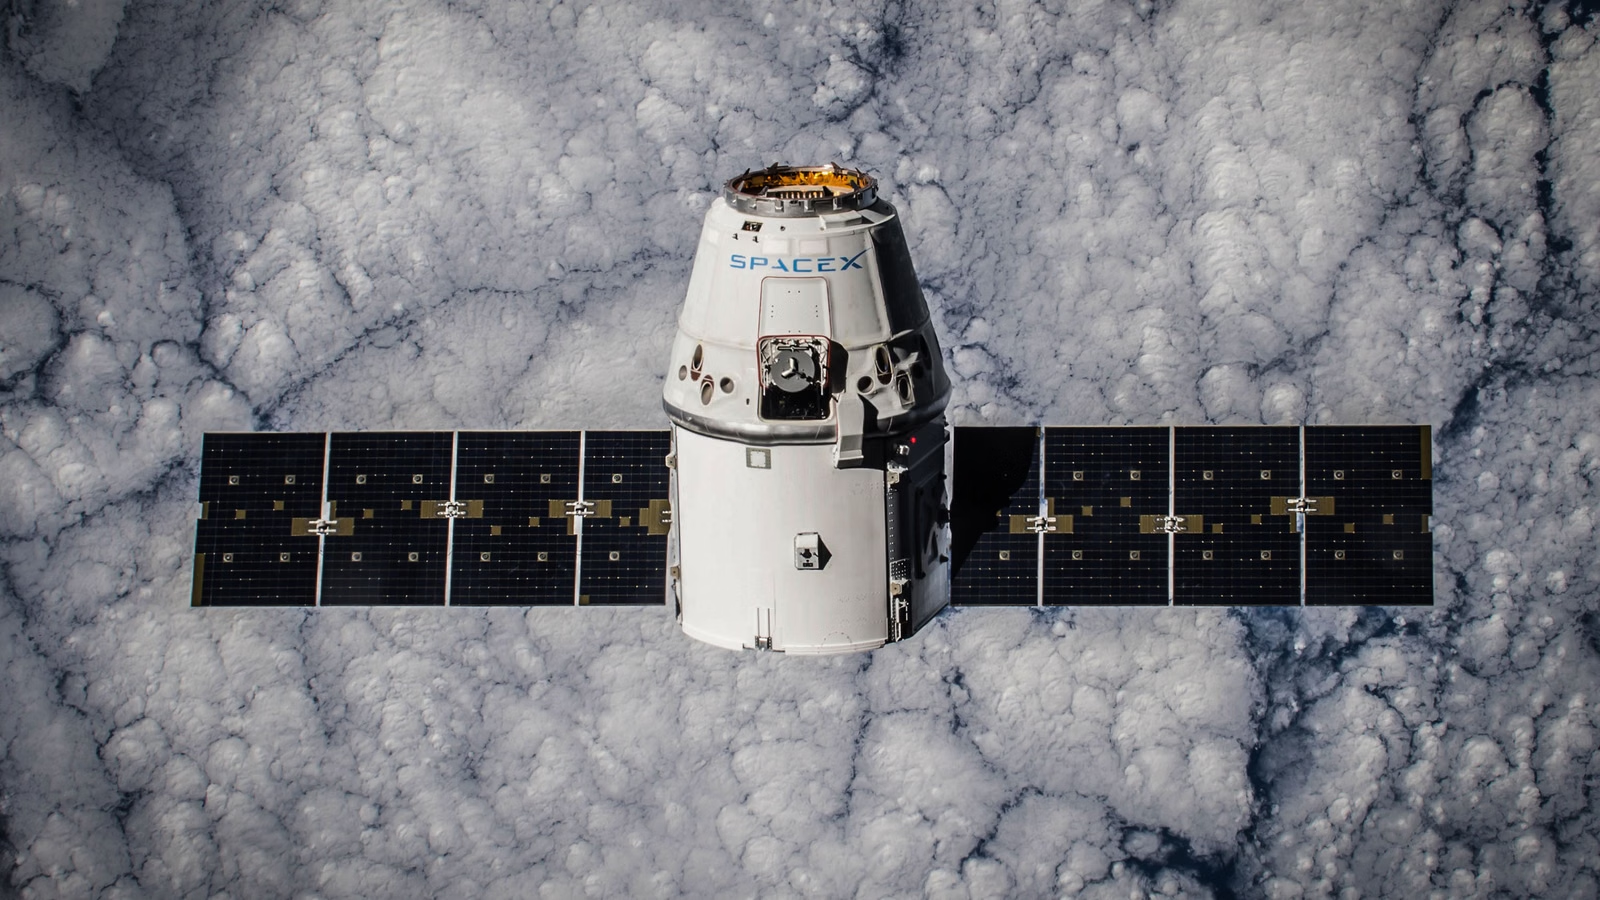
Ang Starlink ang pinakamahalagang bahagi ng valuation ng SpaceX dahil ginagawa nitong paulit-ulit na kita mula sa subscription ang one-time na kakayahan sa paglulunsad. Ang mga rocket launch ay mas malapit sa project-based na kita: kumpletohin ang misyon, tanggapin ang bayad. Ang Starlink ay mas malapit sa isang pandaigdigang network ng komunikasyon, kung saan buwanang nagbabayad ang mga gumagamit at maaaring itaas ng mga serbisyong enterprise, maritime, aviation, government, at direct-to-cell ang ceiling ng kita. Kung launch services lamang ang mayroon ang SpaceX, mas magmumukhang aerospace contractor ang valuation nito. Sa Starlink, mas maaaring tingnan ng merkado ang kumpanya bilang isang technology platform at komunikasyon infrastructure company.
Ipinapakita ng mga materyales ng SpaceX na noong Marso 31, 2026, [may humigit-kumulang 10.3 milyong user ang Starlink](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf), na sumasaklaw sa 164 bansa, teritoryo, at merkado, na may mahigit 9,600 Starlink satellite sa orbita. Ang ganitong kalakihan ay nagpapakita na ang Starlink ay hindi na isang maagang eksperimento lamang; pumasok na ito sa pandaigdigang komersyalisasyon. Para sa pagtataya ng halaga, ang bilang ng mga user, saklaw ng lugar, gastos ng terminal, kalidad ng bandwidth, at halo ng mga enterprise customer ay lahat nakaaapekto sa mga inaasahan sa paparating na kita.
Ang halaga ng Starlink ay hindi lamang nagmumula sa home broadband. Ang tunay na pagtaas ng halaga nito sa pagtataya ay nagmumula sa maraming senaryo ng konektividad na sabay-sabay na lumalawak:
| Use Case ng Starlink | Pangunahing Gumagamit | Kahulugan sa Valuation |
|---|---|---|
| Home broadband | Mga user sa kanayunan, malalayong lugar, at hindi sineserbisyuhan | Nagtatayo ng base subscription pool |
| Aviation at maritime | Mga airline, barko, cruise line, kumpanya ng logistics | Nagtataas ng average revenue per user at enterprise revenue |
| Gobyerno at emergency response | Mga gobyerno, militar, organisasyon ng disaster response | Nagdaragdag ng strategic value at stable demand |
| Direct-to-cell | Mga mobile operator at smartphone user | Pinapalawak ang hangganan ng mobile connectivity |
| Enterprise networks | Pagmimina, enerhiya, at cross-border operations | Nagdaragdag ng high-value na commercial use cases |
Isa pang mahalagang salik ay ang SpaceX ang mismong naglalunsad ng sarili nitong mga satellite. Ang isang tipikal na operator ng satellite ay nangangailangan ng panlabas na launch windows at presyong mula sa ikatlong partido. Ang SpaceX ay maaaring gamitin ang Falcon 9 upang punan at palawakin ang Starlink habang paulit-ulit na pinapabuti ang kapasidad ng satellite. Nangangahulugan ito na ang launch services at Starlink ay hindi magkahiwalay na negosyo; pinagtutulungan nilang mapalakas ang isa't isa. Ang kakayahang maglunsad ay nagpapababa sa gastos sa pag-deploy ng Starlink, habang ang Starlink ay lumilikha ng panloob na demand sa paglulunsad para sa SpaceX.
Kabilang din sa kuwento ng pagpapahalaga ang regulasyon. Noong 2026, inaprubahan ng FCC ang plano ng SpaceX na mag-deploy ng karagdagang 7,500 Gen2 Starlink satellite, na nagdala sa awtorisadong kabuuan sa 15,000 satellite at nagpapahintulot ng pinagbuting kakayahan ng satellite, mas malawak na paggamit ng spectrum, at mga serbisyong direct-to-cell. Ang aworisasyon ay nangangailangan na ma-deploy ng SpaceX ang kalahati ng mga Gen2 satellite nito bago ang Disyembre 2028. Ipinapakita nito na ang paglawak ng Starlink ay hindi nakadepende lamang sa teknolohiya; nakadepende rin ito sa pahintulot mula sa regulasyon tulad ng pag-apruba ng FCC sa 7,500 karagdagang Gen2 satellite.
Hindi limitado ang Starlink. Ang Project Kuiper ng Amazon ay nagsimula nang mag-deploy ng mga low Earth orbit satellite at layuning makipagkumpitensya sa satellite internet. Ang mga low Earth orbit satellite ng Project Kuiper ay maaaring itulak ang industriya patungo sa mas direktang kompetisyon sa presyo, saklaw, at karanasan sa terminal. Bukod dito, ang mga pambansang telecom license, koordinasyon ng spectrum, kompetisyon sa ground network, orbital debris, at mga alalahanin sa astronomikal na pagmamasasaydan ay mananatiling pangmatagalang mga hadlang.
Para hukuman kung kayang suportahan ng Starlink ang valuation ng SpaceX, panoorin ang mga indikator na ito:
- Kung magpapatuloy ang paglaki ng mga gumagamito pagkatapos ng maagang yugto ng pag-ampon;
- Kung mananatiling matatag ang ARPU at kung mapapabuti ng mga customer sa enterprise, aviation, at maritime ang kalidad ng kita;
- Kung sasabay sa demand sa bandwidth ang bilis ng pag-deploy ng mga satellite;
- Kung bababa ang gastos sa terminal at kung magiging episyente ang pag-scale ng installation at suporta;
- Kung mananatiling maayos ang mga regulatory approval, lalo na para sa spectrum, orbital slots, at direct-to-cell rules.
Buod: Ang Starlink ang pinakamakatotohanang haligi sa likod ng mataas na pagtataya ng halaga ng SpaceX dahil ginagawa nitong umuulit na kita ang kakayahan sa paglulunsad at ginagawa nitong billable network ang imprastruktura sa kalawakan. Hindi mo dapat husgahan ang Starlink sa pamamagitan lamang ng bilang ng mga satellite o bilis ng internet. Dapat mong tingnan ang paglago ng mga user, istraktura ng pagbabayad, mga enterprise customer, mga apruba sa regulasyon, at presyon mula sa kompetisyon. Kung patuloy na palalawakin ng Starlink ang kita at pagbutihin ang mga margin, ang mataas na pagtataya ng halaga ng SpaceX ay may mas matibay na batayan ng negosyo. Kung bumagal ang paglago o humigpit ang regulasyon, kailangang muling suriin ang pinakamahalagang suporta para sa pagtataya ng halaga.
Kung Paano Sinusuportahan ng Mga Serbisyo sa Paglulunsad ang Business Moat ng SpaceX
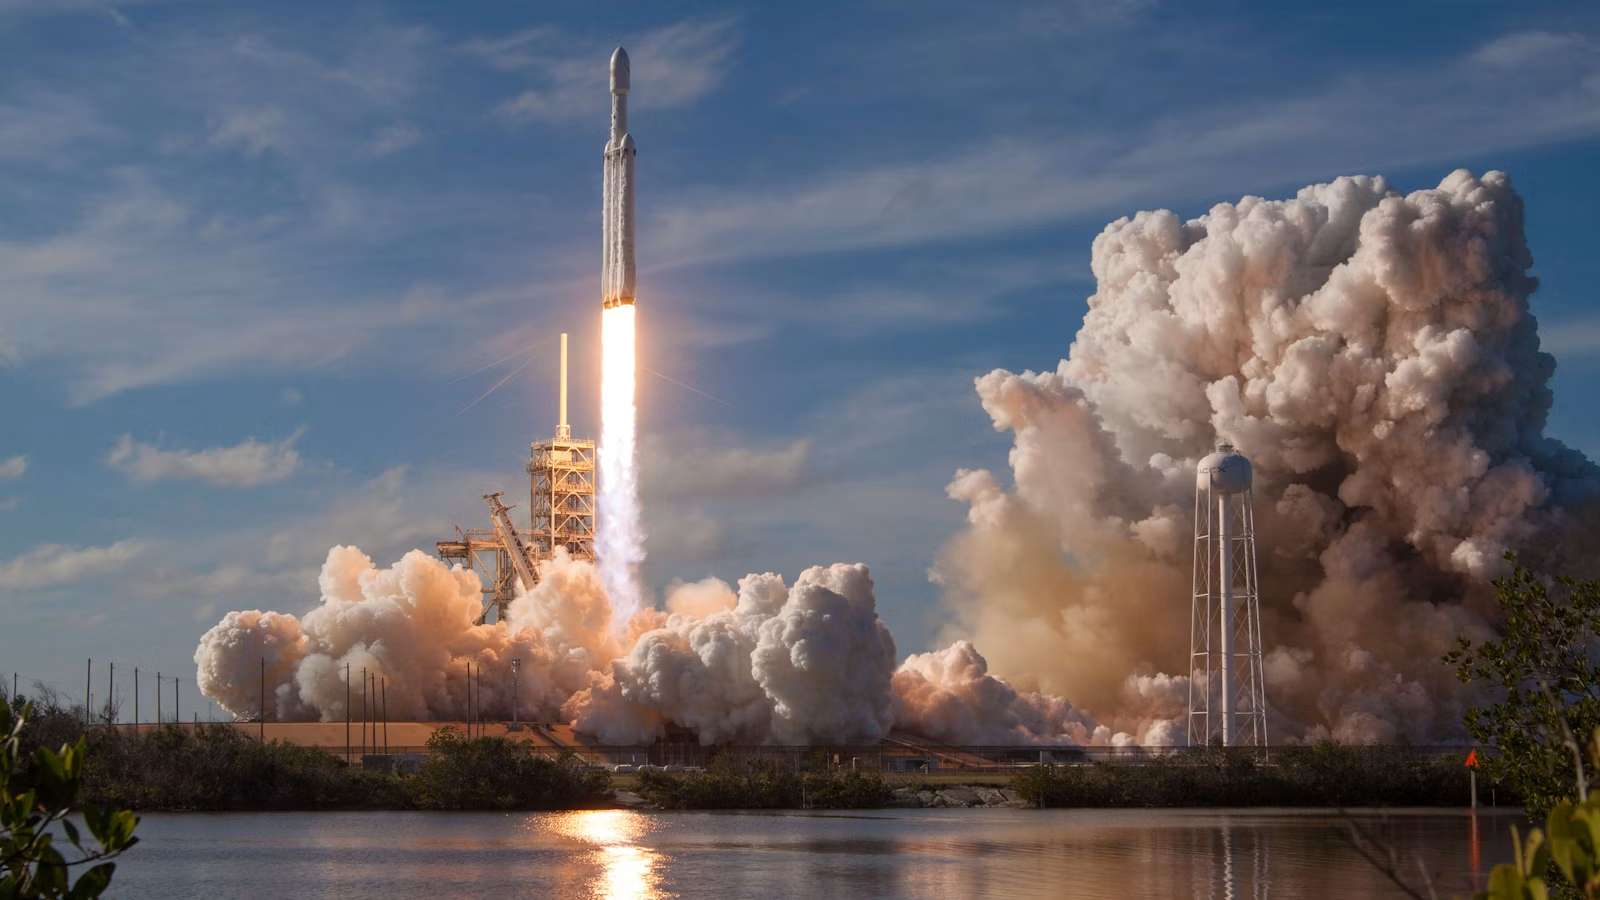
Sinusuportahan ng mga serbisyo ng paglulunsad ang halaga ng SpaceX hindi lamang dahil kumikita ang bawat paglulunsad ng kita, kundi dahil ang muling paggamit, mataas na bilis ng mga lunsad, at maaasahang paghahatid ng Falcon 9 ay lumilikha ng isang business moat. Maaari mong isipin ang Falcon 9 bilang pangunahing kapasidad ng produksyon ng SpaceX: ito ay naglilingkod sa NASA, mga komersyal na satellite operator, at mga customer ng pamahalaan, habang sabay ding naglalagay ng sariling Starlink constellation ng SpaceX. Kapag mas matatag ang bilis ng mga paglulunsad, mas nabababa ng SpaceX ang panloob nitong gastos sa pag-deploy. Kapag mas mature na ang muling paggamit, mas mahirap para sa mga kompetitor na ipantay ang SpaceX sa presyo at bilis ng paghahatid.
Ang posisyon ng SpaceX para sa Falcon 9 ay malinaw: pinapayagan ng reusability ang kumpanya na muling ilipad ang mga pinakamahal na bahagi ng rocket, na nagpapababa sa gastos ng pagpasok sa kalawakan. Ito ang pinakamalaking pagkakaiba ng SpaceX at mga tradisyonal na expendable rocket. Ang karaniwang launch vehicle ay mas malapit sa isang one-time consumable, na nagpapahirap ng pagbawas ng gastos. Ang muling paggamit ng Falcon 9 ay nagpapahintulot sa hardware, karanasan sa misyon, ground operations, at supply chain na umunlad sa paglipas ng panahon.
Ang mga materyales ng SpaceX IPO ay nagpapakita na ang Falcon 9 ay nakakumpleto na ng mga 620 flight, ang Falcon Heavy ay mga 11 flight, at ang Starship ay mga 12 flight. Ang kapasidad ng pasan ng Falcon 9 sa low Earth orbit ay 23 metrikong tonelada, ang Falcon Heavy ay 64 metrikong tonelada, at ang inaasahang kapasidad ng Starship ay 100 metrikong tonelada. Ang mix ng datos na ito ay nagpapakita na ang kasalukuyang batayan ng negosyo ng pagtatantya ng halaga ng SpaceX ay pangunahing nagmumula sa [mga 620 flight ng Falcon 9](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf), at hindi sa Starship, na hindi pa umaabot sa ganap na komersyal na kahandaan.
| Launch System | Kasalukuyang Gampanin | Kahulugan ng Valuation |
|---|---|---|
| Falcon 9 | Pangunahing launch vehicle, pag-deploy ng Starlink, crew at cargo missions | Kasalukuyang kita at cost moat |
| Falcon Heavy | Heavy-lift, deep-space, at mga mission ng pamahalaan | Pinapalawak ang saklaw ng mission |
| Starship | Malakihang payloads, mga lunar mission, hinaharap na deep-space transport | Tumutukoy sa ceiling ng pang-matagalang kapasidad |
Mayroon din ang mga serbisyo ng paglulunsad ng isang feature na madalas hindi napapansin: pinapayagan nito ang SpaceX na impluwensyahan ang benchmark ng gastos para sa buong industriya ng satellite. Publikong ipinapakita ng SmallSat Rideshare Program ng SpaceX ang mga presyo na mababa pa sa $350,000 para sa hanggang 50kg papunta sa sun-synchronous orbit, na may karagdagang masa na may presyong $7,000 bawat kilo. Tinutulungan ng istrukturang ito ng presyo ang mga maliliit na kumpanya ng satellite na magplano ng badyet sa paglulunsad habang pinapayagan nito ang SpaceX na mapanatili ang mataas na bilis ng paglulunsad at kapangyarihan sa pagtatakda ng presyo sa industriya.
Bilang karagdagan, hindi dapat labis na romantisahin ang mga serbisyo ng paglulunsad. Binababa ng muling paggamit ng mga rocket ang marginal na gastos, ngunit hindi nito ginagawang mababa ang panganib o gastos ng bawat misyon. Ang mga pagkaantala sa paglulunsad, mga paghihigpit sa launch site, seguro, mga bintana ng panahon, mga pagpapahintulot mula sa mga regulator, at mga pagbabago sa misyon ng customer—lahat ng ito ay maaaring makaapekto sa pagkilala ng kita at mga iskedyul ng paghahatid. Para sa mga mamumuhunan, ang dalas ng paglulunsad at rate ng tagumpay ay ang unang layer lamang. Ang mas mahalagang tanong ay kung kayang gawin ng SpaceX ang mataas na kapasidad ng paglulunsad na maging sustenableng tubo.
Ang Starship ang pangmatagalang variable sa negosyo ng paglulunsad. Natapos ng SpaceX ang ikasampung pagsubok na paglipad ng Starship noong Mayo 2026, na nagpapakita na patuloy na mabilis ang pag-usad ng proyekto. Ngunit hindi dapat ikalito ang Starship sa Falcon 9. Ang Falcon 9 ay isang patunay nang na na moat; ang Starship ay isang opsyon sa hinaharap. Ang malaking bahagi ng mataas na valuation ng SpaceX ay nagmumula sa mga inaasahan sa Starship. Kung maantala ang mga teknikal na milestone, ang upside na valuation na iyon ay maaari ring maging pinagmumulan ng volatility.
Buod: Ang mga serbisyo ng paglulunsad ay nagbibigay sa SpaceX ng isang vertically integrated na kakayahan na mahirap gayahin ng ibang kumpanya ng satellite internet. Ang Falcon 9 ang pinaka-maaasahang komersyal na pundasyon ngayon, na nagsisilbi sa mga panlabas na kostumer habang binababa ang gastos sa pag-deploy ng Starlink. Ang Falcon Heavy ay nagpapalawak ng saklaw ng mga heavy-lift na misyon, at ang Starship ang nagtatakda ng mas pangmatagalang kapasidad sa space transportation. Upang maunawaan ang valuation ng SpaceX, kailangan mong paghiwalayin ang hinog na moat ng Falcon 9 mula sa papapaunlad pa lamang na inaasahan sa Starship. Kung hindi, madaling ikamali ang isang pangmatagalang kuwento bilang naipatupad na na kita.
Bakit Pinapataas ng mga Kontrata ng NASA at mga Order ng Pamahalaan ang Kredibilidad ng SpaceX
Ang mga kontrata ng NASA ay mahalaga sa SpaceX hindi lamang dahil sa halaga ng kontrata, kundi dahil pinatutunayan ng mga ito na kaya ng SpaceX na pumasok sa mga misyon sa kalawakan ng pamahalaan na may mataas na hadlang, mataas na pagsubaybay, at mahabang siklo. Hindi lamang presyo ang isinasaalang-alang ng mga customer ng pamahalaan. Sinusuri nila ang teknikal na pagkakatiwala, mga pamantayan sa kaligtasan, karanasan sa misyon, kakayahan sa koordinasyon, at pangmatagalang paghahatid. Matapos manalo ang SpaceX sa mga misyon na may pasaherong paglipad sa kalawakan, resupply ng space station, at mga sistemang pambuwan, nagsimulang ituring ng merkado ang mga kontratang iyon bilang teknikal na kredibilidad, na nagpapalakas ng kumpiyansa sa mga pangmatagalang order at estratehikong posisyon.
Ang Artemis lunar program ang pinakamalinaw na halimbawa. Noong 2021, pinili ng NASA ang SpaceX upang ipagpatuloy ang pagpapaunlad ng Starship human landing system sa ilalim ng isang fixed-price, milestone-based na kontrata, na may Starship HLS contract na nagkakahalaga ng $2.89 bilyon. Ang kahalagahan nito ay hindi lamang ang kita. Ipinapakita nito na kinilala ng NASA ang teknikal na landas ng SpaceX. Para sa valuation, binabawasan ng pagkilalang iyon ang mga pagdududa ng merkado tungkol sa mission capability.
Noong 2022, binago ng NASA ang kontrata sa pamamagitan ng Option B, na nagpapahintulot sa SpaceX na ipagpatuloy ang pagbuo ng isang Starship lunar lander na nakakatugon sa mga pangangailangan ng mga susunod na misyon ng Artemis. Ang pagbabago ng kontrata sa Option B ay nagkakahalaga ng humigit-kumulang $1.15 bilyon. Nangangahulugan ito na ang SpaceX ay hindi lamang lumalahok sa Artemis III bilang isang one-time contractor; isinasama na ito sa isang mas pangmatagalan na lunar transportation architecture. Kapag mas maraming pangmatagalang misyon ang napapanalunan ng SpaceX, mas madali para sa merkado na tingnan ang kumpanya bilang bahagi ng imprastruktura ng estratehiya ng U.S. sa space.
Ang commercial crew program ng NASA ay kapwa mahalaga. Layunin ng Commercial Crew Program ng NASA na magbigay ng ligtas, maaasahan, at cost-effective na transportasyon ng crew papunta at mula sa International Space Station sa pamamagitan ng mga pribadong kumpanya ng U.S. Ang Crew Dragon at Falcon 9 ng SpaceX ay naging mahahalagang bahagi ng programang iyon. Noong 2022, nagkaloob ang NASA sa SpaceX ng limang karagdagang crew mission papunta sa space station, na nagpataas sa kabuuang bilang ng mga mission ng SpaceX sa 14 at itinaas ang halaga ng CCtCap contract sa humigit-kumulang $4.927 bilyon.
Maaari mong hatiin sa tatlong antas ang epekto ng mga order ng NASA at ng pamahalaan sa valuation:
| Epekto | Kahulugan | Epekto sa Pagpapahalaga ng SpaceX |
|---|---|---|
| Teknikal na sertipikasyon | May napakataas na hadlang ang mga misyon na may pasahero, kargo, at lunar | Pinapabuti ang kumpiyansa ng merkado |
| Pangmatagalang mga order | Ang mga misyon na tumatagal ng ilang taon at mga pagbabago sa kontrata ay lumilikha ng nakikitang kita | Nagpapatatag ng mga inaasahan sa negosyo |
| Estratehikong pagkakaayos | Nagiging mas malalim ang ugnayan ng SpaceX sa mga layunin ng U.S. sa espasyo at depensa | Nagpapataas ng halaga ng kakulangan sa suplay at kapangyarihan sa pagtawad |
Hindi ang mga order mula sa pamahalaan ay walang panganib na kita. Iniulat ng Office of Inspector General ng NASA noong 2026 na ang pagpapaunlad ng Starship ng SpaceX para sa Artemis III ay hindi bababa sa dalawang taon na behind sa iskedyul at nananatiling malalaking hamon ang cryogenic propellant transfer, launch cadence, at mission integration. Itinuro rin sa pagsusuri ng NASA OIG sa progreso ng HLS na nagsimula nang suriin ng NASA ang isang plano na makalapag sa buwan sa 2028. Ipinapakita nito na ang mga kontrata mula sa pamahalaan ay maaaring magbigay ng kredibilidad, ngunit hindi nito maaalis ang panganib sa teknikal at sa iskedyul.
Buod: Ang mga kontrata ng NASA ay nagbibigay sa SpaceX ng mas matibay na batayan ng kredibilidad dahil ipinapakita nila na hindi umaasa ang SpaceX sa komersyal na pagkukuwento lamang. Nakapasok na ito sa mga misyon na may mataas na hadlang tulad ng mga flight ng krew, resupply ng space station, at ang Artemis lunar landing system. Ngunit hindi nangangako ang mga kontrata ng gobyerno ng maayos na pagpapatupad. Ang mga fixed-price na kontrata, teknikal na pagsusuri, pagkaantala ng misyon, pagbabago sa badyet, at cross-system na integrasyon ay maaari lamang maapektuhan ang iskedyul ng paghahatid. Itinataas ng mga kontrata ng NASA ang kredibilidad ng SpaceX, ngunit hindi nito tinatanggal ang teknolohikal o pampinansyal na panganib.
Ano ang mga Pangunahing Panganib sa Likod ng Mataas na Valuation ng SpaceX?
Ang pinakamalaking panganib sa likod ng mataas na pagtatalaga ng halaga ng SpaceX ay ang merkado ay nakaipresyuhan na ang tuloy-tuloy na paglaki ng Starlink, pamumuno ng Falcon 9, progreso ng mga misyon ng NASA, tagumpay ng Starship, at paparating na pagpapalawak ng space economy. Kapag nabigo ang alinman sa mga mahalagang palagay na ito, maaaring masailalim sa presyon ang pagtatalaga ng halaga. Kapag sinusuri mo ang SpaceX, hindi dapat na titingin ka lamang sa matagumpay na paglulunsad ng mga rocket o paglaki ng mga gumagamit ng Starlink. Kailangan mo ring bantayan ang mga pagkalugi, capital spending, estruktura ng pamamahala, mga aprobasyon ng regulatoryo, at kompetitibong presyon.
Ang unang kategorya ay pangsalamang pampinansyal. Ang kita ng SpaceX ay mabilis na lumalago, ngunit ang mataas na paglago ay hindi awtomatikong nangangahulugan ng mataas na tubo. Iulat ng Reuters na ang kita ng kumpanya noong 2025 ay tumaas nang malaki, ngunit ang mataas na gastusin at integrasyon ng negosyo ay humantong pa rin sa pagkalugi. Pumasok din ang SpaceX sa bond market pagkatapos ng IPO nito upang pondohan ang AI infrastructure at pamumuhunan sa susunod na henerasyon ng rocket. Ang mataas na capital spending ay maaaring suportahan ang pangmatagalang kapasidad, ngunit maaari rin nitong maantala ang free cash flow. Ang mas mataas na valuation, mas marami ang inaasahan ng merkado na pagbutihin ang mga margin sa hinaharap.
Ang pangalawang kategorya ay teknikal na panganib. Ang Starship ay isang pangunahing pinagmulan ng long-term valuation ceiling ng SpaceX, at ito rin ang lugar kung saan pinakakonsentrado ang panganib ng pagkaantala. Ang bersyon ng Artemis na pangbuwan ay dapat lutasin ang mga kumplikadong problema kabilang ang cryogenic propellant transfer, storage, docking, refueling, lunar landing, at return operations. Itinuro ng NASA OIG na kailangan ng SpaceX na pagsama-samahin ang malalaking halaga ng propellant sa low Earth orbit at panatilihin ang mataas na launch cadence. Ang anumang kabiguan sa pagsubok, limitasyon ng launch site, o isyu sa system integration ay maaaring makaapekto sa mga timeline ng Artemis at sa komersyalisasyon ng Starship.
Ang ikatlong kategorya ay ang panganib sa regulasyon at orbital resources. Ang paglago ng Starlink ay nakadependa sa mga pambansang telecom license, mga awtorisasyon sa spectrum, mga patakaran sa orbital deployment, at pamamahala ng satellite deorbit. Habang dumadami ang mga satellite sa low Earth orbit, nagiging mas seryoso ang mga alalahanin tungkol sa astronomiya, orbital debris, radio interference, at internasyonal na koordinasyon. Positibo ang pag-apruba ng FCC para sa mas maraming Gen2 satellite, ngunit kasama rin dito ang mga takdang panahon ng deployment at mga teknikal na limitasyon. Para sa SpaceX, ang regulasyon ay hindi isang beses na hadlang; ito ay isang pangmatagalang limitasyon sa buong global expansion.
Ang ikaapat na kategorya ay ang panganib sa kompetisyon. Kasalukuyang nangunguna ang Starlink, ngunit hindi nangangahulugan ito na mananatili itong walang kakumpitensya. Ang Kuiper, OneWeb, mga rehiyonal na operator, mga ground-based na 5G/6G network, mga submarine cable, at mga enterprise private network ay sasabak sa paghahabulan ng mga user sa iba't ibang senaryo. Ang satellite internet sa low Earth orbit ay hindi awtomatikong kikita nang tugma lamang sa pagtakip nito sa buong mundo. Malawakang nagkakaiba-iba ayon sa bansa ang kapasidad na magbayad, regulasyon at lisensya, gastos sa terminal, at congestyon ng network. Kung hindi matataasan ng Starlink ang bahagi nito ng mga mamahaling customer, maaaring hamunin ang mga assumption ng merkado tungkol sa mga margin.
Ang ikalimang kategorya ay panganib sa pamamahala. Ulat ng Reuters na si Elon Musk ay nanatiling hawak ang 82% ng kapangyarihan sa pagboto pagkatapos ng SpaceX IPO. Ang istrukturang dual-class na pagboto ay maaaring mapanatili ang estratehiyang pinangungunahan ng tagapagtatag, ngunit nangangahulugan din ito na limitado ang impluwensya ng mga karaniwang shareholder sa mga mahahalagang desisyon. Para sa mga institusyonal na investor, mahalaga sa pagsusuri ng panganib ang dependencya sa isang pangunahing tao, ang pagsasama-sama ng mga kaugnay na negosyo, at ang priyoridad sa paglalaan ng kapital.
| Uri ng Panganib | Tiyak na Isyu | Posibleng Epekto |
|---|---|---|
| Pang-pananalapi na panganib | Mataas na pamumuhunan, pag-utang, mga pagkawala | Pressure sa kita at cash flow |
| Teknikal na panganib | Starship, HLS, paglilipat ng propellant | Pagkaantala sa pagpapatupad ng pang-matagalang paglaki |
| Panganib sa regulasyon | Spectrum, orbit, mga lisensya ng bansa | Mga limitasyon sa pagpapalawak ng Starlink |
| Panganib sa kompetisyon | Kuiper, OneWeb, mga ground network | Pressure sa presyo at market share |
| Panganib sa pamamahala | Nakatuon na kapangyarihan sa pagboto, pagdepende sa key-person | Mga alalahanin ng mga institusyonal na mamumuhunan |
Para sa mga karaniwang mamumuhunan, ang pinakapraktikal na tanong ay hindi ba "Is SpaceX a great company?" kundi "Gaano na kalaki ang napresyo ng hinaharap na tagumpay?" Maaari kang gumamit ng mga tool tulad ng Biya U.S. stock search upang subaybayan ang impormasyon ng merkado, ngunit anumang presyo, dami ng transakyon, bayad, o patakaran sa order ay dapat batay sa aktwal na ipinapakita ng trading platform. Ang mga mainit na IPO ay maaaring makaranas ng malaking pagbabago-bago ng presyo sa maagang bahagi ng pangangalakal. Bago kang mag-trade, dapat mong lubos na maunawaan ang mga uri ng order, istraktura ng mga bayad, at mga panganib.
Buod: Ang mataas na pagpapahalaga ng SpaceX ay may totoong suporta mula sa negosyo, ngunit kasama rin dito ang malalakas na inaasahan tungkol sa hinaharap. Ang Starlink at Falcon 9 ang kasalukuyang mga haligi ng suporta, ang mga kontrata mula sa NASA ay nagbibigay ng kredibilidad, at ang Starship ay kumakatawan sa pangmatagalang potensyal na paglaki. Gayunpaman, ang mga pagkalugi, capital spending, teknikal na pagkaantala, mga aprobasyon mula sa regulador, kompetisyon, at istruktura ng pamamahala ay maaaring mapataas ang pagbabago-bago ng pagpapahalaga. Ang pag-unawa sa lohika ng pagpapahalaga ng SpaceX ay hindi nangangahulugang pagtanggap sa anumang presyo. Kapag mas mainit ang isang ari-arian, mas mahalagang hiwalayin ang "mahusay na kumpanya," "mabuting negosyo," at "makatwirang presyo ng pagpasok."
Paano Matuklasan ng mga Karaniwang Mamumuhunan Kung Makatwiran ang Pagpapahalaga ng SpaceX
Huwag dapat huhusgahan ng mga ordinaryong mamumuhunan ang valuation ng SpaceX base lamang sa atensyon ng media, mga galaw ng presyo ng stock, o sa Elon Musk effect. Kailangan mo ng framework na masusuri sa paglipas ng panahon. Kasama sa mga pangunahing dimensyon kung whether patuloy na lumalago ang Starlink, kung napapanatili ng launch services ang frequency at kalamangan sa gastos, kung umuusad ayon sa iskedyul ang mga kontrata ng NASA at ng gobyerno, kung naabot ng Starship ang mga mahahalagang technical milestone, at kung naabot na ng valuation multiples ang Layo nang lampas sa future cash flow.
Maaari mong tingnan ang apat na antas:
| Antas ng Pagsusuri | Pangunahing Tanong | Kapaki-pakinabang na Indikator |
|---|---|---|
| Kalidad ng paglago | Napapanatili ba ang paglago ng kita? | Mga user ng Starlink, ARPU, mix ng mga enterprise customer |
| Moat ng negosyo | Matatag ba ang kalamangan sa gastos? | Rate ng muling paggamit ng Falcon 9, bilang ng launches, mix ng mga customer |
| Teknikal na pagpapatupad | Nagsisikat ba bilang totoo ang pangmatagalang kuwento? | Mga pagsubok ng Starship, mga milestone ng HLS, propellant transfer |
| Presyon sa valuation | Sobrang optimistic ba ang merkado? | Price-to-sales ratio, cash flow, margin, mga pagbabago sa debt |
Kung mas pinapahalagahan mo ang trading, dapat mo ring hiwalayin ang pagtataya ng halaga ng kumpanya mula sa iyong sariling gastos sa transaksyon. Ang mga gastusin sa pagbebenta ng U.S. stock ay kadalasang hindi limitado sa komisyon. Maaaring kabilang dito ang mga bayarin sa platform, mga bayarin sa external agency, mga bayarin sa aktibidad sa trading, mga gastusin sa konbersyon ng pera, at mga patakaran sa fractional na share. Ang Biya ay naniningil ng $0 na komisyon para sa U.S. stock trading, habang ang mga bayarin sa platform, mga bayarin sa external agency, at iba pang singil ay nakadepende sa fee center at sa pahina ng order. Kung sinusubaybayan mo rin ang mga USD asset at mga gastusin sa konbersyon ng pera, maaari mong gamitin ang Biya real-time na exchange rate para ikumpara ang pagkakaiba ng exchange rate sa iba't ibang pera.
Hindi rin ninyo dapat hinuhusgahan kung "mahal" ang SpaceX sa pamamagitan lamang ng paghahambing nito sa mga tradisyonal na kumpanya ng aerospace. Ang mga tradisyonal na kumpanya ng aerospace ay karaniwang mas umaasa sa mga kontrata ng gobyerno at kita sa pagmamanupaktura, na may mas matatag na paglago. Mayroon ang SpaceX ng Starlink, Falcon 9, Starship, at mga misyon ng gobyerno nang sabay-sabay, kaya maaaring bigyan ito ng market ng mas mataas na growth premium. Ngunit ang growth premium ay walang hanggan. Kung bumagal ang Starlink, maantala ang Starship, o madismaya ang profitability, maaaring muling presyuhan ang valuation.
Ang mas praktikal na paraan ay unawain ang SpaceX bilang tatlong uri ng assets:
- Cash flow assets: Starlink, mga commercial launch, mga misyon ng NASA;
- Moat assets: mga magagamit muli na rocket, mga launch site, mga supply chain, karanasan sa misyon;
- Option assets: Starship, mga misyon sa buwan, mga plano sa Mars, imprastruktura sa kalawakan.
Kapag mainit ang market sentiment, ang ikatlong kategorya—ang mga option asset—ay maaaring makatanggap ng napakataas na presyo. Kapag naging mas maingat ang merkado, kadalasang bumabalik ang mga investor sa unang kategorya: mga cash flow asset. Kailangan mong malaman kung aling bahagi ng inaasahan ang binibili mo, sa halip na ituring na tiyak na kita ang bawat bahagi ng kwento.
Buod: Hindi dapat tumigil ang mga karaniwang mamumuhunan sa "Malalakas ang mga rocket ng SpaceX, malaki ang network ng Starlink, at maraming kontrata mula sa NASA." Ang mas kapaki-pakinabang na balangkas ay unang tasahin kung kayang bumuo ng matatag na kita ang Starlink, pagkatapos ay hukuman kung napapanatili ng Falcon 9 ang mga bentaha sa gastos at dalas ng paglulunsad, pagkatapos ay subaybayan ang mga milestone ng NASA at Starship, at sa wakas ay ikumpara ang mga valuation multiple sa presyon ng cash flow. Maaaring pambihira ang SpaceX bilang isang kumpanya ng imprastruktura sa kalawakan, ngunit hindi ginagawang makatwiran ang bawat presyo ng pagiging pambihira. Ang mga desisyon sa kalakalan ay dapat pa ring sumalamin sa risk tolerance, investment horizon, at mga kinakailangan sa pagsunod.
Kung patuloy mong susundan ang SpaceX, SPCX, U.S. stocks, ETFs, Hong Kong stocks, at crypto assets, ang susi ay hindi lamang ang paghahanap ng sikat na ticker. Kailangan mo ring pamahalaan ang mga cost ng transakyon, FX costs, record ng mga order, at risk exposure sa iba’t ibang merkado. Ang mga karapat-dapat na user ay maaaring gamitin ang Biya App upang i-record ang mga multi-asset trade at impormasyon ng billing. Sinusuportahan ng Biya ang U.S. stocks, Hong Kong stocks, at crypto trading, gayundin ang conversion ng USDT sa mga pangunahing fiat currency tulad ng USD at HKD. Ang availability ay depende sa lokasyon ng user, resulta ng identity verification, mga patakaran ng platform, at naaangkop na mga batas at regulasyon. Ang impormasyon sa publikong merkado, mga patakaran sa pag-trade, at istruktura ng mga fee ay para lamang sa pag-unawa at hindi bumubuo ng payo sa pamumuhunan.Bago maglagay ng anumang trade, tiyakin palagi ang order page, mga detalye ng bayad, at mga lokal na kinakailangang pampamahalaan.
FAQ
Anong mga indicator ang pinakamahalaga para sa valuation ng SpaceX?
Ang mga pinakamahalagang indicator para sa valuation ng SpaceX ay ang mga user at kita ng Starlink, launch cadence ng Falcon 9, mga kontrata ng NASA at ng gobyerno, teknikal na progreso ng Starship, margins, at cash flow. Hindi dapat hukumin ang SpaceX batay lamang sa market cap o mga headline ng balita, dahil ang mataas na valuation ay kadalasang kasama ang parehong inaasahang paglago sa hinaharap at panganib ng pagpapatupad.
Makaapekto ba ang isang Starlink spin-off sa valuation ng SpaceX?
Maaaring baguhin ng isang Starlink spin-off kung paano tinutukoy ng mga investor ang pagpapahalaga ng SpaceX. Magagawa ng merkado na hiwalay na mas malinaw na paghiwalayin ang satellite internet business mula sa launch services. Gayunpaman, ang pagkakaroon ng spin-off ng Starlink ay nakasalalay sa estratehiya ng kumpanya, mga regulatory requirement, katatagan ng kita, at mga kondisyon ng capital market. Hindi ito dapat ituring na tiyak.
Paano naiiba ang pagpapahalaga sa SpaceX kumpara sa mga tradisyonal na aerospace company?
Naiiba ang SpaceX sa tradisyonal na mga kumpanyang aerospace dahil pinagsasama nito ang kakayahang maglunsad, satellite internet sa mababang orbit ng Daigdig, at ang panghinaharap na kwento ng Starship transportation. Ang mga tradisyonal na kumpanyang aerospace ay mas umaasa sa mga order ng gobyerno at kita sa pagmamanupaktura, samantalang ang SpaceX ay tinitingnan bilang isang kumpanya ng imprastrukturang pangkalawakan na parang plataporma, na maaaring magpatuwid sa mas mataas na growth premium.
Paano dapat tingnan ng mga ordinaryong investor ang panganib sa valuation ng SpaceX?
Dapat magtuon ang mga ordinaryong investor kung ang paglago ng kita ay maaaring maging cash flow, kung aabot ang Starship sa mga mahahalagang milestone, kung haharapin ng Starlink ang regulatoryo o kompetitibong presyon, at kung ang kasalukuyang presyo ay sumasalamin na sa labis na pag-asa. Bago mag-trade, dapat din nilang beripikahin ang mga bayarin, mga uri ng order, at mga lokal na kinakailangan sa pagsunod.
May nangangahulugan bang walang panganib ang SpaceX ang mga kontrata ng NASA?
Ang mga kontrata ng NASA ay hindi nangangahulugang walang panganib ang SpaceX. Ang mga order ng NASA ay nagbibigay ng teknikal na kredibilidad at pangmatagalang mga oportunidad sa misyon, ngunit maaari pa rin silang maapektuhan ng mga pagbabago sa badyet, mga teknikal na pagsusuri, mga pagkaantala ng misyon, mga pagbabago sa kontrata, at mga bigong paglulunsad. Pinapabuti ng mga kontrata ng gobyerno ang kredibilidad, ngunit hindi nito ginagarantiya ang kita o ang oras ng paghahatid.
May nangangahulugan bang sulit bilhin ang SpaceX ang mataas nitong halaga?
Ang mataas na pagtatanaw ng halaga (valuation) ng SpaceX ay hindi awtomatikong nangangahulugan na sulit itong bilhin. Ang mataas na valuation ay nagpapakita na may matibay na inaasahan ang merkado sa kinabukasan ng kompanya, ngunit ang kung ito ba ay angkop para sa pangangalakal ay nakasalalay sa presyo, tagal ng pamumuhunan, antas ng pagpaparaya sa panganib, laki ng posisyon, istruktura ng singil, at mga kinakailangan ng lokal na regulasyon. Ang pag-unawa sa lohika ng valuation ay hindi isang rekomendasyong bumili.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Wire Transfer Requirements: Sender and Beneficiary Details Checklist


Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam