
Zelle International Payments: Bakit Hindi Ito Gumagana at Mas Magagandang Mga Alternatibo




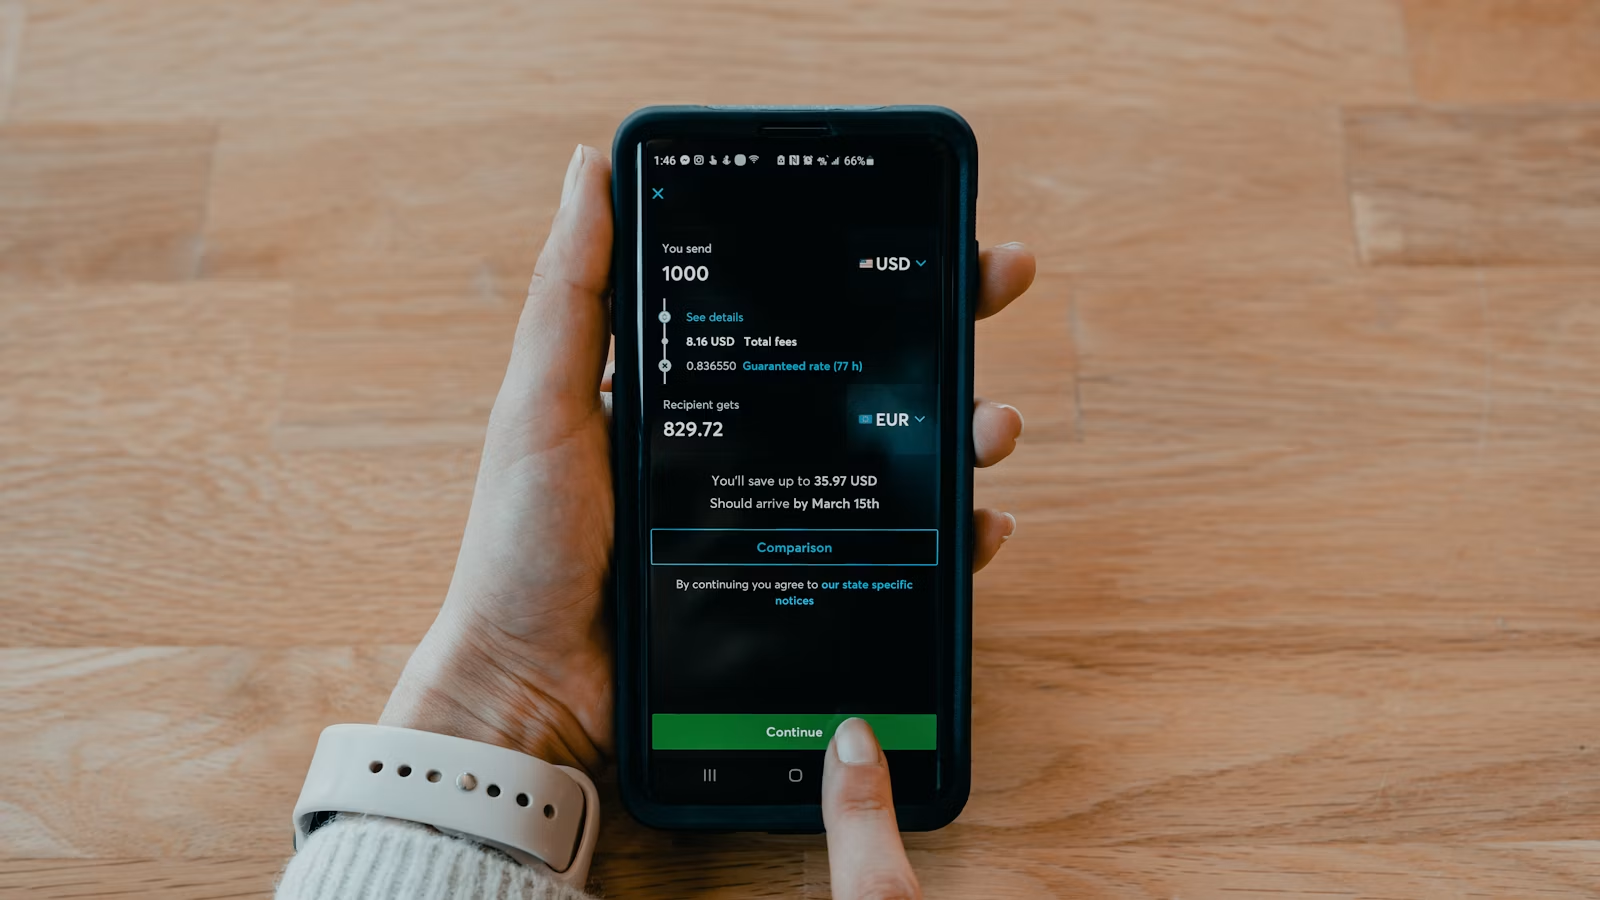
Hindi gumagana ang mga internasyonal na pagbabayad ng Zelle sa paraang inaasahan ng maraming user. Ang Zelle ay binuo para sa mga domestic na paglilipat ng pera sa pagitan ng mga bangko sa U.S., hindi para sa mga deposito sa dayuhang bangko, cash pickup, multi-currency na paglilipat, o overseas remittance. Maaari mo pa ring gamitin ang Zelle habang naglalakbay ka sa ibang bansa kung pareho kang ikaw at ang tatanggap ay may mga karapat-dapat na U.S. bank account at gumagana ang iyong access sa bangko, ngunit magkaiba ito sa pagpapadala ng pera sa ibang bansa. Kung ang iyong tatanggap ay nasa labas ng Estados Unidos, nangangailangan ng lokal na pera, gumagamit ng dayuhang bangko, o nais ng cash pickup, dapat mong ikumpara ang Wise, Remitly, Xoom, Western Union, PayPal, bank wires, local payment rails, at mga multi-currency na tool batay sa kabuuang gastos, palitan ng pera, bilis, at paraan ng pagbayad.
Mga Pangunahing Puntos
- Ang Zelle ay isang domestic P2P payment network sa U.S., hindi isang serbisyo ng internasyonal na paglilipat ng pera.
- Sa pangkalahatan, ang Zelle ay nangangailangan na parehong ang nagpapadala at ang tatanggap ay mayroong mga karapat-dapat na U.S. bank account.
- Ang pagkakaroon ng pisikal na labas ng U.S. ay iba sa pagpapadala ng pera sa isang dayuhang bangko.
- Walang built-in na conversion ng dayuhang pera, cash pickup o internasyonal na payout rail ang Zelle.
- Ang mas mahusay na mga alternatibo ay nakadepende sa bansa ng tatanggap, paraan ng payout, FX rate, bilis at mga compliance check.
- Para sa mas malawak na cross-border na pagpaplano ng pera, maaaring kailanganin ninyo nang magkasama ang mga remittance, FX, card at asset tool.
Bakit Hindi Gumagana ang Mga Zelle International na Bayad
Hindi gumagana ang mga internasyonal na pagbabayad ng Zelle dahil ang Zelle ay dinisenyo para sa mga paglilipat sa pagitan ng mga karapat-dapat na U.S. bank account. Kung nais mong magpadala ng pera mula sa isang U.S. bank account patungo sa isang dayuhang bank account, hindi angkop ang Zelle para dito. Kung ang iyong tatanggap ay nakatira sa ibang bansa ngunit mayroon pa ring karapat-dapat na U.S. checking o savings account na naka-enroll sa Zelle, maaaring gumana ang pagbabayad bilang isang domestic na paglilipat sa U.S. Ang pangunahing tuntunin ay ang lokasyon at pagiging karapat-dapat ng account, hindi ang pasaporte o pisikal na lokasyon ng gumagamit. Ang sagot mismo ng Zelle tungkol sa internasyonal na paggamit ay nagsasabing dapat mayroong U.S. bank account ang nagpapadala at ang tatanggap, kaya't hindi kayang palitan ng Zelle ang Wise, Remitly, Xoom, Western Union o bank wire para sa karamihan ng mga paglilipat sa ibang bansa. (Zelle)
Ang Zelle ay isang U.S. domestic na payment network, hindi isang remittance service
Maraming magkakaibang dahilan kung bakit hinahanap ng mga user ang “Zelle international payments.” May mga nais magpadala ng pera mula sa Estados Unidos sa kanilang pamilya sa ibang bansa. May mga naglalakbay at nais malaman kung gumagana pa ba ang Zelle sa kanilang telepono. At may mga nais magbayad sa isang freelancer, landlord, nagbebenta, o negosyo sa labas ng U.S. Hindi magkapareho ang mga problemang ito.
Kapaki-pakinabang ang Zelle kapag nagbabayad ka sa isang taong kakilala at pinagkakatiwalaan mo sa loob ng U.S. banking system. Inililipat nito ang pera nang direkta sa pagitan ng mga bank account sa pamamagitan ng mga kalahok na bangko at credit unions. Hindi ito lumilikha ng foreign payout account, hindi nagko-convert ng dollars sa pesos o euros, hindi kumokonekta sa isang cash pickup agent, at hindi dumadaos sa isang overseas mobile wallet.
Iyan ang dahilan kung bakit ang Zelle international payments ay kadalasang hindi tugma sa pagitan ng intensyon ng user at disenyo ng produkto. Ang pariralang hinahanap ay tila tampok ng pandaigdigang paglilipat, ngunit ang estruktura ng Zelle ay mas malapit sa isang domestikong rail ng pagbabayad mula tao sa tao.
Ang pagiging nasa ibang bansa ay iba sa pagpapadala ng pera sa ibang bansa
Ang isang karaniwang maling pag-unawa ay nagmumula sa salitang "international." Kung ikaw ay isang residente ng U.S. na naglalakbay sa Japan, Mexico, Canada o Europe, maaari ka pa ring ma-access ang iyong bank app at magpadala ng pera sa pamamagitan ng Zelle sa isa pang nakarehistrong user ng U.S. Hindi nito ginagawang internasyonal ang pagbabayad. Ang mga bank account ay nananatiling naka-base sa U.S., at ang pera ay nananatili sa sistema ng bangko ng U.S.
Nagbabago ang sitwasyon kapag kailangan ng tatanggap ng pera sa isang dayuhang bank account. Hindi nagpapadala ang Zelle sa IBAN, SWIFT/BIC, foreign routing codes, CLABE, IFSC, Canadian transit numbers, European SEPA accounts o mga overseas card account. Hindi rin nito sinusuportahan ang cash pickup sa mga agent location.
| Scenario ng user | Akma ba ang Zelle? | Bakit | Mas magandang direksyon |
|---|---|---|---|
| Gumagamit mula sa U.S. na nagbabayad sa isa pang customer ng bangko sa U.S. | Oo, kung parehong kwalipikado | Domestikong bangko transfer sa U.S. | Zelle |
| Manlalakbay mula sa U.S. na nagbabayad sa kaibigang taga-U.S. | Posible | Nanatiling nakabase sa U.S. ang mga account | Zelle o bangko transfer |
| Nagpadala mula sa U.S. na nagbabayad sa bangko account sa ibang bansa | Hindi | Walang payout rail para sa ibang bansa | Wise, wire, Xoom |
| Nagpadala mula sa U.S. na nagpapadala ng cash sa pamilya sa abroad | Hindi | Walang cash pickup | Remitly, Western Union, Xoom |
| Hindi residente ng U.S. na gustong tumanggap ng Zelle nang lokal | Karaniwang hindi | Kailangan ng kwalipikasyon sa bangko ng U.S. | Lokal na bangko o remittance app |
Bakit nililimitahan ng mga bangko ang Zelle sa mga account sa U.S.
Ang paglilimitahan ay hindi lamang isang marketing na desisyon. Ang mga internasyonal na paglilipat ng pera ay nangangailangan ng higit pa kaysa sa paglipat ng dolyar sa pagitan ng dalawang lokal na account. Kailangang pangasiwaan ng isang provider ang pag-convert ng pera, mga lokal na patakaran sa pagbabayad, detalye ng benepisyaryo, pagsusuri sa mga sanction, mga pagsusuri laban sa money laundering, pagsubaybay sa mga transaksyon, mga proseso ng refund, at mga kinakailangan sa proteksyon ng konsyumer sa rehiyon.
Ang mga domestic na bayad sa Zelle ay mas simple dahil karaniwang nasa loob na ng U.S. banking system ang nagpadala at ang tumatanggap. Mayroon ang kanilang bangko o credit union ng mga tala ng account, data ng identidad, mga kontrol sa pandaraya, at kasaysayan ng mga transaksyon. Kailangang buuin o makipagtulungan ang isang internasyonal na remittance provider para sa lokal na pagbabayad sa bawat bansa.
Ito rin ang dahilan kung bakit maraming bangko ang nagdidirekta sa mga gumagamit sa mga wire transfer o remittance services kapag kailangang lumabas ng pera mula sa United States. Mabilis ang Zelle dahil makitid ito. Mas mabagal at mas kumplikado ang mga internasyonal na pagbabayad dahil kinasasangkutan ang mga ito ng cross-border settlement, banyagang pera at mga lokal na patakaran sa pagtanggap.
Buod: Hindi gumagana ang Zelle para sa mga internasyonal na pagbabayad dahil ito ay binuo sa paligid ng mga karapat-doseng bank account sa U.S. Maituturing mo ang Zelle bilang isang domestyong paraan ng pagbabayad mula bangko papuntang bangko para sa mga tao at negosyo na nasa loob na ng U.S. banking system. Kung parehong panig ay may karapat-doseng account sa U.S., maaaring mabilis at convenient ang Zelle kahit na naglalakbay ang isa sa mga tao. Kung ang tatanggap ay nangangailangan ng deposito sa bangko sa ibang bansa, lokal na pera, cash pickup, mobile wallet payout o internasyonal na areglo sa negosyo, ang Zelle ang maling payment rail. Ang praktikal na pagsubok ay simple: itanong kung saan nakabatay ang account ng tatanggap at kung paano kailangang matanggap ng tatanggap ang pera. Kung ang sagot ay hindi "isang karapat-doseng bank account sa U.S.," pagsamahin ang mga internasyonal na provider ng remittance sa halip na pilitin ang Zelle sa isang gawain na hindi nito sinusuportahan.Wala maibibigay na salin dahil walang nilalaman ang pinagmulang Markdown.
Ano Pa ang Gumagana sa Zelle Pagkatapos ng Pagsasara ng Standalone App
Patuloy pang gumagana ang Zelle, ngunit pangunahing sa pamamagitan ng mga kalahok na bangko at credit unions sa halip na bilang isang hiwalay na payment app. Mahalaga ito dahil ang mga user na dating inaasahang magdo-download ng Zelle nang hiwalay ay maaaring ngayon ay mangailangan ng bangko o credit union na nag-aalok ng Zelle sa loob ng sarili nitong mobile app o online banking. Hindi pinlawak ng pagbabagong ito ang Zelle sa mga internasyonal na pagbabayad. Ginawa nitong mas nakadepende ang Zelle sa access sa mga institusyong pampinansyal. Kung sinusuportahan ng iyong bangko ang Zelle at kapwa may mga karapat-dapat na U.S. bank account ang dalawang panig, maaari pa ring gumana ang mga domestic transfer. Kung hindi sinusuportahan ng iyong bangko ang Zelle, o ang tatanghap mo ay may foreign account lamang, hindi nilulutas ng pagbabago sa standalone app ang problema.
Naninirahan ang Zelle sa loob ng mga app ng bangko at credit union
Inilalarawan ng Zelle ang sarili bilang isang paraan upang magpadala at tumanggap ng pera sa pamamagitan ng mobile app ng bangko o credit union o online banking. Ang mga materyales nito sa tulong ay nagsasabi rin na maaaring maging available ang pera sa loob ng ilang minuto kapag naka-enroll na ang tatanggap, at na ang Zelle ay available sa mahigit 2,400 na app ng bangko at credit union. (Zelle)
Para sa karamihan ng mga ordinaryong gumagamit, nangangahulungan ito na ang iyong unang hakbang ay hindi ang pag-download ng hiwalay na app. Tinitingnan mo kung kasama ang Zelle sa app ng iyong bangko. Kung mayroon ito, nag-e-enroll ka gamit ang iyong email address o U.S. mobile number at nagpapadala sa isa pang naka-enroll na gumagamit. Kung wala ito, maaaring kailanganin mo ng ibang domestic na paraan ng pagbabayad.
Mahalaga ito para sa mga pandaigdigang user dahil marami pa ring paghahanap ang nagpapalagay na gumagana ang Zelle katulad ng PayPal, Wise o Remitly. Hindi ito totoo. Ang Zelle ay hindi isang pandaigdigang wallet na may hiwalay na balanse at mga opsyon sa pagbabayad sa ibang bansa. Ito ay isang naka-embed na tampok ng pagbabayad sa bangko.
Bakit mahalaga sa mga pandaigdigang user ang pagsasara ng app
Ang pagsasara ng standalone na Zelle app ay pangunahing naaapektuhan ang mga gumagamit na hindi nag-a-access ng Zelle sa pamamagitan ng kalahok na bangko o credit union. Iniulat ng industriya ang pagsasara bilang paglipat ng Zelle nang buo sa mga channel ng mga institusyong pananalapi, kung saan kinakailangan ng mga dating gumagamit ng standalone app na mag-enroll sa bangko upang patuloy na makapagpadala o makatanggap. Ang pagbabagong iyan ay nagpapatibay sa pagkakakilanlan ng Zelle bilang domestic na bangko sa halip na gawin itong mas internasyonal. (CSI)
Kung ikaw ay nasa labas ng Estados Unidos at walang karapat-doseng U.S. bank account, mas hindi na naa-access ang Zelle dahil sa shutdown, hindi mas accessible. Kung ikaw ay isang U.S. user na may kalahok na bangko, maaaring konti lang ang magbabago. Binubuksan mo ang app ng iyong bangko, pinipili ang Zelle, at nagpapadala sa isa pang nakarehistrong U.S. recipient.
Ang pangunahing pagkakaiba ay ang daan ng access kumpara sa kakayahan sa pagbabayad. Ang access sa pamamagitan ng bank app ay maaaring sumuporta sa mga domestic na Zelle transfer. Hindi nito nililikha ang conversion ng dayuhang pera o internasyonal na paghahatid.
Kung ano pa ang magagawa nang maayos ng Zelle
Nanatiling malakas ang Zelle para sa isang makitid na hanay ng mga domestic na gamit. Maaari itong maging kapaki-pakinabang para sa paghahati ng upa sa tirahan, pagbabayad sa mga kaibigan, pagpapadala ng pera sa pamilya, pagbabayad sa pinagkakatiwalaang tagapag-alaga ng bata, pagsasauli ng pinagsasambahayang pagkain, o paggawa ng mga bayad sa maliliit na negosyo kung saan parehong kwalipikado at komportable ang dalawang panig sa paraang ito.
Pinakamainam na gumagana ang Zelle kapag:
- Parehong gumagamit kayo ng tatanggap ng mga kwalipikadong U.S. bank o credit-union account.
- Ang tatanggap ay taong kilala at pinagkakatiwalaan mo.
- Hindi mo kailangan ng pag-convert sa dayuhang pera.
- Hindi mo kailangan ng cash pickup, card payout, o mobile wallet delivery sa ibang bansa.
- Kumpirmado mo ang email address o U.S. mobile number ng tatanggap bago magpadala.
- Nauunawaan mo na mahirap o imposibleng bawiin ang mga bayad na nakumpleto na.
| Lakas ng Zelle | Bakit ito nakakatulong sa loob ng bansa | Bakit hindi nito masolusyunan ang mga internasyonal na transfer |
|---|---|---|
| Access sa bank app | Maaaring hindi na kailangan ng hiwalay na wallet | Nangangailangan ng mga kalahok na institusyong pananalapi ng U.S. |
| Mabilis na oras ng transfer | Maaaring mabilis na matanggap ng mga naka-enroll na recipient ang pondo | Hindi lumilikha ng mga opsyon sa pagbabayad sa ibang bansa |
| Karaniwang walang bayad para sa consumer | Maganda para sa domestic na P2P na paggamit | Wala pa rin ang FX at internasyonal na payout |
| Email o U.S. mobile number | Simple para sa mga recipient sa U.S. | Hindi ito identifier ng bangko sa ibang bansa |
| Pokus sa pinagkakatiwalaang recipient | Maganda para sa mga kaibigan at pamilya | Mapanganib para sa mga di-kilalang tagapagbenta mula sa ibang bansa |
Buod: Gumagana pa rin ang Zelle bilang isang domestic na paraan ng pagbabayad sa U.S. sa pamamagitan ng mga kalahok na bangko at credit unions. Ang pagsasara ng standalone app ay hindi nag-alis ng Zelle mula sa banking system; ginawa nitong mas sentral ang access sa bank app. Para sa mga user sa U.S. na nagbabayad sa ibang naka-enroll na user sa U.S., maaari pa ring maging convenient, mabilis at karaniwang walang bayad para sa mga consumer ang Zelle, bagama't kailangan mong kumpirmahin ang sariling patakaran ng iyong bangko. Para sa mga internasyonal na pagbabayad, nananatili ang parehong mga limitasyon. Hindi nagpapadala ang Zelle sa mga foreign bank account, hindi nagko-convert ng pera, hindi sumusuporta sa cash pickup at hindi gumagana tulad ng isang global remittance platform. Kung kasama sa iyong pagbabayad ang banking system ng ibang bansa, kailangan mo ng ibang tool kahit na maaari mo pa ring buksan ang Zelle sa app ng iyong bangko sa U.S.
Ang Pangunahing mga Limitasyon ng Paggamit ng Zelle para sa mga Pangangailangan sa Pagitan ng mga Bansa
Ang mga limitasyon ng Zelle ay nagiging seryoso kapag lumalampas sa mga hangganan ang iyong pangangailangan sa pagbabayad. Hindi nito sinusuportahan ang mga deposito sa dayuhang bangko, pagbabayad sa dayuhang card, cash pickup, multi-currency na balanse o built-in na paghahambing ng exchange rate. May limitado rin itong espasyo para sa pagwawasto pagkatapos mong ipadala ang pera sa isang naka-enroll na tatanggap. Para sa mga domestic na paglilipat sa pagitan ng pinagkakatiwalaang mga tao, maaaring tanggapin ang mga limitasyong iyon. Para sa mga overseas na pagbabayad, malalaking problema ang mga ito. Kailangan mong malaman ang bansa, pera, paraan ng pagbabayad, mga kinakailangan sa pagkakakilanlan, mga limitasyon sa paglilipat, mga bayarin at landas ng dispute ng tatanggap bago gumalaw ang pera. Hindi dinisenyo ang Zelle upang magbigay ng mga kontrol sa international transfer na iyon.
Walang pagbabayad sa dayuhang bank account
Ang mga internasyonal na padala ay karaniwang nangangailangan ng mga lokal na detalye ng bangko. Sa Europa, maaaring mangahulugan ito ng IBAN. Sa Mexico, maaaring mangahulugan ito ng CLABE. Sa India, maaaring mangahulugan ito ng IFSC at numero ng account. Sa Canada, maaaring kabilang dito ang mga detalye ng institution, transit at account. Hindi gumagamit ang Zelle ng mga identifier na iyon para sa mga foreign payout.
Nagbubunga ito ng isang matinding hadlang. Kung sasabihin ng iyong tatanggap, "Ipadala ito sa bangko ko sa Pilipinas," "I-deposito sa aking account sa Canada," o "Ipadala ang cash pickup sa aking pamilya sa Mexico," hindi kayang gawin iyon ng Zelle. Kailangan mo ng provider na nakakonekta sa payout route na iyon.
Hindi rin sinusuportahan ng Zelle ang mga karaniwang pagpipilian sa paghahatid ng remittance tulad ng:
- Deposito sa bangko sa isang dayuhang account.
- Pagkuha ng cash sa isang agent location.
- Mobile wallet o mobile money payout.
- Home delivery ng cash.
- Deposito sa dayuhang debit card.
- SWIFT o local clearing settlement.
- Multi-currency na paghawak o pag-convert.
Walang built-in na pag-convert ng currency
Ang Zelle ay naglilipat ng pera sa loob lamang ng domestic na konteksto ng U.S. Hindi ito binuo upang magpakita ng live na FX quote, i-lock ang exchange rate, ipakita ang final na halaga sa dayuhang currency, i-compare ang mga payout option, o ipaliwanag ang mga deduction ng correspondent-bank.
Mahalaga ito dahil kadalasang nakatago sa exchange rate ang gastos ng international transfer. Maaaring magpakita ang isang provider ng mababang transfer fee ngunit gumamit ng mas mahinang FX rate. Maaaring mukhang pormal ang isang bank wire ngunit kasama rito ang mga singil ng bangkung padala, ng intermediary na bangko, ng bangkung tatanggap, at ang markup sa exchange rate. Maaaring mabilis ang isang cash pickup service ngunit mas mahal ito kaysa sa isang bank deposit.
Kung ang tunay mong tanong ay “Magkano ang matatanggap ng tatanggap sa pesos, euros, pounds, rupees o Philippine pesos?” hindi kayang sagutin ito ng Zelle. Kailangan mo ng tool na nagpapakita ng halagang matatanggap ng tatanggap bago ang kumpirmasyon.
Limitadong proteksyon kung nagpadala ka sa maling tao
Ang Zelle ay idinisenyo para sa mga taong kilala at pinagkakatiwalaan mo. Ayon sa mga materyales ng tulong ng Zelle, ang kumpletong bayad sa isang naka-enroll na tatanggap ay hindi na mababawi, at ang pagkansela ay pangkalahatang posible lamang kapag hindi pa naka-enroll ang tatanggap. Ito ay isang pangunahing dahilan kung bakit dapat iwasan ang paggamit ng Zelle para sa mga di-kilalang nagbebenta, mga transaksyon sa marketplace, o mga dayuhang tagapamagitan na nagsasabing maaari silang magpadala ng pera para sa iyo. (Zelle)
Mayroon ding pampublikong pagsisiyasat ng mga regulador sa mga rek mismo ng pandaraya na may kinalaman sa Zelle. Nagsampa ang Consumer Financial Protection Bureau ng isang kasong may kaugnayan sa Zelle noong huling bahagi ng 2024, habang sa mga naunang ulat ay binanggit ang karagdagang gawaing legal at mga magkatunggaling pahayag tungkol sa mga rate ng pandaraya. Ang praktikal na aral ay hindi na hindi ligtas ang bawat bayad sa Zelle; kundi na ang mabilisang mga bayad sa maling tao ay maaaring mahirap bawiin. (Axios)
| Pangangailangan sa跨境 na transaksyon | Limitasyon ng Zelle | Bakit ito mahalaga |
|---|---|---|
| Deposito sa bangko sa ibang bansa | Hindi suportado | Hindi makatatanggap ang tumanggap sa lokal na account |
| Pagbabayad sa lokal na pera | Walang pag-convert ng FX | Hindi mo makukumpara ang panghuling halaga sa ibang bansa |
| Cash pickup | Hindi suportado | Kailangan ng ibang opsyon ang mga tumatanggap na walang bangko |
| Pagbabayad sa mobile wallet | Hindi suportado | Karaniwan sa maraming remittance markets |
| Refund o pagwawasto | Limitado pagkatapos makumpleto | Mas mahirap mabawi ang mga pagkakamali at scam |
| Dokumentasyon ng negosyo | Limitadong angkop | Maaaring kailangan ng mga internasyonal na invoice ng pormal na rails |
Buod: Ang mga limitasyon ng Zelle sa cross-border ay istruktura. Hindi ito kulang sa isang maliit na feature; ito ay binuo para sa ibang layunin. Ang mga internasyonal na pagbabayad ay nangangailangan ng mga paraan ng pagbabayad na partikular sa bawat bansa, conversion ng pera, pagpapakita ng mga bayarin, pagsusuri sa pagsunod sa batas, at beripikasyon ng tatanggap. Hindi nagbibigay ang Zelle ng mga layer na iyon. Ang bilis at simple nito ay maaaring maging kapaki-pakinabang para sa mga lokal na pagbabayad ngunit mapanganib kapag sinubukan mong gamitin ito para sa isang layunin sa ibang bansa. Kung ang tatanggap ay hindi kilala, nasa labas ng U.S., humihingi ng cash pickup, humihingi ng deposito sa bangko sa ibang bansa, o gumagamit ng tagapamagitan, ituring iyon bilang senyales upang tumigil at pumili ng tamang provider ng internasyonal na paglilipat. Ang mas ligtas na paraan ay ang malinaw na nagpapakita ng tatanggap, paraan ng pagbabayad, pera, bayad, exchange rate, at proseso ng dispute bago mo kumpirmahin.
Mas Mahusay na Mga Alternatibo sa Zelle International Payments
Dapat piliin ang mga alternatibo sa Zelle batay sa layunin ng pagbabayad, hindi sa pamilyaridad sa tatak. Ang Wise ay maaaring umangkop sa mga bank-to-bank na paglilipat kapag mahalaga ang transparency ng exchange rate. Ang Remitly, Xoom at Western Union ay maaaring umangkop sa padala sa pamilya kapag kailangan ng tatanggap ng cash pickup, bank deposit o mobile wallet delivery. Ang mga bank wire ay maaaring umangkop sa mas malalaking pormal na paglilipat, kahit mas mabagal ang mga ito at mas hindi malinaw sa kabuuang gastos. Ang PayPal ay maaaring umangkop sa mga online na pagbabayad kung saan parehong gumagamit ng dalawang panig nito. Ang mga local na rail ay maaaring umangkop sa mga domestikong paglilipat sa loob ng isang bansang pinupuntahan. Ang pinakamahusay na alternatibo ay ang nakakadala ng tamang pera sa tamang tatanggap sa pamamagitan ng magagamit na paraan ng payout, na kung saan nakikita ang kabuuang gastos bago ka magpadala.
Wise para sa bank-to-bank na mga internasyonal na paglilipat
Kadalasang angkop ang Wise kapag may bank account ang tatanggap at gusto mo ng mas malinaw na pagpapakita ng FX at mga fee. Ang Wise fees ay ipinapakita nang may upfront pricing, at binabatid ng Wise na gumagamit ito ng mid-market rate na may hiwalay na fee sa halip na itago ang karagdagang gastos sa palitan. (Wise)
Maaaring maging mahusay na pagpipilian ang Wise kapag:
- May bank account ang tatanggap.
- Gusto mong ikumpara ang final na halagang matatanggap.
- Pinahahalagahan mo ang transparency ng exchange rate.
- Nagbabayad ka ng renta, matrikula, invoice, o tulong sa pamilya.
- Hindi mo kailangan ang cash pickup.
Maaaring mas mahina ang Wise kapag walang bank account ang tatanggap, kailangan agad ng cash, o nakatira sa isang bansa kung saan hindi available ang ninanais na payout route.
Remitly, Xoom at Western Union para sa padala sa pamilya
Ang padala sa pamilya ay kadalasang hindi lamang isang bangko transfer. Maaaring kailanganin ng tatanggap ng salapi, mobile wallet, deposito sa debit card o isang partikular na lugar ng pagkuha. Dito naging mas kapaki-pakinabang ang mga remittance provider kaysa sa Zelle.
Ang mga opsyon sa paghahatid ng Remitly ay karaniwang kinabibilangan ng mga kombinasyon tulad ng cash pickup, bank deposit at mobile wallet, depende sa bansa. Nagbibigay ang Xoom ng isang calculator ng mga bayarin at exchange rate, at ang mga materyales nito ay nagsasaad na ang availability ng serbisyo at mga bayarin ay nag-iiba depende sa bansa, mga piniling tampok at iba pang salik. (Remitly)
Kapaki-pakinabang ang Western Union kapag mahalaga ang mga pisikal na payout network. Sa mga materyales nito para sa paglilipat sa Mexico, ang Western Union cash pickup ay ipinapakita katabi ng paghahatid sa bank account at mga lokasyon ng ahente, habang binabanggit din sa pahina na maaaring magbago ang mga fee at rate at kumikita ang Western Union mula sa FX. (Western Union Money Transfer)
Mga bank wire, PayPal at mga lokal na payment rail
Ang bank wires ay nananatiling mahalaga para sa mas malalaking pormal na transfer o mga transfer ng negosyo. Kaya nitong suportahan ang mga detalye ng internasyonal na bank account at makapagbigay ng dokumentasyon, ngunit maaaring may kasamang maraming bayarin at mas mabagal na settlement. Ang bank wire ay maaaring angkop kung kailangan mo ng napapatunayang rekord ng pagbabayad, ngunit dapat mong tanungin ang tungkol sa mga bayarin ng intermediary at mga singil ng receiving bank.
Ang PayPal ay maaaring maging kapaki-pakinabang para sa mga online na pagbabayad, freelance invoice, at mga merchant na tumatanggap nito, ngunit hindi ito palaging ang pinakamurang pagpipilian para sa mga personal na internasyonal na transfer. Dapat mong suriin ang mga transfer fee, exchange rate sa pagko-convert ng pera, at mga proteksyon ng buyer o seller batay sa uri ng transaksyon.
Maaari ding maging mas mahusay ang mga lokal na payment rail kaysa sa mga global app sa ilang partikular na kaso. Sa loob ng Canada, mas kaugnay ang Interac e-Transfer kaysa sa Zelle para sa mga domestikong pagbabayad sa Canada. Sa Europa, maaaring maging epektibo ang SEPA para sa mga paglilipat ng euro. Sa Brazil, nananaig ang Pix sa maraming lokal na paglilipat. Sa India, malalim na naka-embed ang UPI sa mga domestikong pagbabayad. Hindi laging internasyonal ang mga tool na ito, ngunit maaari silang maging tamang lokal na endpoint.
| Pangangailangan ng gumagamit | Mas mahusay na alternatibo | Bakit ito angkop |
|---|---|---|
| Murang bank transfer | Wise | Mas malinaw na paghahambing ng bayad at palitan ng pera |
| Cash pickup sa ibang bansa | Western Union, Remitly, Xoom | Mga network ng agent o lokal na partner |
| Mabilis na remittance sa pamilya | Remitly o Xoom | Mga pagpipiliang partikular sa corridor ng padala |
| Mas malaking pormal na transfer | Bank wire | Settlement ng bangko at dokumentasyon |
| Pagbabayad sa online merchant | PayPal o card | Malawak na tanggap sa checkout |
| Lokal na domestic payment sa ibang bansa | Mga lokal na rails | Mas angkop sa sistema ng bansang iyon |
| Plano para sa multi-currency | Multi-currency account o wallet | Visibility ng pera at flexibility ng account |
Buod: Walang iisang pinakamahusay na kapalit para sa Zelle internasyonal na pagbabayad dahil hindi iisang kategorya ng produkto ang mga taglay na paglilipat ng pera sa ibang bansa. Ang may bank account na tatanggap ay maaari maging pinakamainam na paglingkuran ng Wise o bank wire. Ang walang bank account na tatanggap ay maaaring mangailangan ng Western Union, Xoom, Remitly o ibang cash pickup network. Ang isang freelancer ay maaaring mas piliin ang PayPal, Wise o business bank transfer. Ang isang biyahero ay maaaring mangailangan ng mga card, access sa ATM at backup wallet sa halip na remittance app. Ang tamang paghahambing ay hindi “Aling app ang pinakasikat?” kundi “Aling paraan ang maaaring ligal na maghatid ng tamang currency sa tatanghap na ito, sa pamamagitan ng payout method na kaya nilang gamitin, sa halaga at bilis na nauunawaan ko bago magpadala?”
Paano Pumili ng Tamang Paraan ng Internasyonal na Paglilipat ng Pera
Ang tamang paraan ng internasyonal na paglilipad ng pera ay nakadepende sa tatanggap, hindi lamang sa nagpapadala. Magsimula sa bansa, pera, paraan ng pagtanggap ng pera, halaga, kahalagahan ng oras, at mga kailangan sa dokumentasyon. Pagkatapos ay ikumpara ang final na matatanggap na halaga pagkatapos ng mga bayarin at exchange rate. Huwag pumili ng provider dahil lamang mukhang mababa ang bayarin sa paglipat. Ang mahinang exchange rate, bayarin sa bangko ng tatanggap, surcharge sa cash pickup, bayarin sa card funding, o pagbabawas ng intermediary bank ay maaaring magpabago sa tunay na gastos. Suriin din ang mga kinakailangan sa beripikasyon, mga limitasyon, patakarán sa refund, at customer support bago magpadala. Ang isang mahusay na paraan ng cross-border na pagbabayad ay dapat gawing malinaw ang halagang matatanggap ng tatanggap, ang oras, at ang daan ng pagtanggap ng pera bago umalis ang pera sa iyong account.
Ikumpara ang final na matatanggap na halaga, hindi lamang ang ina-advertise na bayarin
Maraming pagkakamali sa internasyonal na pagbabayad ang nangyayari dahil inihahambing ng mga gumagamit ang maling numero. Ang isang "$0 fee" na transfer ay maaari pa ring may nakapaloob na markup sa exchange rate. Ang isang bank wire ay maaaring may nakikitang outgoing fee ngunit may mga nakatagong singil mula sa intermediary. Ang isang card-funded na transfer ay maaaring dumating nang mabilis ngunit mas mahal kaysa sa bank-funded na transfer. Ang cash pickup ay maaaring lumutas sa problema ng recipient sa access ngunit nagpapataas ng kabuuang gastos.
Bago magpadala, ihambing ang:
- Transfer fee.
- Exchange rate.
- Halagang matatanggap ng recipient.
- Singil sa paraan ng pagbabayad.
- Singil sa receiving bank o pickup.
- Bilis ng paghahatid.
- Mga patakaran sa refund o pagkansela.
- Panganib sa compliance review.
- Availability ng suporta.
Halimbawa, Xoom USD to MXN transfers ay nagpapakita ng exchange rate at panghuling halaga sa Mexican peso bago ang kumpirmasyon, na ang uri ng paghahambing na kailangan mo kapag hindi kayang magbigay ng Zelle ng quote sa dayuhang pera. (Xoom)
Itugma ang paraan ng pagbabayad sa access ng tatanggap
Ang pinakamahusay na provider sa papel ay maaaring mabigo kung hindi magagamit ng tatanggap ang paraan ng pagbabayad. Ang bank deposit ay nangangailangan ng tumpak na detalye ng bangko. Ang cash pickup ay nangangailangan ng kalapit na ahente, balidong ID at tugmang impormasyon ng tatanggap. Ang paghahatid sa mobile wallet ay nangangailangan na may tamang wallet ang tatanggap. Ang bayad sa negosyo ay maaaring mangailangan ng invoice reference, tax record at dokumentasyon ng bangko.
Gumamit ng lohikang ito sa pagtutugma:
| Sitwasyon ng tatanggap | Mas mahusay na paraan ng pagbabayad | Ano ang kailangang beripikahin |
|---|---|---|
| May bank account | Bank deposit o wire | Pangalan, numero ng account, local bank code |
| Walang bank account | Cash pickup | ID, lokasyon ng pickup, oras ng operasyon |
| Gumagamit ng mobile money | Mobile wallet | Provider ng wallet, numero ng telepono, mga limitasyon |
| Kailangan ng perang kagyat | Cash pickup o mabilis na remittance | Bilis, mga bayarin, mga kinakailangan sa pickup |
| Tumatanggap ng bayad para sa negosyo | Bank transfer o wire | Invoice, sanggunian, mga dokumento ng compliance |
| Nakatira sa bansa na may malakas na local rails | Local payment network | Pagiging karapat-dapat ng nagpapadala at mga lokal na patakaran |
Suriin ang bilis, mga limitasyon, pagsunod at suporta
Ang mga internasyonal na transfer ay maaaring maantala dahil sa pag-verify ng identidad, pagpondo ng bayad, bank holidays, mga limitasyon sa transfer, sanctions screening, mga oras ng lokal na bangko, maling detalye ng tatanggap, o mga oras ng proseso ng kaparehong bangko. Binabatid ng pahina ng bayad ng Xoom na ang mga transaksyon ay maaaring maantala o kanselahin para sa mga layunin ng pagsunod, at ang availability ng serbisyo at mga bayad ay iba-iba ayon sa bansa at mga piniling feature. (Xoom)
Hindi laging masama ang mas mabagal na transfer kung mas mura ito at may mas mahusay na dokumentasyon. Hindi laging mas mabuti ang mas mabilis na transfer kung hindi ma-access ng tatanggap ang payout. Ang tamang pagpipilian ay nakadepende sa kung magkano ang magiging halaga ng pagkabigo sa iyo. Kung nagpapadala ka ng pang-emergency na tulong sa pamilya, maaaring pinakamahalaga ang bilis at cash pickup. Kung nagbabayad ka ng matrikula o sa isang contractor, maaaring mas mahalaga ang dokumentasyon at bank settlement.
Kung namamahala ka ng ilang currencies, gamitin ang real-time exchange rates upang sukatin ang panig ng FX bago mo ikumpara ang mga provider. Hindi nito pinapalit ang panghuling quote ng provider, ngunit bibigyan ka nito ng batayan kung ang ipinapakitang rate ay mukhang makatuwiran.
Buod: Ang pagpili ng paraan ng internasyonal na padala ay isang istrukturadong desisyon, at hindi isang mabilis na kagustuhan sa app. Magsimula sa bansa ng tatanggap at paraan ng pagtanggap ng pera. Pagkatapos, ihambing ang final na halagang matatanggap, at hindi lamang inia-advertise na bayad sa padala. Suriin ang palitan ng pera, paraan ng pagpondo, bilis ng padala, mga limitasyon, pagsusuri sa pagsunod, mga patakaran sa refund, at kalidad ng suporta. Ang Zelle ay hindi nagbibigay ng mga kontrol na ito para sa internasyonal na padala dahil hindi ito binuo para sa cross-border na pagpapadala. Ang mas magandang alternatibo ay dapat ipakita sa iyo kung saan napupunta ang pera, anong pera ang darating, ano ang matatanggap ng tatanggap, gaano katagal dapat ito, at ano ang mangyayari kung may mali. Kapag mas mahalaga ang bayad, mas dapat mong pahalagahan ang malinaw na dokumentasyon, na-verify na detalye ng tatanggap, at opisyal na channel ng padala.
Kung Saan Pumapasok si Biya sa Mas Malawak na Cross-Border Payment at Asset Planning
Ang isang tanong tungkol sa Zelle international payments ay kadalasang tumuturo sa isang mas malaking problema: maaaring kailanganin mo ng higit pa sa isang domestic P2P app. Ang mga cross-border user ay kadalasang nagpapamahala nang sabay-sabay ng remittance, currency conversion, online payments, digital assets, card spending, market access, at payment records. Ang Zelle ay nagsasagot lamang sa isang makitid na domestic U.S. transfer use case. Kung ang iyong mga pangangailangan ay kinabibilangan ng pagpapadala ng pera sa ibang bansa, pagsusuri ng exchange rates, pag-convert ng digital assets sa mga pangunahing fiat currency, o pag-access sa U.S. stocks, Hong Kong stocks, at digital assets sa pamamagitan ng isang hiwalay na trading environment, dapat kang bumuo ng isang payment stack sa halip na maghanap ng isang app na gagawin ang lahat. Maaaring may kaugnayan ang Biya sa mas malawak na konteksto ng pagpaplano, ngunit hindi ito dapat ilarawan bilang isang direktang kapalit ng Zelle.
Kapag naging mas malawak na tanong tungkol sa pera ang isang tanong tungkol sa pagbabayad
Maaaring magsimula ka sa pagtatanong kung makakapadala ba ng pera sa abroad ang Zelle. Pagkatapos tingnan ang mga patakaran, maaaring mapagtanto mong ang tunay na tanong ay mas malawak:
- Paano ka magpapadala ng pera sa isang tagatanggap sa ibang bansa?
- Paano mo ihahambing ang mga exchange rate bago maglipat ng pondo?
- Paano mo hahawakan o iko-convert ang iba't ibang currency?
- Paano mo itatala ang mga pagbabayad at paglilipat ng pera?
- Paano mo mamamahala ang mga digital asset at fiat conversion?
- Paano mo maia-access ang mga financial market nang hiwalay sa paggamit ng pagbabayad?
Iba-iba ang mga trabahong iyan. Maaaring lutasin ng isang remittance provider ang mga padala ng pamilya. Maaaring lutasin ng isang bank wire ang isang pormal na pagbabayad ng negosyo. Maaaring lutasin ng isang card ang gastusin sa paglalakbay. Maaaring lutasin ng isang trading platform ang access sa merkado. Maaaring tumulong ang isang multi-asset wallet sa pag-aayos ng ilang financial workflow, ngunit may sariling mga patakaran at bayad ang bawat function.
Kung Paano Nagkakaugnay ang Multi-Currency at mga Global Financial Workflow
Ang Biya ay isang pandaigdigang multi-asset trading wallet na maaaring isaalang-alang ng mga gumagamit na nangangailangan ng mas malawak na cross-border na daloy ng pananalapi, kabilang ang mga talaan ng pagbabayad, multi-currency na pagpapakita, at pag-convert ng USDT sa USD o HKD. Kung ang kailangan ay direktang paglipat ng pera, ang cross-border money transfer ay mas nauugnay kaysa sa pagsusumikap na gumamit ng domestic na U.S. P2P rail para sa isang hindi suportadong corridor.
Para sa aktibidad sa merkado, ang Biya web trading ay dapat unawain bilang isang trading platform na batay sa browser na sumasaklaw sa mga stock ng U.S., mga stock ng Hong Kong, at mga digital asset. Ito ay isang hiwalay na senaryo mula sa remittance, paggastos gamit ang card, o mga pagbabayad sa wallet na tulad ng Cash App. Inililista ng Biya ang komisyon sa pangangalakal ng mga stock ng U.S. sa $0; ang mga bayarin sa platform, mga bayarin sa panlabas na institusyon, at iba pang mga singil na nauugnay sa pangangalakal ay dapat suriin sa fee center at sa order screen. Ang availability ng produkto, pag-verify ng identidad, mga pahayag sa panganib, pagtrato sa buwis, at mga lokal na patakaran ay dapat suriin bago gamitin.
Maaaring maging kaugnay ang Biya kapag kailangan mo ng:
- Cross-border na pagbabayad at pagpaplano ng pera.
- Mga rute ng pag-convert ng USDT papuntang fiat.
- Mga online na record ng pagbabayad at visibility ng maraming currency.
- Access sa U.S. stocks, Hong Kong stocks at digital assets sa pamamagitan ng hiwalay na trading platform.
- Mas malawak na financial workflow kumpara sa domestic na P2P payments.
Buod: Hindi dapat ilarawan ang Biya bilang isang clone ng Zelle. Ang Zelle ay isang domestic na network ng bayad na bank-to-bank sa U.S., samantalang ang Biya ay nabibilang sa mas malawak na konteksto ng cross-border na pananalapi na maaaring kabilangan ng currency planning, digital asset conversion, payment records at market access. Ang tamang koneksyon ay ang pangangailangan ng user: kung ang iyong problema ay simpleng pagbabayad sa isang kaibigang taga-U.S. na may U.S. bank account, maaaring angkop ang Zelle. Kung ang iyong problema ay may kinalaman sa international transfers, currency conversion, digital assets o financial market access, maaaring kailanganin mo ng mas malawak na hanay ng mga tool. Panataging hiwalay ang bawat use case. Ang remittance, card payments, fiat conversion, digital assets at trading ay magkakaibang gawain na may magkakaibang gastos, panganib at kinakailangan sa pagiging karapat-dapat.
Kapag lumagpas na sa mga domestic na U.S. bank transfer ang iyong mga pangangailangan sa pagbabayad, iwasan ang paghahanap ng isang solong "international Zelle." Bumuo ng isang stack batay sa aktwal na gawain. Gamitin ang Zelle lamang kung parehong panig ay mga kwalipikadong gumagamit ng U.S. bank at pinagkakatiwalaan ang tatanggap. Gumamit ng mga remittance provider o bank wire kapag kailangan ng tatanggap na tumanggap ng pera sa ibang bansa. Ihambing ang mga exchange rate bago magpadala, tingnan ang panghuling halagang matatanggap, at itago ang mga resibo para sa mga mahalagang transfer. Para sa mas malalaking cross-border na workflow, ang Biya ay maaaring umangkop sa mga gumagamit na nangangailangan ng multi-currency planning, USDT-to-fiat conversion, global payment records at hiwalay na access sa U.S. stocks, Hong Kong stocks at digital assets.Bago gumamit ng anumang serbisyo, suriin muna ang mga sinusuportahang rehiyon, mga kinakailangan sa pagkakakilanlan, mga bayarin, mga exchange rate, mga limitasyon, mga obligasyon sa buwis, paraan ng paghawak ng refund, at mga naaangkop na lokal na patakaran. Ang isang mabuting payment setup ay nagbabawas ng kawalan ng katiyakan bago gumalaw ang pera; hindi ito dapat nakasalalay sa mga paraan na bumibigay kapag pinakamahalaga ang transfer.
Mga Madalas Itanong
Magagamit ba ang Zelle para magpadala ng pera sa isang tao sa labas ng Estados Unidos?
Hindi, hindi dinisenyo ang Zelle para magpadala ng pera sa isang dayuhang bank account o sa isang lokasyon ng pagkuha ng cash sa ibang bansa. Sa pangkalahatan, nangangailangan ang Zelle na parehong mayroong karapat-dapat na U.S. bank account ang nagpadala at ang tatanggap. Kung kailangan ng tatanggap ng lokal na pera o dayuhang pagbabayad, ihambing ang Wise, Remitly, Xoom, Western Union o isang bank wire.
Magagamit ba ng isang U.S. na biyahero ang Zelle habang pisikal na nasa ibang bansa?
Maaaring magamit ng isang U.S. na biyahero ang Zelle habang nasa ibang bansa kung parehong mayroong karapat-dapat na U.S. bank account ang dalawang partido at gumagana ang access sa bangko ng biyahero. Gayunpaman, ito ay nananatiling domestic na paglipat ng pera sa loob ng U.S., hindi isang international na padala ng pera. Maaari pa ring maapektuhan ng access sa app, mga pagsusuri sa seguridad ng bangko, at beripikasyon ng device ang pagiging magagamit nito.
Ano ang pinakamahusay na alternatibo sa Zelle para sa pagpapadala ng pera sa isang dayuhang bank account?
Ang pinakamahusay na alternatibo sa Zelle ay nakadepende sa destinesisyon, pera, halaga, at paraan ng pagbabayad. Ang Wise ay maaaring umangkop sa mga bank deposit na may nakikitang FX pricing, habang ang bank wire ay maaaring umangkop sa mas malalaking pormal na transaksyon. Ang Remitly, Xoom, at Western Union ay maaaring umangkop sa family remittance kung saan mahalaga ang cash pickup o mga lokal na delivery partner.
May singil ba ang Zelle na mga bayad para sa mga internasyonal na pagbabayad?
Hindi sinusuportahan ng Zelle ang tunay na mga internasyonal na pagbabayad, kaya walang standard na Zelle international transfer fee na maaaring ihambing. Sa mga alternatibo, tingnan ang transfer fee, exchange rate, bayad sa paraan ng pagbabayad, gastos sa intermediary bank, at ang final na halaga na matatanggap ng recipient. Ang pinakamurang tingnang opsyon ay hindi laging ang pinakamababang gastos na ruta pagkatapos ng FX.
Ligtas ba ang Zelle para sa pagbabayad sa isang seller na nasa ibang bansa o hindi kilalang tatanggap?
Hindi magandang pagpipilian ang Zelle para sa pagbabayad sa isang seller na nasa ibang bansa o hindi kilalang tatanggap. Ang mga pagbabayad sa Zelle ay inilaan para sa mga taong kilala at pinagkakatiwalaan mo, at ang mga natapos nang pagbabayad sa mga naka-enroll na tatanggap sa pangkalahatan ay hindi na maibabalik. Para sa mga internasyonal na pagbili o serbisyo, gumamit ng mga paraan ng pagbabayad na mas malinaw ang dokumentasyon at proseso ng pagtatalung.
Bakit mahalaga para sa mga internasyonal na user ang pagsasara ng standalone Zelle app?
Ang pagsasara ng standalone na Zelle app ay mahalaga dahil naging mas nakadepende sa mga kalahok na bangko at credit union ng U.S. ang pag-access nito. Hindi ito nagdagdag ng suporta para sa mga internasyonal na bayaran. Kung nag-aalok ang iyong bangko ng Zelle, maaari mo pa ring gamitin ito domestically. Kung kailangan mo ng deposito sa dayuhang bangko, cash pickup o conversion ng pera, gumamit ng ibang provider.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam