
Kakulangan sa Kapangyarihan sa Pagkompyut sa Panahon ng AI: Lagpas sa NVDA, Aling mga Chip Stock na Nakalista sa US ang Kapaki-pakinabang na Pangmatagalang Hawakan nang Mabigat?




Pinagmulan ng Larawan: pexels
Ang teknolohiya ng AI ay nagtutulak sa mundo patungo sa isang panahon ng kabahan sa kapangyarihan ng compute. Ang NVIDIA ay naging sentro ng atensyon ng merkado, ngunit ang merkado ng US ay nagtatampok ng ilang iba pang kumpanya ng chips na nagpapakita ng kahanga-hangang paglago, tulad ng AMD, Broadcom, TSMC, ASML, at Qualcomm. Ipinapakita ng datos na ang mga kumpanyang ito ay hindi lamang nahuhusay sa taunang kita kundi nakararanggo rin sa unahan ng industriya sa halaga ng merkado.
| Pangalan ng Kompanya | Taunang Kita (Bilyon USD) | Kapitalisasyon sa Merkado (Bilyon USD) |
|---|---|---|
| Broadcom | 51.6 | ~1566 (pagsapit ng unang bahagi ng 2026) |
| AMD | 25.8 | ~314 |
| Micron Technology | 25.1 | ~417 |
| Qualcomm | 40.7 | ~145 |
| Intel | 53.1 | ~217 |
| Applied Materials | 27.2 | ~258 |
| Texas Instruments | N/A | ~176 |
| KLA | N/A | ~177 |
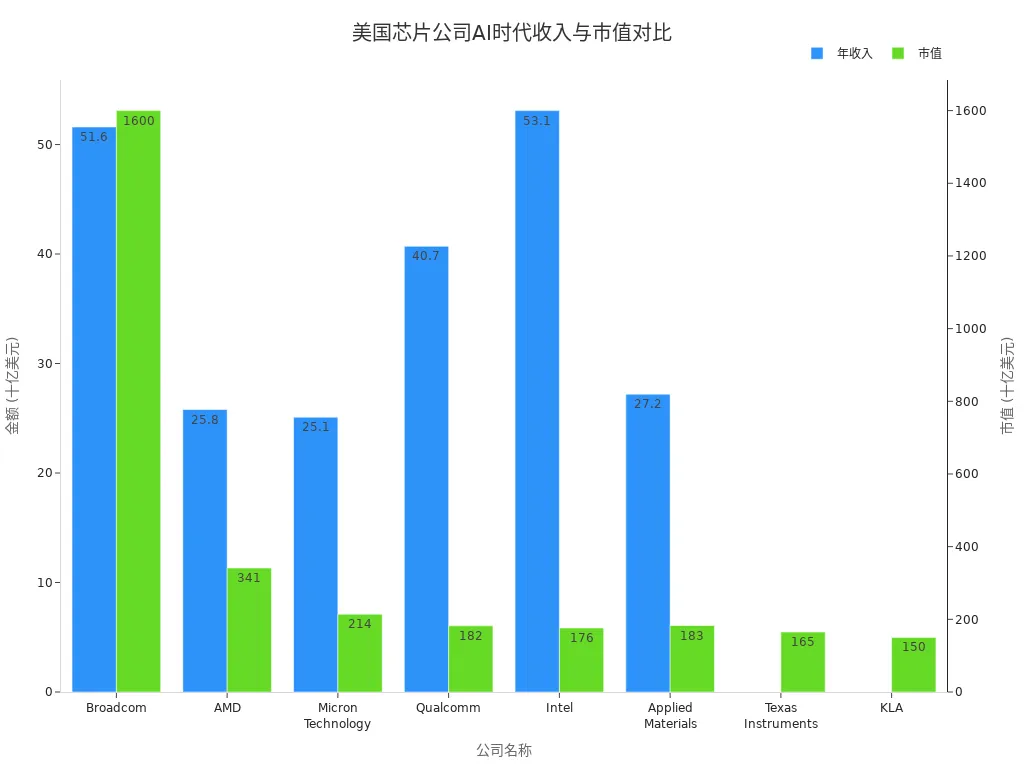
Patuloy na umuunlad ang tanawin ng industriya ng chip, at pinapakita ng mga kumpanyang ito ang matibay na kakumpitensya sa pamamagitan ng teknolohikal na inobasyon at posisyon sa negosyo sa daluyong ng AI.
Mga Pangunahing Punto
- Ang teknolohiya ng AI ay nagtutulak ng mabilis na paglago sa demand ng compute power; dapat tumuon ang mga investor sa mga kumpanya tulad ng AMD, TSMC, at ASML dahil sa kanilang matibay na paglago sa merkado.
- Ang diversipikadong pamumuhunan ay isang epektibong estratehiya para mabawasan ang panganib; maaaring mamahagi ang mga investor sa maraming kumpanya ng chips upang masakop ang mga segment ng disenyo, pagmamanupaktura, at aplikasyon.
- Bigyang-pansin ang mga cycle ng industriya at mga pagbabago sa patakaran; kailangang flexibly baguhin ng mga investor ang asset allocation upang harapin ang mga hamon mula sa volatility ng merkado at teknolohikal na iterations.
- Malaki ang pagbabago ng presyo ng mga stock ng mga kumpanyang nauugnay sa AI; dapat panatilihin ng mga investor ang pangmatagalang pananaw, na nakatuon sa financial performance ng kumpanya at kakayahan sa teknolohikal na inobasyon.
- Sa susunod na limang taon, magpapatuloy ang paglago ng merkado ng AI chips; dapat samantalahin ng mga investor ang struktural na pagkakataong ito at tumuon sa mga nangungunang kumpanya sa industriya.
Mga Bagong Oportunidad sa Pamumuhunan Sa Gitna ng Anxiety sa Compute Power
Pinagmulan ng Larawan: unsplash
Mga Nagtutulak ng Biglaang Pagtaas ng Demand sa Compute Power
The rapid na pag-unlad ng teknolohiya ng AI ay nagtulak sa pandaigdigang anxiety sa compute power. Ang Generative AI, real-time data analysis, at automation applications ay naging pundasyon ng mga modernong digital na serbisyo, at ang mga teknolohiyang ito ang nagtutulak sa patuloy na pagtaas ng demand para sa computing power. Ang mga pangunahing kumpanya ng teknolohiya sa US ay lalong nag-iinvest sa AI development, computer hardware, at mga bagong data center, na may kaugnay na investasyon na inaasahang lalagpas sa $300 bilyon pagsapit ng 2025. Ang paglago ng compute demand ng AI ay lumagpas na nang husto sa Moore's Law, at inaasahang aabot sa 200 gigawatts ang global compute demand pagsapit ng 2030. Binubuod ng talahanayan sa ibaba ang mga pangunahing salik na nagtutulak sa biglang pagtaas ng demand sa compute power:
| Pinagmulan | Pangunahing Nilalaman |
|---|---|
| Panahon ng AI Infrastructure | Ang artificial intelligence ay umunlad mula sa isang piling teknolohiya tungo sa pundasyon ng mga modernong digital na serbisyo; ang generative AI, real-time na pagsusuri, at malawakang automation ay nagtutulak ng sumasabog na demand para sa computing power. |
| Pagpapakilos sa Panahon ng AI | Nakahikayat ang industriya ng AI ng napakalaking pamumuhunan mula sa huling bahagi ng 2022; pagsapit ng 2025, inaasahang gagastos ang pinakamalalaking kumpanya ng teknolohiya sa US ng mahigit $300 bilyon sa pagpapaunlad ng AI, computer hardware, at mga bagong data center. |
| Walang-katapusang demand ng AI sa compute power | Ang paglaki ng demand sa AI compute ay lumalagpas sa Moore's Law; inaasahang aabot sa 200 gigawatts ang pandaigdigang demand sa compute pagsapit ng 2030. |
Ang malawakang pagtanggap ng teknolohiyang generative AI ay nagpapatupad din ng mas mataas na mga kinakailangan sa data centers at cloud infrastructure. Ang pagkonsumo ng enerhiya sa data center ay lubos na tumaas, kaya't ang mga advanced na solusyon sa paglamig ay naging pamantayan, at ang availability ng kuryente ay naging mahalagang salik sa pagpili ng lokasyon. Ang compute power anxiety ay hindi lamang teknikal kundi makikita rin sa sigasig ng pamumuhunan sa capital market at mataas na inaasahan sa mga kinabukasang kita.
Mga Pagbabago sa Tanawin ng Industriya ng Chips
Hindi pa nangyayari sa kasaysayan ng pandaigdigang industriya ng semiconductor ang ganoong kalaking paglaganap ng pamumuhunan. Patuloy na iniaangkop ng mga pangunahing player tulad ng TSMC, Intel, at SMIC ang kanilang mga estratehiya upang makuha ang mga umuusbong na merkado sa AI, 5G, autonomous driving, at quantum computing. Nakapaglaan na ang TSMC ng kabuuang mahigit $500 bilyon, na nakatuon sa advanced manufacturing at AI chips. Nakaplanong makuha ng Intel ang 10% ng pandaigdigang foundry market share pagsapit ng 2030, at sumusulong sa custom AI at high-performance computing chips. Ang SMIC ng China ay napataas ang market share nito mula 4% tungo sa mga 5-6%, na binabawasan ang pag-asa sa mga dayuhang supplier sa kabila ng mga parusa mula sa US. Ipinapakita sa talahanayan sa ibaba ang mga direksyon ng pamumuhunan at mga target na merkado ng mga pangunahing kumpanya:
| Kompanya | Halaga ng Pamumuhunan | Mga Target na Merkado |
|---|---|---|
| TSMC | Mahigit $500 bilyon | AI, 5G, autonomous driving, quantum computing |
| Intel | Layuning makakuha ng 10% na bahagi sa merkado ng foundry pagsapit ng 2030 | Custom AI, high-performance computing, enterprise chips |
| SMIC | Tumaas ang bahagi sa merkado mula 4% tungo sa ~6% | Pagbabawas ng pagdepende sa mga dayuhang supplier |
Ang market capitalization ng mga kompanyang pang-chip ng US ay lubhang nagbago sa nakalipas na limang taon. Ang market cap ng NVIDIA ay lumampas na sa $4.3 trilyon (umaabot sa mga $4.38 trilyon hanggang Marso 2026), kabilang ang Broadcom, AMD, at iba pa na nakamit din ng malaking paglago. Ipinapakita ng tsart sa ibaba ang pinakabagong tanawin ng market cap ng mga pangunahing kompanyang pang-chip ng US:
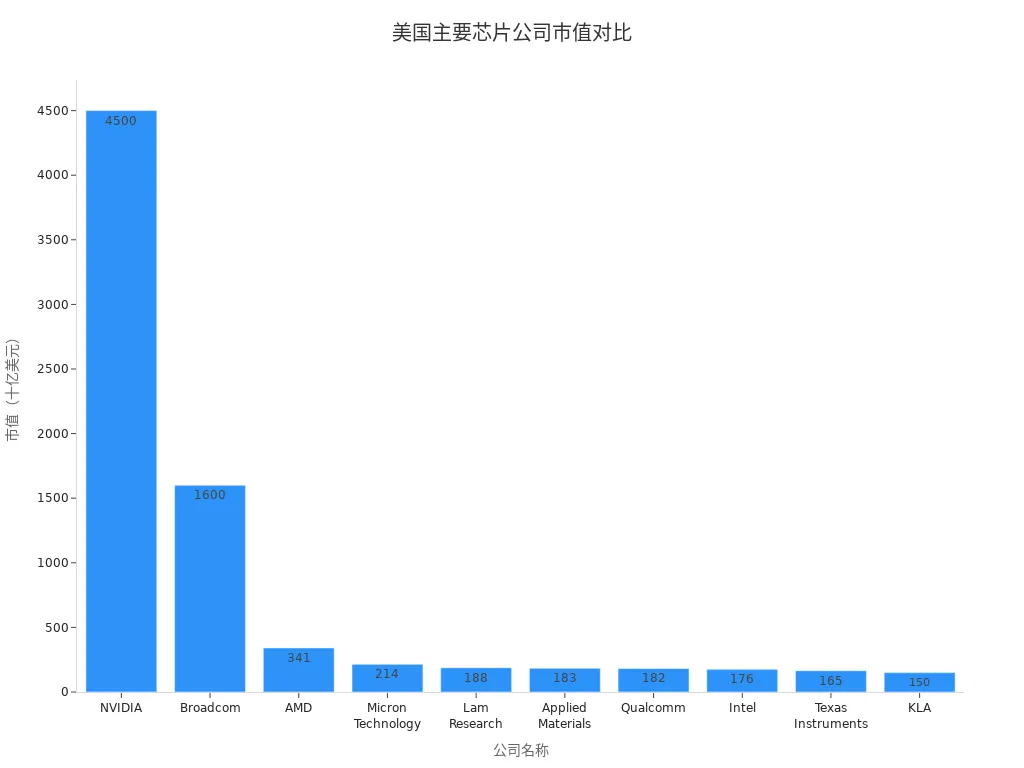
Tumaas nang dramatiko ang mga presyo ng mga stock ng mga kumpanyang kaugnay ng AI, lalo na ang NVIDIA, na nagpapairal ng matinding pag-aalala sa merkado tungkol sa mga kita mula sa pamumuhunan sa AI. Ipinapakita ng datos na 80% ng mga pagtaas sa US stock market ay nagmumula sa mga kumpanyang AI; kailangang tumutok sa mga oportunidad at panganib mula sa pagkabilis-bagong galaw ng industriya ang mga mamumuhunan. Ang pag-aalala sa compute power ay nagtutulak ng malalim na pagbabago sa industriya ng chips at lumilikha ng mga bagong bintana ng pagkakataon para sa mga mamumuhunan.
Inirerekomendang mga Stock ng Chip na Nakalista sa US
Pinagmulan ng Larawan: pexels
AMD — Posisyon sa AI at High-Performance Computing
Patuloy na sumusulong ang AMD sa AI at high-performance computing, na nagiging pangunahing engine ng paglago sa industriya ng mga chip sa US. Nakatuon ang kompanya sa R&D para sa mga high-performance CPU at GPU, na nagtutulak ng malawakang mga aplikasyon sa data center, cloud computing, at AI workloads. Ang mga EPYC server processor at Instinct GPU series ng AMD ay may matibay na performans sa pandaigdigang merkado ng data center, at hinahangaan ng maraming cloud provider at AI enterprise. Ang kita ng kompanya noong 2023 ay humigit-kumulang $25.8 bilyon, na nagpapakita ng malakas na kakumpitensya sa merkado.
| Sukat | Halaga |
|---|---|
| Kita | ~$25.8 B |
| Paglago ng Netong Tubo | N/A |
| AI at High-Performance Computing | N/A |
Saklaw ng linya ng produkto ng AMD ang mataas na pagganap na mga CPU, mataas na pagganap na mga GPU, at mga chip ng data center, na bumubuo ng isang dibersipikadong ayos. Ang mga mataas na pagganap na CPU ang nagtutulak sa pagdagdag ng bahagi ng merkado sa mga server at pagsasanay sa AI, habang ang teknolohiya ng GPU ay may mahalagang posisyon sa AI inference at siyentipikong kompyutasyon. Ang patuloy na paglago ng negosyo ng data center ay lalong nagpapatibay sa katayuan ng AMD sa industriya sa merkado ng kapangyarihan ng kompyutasyon ng AI.
| Linya ng Produkto / Teknolohiya | Deskripsyon |
|---|---|
| High-Performance CPU | Ang matibay na pagganap ng AMD sa merkado ng high-performance CPU ay nagtutulak ng mga aplikasyon sa data center at AI workload. |
| High-Performance GPU | Ang teknolohiyang GPU ng AMD ay may mahalagang posisyon sa AI at high-performance computing. |
| Data Center | Ang lumalaking presensya ng AMD sa mga data center ay nagpapalakas ng kakumpitensya nito sa mga AI workload. |
Binibigyang-daan ng AMD ang mas maraming developer at enterprise customer sa pamamagitan ng pagiging tugma sa mga pangunahing AI training platform at isang bukas na ecosystem. Patuloy na pinapataas ng kompanya ang R&D investment, pinapabuti ang performance at energy efficiency ng mga produkto upang aktibong harapin ang mga hamon ng merkado mula sa compute power anxiety.
TSMC — Lider sa Foundry
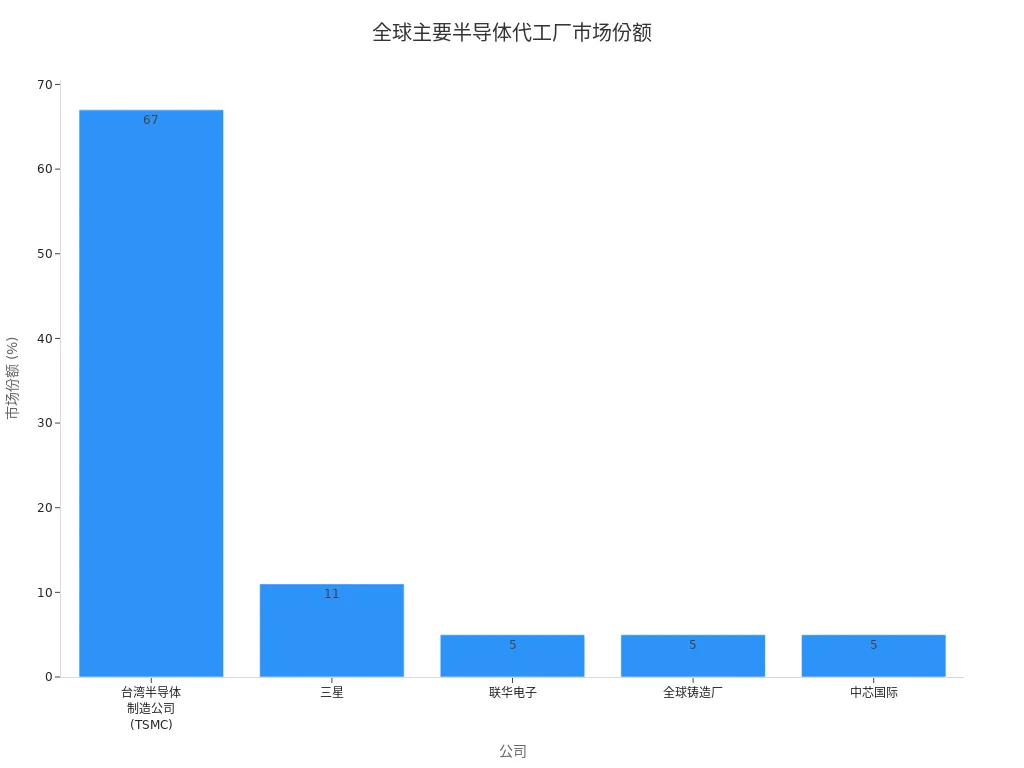
Ang Taiwan Semiconductor Manufacturing Company (TSMC), bilang pinakamalaking semiconductor foundry sa mundo, ay kumokontrol sa mga pangunahing bahagi ng advanced process at mataas na antas na pagmamanupaktura ng chips. Ang global market share ng kumpanya ay umabot sa halos 70% noong 2025 (mga 69.9-70.4%), na lumagpas nang malaki sa mga makasaysayang kalaban. Nagbibigay ang TSMC ng 7nm, 5nm, at mas advanced na process chip manufacturing services sa mga tech giant tulad ng Apple, NVIDIA, at AMD, at naging mahalagang suporta para sa mass production ng AI chips.
| Kumpanya | Bansa | Bahagi ng Pamilihan |
|---|---|---|
| Taiwan Semiconductor Manufacturing Company (TSMC) | Taiwan | ~70% |
| Samsung | Korea | ~11% |
| United Microelectronics | Taiwan | 5% |
| GlobalFoundries | US | 5% |
| SMIC | China | ~5% |
Patuloy na pinapataas ng TSMC ang capital expenditure at R&D investment, na may capital expenditure noong 2021 na $50 bilyon at R&D na $320 bilyon. Pinapanatili ng kompanya ang pamumuno sa teknolohiya sa EUV lithography, 3nm, at mas advanced na proseso, na nagtutulak sa mga kapabilidad ng pandaigdigang pagmamanupaktura ng AI chip. Ang mahusay na produksyon at matatag na supply chain ng TSMC ay nagbibigay ng matibay na pundasyon para sa pandaigdigang industriya ng AI.
| Taon | Capital Expenditure (Bilyon USD) | R&D Expenditure (Bilyon USD) |
|---|---|---|
| 2021 | 50 | 320 |
ASML — Harang sa Teknolohiya ng Lithography
Ang ASML ang tanging kumpanya sa buong mundo na may kakayahang mass-produce ng EUV extreme ultraviolet lithography machines, na may hawak na mahahalagang hadlang sa teknolohiya sa pagmamanupaktura ng chips. Pinapanatili ng kumpanya ang monopolyo sa teknolohiya ng EUV lithography, na may kakayahang bumuo, maghugis, at makontrol ang mga 13.5-nanometer photon—isang kakayahang nagmula sa maraming dekada at sampu-sampung bilyong dolyar ng tuloy-tuloy na pamumuhunan sa R&D. Ang mga kagamitan ng ASML ay naging hindi maikakaila para sa TSMC, Samsung, Intel, at iba pa sa paggawa ng mga high-end AI chips.
| Uri ng Ebidensya | Mga Detalye |
|---|---|
| Hadlang sa Teknolohiya | Nagpapanatili ang ASML ng monopolyo sa EUV lithography; nagmumula ang dominasyon nito sa paggawa, paghubog, at pagkontrol ng 13.5-nanometer na photon, na nangangailangan ng ilang dekada at sampu-sampung bilyon sa R&D. |
Napakataas ng mga hadlang sa teknolohiya ng ASML, at lubos na umaasa ang mga pandaigdigang tagagawa ng high-end chip sa kagamitan nito. Patuloy na nag-iimbento ang kumpanya, na nagtutulak ng mga proseso ng chip patungo sa mas maliliit na node at tinitiyak ang makabuluhang pagpapabuti ng performance para sa mga AI at high-performance computing chip.
AVGO (Broadcom) — Bagong Manlalaro sa AI Compute Power
Mabilis na napalawak ng Broadcom ang merkado ng mga chip na may kaugnayan sa AI sa mga nakaraang taon, at naging mahalagang supplier ng imprastrukturang AI compute power. Ang kompanya ay may $73 bilyong AI hardware backlog (na may visibility tungo sa mahigit $100 bilyong kita sa AI chip sa 2027), na nagbibigay ng malakas na suporta sa paparating na paglaki ng kita. Sa fiscal Q1 2026, umabot sa $19.31 bilyon ang kita, tumaas ng 29% year-over-year, kasama ang kita na may kaugnayan sa AI na lumago nang mahigit 106%.
Ang Broadcom ay may $73 bilyong AI hardware backlog, na nagbibigay ng malakas na suporta sa paparating nitong paglaki ng kita.
| Metrikong Pananalapi | Halaga |
|---|---|
| Kita sa Q1 | $19.31 bilyon |
| Taunang Paglago (Year-over-Year) | 29% |
| Paglago ng Kita kaugnay ng AI | Mahigit 106% |
Ang kita ng Broadcom na kaugnay ng AI ay bumubuo sa kalahati ng kita sa semiconductor sa sunud-sunod na mga quarter, dahil sa matibay na demand para sa data center at AI chips. Ang precio ng stock ng kumpanya ay tumaas nang doble sa nakalipas na 12 buwan, na nagpapakita ng mataas na pagkilala ng merkado sa mga kakayahan nito sa AI infrastructure.
| Pinagkunan ng Kita | Rate ng Paglago | Mga Tala |
|---|---|---|
| Kita na Kaugnay ng AI | Higit sa 50% | Binubuo ng kalahati ng kita sa semiconductor sa sunud-sunod na mga quarter |
| Kabuuang Kita | 29% | Kita sa Q1 na $19.31 bilyon |
Pinapalakas ng Broadcom ang mga linya ng produkto sa AI networking chips, storage chips, at custom ASICs sa pamamagitan ng mga akwisisyon at sariling pagpapaunlad, at naging mahalagang kalahok sa AI data centers at imprastruktura ng cloud computing.
QCOM (Qualcomm) — Lakas ng Mobile at Edge Compute
Patuloy na nag-iimbento ang Qualcomm sa mga mobile processor at edge AI chips, na nagtutulak sa paglaganap ng teknolohiyang AI sa mga terminal device at IoT na mga senaryo. Inilunsad ng kumpanya ang AI200 at AI250 chips, na sumusuporta sa mga large language model at multimodal model, gamit ang near-memory computing architecture para makabuluhang madagdagan ang memory bandwidth at mabawasan ang power consumption. Inaasahang maging komersyal ang AI200 sa 2026, at ang AI250 naman sa 2027.
| Pangalan ng Chip | Pangunahing Mga Tampiro | Komersyal na Pagkakararoon |
|---|---|---|
| Qualcomm AI200 | Sinusuportahan ang 768 GB LPDDR memorya, inoptimize para sa pangkalahatang mga gawain sa inference, angkop para sa malalaking modelo ng wika at multimodal na mga modelo. | 2026 |
| Qualcomm AI250 | Gumagamit ng near-memory computing architecture, nagbibigay ng mahigit 10x na epektibong bandwidth ng memorya at makabuluhang nagpapababa ng konsumo ng kuryente. | 2027 |
Patas na hinahamon ng Qualcomm ang dominasyon ng NVIDIA sa AI data center market, naghahangad na sumingaw sa tradisyonal na negosyo ng smartphone chip at pumasok sa AI infrastructure market. Ang market cap ng kumpanya ay humigit-kumulang $145 bilyon, patuloy na nangingibabaw sa connectivity computing sa bilyun-bilyong device sa buong mundo at nangunguna sa mobile innovation, RF, at on-device AI.
- Inilunsad ng Qualcomm ang AI200 at AI250 chips upang hamunin ang dominasyon ng NVIDIA sa AI data center market.
- Hinahangad ng kompanya na lumagpas sa tradisyonal na smartphone chip business at pumasok sa mabilis na lumalaking AI infrastructure market.
- Positibo ang reaksyon ng merkado, kasama ang malaking pagtaas ng stock ng Qualcomm, na nagpapakita ng kumpiyansa ng mga investor sa stratehikong pagbabago nito.
- Ang market cap ng Qualcomm ay humigit-kumulang $145 billion, at patuloy na nangingibabaw sa connectivity computing sa bilyun-bilyong global devices.
- Pinapanatili ng kompanya ang pamumuno sa mobile innovation, RF leadership, at on-device AI.
Iba Pang Potensyal na Kumpanya ng Chips
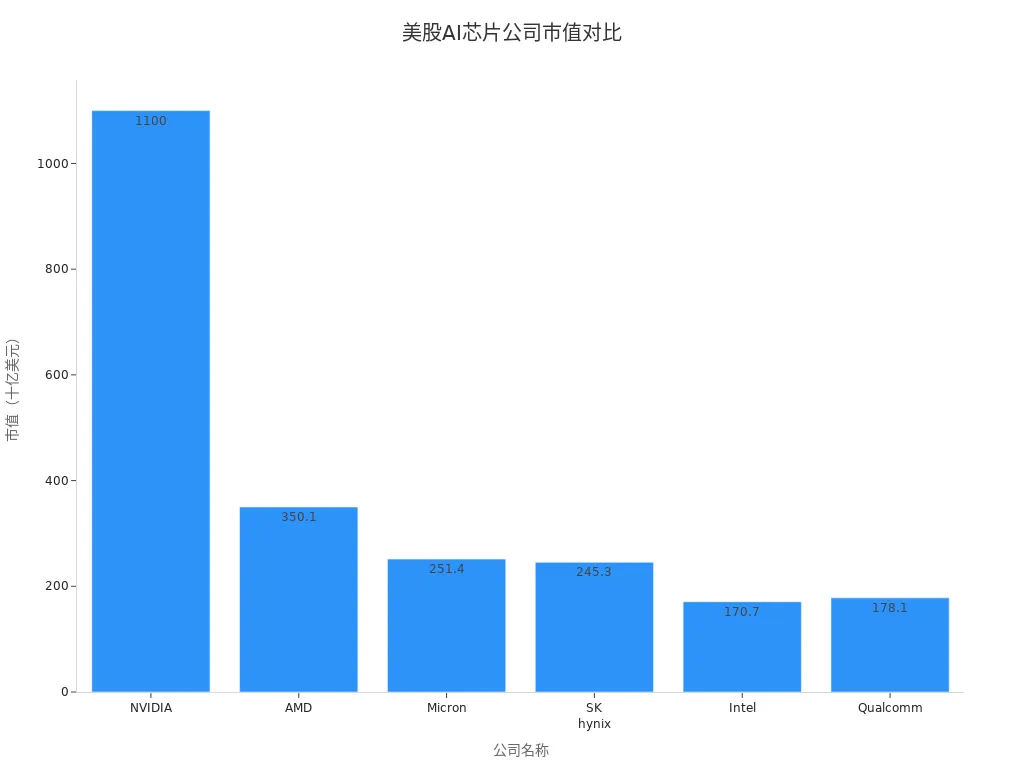
Ang US market ay nagtatampok ng ilang iba pang mga kumpanya ng chips na nagpapakita ng malakas na paglago sa AI at high-performance computing. Ang Micron, bilang pinakamalaking tagagawa ng memorya sa mundo, nakakatugon sa pangangailangan para sa high-bandwidth storage sa AI at cloud computing. Ang SK hynix ay may nangungunang kalamangan sa DRAM at HBM, sumusuporta sa AI training at inference. Nakatuon ang Intel sa advanced packaging at foundry services, na nagtutulak sa pag-unlad ng AI chip ecosystem.
| Kumpanya | Market Cap | Paglalarawan ng Tungkulin |
|---|---|---|
| NVIDIA | ~$4.38T | Lider sa mga AI accelerator, nagtutulak ng deep learning at kapangyarihan sa compute. |
| AMD | ~$314B | Nangungunang tagapagpanumbalik sa mataas na pagganap na CPUs at GPUs, nagtutulak ng mga data center at AI workloads. |
| Micron | ~$417B | Pinakamalaking tagagawa ng memorya sa buong mundo, tumutugon sa mga pangangailangan ng AI at cloud computing. |
| SK hynix | ~$430B | Pangunahing puwersa sa DRAM at HBM, sumusuporta sa AI training. |
| Intel | ~$217B | Haligi ng inobasyon sa industriya, nakatuon sa advanced packaging at foundry. |
| Qualcomm | ~$145B | Lider sa mobile innovation at RF, nananaig sa connectivity computing sa bilyun-bilyong device. |
Unang lumagpas sa $1 trilyon ang kabuuang halaga ng pandaigdigang industriya ng semiconductor, na nagmamarka ng isang pangunahing pagbabago sa estrukturang pang-ekonomiya. Nakikinabang ang Micron at SK hynix sa mataas na margin ng kita sa AI hardware, na may malaking pagbabago sa kanilang mga kita. Ang presyo ng mga high-end AI accelerator ng NVIDIA ay umaabot sa $30,000 hanggang $40,000, na nagtutulak sa rekord na kita ng industriya. Patuloy na nag-iimbento ang mga kumpanya ng chip sa US sa daluyong ng AI, aktibong tumutugon sa compute power anxiety, at nagiging pangunahing pampasigla sa pag-upgrade ng pandaigdigang industriya ng teknolohiya.
| Pangalan ng Kompanya | Paglalarawan ng Milestone | Kaugnay na Data |
|---|---|---|
| Global Semiconductor Industry | Unang lumagpas sa $1 trilyon ang industry valuation, na nagmamarka ng pangunahing pagbabago sa istruktura ng ekonomiya. | Valuation na higit sa $1 trilyon noong 2026 |
| NVIDIA | Lumagpas sa $30,000 hanggang $40,000 ang presyo ng mga high-end AI accelerator, na nagtutulak sa rekord na kita ng industriya. | Pagsasa-presyo ng modernong AI architecture |
| Micron Technology | Rekord na paglaki ng profit margin, kapaki-pakinabang mula sa mataas na margin na AI hardware. | Rekord na profit margins |
| SK Hynix | Nakikinabang mula sa mabilis na paglawak ng semiconductor market, na may makabuluhang paglago ng kita. | Makabuluhang pagtaas ng kita |
Lohiko sa Pamumuhunan at Pangunahing Kakayahan
Business Layout at Mga Teknolohikal na Advantages
Ang mga kumpanya ng chip sa US ay gumagamit ng iba't ibang modelo ng negosyo, na bumubuo ng mga natatanging kompitibong tanawin.
- Ang mga Integrated Device Manufacturer (IDM) tulad ng Intel ay humahawak ng disenyo at pagmamanupaktura ng chip, kinokontrol ang buong industriya chain.
- Ang mga Fabless na kumpanya ng disenyo tulad ng AMD, Qualcomm, at Broadcom ay nakatuon sa disenyo ng chip, ipinagkakatiwala ang pagmamanupaktura sa mga foundry tulad ng TSMC upang mapabuti ang kahusayan sa gastos at tumuon sa inobasyon.
- Ang mga foundry tulad ng TSMC ay nakatuon sa mataas na antas na pagmamanupaktura ng chip, naglilingkod sa mga pangunahing kumpanya ng disenyo sa buong mundo.
Kailangan ng mga bagong pasok ng higit sa $10 bilyong pamumuhunan upang makipagkumpitensa sa mga kasalukuyang manlalaro. Tinutulungan ng fabless model ang mga kumpanya na pabilisin ang time-to-market, gamit ang mga advanced na kakayahan sa pagmamanupaktura ng third-party foundries upang mabilis na tumugon sa demand ng merkado.
Maraming kumpanya ang malaking pagpapabuti sa kahusayan ng R&D at inobasyon sa pamamagitan ng pagtuon sa mga core competency at pag-outsource ng pagmamanupaktura.
Financial Performance at Growth Potential
Patuloy na lumalaki ang capital expenditure at R&D investment sa industriya ng chips, na nagtutulak sa mga kumpanya na mapanatili ang teknolohikal na pamumuno.
| Kategorya | Gastos noong 2021 (Bilyon USD) | Porsyento ng Kabuuang Capital Expenditures |
|---|---|---|
| Paggawa ng Semiconductor | 5.0 | 16% |
| Makinarya ng Semiconductor | 0.314 | 16% |
Ang data ng market capitalization ay sumasalamin sa mabilis na paglaki ng industriya.
| Time Point | Market Capitalization (Trilyong USD) | Taunang Growth Rate |
|---|---|---|
| Disyembre 2023 | 3.4 | - |
| Disyembre 2024 | 6.5 | 91% |
| Disyembre 2025 | 9.5 | 46% |
Inaasahang aabot sa $500 bilyon sa 2026 ang kita mula sa AI chip, na bumubuo ng humigit-kumulang kalahati ng pandaigdigang benta ng chip.
Posisyon sa Industriya at Susunod na Potensyal
Ang mga pangunahing kumpanya ng chip ay may mahahalagang posisyon sa pandaigdigang industriya ng semiconductor.
| Kompanya | Kapitalisasyon sa Merkado (Trilyong USD) | Paglalarawan ng Potensyal ng Paglago sa Hinaharap |
|---|---|---|
| NVIDIA | ~4.38 | Ang pamumuno sa generative AI at computing ay nagbibigay dito ng unprecidented na posisyon sa merkado. |
| Broadcom | ~1.57 | Ang malakas na kakayahan sa connectivity at custom silicon ay patuloy na nagtutulak ng pagpapabuti ng posisyon sa merkado. |
| TSMC | ~1.76 | Pinakamalayo ang pag-unlad sa mundo bilang tagagawa ng chips; halos lahat ng pangunahing fabless na kompanya ay nakadepende sa teknolohiya nito. |
| ASML | ~0.51 | Ang mga EUV machine nito ay mahalagang pangunahing teknolohiya sa pagmamanupaktura ng chips. |
| AMD | ~0.31 | Ang muling pagsikat sa high-performance na CPUs at GPUs ay nagtutulak ng pag-unlad sa data centers at AI workloads. |
| Qualcomm | ~0.145 | Patuloy na paghahari sa mobile innovation at pamumuno sa RF, na nag-uugnay sa bilyun-bilyong device. |
Ang mga kumpanya tulad ng Samsung ay pinoprotektahan ang kanilang mga inobasyon at naiimpluwensyahan ang mga pamantayan ng industriya sa pamamagitan ng mga patent portfolio at innovation pipelines, na humuhubog sa mga trend ng merkado. Ang mga kumpanya ng chip sa US, na may malakas na kakayahan sa R&D at mga hadlang sa teknolohiya, ay handang mapanatili ang pangmatagalang kalamangan sa kompetisyon sa gitna ng lumalalang compute power anxiety.
Paghahambing sa NVDA at Diversified Investment Strategy
Paghahambing ng Negosyo at Landas ng Paglago
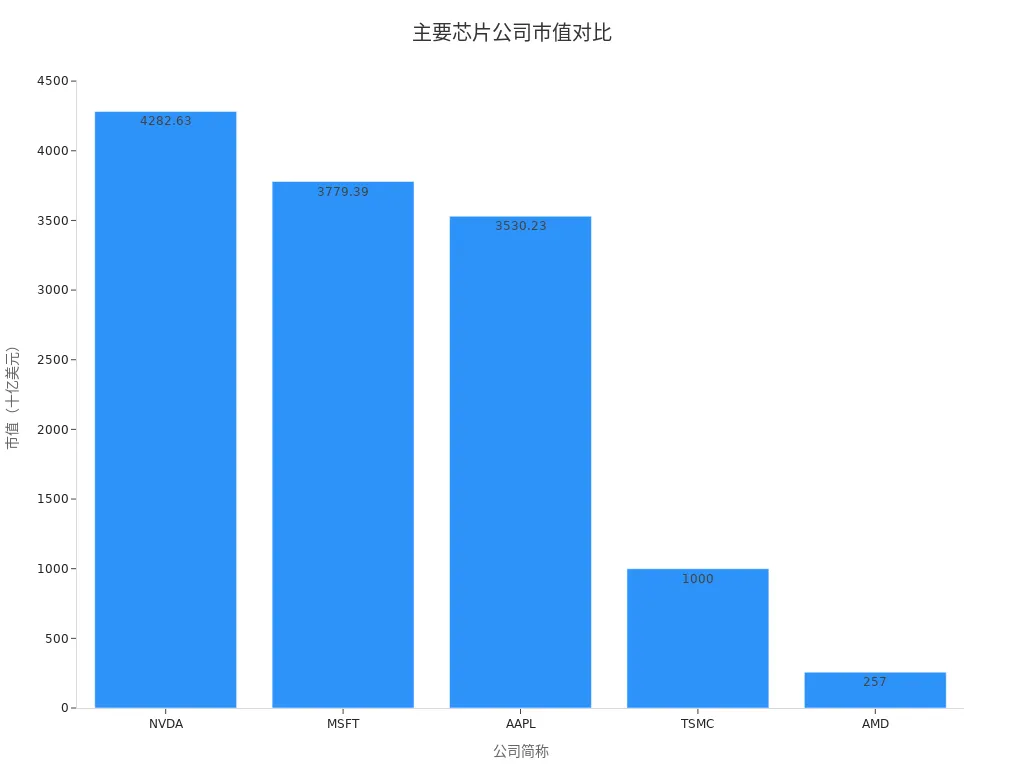
Nangingibabaw ang NVIDIA sa AI infrastructure, at naging isa sa mga kompanya ng chips na may pinakamataas na market cap sa mundo. Ipinapakita ng data na noong Setyembre 2025, umabot sa humigit-kumulang $4.17-4.28 trilyon ang market cap ng NVIDIA (kasalukuyang ~$4.38 trilyon noong Marso 2026), na higit na lumalampas sa mga katulad na AMD at TSMC. Ipinapakita ng talahanayan sa ibaba ang paghahambing ng market cap ng mga pangunahing kompanya ng chips:
| Stock | Kapitalisasyon sa Merkado (hanggang Setyembre 2025, USD) |
|---|---|
| NVDA | ~4,282.63B (in-update sa ~4.38T noong 2026) |
| MSFT | 3,779.39B |
| AAPL | 3,530.23B |
| TSMC | 1,000B+ (kasalukuyang ~1.76T) |
| AMD | 257B |
Ang landas ng paglago ng NVIDIA ay lubos na nakasalalay sa merkado ng GPU para sa AI data center, na may higit sa 90% na bahagi at tuloy-tuloy na mataas na pamuhunan sa R&D (3.09 bilyong dolyar noong 2023) para mapanatili ang kahusayan sa teknolohiya. Ang growth rate ng kita ng kompanya ay umaabot sa 56%, na may net profit margin na 56.13%, na napakalayo sa average ng industriya. Sa kabaligtaran, nakatuon ang TSMC sa high-end na pagmamanupaktura ng chips na may mataas ngunit may diskwentong pagtataya, habang patuloy na namuhunan ang AMD sa high-performance computing ngunit nahaharap sa mas malaking volatility mula sa kompetisyon laban sa NVIDIA at Intel. Ipinapakita ng talahanayan sa ibaba ang paghahambing ng pagtataya at profitability ng mga pangunahing kompanya ng chips:
| Stock | P/E (TTM) | P/S (TTM) | P/B | Paglago ng Kita | Margen ng Netong Kita | Gastos sa R&D (USD) |
|---|---|---|---|---|---|---|
| NVDA | 49.45 | 25.05 | 42.77 | 56% | 56.13% | 3.09B |
| TSMC | 23.14 | N/A | N/A | 54% | 42.76% | 2.1B |
| AMD | 91.47 | 8.77 | N/A | 32% | 10.45% | 1.89B |
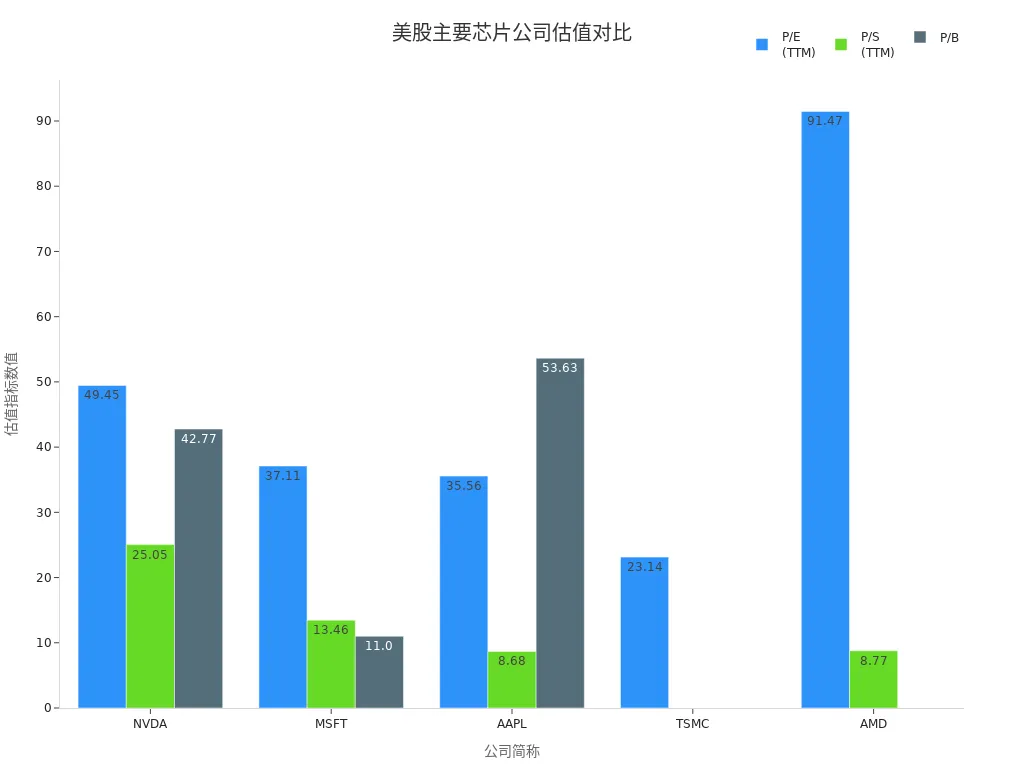
Ang mataas na valuation ng NVIDIA ay sumasalamin sa pagkilala ng merkado sa monopolyo nito sa kapangyarihan ng AI compute, ngunit nagdudulot din ito ng panganib sa volatility at correction. Ang TSMC at AMD ay nagpapanatili ng matatag na paglago sa pamamagitan ng diversified business layouts at kakayahan sa manufacturing. Sa kabuuan, may significanteng nangungunang benepisyo ang NVIDIA sa AI infrastructure, ngunit mayroon ding mga irreplaceable na posisyon sa industriya ang iba pang mga kumpanya ng chips sa manufacturing, disenyo, at mga aplikasyon.
Kahalagahan ng Diversified na Pamumuhunan
Ang mataas na paglago ng industriya ng chips sa stock ng US ay kasama ng mataas na volatility; kapag sobrang mataas ang valuation ng isang kumpanya, napakalaki ng pagtaas ng panganib sa pamumuhunan. Bagama't pinagmamalaki ng NVIDIA ang napakalakas na profitability at market share, higit na lampas sa average ng industriya ang valuation nito, at anumang technological iteration, market competition, o pagbabago sa patakaran ay maaaring magdulot ng matinding pag-adjust. Ang diversified na pamumuhunan ay epektibong nagbabawas ng mga systemic risk mula sa isang target at nagpapabuti ng kabuuang stability ng portfolio.
Ang mga investador ay maaaring mamahagi sa maraming kumpanya ng chips tulad ng TSMC, AMD, ASML, Broadcom, at Qualcomm upang masakop ang buong chain ng industriya mula sa disenyo at pagmamanupaktura hanggang sa mga panghuling aplikasyon, na nakakamit ang risk hedging at balanseng kita. Sa aktwal na pagbuo ng portfolio, ang diversification ay hindi lamang tungkol sa pagkakalat ng mga posisyon sa iba't ibang pangalan, kundi pati na rin sa pamamahala ng mga ruta ng pondo, gastos sa conversion, at kahusayan ng paglilipat. Ang isang multi-asset trading wallet tulad ng opisyal na website ng BiyaPay ay maaaring gamitin bilang sumusuportang kasangkapan bago ang cross-market na alokasyon. Maaari munang gamitin ang stock information page nito upang suriin ang mga equity na nauugnay sa chips, at pagkatapos ay pagsamahin iyon sa [fiat exchange rate comparison tool](https://www.biyapay. nitocom/converter) upang masuri ang mga gastos sa conversion at kahusayan ng settlement sa ilalim ng iba't ibang landas ng pagpopondo.
Mula sa pananaw ng paggamit, sinasaklaw ng BiyaPay ang cross-border na paggalaw ng pondo, pangangalakal ng US at Hong Kong na mga stock, at pamamahala ng digital na ari-arian, habang mayroon itong mga kaugnay na compliance registration sa mga hurisdiksyon kabilang ang Estados Unidos at New Zealand. Para sa mga investor na sinusubukang balansehin ang pananaliksik, alokasyon, at iskedyul ng kapital nang sabay-sabay, ang mga kasuang tulad nito ay mas mainam ituring na suporta sa antas ng pagpapatupad kaysa gaya ng batayan ng mismong investment thesis.
Gamitin ang BiyaPay bilang halimbawa, ang mga pandaigdigang user ay maaari samantalahin ang mga serbisyo nito sa deposito/pag-withdraw para sa pag-trade ng US stock at Hong Kong stock, kasama ang mga function ng conversion ng real-time na fiat at digital currency, upang flexible na mamahala ang sari-saring assets at convenient na makilahok sa mga pamumuhunan sa US chip stock. Sinusuportahan ng BiyaPay ang USDT conversion sa USD o HKD, na tumutugon sa iba't ibang pinagmulan ng pondo at pang-cross-border na pangangailangan sa pamumuhunan habang pinapabuti ang liquidity ng kapital at kahusayan ng allocation ng assets.
Ang dibersipikadong pamumuhunan ay hindi lamang nakakatulong na mapakinis ang mga pagbabago-bago ng siklo ng industriya kundi nakahahuli rin ng mga estruktural na oportunidad sa iba't ibang sub-sektor. Dapat pagsamitin ng mga mamumuhunan ang kanilang mga kagustuhan sa panganib, dinamikang isaayos ang bigat ng mga stock ng chip, tuunan ang pansin ang katarungan ng pagpapahalaga at ang pangmatagalang potensyal ng paglago, at iwasan na maapektuhan ang kabuuang kita ng volatility ng isang kumpanya lamang.
Mga Panganib sa Pamumuhunan at Mga Dapat Isaalang-alang
Mga Siklo ng Industriya at Mga Panganib ng Patakaran
Ang industriya ng semiconductor ng US ay nakaharap sa maraming cyclical at patakaran na panganib. Ang mga cyclical na pagbaba ay pangunahing nagmumula sa labis na supply; pagkatapos ng pagpapalawak ng kapasidad, madalas na makaharap ng mga kumpanya ang pagbagal ng demand, na humahantong sa pagipon ng imbentaryo at pagbaba ng mga presyo. Ang mga geopolitical na tensyon, lalo na sa paligid ng Taiwan, ay nakaaapekto sa katatagan ng pandaigdigang supply chain. Ang mga patakaran ng pamahalaan ay direktang nakaaapekto sa kalakalan at investasyon, at ang mga restriksyon sa export ng US-China ay malaking nagpapabawas sa kita ng ilang kumpanya mula sa merkado ng Tsina. Kailangang bantayan ng mga investor ang mga salik ng panganib na ito at makatuwirang tasahin ang pangmatagalang potensyal ng paglago ng mga chip stock.
- Mga cyclical na pagbaba ng demand, pangunahing dulot ng sobra sa suplay.
- Mga tensyong heopolitikal na nakaaapekto sa mga supply chain, partikular sa paligid ng Taiwan.
- Mga epekto ng patakaran ng pamahalaan sa kalakalan at pamumuhunan, lalo na ang mga restriksyon sa export ng US-China na nakaaapekto sa kita mula sa merkado ng Tsina.
Teknolohikal na Pagbabago at Kompetisyon sa Merkado
Napapabilis ang teknolohikal na iterasyon, at tumitindi ang kompetisyon sa merkado. Ang anxiety sa compute power ay nagtutulak sa tuloy-tuloy na inobasyon ng mga korporasyon ngunit nagdudulot din ito ng pagbabago-bago sa valuation at pagkakaiba-iba sa industriya. Kailangang tuunan ng pansin ng mga investor ang mga sumusunod na salik na nakakaapekto:
| Salik na Nakakaapekto | Paglalarawan |
|---|---|
| mga Alalahanin sa Pagpapahalaga ng AI | Pinagtatanungan ng mga mamumuhunan ang pangmatagalang kakayahan ng mga pagpapahalaga sa AI, na humahantong sa muling pagsusuri ng mga pamumuhunan sa mataas na lumalaking teknolohiya. |
| Pagkabigo sa Earnings Guidance | Ang mahinang pagtataya sa pananalapi ng mga pangunahing kumpanya tulad ng Broadcom ay humahantong sa matinding pagbaba ng presyo ng mga stock. |
| Hindi Katiyakan sa Macroeconomic | Apektado ang pangkalahatang damdamin ng merkado dahil sa mga macroeconomic factor, na nag-uudyok sa mga mamumuhunan na lumipat sa mga sektor na mas matatag. |
Dapat patuloy na mamuhunan ang mga kumpanya ng chips sa R&D upang mapanatili ang teknolohikal na pamumuno; kung hindi, nasa panganib silang mawalan ng market share sa mga bagong kalaban. Ang pinaikling mga siklo ng inobasyon sa industriya ay nangangailangan na mabilis tumugon ang mga kumpanya sa mga pagbabago sa merkado upang makamit ang tuluy-tuloy na paglago sa gitna ng compute power anxiety.
Pag-iba-iba ng Valuation at mga Estratehiya sa Pamumuhunan
Malaki ang pag-fluctuate ng mga valuation ng chip stocks; dapat mag-ingat ang mga mamumuhunan sa mga panganib ng pag-correct mula sa mataas na valuation. Malaki ang impluwensya ng sentimento ng merkado sa mga presyo ng stocks ng mga kumpanyang may kaugnayan sa AI at maaaring makaranas ng matinding short-term volatility. Kabilang sa mga inirerekomendang estratehiya sa pamumuhunan ang:
- Diversified na pamumuhunan na sumasaklaw sa iba't ibang sub-sektor at mga sangay ng industry chain upang mabawasan ang panganib mula sa isang kumpanya lamang.
- Dynamikong pagsasaayos ng proporsyon ng mga hawak na ari-arian, na nakatuon sa pananalapi na pagganap ng kumpanya at kakayahan sa teknolohikal na inobasyon.
- Pagsasama ng mga pagbabago sa macroeconomic at patakaran para sa flexible na alokasyon ng mga ari-arian, at pag-iwas sa bulag na paghabol sa mga tuktok ng presyo.
Dapat tingnan ng mga mamumuhunan ang mga chip stock mula sa pangmatagalan na pananaw, na nakatuon sa mga cycle ng industriya, panganib ng patakaran, mga pagbabago sa teknolohiya, at pag-iba-iba ng valuation upang makabuo ng siyentipikong estratehiya sa pamumuhunan at mapahusay ang pangkalahatang katatagan ng portfolio.
Ang panahon ng AI ay nagtutulak ng tuloy-tuloy na paglaki sa demand para sa compute power; ang mga US-listed na kumpanya ng chip tulad ng AMD, TSMC, ASML, Broadcom, at Qualcomm ay nagpapakita ng matibay na potensyal ng paglaki at pangmatagalang halaga ng heavy-holding. Ang diversipikadong pamumuhunan ay tumutulong upang balansehin ang pagbabago-bago ng industriya at mabawasan ang mga panganib ng isang target. Dapat magpokus ang mga mamumuhunan sa mga siklo ng industriya, mga pagbabago sa patakaran, at mga teknolohikal na iteration, dynamically mag-allocate ng mga chip asset batay sa personal na kagustuhan sa panganib, at samantalahin ang mga struktural na oportunidad.
FAQ
Ano ang mga pangunahing panganib sa pamumuhunan sa mga US-listed na chip stock?
Kailangang pokusan ng mga investor ang mga pagbabago ng cycle ng industriya, pagbabago ng patakaran, teknolohikal na iteration, at kompetisyon sa merkado. Malaki ang pagbabago ng mga valuation sa industriya ng chips, na may potensyal na matalas na pag-adjust sa maikling panahon; maglaan ng mga ari-arian nang maayos batay sa personal na antas ng pagpapahintulot sa panganib.
Bukod sa NVDA, aling mga kumpanya ng chips ang nag-aalok ng pangmatagalang halaga ng mabigat na paghawak?
Ang AMD, TSMC, ASML, Broadcom, at Qualcomm ay may pangunahing kakumpitensya sa AI, high-performance computing, proseso ng pagmamanupaktura, at iba pang lugar, na may kilalang market cap at potensyal ng paglago, at handang makikinabang sa pangmatagalan mula sa patuloy na paglago ng demand sa compute power.
Paano makamit ang diversified na pamumuhunan sa mga chip stock na nakalista sa US?
Ang mga investor ay maaaring mamahagi sa iba't ibang kumpanya ng chips sa magkakaibang sub-sektor upang saklawin ang disenyo, pagmamanupaktura, aplikasyon, at iba pang yugto, na nagpapababa sa panganib ng iisang kumpanya. Ang ilang cross-border payment platform ay sumusuporta sa USD na deposito/withdrawal para sa flexible na US stock asset allocation.
Ano ang hinaharap na growth space ng industriya ng AI chip?
Ang merkado ng AI chip ay nakikinabang mula sa generative AI, data center, at demand ng smart terminal; inaasahang tataas ang bahagi ng kita sa kabuuang benta ng chip sa buong mundo sa susunod na limang taon, na may malakas na pangkalahatang paglaki ng industriya at malinaw na driver ng inobasyon.
Paano pamahalaan ang exchange rate at capital liquidity kapag namumuhunan sa mga chip stock na nakalista sa US?
Ang ilang platform ay nagbibigay ng real-time na serbisyo sa pag-convert ng USD at digital currency para sa mga user na nagsasalita ng Tsino, sumusuporta sa deposito/withdrawal ng US stock at Hong Kong stock, at pinapabuti ang liquidity ng kapital upang ang mga investor ay may kakayahang flexibly na i-adjust ang asset allocation base sa mga pagbabago sa market.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Best Crypto Apps for Beginners: Fees, Security, and Ease of Use


Binance Hot Wallet Outflows: User Funds, Loss Coverage, and Withdrawal Updates





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam