
Saan Ang Susunod Na Bintana ng Pananalapi ni Lucid? Cash Burn, Suporta ng PIF, at Mga Senaryo ng Pamumuhunan sa Bagong Sasakyan




Ang susunod na bintana ng pagpopondo ng Lucid ay malamang na hindi lalabas lamang kapag malapit nang maubos ang cash ng kumpanya. Mas malamang na dumarating ito habang naniniwala pa ang merkado sa Gravity ramp, suporta ng PIF, at midsize vehicle platform. Batay sa cash, credit facilities, at July drawdown na isiniwalat sa kasalukuyan, may near-term liquidity buffer pa rin ang Lucid. Gayunpaman, ang operating cash outflow, inventory build, capital expenditure, at pamumuhunan sa mga bagong modelo ay magpapatuloy sa pag-ubos ng kapital. Para sa mga investor, ang pangunahing tanong ay hindi lamang kung tataas muli ng Lucid ang kapital, kundi kung kailan ito maaaring gawin, anong uri ng financing ang maaari nitong gamitin, at gaano kalaking dilution pressure ang maaaring harapin ng mga common shareholder.
Mga Pangunahing Punto
- Ang "total liquidity" ng Lucid ay hindi katumbas ng cash on hand, dahil ang hindi pa nagagalaw na credit ay nakadepende pa rin sa mga kondisyon ng paghiram.
- Mataas ang cash burn sa unang quarter, kung saan ang paglaki ng inventory at mga isyu sa supply chain ng Gravity ang nagsilbing mga pangunahing variable.
- Binabawasan ng suporta ng PIF ang malapitang panganib sa liquidity, ngunit may dalang funding cost pa rin ang preferred equity at mga utang.
- Maaaring pagbutihin ng paglaki ng bentahe ng Gravity ang kita, ngunit maaari rin nitong unang madagdagan ang inventory, rework, at presyon sa pagbabayad sa mga supplier.
- Sa base case, mas malamang na manghingi ng karagdagang kapital ang Lucid sa pagitan ng huling bahagi ng 2026 at unang kalahati ng 2027.
Gaano Katagal Ang Kasalukuyang Cash Runway ng Lucid? Magsimula Sa Paghihiwalay ng Cash Mula Sa Total Liquidity
Hindi masusukat ang cash runway ng Lucid sa pamamagitan lamang ng “total liquidity.” Mas tumpak na tingnan ang paghihiwalay ng mga cash at pamumuhunan na magagamit nang direkta, mga hindi pa nagagalaw na utang na dapat tumugma sa mga kondisyon ng paghiram, at mga credit na nakabatay sa asset na nakadepende sa mga patakaran ng borrowing-base. Batay sa mga pagbubunyag na magagamit sa ngayon, hindi nakaharap ng Lucid ang agarang kakulangan sa pondo, ngunit nananatili ito sa isang yugto kung saan kailangan ng panlabas na kapital upang suportahan ang R&D, pagpapalawak ng produksyon, at pagpapalawak ng mga bagong sasakyan.
Sa 10-Q ng Lucid para sa unang quarter ng 2026, isiniwalat ng kumpanya na humawak ito ng humigit-kumulang $714 milyong cash, cash equivalents, at pamumuhunan hanggang Marso 31, 2026. Mayroon din itong humigit-kumulang $1.98 bilyong hindi nagamit na DDTL capacity, $468.4 milyong available na ABL capacity, at maliit na halaga ng iba pang credit availability. Sa ibang salita, ang liquidity structure ng Lucid ay kinabibilangan ng kapital na hawak na sa cash o pamumuhunan, pati na rin ang hinaharap na kakayahan sa paghiram.
Dito madaling magkamali ang pagsusuri sa cash runway para sa Lucid. Sinabi ng kumpanya sa mga resulta ng pananalapi ng unang quarter ng 2026 na ang kabuuang liquidity sa pagtatapos ng quarter ay humigit-kumulang $3.2 billion, at sa huli ay nakalikom pa ito ng karagdagang pondo mula sa PIF, Uber, at isang common stock offering. Kabilang ang April financing, mas mataas ang lumilitaw na pro forma liquidity, ngunit hindi ibig sabihin nito na ang bawat dolyar ay magagamit nang walang kondisyon upang takpan ang mga operating loss.
Pagkatapos ng Hulyo, muling nagbago ang istruktura. Kasunod ng July 6 drawdown ng Lucid na $800 milyon, inaasahang tataas ang naiulat na salapi, habang dapat bumaba ang hindi pa nagagalaw na kapasidad. Para sa mga karaniwang mamumuhunan, hindi ito dapat unawain nang simpleng "dagdag na $800 milyon muli." Mas tumpak itong maunawaan bilang bahagi ng standby credit facility na naikonberta sa hininging utang.
| Item ng likwididad | Tinatayang halaga | Direktang katumbas ng cash? | Epekto sa financing window |
|---|---|---|---|
| Cash, cash equivalents, at pamumuhunan | Humigit-kumulang $714 milyon | Oo | Nagtatakda ng maikling panahong kakayahang magbayad |
| Hindi pa nagagalaw na DDTL capacity | Humigit-kumulang $1.98 bilyon sa katapusan ng Marso | Hindi | Nagiging cash pagkatapos manghiram, ngunit nagpapataas ng utang |
| ABL availability | Humigit-kumulang $468.4 milyon | Hindi | Napapailalim sa kundisyon ng asset at paghiram |
| April equity at preferred equity funding | Higit sa $1 bilyon | Karamihan ay cash funding | Pinaikli ang runway, ngunit maaaring magdulot ng dilution o seniority |
| July DDTL drawdown | $800 milyon | Cash pagkatapos ng drawdown | Binabago ang istruktura ng cash at utang |
Kapag sinusuri ang cash runway ng Lucid, maaari mong hatiin ang tanong sa tatlong antas. Una, magkano talaga ang cash at investment balance ng kumpanya? Pangalawa, magkano pa ang maaari nitong hiramin, at magkano ang gastos ng paghiram na iyon? Pangatlo, bababa ba ang free cash flow burn sa susunod na quarter? Ang pagtingin lamang sa kabuuang liquidity ay maaaring magdulot sa iyo ng pagpapamaliit sa mga gastos sa utang at mga restriksyon sa paghiram. Ang pagtingin lamang sa cash ay maaaring magdulot sa iyo ng pagpapalaki sa panganib ng near-term na bangkarapta.
Buod: Ang cash runway ng Lucid ay mayroon pa ring buffer, ngunit hindi pantay ang kalidad ng buffer na iyon. Ang nasa kamay na cash ay maaaring direktang pumantay sa payroll, mga bayad sa supplier, R&D, at capital expenditure. Ang hindi pa nagagalaw na credit ay mas tulad ng standby na krudo: maaari itong gawing cash, ngunit sa halip na mas mataas na antas ng utang. Ang susunod na financing window ay hindi matutukoy lamang sa kung malapit nang maubos ang cash. Itinatama nito ang natitirang credit capacity, quarterly cash burn, progreso ng paghahatid ng Gravity, at mga kondisyon ng financing sa merkado. Ang mas maaasahang paraan ay muling kalkulahin ang cash, mga pamumuhunan, mga hininging utang, hindi pa nagagalaw na credit capacity, at free cash flow burn pagkatapos ng second-quarter report, sa halip na umasa sa isang static na numero mula sa pagtatapos ng unang quarter.
Bakit Patuloy na Mabilis Naglalagas ng Salapi ang Lucid? mga operating loss, imbentaryo, at capital expenditure
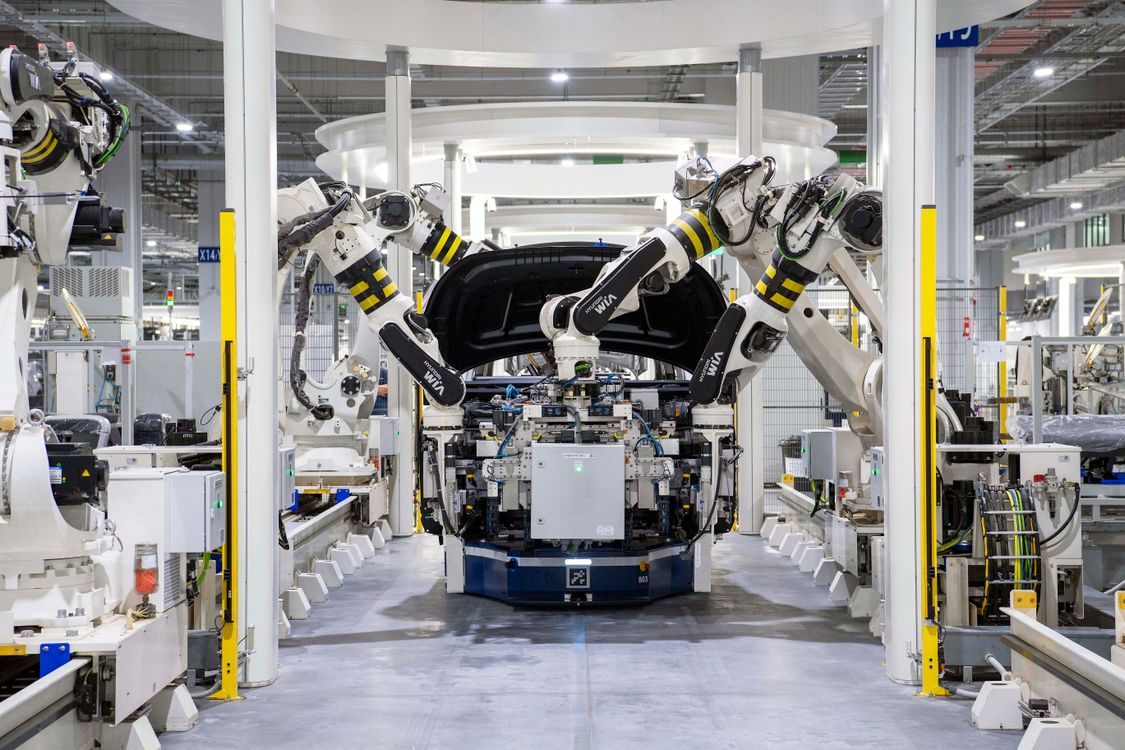
Hanggang ngayon, hindi sanhi ng isang solong linya ng pagkalugi ang pagkalagas ng salapi ng Lucid. Ito ay bunga ng mga operating loss, pagtatayo ng imbentaryo, capital expenditure, at sabay-sabay na pagtaas ng produksyon ng mga bagong sasakyan. Sa yugtong inililipat ng Gravity mula sa validation patungo sa pagtaas ng produksyon at pagkatapos ay sa paghahatid sa mga customer, ang mas mabilis na produksyon ay hindi laging nangangahulugan ng mas mahusay na daloy ng salapi. Kung mabigo ang mga paghahatid, quality control, o timing ng mga supplier na mapanatili ang bilis, ang salapi ay maaaring maipit sa imbentaryo at mga sasakyang nasa proseso pa lamang.
Ang unang quarter ay nagbibigay ng malinaw na halimbawa. Ang Lucid ay may negatibong operating cash flow, at pagkatapos idagdag ang capital expenditure, malaki ang free cash flow burn. Mas mahalaga pa, sa loob ng quarterly operating data nito, ang paglaki ng inventory ay nagdulot ng malaking pagkahadlang sa cash flow. Para sa isang EV company na patuloy na nagpapalawak ng product lineup nito, ang inventory ay hindi lamang nangangahulugang mga kotse na hindi nabebenta. Maaari rin itong kabilangan ng mga sasakyang nasa proseso pa ng paggawa, mga komponent, safety stock, mga sasakyang naghihintay ng rework, at channel inventory.
Ang agwat sa pagitan ng produksyon at mga delivery ay karapat-dapat din sa hiwalay na atensyon. Ang data ng produksyon at delivery sa ikalawang quarter ng Lucid ay nagpakita ng 4,774 sasakyang ginawa at 3,953 ang naihatid sa ikalawang quarter ng 2026. Sa unang quarter, gumawa ang Lucid ng 5,500 sasakyan at naghJames naihatid naman ang 3,093. Sa unang kalahati ng taon, lumagpas ang produksyon sa mga delivery, na nangangahulugang ang imbentaryo at working capital ay nananatiling mahalagang variable para sa cash runway.
| Pinagmulan ng pagsusunog ng salapi | Epekto kay Lucid | Maaari bang bumuti? | Ano ang pagbabantayan |
|---|---|---|---|
| Operating losses | Ongoing quarterly cash consumption | Depends on gross margin and expense control | Unit gross margin, operating expense ratio |
| Inventory growth | Locks cash into vehicles and components | Can improve if deliveries catch up with production | Production-delivery gap |
| Gravity ramp | Early quality, rework, and supplier costs are high | Can decline as scale and yield improve | Rework, inventory, delivery pace |
| Capital expenditure | Supports factories, service network, and new platforms | Can be delayed but not fully eliminated | Actual CAPEX versus annual guidance |
| Long-term purchase commitments | Reduces cost flexibility | Depends on contracts and demand | Component inventory and impairment risk |
Inaasahan din ng Lucid ang capital expenditure sa 2026 na humigit-kumulang $1.2 bilyon hanggang $1.4 bilyon. Ang gastusing ito ay sumusuporta sa AMP-1, AMP-2, product technology, service network, at manufacturing capacity. Kahit na bawasan ng pamunuan ang mga gastos sa pamamagitan ng layoffs, pagkansela ng production shifts, o mga pagbabago sa mga executive, hindi mawawala nang biglaan ang capital expenditure at vehicle development. Ang pag-uulat ng Reuters tungkol sa pag-alis ng Lucid sa 2026 production guidance at mga hakbang sa restructuring ay inilalagay din ang mga isyu sa supply chain, presyon sa demand, at cash burn sa iisang analytical chain.
Nangangahuluga ito na ang cash burn ng Lucid ay dapat hatiin sa mga kategoryang “mababawi” at “istraktura”. Ang paglaki ng imbentaryo ay maaaring makapaglabas ng salapi kung mag-iimprove ang mga delivery, at ang pagkaantala sa produksyon ay maaaring pansamantala lamang. Ngunit ang R&D, mga pabrika, service centers, software, at pamumuhunan sa midsize vehicle platform ay mga estratehikong gastusin. Hangga't patuloy na hinahabol ng kompanya ang scale, mahirap silang ganap na putulin.
Buod: Mataas ang pagkaubos ng libreng cash flow sa unang quarter, ngunit hindi ito dapat awtomatikong i-ekstrapola sa bawat susunod na quarter, dahil ang presyon sa imbentaryo at mga isyu sa supply chain ng Gravity ay maaaring bahagyang pansamantala lamang. Sa parehong oras, hindi dapat balewalain ang pangangailangan sa pananalapi ng Lucid. Hangga't hindi lumilikha ang kumpanya ng positibong libreng cash flow, patuloy na uubusin ng mga pagkalugi sa operasyon, capital expenditure, at pamumuhunan sa mga bagong sasakyan ang liquidity. Para sa susunod na bintana ng pagpapautang, ang pinakamahalagang tanong ay hindi ang pagkalugi sa isang quarter. Ito ay kung kaya patunayan ng ikalawa at ikatlong quarter na hindi na lumalawak ang imbentaryo, bumubuti ang conversion ng paghahatid ng Gravity, at nananatiling mas mababa sa pressure-case na scenario ang capital expenditure.
Hanggang Kailan Maaaring Suportahan ng PIF ang Lucid? Mga Kasangkapan sa Pananalapi, Gastos, at mga Limitasyon
Ang suporta ng PIF ay lubhang nagpapababa sa panganib ng Lucid na maubusan ng pondo sa malapit na hinaharap, ngunit hindi nito ibinibigay sa mga common shareholder ang proteksyong walang gastos. Ang convertible preferred equity, mga pautang, at financing mula sa kaugnay na partido mula sa PIF ay maaaring palawigin ang operating runway ng Lucid. Sa parehong oras, ang mga instrumentong ito ay maaaring magdala ng interest expense, seniority, conversion dilution, at mas kumplikadong istruktura ng kapital.
Noong Abril 2026, inihayag ng Lucid na ang PIF affiliate na Ayar ay sumang-ayon na bumili ng $550 milyong halaga ng Series C convertible preferred stock, habang ang Uber ay namuhunan din ng $200 milyon sa common stock sa pamamagitan ng isang subsidiary. Pagkatapos ay nakalikom pa ang kumpanya ng karagdagang kapital sa pamamagitan ng isang common stock offering, na nagdala ng kabuuang pondohan sa humigit-kumulang $1.05 bilyon. Maaari mong tingnan ang April financing package bilang tatlong uri ng kapital na pumasok nang sabay-sabay: kapital mula sa estratehikong shareholder, kapital mula sa komersyal na partner, at kapital mula sa publikong merkado.
Gayunpaman, ang PIF funding ay hindi dapat ituring na libreng kapital para sa mga karaniwang shareholder. Sa ilalim ng mga tuntunin ng Series C convertible preferred stock, ang preferred stock ay may kasamang mga patakaran sa accrual at conversion, at ang mga preferred claim sa pangkalahatan ay may mas mataas na ranggo kaysa sa common equity. Maaaring mabawasan ng preferred stock ang maikling panahong presyon sa cash interest, ngunit ang naipong halaga at mga tuntunin ng conversion nito ay maaari pa ring makaapekto sa hinaharap na halaga kada share.
| Kasangkapan sa pananalapi | Tungkulin sa cash runway | Pangunahing gastos | Epekto sa karaniwang shareholders |
|---|---|---|---|
| PIF convertible preferred equity | Direktang nagdaragdag ng cash | Seniority, naipong return, mga tuntunin ng conversion | Potensyal na dilution at mas mababang priyoridad sa halaga |
| PIF DDTL loan | Nagbibigay ng malaking standby na liquidity | Interest, balanse ng utang, mga restriction sa covenant | Walang direktang dilution, ngunit mas mabigat na pasanin sa utang |
| Common stock offering | Nagdaragdag ng permanenteng kapital | Mababang presyo ng share ay nagpapababa ng kahusayan sa pagpopondo | Direktang dilution ng karaniwang equity |
| Uber strategic investment | Iniuugnay ang pondohan sa visibility ng order | Nakasalalay sa pagpapatupad ng proyekto | Malinaw ang dilution, ang strategic value ay hindi pa napapatunayan |
| Asset-backed credit | Sumusuporta sa working capital | Nakasalalay sa kalidad ng asset at borrowing base | Limitadong flexibility, mas mainam para sa short-term na liquidity |
Ang pagpapatuloy ng suporta ng PIF sa Lucid ay dapat tingnan sa konteksto ng estratehiyang industriyal ng Saudi Arabia. Ang AMP-2 facility ng Lucid, ang kapasidad ng Saudi EV manufacturing, ang paglilipat ng teknolohiya, at ang pagpapaunlad ng lokal na supply chain ay may estratihikong halaga para sa PIF. Ngunit ang estratihikong halaga ay hindi nangangahulugang walang-kondisyong pagpapadagdag ng kapital. Ang bawat bagong round ng pagpopondo ay maaaring kasama ng mas matitigil na proteksyon ng mamumuhunan, mas mataas na prayoridad, o mas kumplikadong conversion rights.
Kaya naman hindi dapat tanungin ng mga ordinaryong investor kung solong ililigtas ng PIF si Lucid. Dapat din nilang tanungin kung paano ito gagawin ng PIF. Kung ang suporta ay dadaan sa mga utang, maaaring hindi agad maranasan ng mga common shareholder ang dilution, ngunit tataas ang halaga ng utang. Kung ito ay dadaan sa common stock, mas simple ang istruktura ngunit direkta ang dilution. Kung ito ay dadaan sa preferred equity, maaaring mabawasan ang pansamantalang presyon ng cash interest, ngunit maaaring itulak pa nang mas mababa ang common equity sa value stack.
Buod: Ang suporta ng PIF ay nagpapataas ng probabilidad na magpatuloy sa operasyon ang Lucid at muling makapanghiram ng kapital, ngunit hindi ito awtomatikong nagsasalin sa halaga para sa mga karaniwang shareholder. Para sa Lucid, ang PIF ang pinakamahalagang liquidity backstop. Para sa mga karaniwang shareholder, ang PIF ay isang provider ng kapital na may mas malakas na kapangyarihan sa negosasyon. Kung ang susunod na financing round ay muliling pangungunahan ng PIF, ang market ay magtutuon kung ang instrument ba ay mas debt-like, kung kasama ba ito ng conversion rights, kung nagtataas ba ito ng seniority, at kung higit pa nitong dini-dilute ang common equity. Sa pagsusuri ng cash runway, ang suporta ng PIF ay dapat ituring na mahalagang buffer, hindi bilang walang-hanggang garantiya.
Magkano ang Investisyong Kailangan ng Gravity at ng Midsize Platform? Paano Binabago ng mga Bagong Modelo ang Pangangailangan sa Financing
Ang Gravity at ang midsize platform ang pag-asa ng Lucid sa paglago, ngunit sila rin ang pinakamalalaking variable sa cash runway nito. Ang mga bagong modelo ay maaaring palawakin ang base ng kita, pagbutihin ang pagsipsip sa fixed cost, at madagdagan ang addressable market ng kumpanya. Bago ang mass production, gayunpaman, kumukonsumo ang mga ito ng pondo sa pamamagitan ng R&D, validation, supplier tooling, factory upgrades, imbentaryo, at channel investment. Kapag mas mahalaga ang vehicle program, mas malamang na mangolekta ng kapital ang Lucid nang maaga kaysa maghintay hanggang humigpit ang pondo.
Ang Gravity ang may pinakadirektang epekto. Kapag pumasok na ito sa SUV market, teoretikal na bibigyan nito ang Lucid ng mas malawak na demand pool kaysa sa Air sedan at mas angkop ito sa mga use case ng pamilya at premium na mobility. Ngunit kung makakaranas ang maagang produksyon ng Gravity ng mga isyu sa kalidad ng supplier, magiging mas kumplikado ang lohika ng cash flow. Ang produksyon ay nangangailangan ng pagbili ng mga komponent, ang mga natapos na sasakyan ay nagdaragdag ng imbentaryo, ang mga pagkaantala sa paghahatid ay nagpapabagal sa cash conversion, at ang muling paggawa o quality control ay lumilikha ng mga karagdagang gastos.
Ang midsize platform ay may mas mahabang investment cycle. Sa Investor Day midsize platform plan ng Lucid, pinag-usapan ng kumpanya ang Cosmos, Earth, ang Atlas drive unit, at isang oportunidad sa mas malaking volume ng merkado. Kung maisagawa nang maayos, ang direksyong ito ay maaaring magbago sa dependency ng Lucid sa mga high-end, low-volume na modelo. Ngunit bago ito makapag-ambag ng makabuluhang salapi, unang lumalabas ito bilang capital expenditure at R&D expense.
Ang pakikipagtulungan sa Uber ay dapat ding unawain sa isang timeline. Sa ilalim ng Uber vehicle production agreement ng Lucid, nangako ang Uber at mga itinalagang fleet operator na bumili ng hindi bababa sa 25,000 Midsize Plus robotaxi, na nagpapataas sa pinagsamang minimum na pangako para sa Gravity Plus at Midsize Plus sa hindi bababa sa 35,000 sasakyan. Ang problema ay ang produksyon ng Midsize Plus ay target sa huling bahagi ng 2028, kaya hindi nito direktement nasosolusyunan ang cash burn ng Lucid sa 2026–2027.
| Sasakyan o proyekto | Maikling panahong epekto sa salapi | Potensyal na benepisyo sa katamtamang panahon | Pangunahing kawalan ng katiyakan |
|---|---|---|---|
| Gravity SUV | Mas mataas na imbentaryo, muling paggawa, at bayad sa supplier | Pinapalawak ang kita at saklaw ng premium na SUV | Conversion ng paghahatid at katatagan ng kalidad |
| Gravity robotaxi | Gastos sa conversion, beripikasyon, at pakikipagtulungan | Maramihang order at kooperasyon ng platform | Integrasyon ng autonomous driving at regulasyon |
| Cosmos / Earth | Gastos sa R&D, pagsubok, tooling, at supply chain | Access sa mas malaking segment ng bolyum | Target sa gastos at timing ng paglulunsad |
| Atlas drive unit | Paunang pamumuhunan sa engineering | Mas mababang gastos sa sangkap at unit | Yield ng produksiyon at pagpapatupad ng supply chain |
| AMP-2 | CAPEX sa konstruksiyon at kagamitan | Lokal na kapasidad ng pagmamanupaktura sa Saudi | Utilization at progreso ng konstruksiyon |
Kasama rin sa Uber, Nuro, at Lucid ang pag-usad sa Houston robotaxi plan, ngunit ang mga partisipasyon na tulad nito ay karaniwang sumusuporta muna sa kuwento ng balyuasyon bago pa sila sumuporta sa libreng daloy ng salapi. Sa ibang salita, mapapabuti nila ang visibility ng mga order sa hinaharap, ngunit hindi nito ibig sabihin na napabuti na ang kasalukuyang daloy ng salapi.
Buod: Ang Gravity ang nagtatakda kung maaaring bumaba ang near-term cash burn ng Lucid, habang ang midsize platform ang nagtatakda kung maaaring gumana ang pangmatagalang business model ng Lucid. Ang Gravity ay dapat husgahan sa pamamagitan ng produksyon, mga delivery, imbentaryo, at gross margin. Ang midsize platform ay dapat husgahan sa pamamagitan ng mga R&D milestone, capital expenditure, mga cost target, at conversion ng mga order. Ang mga bagong sasakyan ay hindi agarang lunas sa panandaliang presyon sa cash. Ang mga ito ay mga pangunahing variable na bumubuo sa laki at timing ng susunod na financing. Kung magpatuloy nang maayos ang ramp-up ng Gravity, maaaring makaangkat ng kapital ang Lucid sa mas magagandang kondisyon. Kung mapapabilis ang development ng midsize, maaaring mangyari na maaaring magsagawa ng fund raising ang kumpanya habang sapat pa ang liquidity, kaya maisasaayos nito ang sarili para sa yugto ng industrialisasyon noong 2027–2028.
Kailan Ang Susunod na Bintana ng Pananalapi ng Lucid? Tatlong Senaryo ng Cash Runway at Mga Pangunahing Indikator
Ang base-case na bintana ng pananalapi ng Lucid ay mas malamang na mahuhulog sa pagitan ng ikaapat na quarter ng 2026 at unang kalahati ng 2027. Sa isang pressure case, kung patuloy na lumalawak ang imbentaryo, napapabayaan ng Gravity deliveries ang inaasahan, at nananatiling mataas ang capital expenditure, maaaring mangolekta ng puhunan ang kompanya nang mas maaga sa ikatlo o ikaapat na quarter ng 2026. Sa isang improvement case, kung nagpapalabas ng salapi ang imbentaryo, umaabot ang mga delivery sa produksyon, at lumalapit ang capital expenditure sa mababang dulo ng gabay, maaaring maantala ang pananalapi hanggang sa ikalawang kalahati ng 2027.
Pressure Case: Maagang Pananalapi sa Q3–Q4 2026
Ang pinakaubod ng suliranin sa pressure case ay hindi ang pagkaubos ng cash agad-agad. Ito ay ang posibilidad na hindi gustong maghintay ng pamunuan hanggang sumama ang damdamin ng merkado bago mangolekta ng pondo. Kung mananatiling malapit sa mataas na antas ng unang quarter ang quarterly free cash flow burn, at kung bibigyang-kahululan ng merkado ang July DDTL drawdown bilang senyales ng paulit-ulit na pag-asa sa panlabas na kapital, maaaring umaksyon nang mas maaga ang Lucid sa pamamagitan ng karagdagang PIF loans, preferred equity, o paglalabas ng common stock.
Kasama sa mga posibleng trigger ang:
- Ang mga paghahatid ng Gravity ay nananatiling humuhuli sa produksyon, na pumipigil sa pagpapalabas ng salapi mula sa imbentaryo.
- Ang kalidad ng supplier, muling paggawa, o iskedyul ng produksyon ay patuloy na naiistorbo ang daloy ng salapi.
- Ang capital expenditure ay nananatiling malapit sa mataas na dulo ng taunang gabay na $1.2 bilyon hanggang $1.4 bilyon.
- Ang mga tsismis sa merkado at pagbabago-bago ng presyo ng bahagi ay nagpapataas ng kahirapan ng pampublikong pagpopondo.
- Ang PIF ay nananatiling handang suportahan ang kompanya, ngunit humihiling ng mas malakas na seniority o mga tuntunin ng conversion.
Pangunahing Kaso: Pagpopondo Mula Ikaapat na Quarter ng 2026 hanggang Unang Kalahati ng 2027
Ang base case ay nagpapalagay na ang cash burn ng Lucid ay bumababa mula sa rurok ng unang quarter, ngunit hindi pa rin kayang pondohan ng kumpanya ang sarili sa pamamagitan ng operating cash flow. Maaaring hintayin ng management ang datos ng ikalawa at ikatlong quarter upang kumpirmahin ang mas mahusay na Gravity delivery execution bago piliin ang financing window, upang makakuha ng mas magandang valuation at mas mababang funding cost.
Ang timing na ito ay umaangkop din sa vehicle investment cycle. Noong 2027, kailangan pa rin ng Lucid na suportahan ang Gravity scale-up, midsize vehicle validation, AMP-2, at ang service network. Kung mangangalap ng kapital ang kumpanya sa unang kalahati ng 2027, maaari pa rin nitong mapanatili ang higit sa 12 buwan ng liquidity buffer sa halip na mapasok sa isang reactive financing position.
Improvement Case: Naantala ang Financing Hanggang sa Ikalawang Kalahati ng 2027
Kailangan ng kaso ng pagpapabuti na magsama-sama ang ilang kondisyon nang sabay-sabay: malinaw na nahahabol ng gravity deliveries ang produksyon, napapalaya ang inventory cash, lumalapit ang capital expenditure sa mababang dulo ng guidance, nagsisimulang makita ang bunga ng pagbabawas ng gastos, patuloy na pagbutihin ng Uber at robotaxi partnerships ang order visibility, at nananatiling available ang natitirang PIF credit capacity. Sa sitwasyong ito, maaaring ipagpaliban ng Lucid ang financing o gumamit ng higit pang project financing at strategic investment sa halip na isang malaking common stock issuance.
| Senaryo | Posibleng financing window | 假定 sa daloy ng salapi | Pangunahing trigger | Posibleng anyo ng pagpopondo |
|---|---|---|---|---|
| Kaso ng pressure | Q3–Q4 2026 | Nanatiling mataas ang quarterly burn | Pagpapalawak ng imbentaryo, mahihinang deliveries, madalas na drawdown | PIF loan, preferred equity, common stock |
| Base case | Q4 2026–H1 2027 | Bumababa ang burn ngunit nananatiling negatibo | Bumubuti ang Gravity ngunit nananatiling negatibo ang free cash flow | Pinaghalong debt at equity financing |
| Kaso ng pagbabago | H2 2027 | Kapansin-pansing bumababa ang burn | Paglabas ng imbentaryo, mas mababang CAPEX | Strategic investment o project financing |
Sa halip na panoorin lamang ang mga galaw ng presyo ng babahagi, subaybayang patuloy ang mga indikator na ito:
- Pagitan ng cash, balanse ng pamumuhunan, at kabuuang liquidity.
- Natitirang hindi nagamit na DDTL capacity at dalas ng bagong drawdown.
- Operating cash flow, capital expenditure, at free cash flow.
- Kung patuloy na lumuluwang ang production-delivery gap.
- Inventory, mga work-in-process na sasakyan, at posibleng panganib ng impairment.
- Pag-aari ng PIF, mga tuntunin ng preferred equity, at mga related-party loan.
- Kung naantal ang midsize platform o nangangailangan ng karagdagang gastos.
- Kung nagfafiling ang kumpanya ng mga bagong S-3, 8-K, convertible security, o loan documents.
Kung sinusubaybayan mo ang Lucid o iba pang mga stock sa U.S. na mabilis magsunog ng salapi, dapat mong bantayan hindi lamang ang mga anunsyo ng pagpopondo kundi pati ang mga aktwal na gastusin sa pangangalakal at pagpapatupad ng mga order. Ang mga gastusin sa pangangalakal ng U.S. stocks ay karaniwang hindi limitado sa komisyon; maaari rin nitong kabilangan ng platform fee, external institution fee, at trading activity fee. Sinusuportahan ng Biya ang pangangalakal ng maraming ari-arian sa buong U.S. stocks, Hong Kong stocks, at digital assets. Ang komisyon nito sa pangangalakal ng U.S. stock ay $0, habang ang mga platform fee, external institution fee, at iba pang singil ay nakadepende sa U.S. stock trading fee schedule at sa order screen.Kung pinapayagan ng iyong rehiyon, katayuan ng pag-verify ng pagkakakilanlan, at mga naaangkop na batas at patakaran ng platform ang pag-access sa mga kaugnay na serbisyo, maaari mo ring gamitin ang U.S. stock screener upang sundan ang pangunahing impormasyon tungkol sa LCID at iba pang mga U.S. stock, at pagkatapos ay pagsamahin ang mga paghahain ng kumpanya, mga dokumento ng SEC, at ang iyong sariling antas ng pagpaparaya sa panganib bago gumawa ng mga desisyon.
Buod: Mas mainam tingnan ang susunod na bintana ng pagpopondo ng Lucid bilang isang saklaw kaysa isang solong petsa. Ang base-case na pananaw ay ang ikaapat na quarter ng 2026 hanggang unang kalahati ng 2027. Kung manatili sa itaas ng inaasahan ang pagkasunog ng salapi, maaaring maaga ang bintana. Kung magpalabas ng salapi ang imbentaryo at bumuti ang mga paghahatid ng Gravity, maaaring mahuli ang bintana. Mahalaga ang estruktura ng pagpopondo kaysa mismong petsa. Ang pag-isyu ng karaniwang stock ay direktang nagdudulot ng dilution sa mga shareholder, ang preferred equity ay nagtataas ng value threshold para sa karaniwang equity, at ang utang ay nagdaragdag ng presyon sa pagbabayad. Kung kumita ng kapital ang Lucid habang mayroon pa itong liquidity buffer, talagang naaayon ito sa lohika ng capital market, dahil karaniwang sumasama ang mga tuntunin ng pagpopondo kapag naging maliwanag na ang presyon sa liquidity.
Para sa mga ordinaryong mamumuhunan, ang pagsubaybay sa isang pabagu-bagong growth stock tulad ng Lucid ay hindi dapat huminto sa "kung ipagpapatuloy ba ng PIF ang pagsuporta dito" o "kung babangon muli ba ang presyo ng mga share." Ang cash runway, capital structure, pamumuhunan sa mga sasakyan, at gastos sa pagbebenta ay dapat suriin nang magkakasama. Maaari mong gamitin ang Biya para sundan ang mga U.S. stock quote, impormasyon ng kumpanya, at mga kaugnay na aktibidad sa merkado, habang kinukumpirma ang mga order type, istruktura ng bayad, at ang iyong sariling risk tolerance bago mag-trade. Pagkatapos mong i-download ang app, maaari mong ilagay ang Lucid, Rivian, Tesla, at iba pang pangalan sa EV supply chain sa parehong watchlist upang ikumpara ang cash burn, paglaki ng deliveries, financing dilution, at mga pagkakaiba sa valuation.Ang availability ng serbisyo ay nakadepende sa iyong lokasyon, resulta ng pagpapatunay ng identidad, mga patakaran ng platform, at mga naaangkop na batas at regulasyon. Ang mga pampublikong impormasyon sa merkado at mga paliwanag sa istruktura ng bayad ay hindi bumubuo ng payo sa pamumuhunan.
FAQ
Bakit Magkaiba ang Kabuuang Liquidity ng Lucid sa Cash?
Ang kabuuang liquidity ng Lucid ay kasama ang cash, pamumuhunan, at hindi pa nagagalaw na credit facilities, kaya hindi dapat ituring na lahat ito ay malayang magagamit na cash. Ang mga hindi pa nagagalaw na loan ay dapat tumugma sa mga kondisyon ng kasunduan, at ang asset-backed credit ay nakadepende rin sa mga patakaran ng borrowing base. Upang husiongar ang cash runway, tingnan ang cash balance, investment balance, drawn debt, at natitirang credit capacity nang magkasama.
Magdudulot ba ng Dilution sa mga Common Shareholder ang 2026 Financing ng Lucid?
Kung mangungulekta ng kapital ang Lucid sa pamamagitan ng common stock o convertible preferred equity, maaaring harapin ng mga common shareholder ang dilution. Kung kukuha ito ng kapital sa pamamagitan ng mga utang, karaniwang hindi agad nangyayari ang dilution, ngunit tumataas ang interest expense at presyon ng utang. Ang aktwal na epekto ay nakadependa sa presyo ng pagpopondo, mga tuntunin ng conversion, seniority, at laki ng pag-isyu.
Matutulay Ba ng Suporta ng PIF na Maalis ang Panganib ng Bankruptcy ng Lucid?
Ang suporta ng PIF ay maaaring mabawasan ang near-term na presyon sa liquidity ng Lucid, ngunit hindi nito maibubura ang panganib sa operasyon at pagpopondo. Kailangan pa rin ng kumpanyang pagbutihin ang mga paghahatid, gross margin, imbentaryo, at free cash flow. Para sa mga common shareholder, ang pagpopondo ng PIF ay maaari ring may kasamang seniority, mga tuntunin ng utang, o potensyal na dilution.
Agad Ba Mapapabuti ng Paglago ng Volume ng Lucid Gravity ang Cash Flow?
Hindi tiyak na agad mapapabuti ng paglago ng dami ng Lucid Gravity ang libreng daloy ng salapi. Sa maagang yugto ng produksyon, karaniwang kinakailangan ang imbentaryo, mga bayad sa supplier, pagpapatunay ng kalidad, at pamumuhunan sa channel, na maaaring magdulot muna ng mas mataas na paggamit ng salapi. Magiging mas matatag lamang ang pagpapabuti ng daloy ng salapi kapag naabutan na ng mga paghahatid ang produksyon, bumababa ang unit costs, at lumalabas ang salapi mula sa imbentaryo.
Maaari bang Maapektuhan ng Pagkaantala sa Lucid Midsize Platform ang Bintana ng Pinansyal na Pagpopondo?
Ang pagkaantala sa midsize platform ng Lucid ay maaaring magpapaaga sa bintana ng pinansyal na pagpopondo, dahil mas matagal nang kailangang pasanin ang R&D, gastusin sa pabrika, at mga fixed costs habang mas nalalayo ang kita mula sa mga bagong sasakyan. Kung kasama rin ng pagkaantala ang mas mataas na imbentaryo o capital expenditure, maaaring kailanganin ng Lucid na makalikom ng mas malaking liquidity buffer nang mas maaga.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Multi-Currency Digital Wallets Compared: Fees, Currency Support, and Cross-Border Payments




Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam