
Bakit Nakakakuha ng Atensyon ang ASTS Stock? Ipinapaliwanag ang mga Launch ng BlueBird Satellite at Progreso ng Komersyalisasyon




Hindi napapansin ang ASTS nang simpleng dahil ito ay isang “space stock.” Ang tunay na pokus ay ang AST SpaceMobile ay lumilipat mula sa teknikal na pagpapatunay ng direct-to-device satellite connectivity patungo sa BlueBird batch deployment, regulatory authorization, carrier integration, at commercial revenue validation. Para sa iyo, ang pagsusuri sa ASTS ay hindi dapat huminto kung matagumpay ba ang isang launch. Kailangan mo ring subaybayan kung maayos bang na-deploy ang mga satellite, pumasok sa serbisyo, sinusuportahan ang tuloy-tuloy na coverage, gumagawa ng kinikilalang kita, at kung ang mga bagong financing ay lumilikha ng dilution pressure. Ang ASTS ay mas mahusay na susuriin sa loob ng balangkas ng mga high-volatility growth stock, satellite communications, low-Earth-orbit connectivity, at ang Direct-to-Device industry chain.
Mga Pangunahing Punto
- Nakakuha ng pansin ang ASTS dahil sa potensyal nito sa komersyalisasyon ng ordinaryong telepono-sa-satelayt.
- Ang matagumpay na paglunsad ng BlueBird ay unang hakbang lamang; mahalaga pa rin ang deployment, pagsubok, at network integration.
- Binabawasan ng komersyal na aworisasyon ng FCC ang kawalan ng katiyakan sa merkado ng U.S., ngunit nangangailangan pa rin ng lokal na mga apruba ang pandaigdigang rollout.
- Lumilikha ng malaking potensyal sa distribusyon ang mga pakikipagtulungan sa mga carrier, ngunit hindi ito awtomatikong katumbas ng mga nagbabayad na gumagamit.
- Pinapabuti ng pananalapi ang kakayahang magpatupad, ngunit maaari rin itong lumikha ng utang, dilution, at presyur sa pagbabahagi ng halaga.
Bakit Nakakakuha ng Pansin ng Merkado ang ASTS Stock?
Ang ASTS stock ay nakakakuha ng atensyon dahil ang AST SpaceMobile ay lumipat na mula sa tanong na "kaya bang direktang kumonekta ng mga ordinaryong telepono sa mga satellite?" patungo sa mas mahalagang tanong na "kaya ba ng kumpanyang maglunsad ng mga satellite nang paunti-unti, magbigay ng tuloy-tuloy na coverage, makipag-ugnayan sa mga mobile carrier, at gumawa ng kita?" Ito eksakto ang yugto kung saan madalas lumayo-layo ang presyo ng mga stock. Bawat paglunsad ng BlueBird, aworisasyon ng FCC, pakikipagtulungan ng AT&T o Verizon, at anunsyo ng pinansyal na pagpopondo ay maaaring muling humubog ng mga inaasahan ng merkado sa timeline ng komersyalisasyon at cash burn. Dapat mong tingnan ang ASTS bilang isang growth stock na mataas ang catalyst, capital-intensive, at hinihimok ng mga inaasahan sa halip na bigyan lamang ito ng halaga batay sa kasalukuyang kita o pagkakakitaan.
Layunin ng AST SpaceMobile na bumuo ng isang cellular broadband network na nagpapahintulot sa mga karaniwang hindi binagong mobile phone na direktang kumonekta sa mga low-Earth-orbit satellite. Sa mga business material nito, binibigyang-diin ng kompanya ang serbisyo para sa mga standard at hindi binagong mobile device, na nangangahulugang sinisikap nitong lampasan ang limitasyon ng dedicated terminal ng mga tradisyonal na satellite phone. Mula sa pananaw ng karanasan ng gumagamit, ang ideal na senaryo ay kapag umalis ang isang telepono sa saklaw ng mga terrestrial cell tower, makakakuha pa rin ito ng koneksyon sa boses, datos, o video sa pamamagitan ng satellite supplemental coverage.
Bakit napakahalaga ng lohikang ito sa mga capital market? Dahil nakaaapekto ito sa tatlong suson ng demand nang sabay-sabay: connectivity sa malalayong lugar, communications para sa disaster response, at pagpapalawak ng coverage gaps para sa mga mobile carrier. Ang mga tradisyonal na mobile network ay nakadepende sa mga terrestrial base station, at kadalasang hindi ekonomikal ang pag-deploy ng mga ito sa mga bundok, karagatan, disyerto, kanayunang highway, at iba pang mayababang-density na lugar. Kung makakascale ang direct-to-device satellite connectivity, maaari itong maging supplemental infrastructure layer para sa mga carrier network.
Ang mga pangunahing kaganapang nagtutulak sa ASTS stock ay maaaring ibuod tulad ng sumusunod:
| Lugar ng Pokus | Kasalukuyang Progreso | Interpretasyon ng Merkado |
|---|---|---|
| Teknikal na pagpapatunay | Maramihang pagsubok mula sa karaniwang telepono papunta sa satellite ang nakumpleto | Kinukumpirma ang teknikal na bisa |
| Mga paglulunsad ng BlueBird | Ang BlueBird 8, 9, at 10 ay nasa orbit na | Ang kakayahang mag-deploy nang maramihan ay pinagmamasdan |
| Pahintulot sa regulasyon | Nakuha ang komersyal na awtorisasyon ng SCS sa U.S. | Binabawasan ang hadlang sa komersyalisasyon sa U.S. |
| Mga pakikipagtulungan sa carrier | Kasama ang AT&T, Verizon, Vodafone, Rakuten, at iba pa | Pinapalawak ang mga potensyal na channel ng distribusyon |
| Mga pinansyal na Resources | Maramihang arrandiya ng convertible-note at pagpondo ang sumusuporta sa pagtatayo ng network | Pinapalakas ang kapasidad ng pondo habang nagtataas ng alalahanin sa dilusyon |
| Komersyal na kita | Ang maagang kita ay nagmumula sa mga gateway, gawain ng pamahalaan, at mga partner | Ang kita ng serbisyo sa mga konsyumer ay nangangailangan pa ng pagpapatunay |
Mahalagang tandaan na ang ASTS stock ay hindi laging gumagalaw sa parehong direksyon ng “mabuting balita.” Halimbawa, pagkatapos ng matagumpay na paglulunsad, kung naipresyo na ng merkado ang inaasahan iyon, maaaring ilipat ng mga mamumuhunan ang atensyon sa susunod na batch ng paglulunsad, sa cash burn, o sa mga termino ng convertible-note. Sa kabaligtaran, kung ang pagkaantala ng paglulunsad ay hindi nagbabago sa pangmatagalang lohika ng pagtatayo ng network, ang maikling panahong pagbaba ay hindi nangangahulugang nabigo na ang business model.
Ang hamon sa pagtatasa para sa ASTS ay kasalukuyang hindi pa ganap na nakikita sa mga pampinansyal na pahayag ang potensyal na halaga ng network. Ang kumpanya ay nasa yugto pa ng pagtatayo, kaya nakatuon ang merkado mas higit sa hinaharap na bilang ng mga satellite, kakayahan sa coverage, mga rate ng pag-convert ng mga carrier, at kita kada user kaysa sa kasalukuyang netong kita. Kapag sinusuri ang ASTS, hindi lamang dapat itanong, "Magkano ang kinita nito ngayon?" Mas mahusay na tanong ay: "Kailan maaaring magsimulang maningil nang maaasahan ang cellular network na ito sa mababang orbita, gaano kalaki ang maaaring maging basehan ng kita nito, at magkano ang kapital na kakailanganin upang makarating doon?"
Mula sa pananaw ng pagsubaybay sa pamumuhunan, sulit subaybayan ang mga senyales na ito:
- Ang bilang ng mga satellite ng BlueBird na inilunsad, na-deploy, at pormal nang gumagana;
- Ang agwat ng paglulunsad at bilang ng satellite kada batch para sa susunod na henerasyon ng mga satellite ng BlueBird;
- Kung mag-aanunsyo ang AT&T, Verizon, o iba pang carrier ng mga plano ng serbisyo na nakatuon sa mga user;
- Ang progreso ng paglilisensya at mga kasunduang pangkomersyo sa labas ng Estados Unidos;
- Ang mga pagbabago sa mix ng kita sa pagitan ng kita mula sa serbisyo, kita mula sa gateway, at kita mula sa gobyerno;
- Ang cash balance, capital expenditure, convertible debt, at potensyal na dilution;
- Ang mga pagkakaiba sa kompetisyon kumpara sa Starlink Direct to Cell, Amazon Leo, at iba pang landas sa industriya.
Kung karaniwan mong sinusubaybayan ang mga sikat na U.S. stocks sa pamamagitan ng isang trading platform, maaari mong ilagay ang ASTS sa isang watchlist na sumasaklaw sa low-Earth-orbit satellite communications, telecom infrastructure, at mga growth stock na may mataas na volatility. Kapag gumagamit ng isang tool tulad ng Biya, na sumusuporta sa multi-asset market data at trading, dapat mong lagpasan ang real-time na presyo ng ASTS at suriin ang mga financial result nito, launch schedule, mga pagbabago sa volume, at mga news catalyst nang magkasama. Nakakatulong ito para mabawasan ang panganib ng paggawa ng desisyon na nakabatay lamang sa price movement ng isang araw.
Buod: Ang tunay na dahilan kung bakit nakakakuha ng atensyon ang ASTS ay ang paglipat ng ordinary-phone-to-satellite connectivity mula sa proof of concept patungo sa komersyal na pagtatayo ng network. Malaki ang potensyal ng narrative, ngunit kapareho ito ng panganib sa execution. Kapag hinuhusgahan ang ASTS stock, hindi dapat nakatuon lamang kung magtatagumpay ang isang launch. Kailangang suriin nang sama-sama ang bilang ng mga satellite, komersyal na awtorisasyon, mga pakikipagtulungan sa mga carrier, revenue recognition, cash burn, at estruktura ng pinansiyal. Kapag ang teknikal na progreso ay unti-unting naging sustainable na service revenue lamang magiging mas malinaw ang pagbabago ng valuation logic ng ASTS mula sa isang future-oriented na kwento tungo sa komersyal na execution.
Gaano Na Kalayo ang Progreso ng BlueBird Satellite Launch Program?
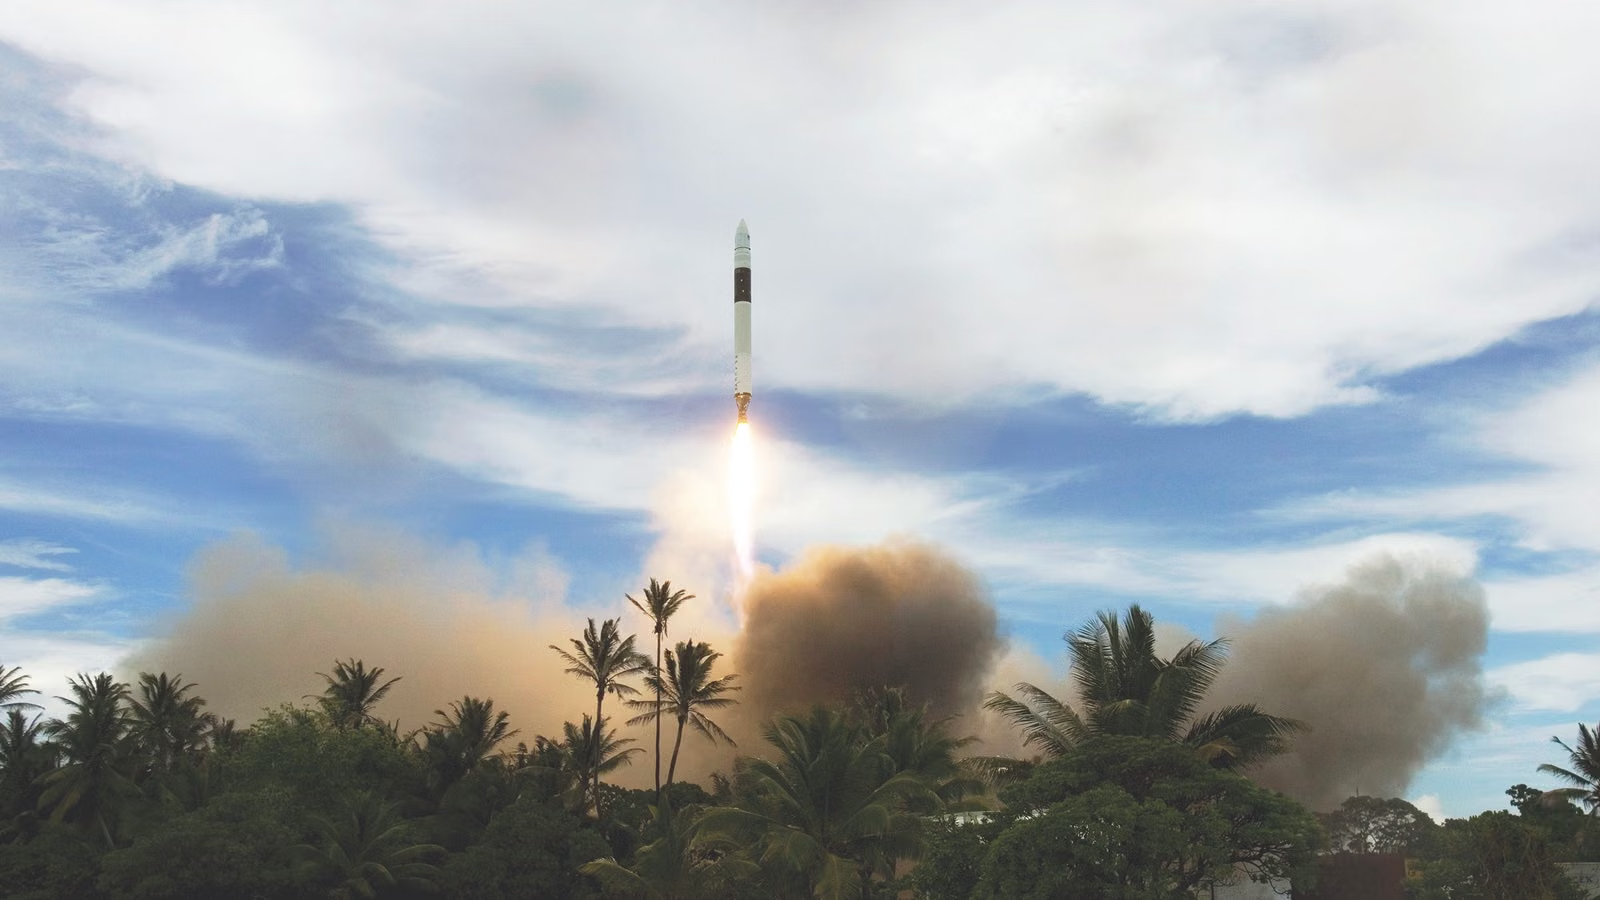
Ang progresso ng paglulunsad ng BlueBird ang pinakadirektang indikator ng bilis ng komersyalisasyon ng ASTS. Hanggang sa Hulyo 2026, ang BlueBird 8, 9, at 10 ay nakumpleto na ang orbital launch, samantalang ang BlueBird 11, 12, at 13 ay nakatakdang ilulunsad sa pamamagitan ng Falcon 9 mula sa Cape Canaveral sa unang kalahati ng Agosto. Kailangan mong ipag-iba ang "matagumpay na paglulunsad," "satellite na nasa orbit," "deployed na ang array," at "nasa operasyon." Ang paglulunsad ay simula pa lamang ng komersyal na chain ng serbisyo; hindi nito ibig sabihin na agad na makaka-access ang mga user sa matatag na serbisyo.
Ang satellite roadmap ng AST SpaceMobile ay umunlad mula sa BlueWalker 3 hanggang sa mga BlueBird commercial satellite. Pangunahing nagsilbi ang BlueWalker 3 bilang technical validation, habang ang mga sumunod na BlueBird satellite ay unti-unting inilipat ang kumpanya patungo sa isang commercial network. Noong Hunyo 2026, isiniwalat ng kumpanya na ang launch window para sa BlueBird 8, 9, at 10 ay nakatakda para sa Hunyo 17. Ang pagtatampok ng Space.com sa misyon ay kalaunang nagpakita na inihatid ng Falcon 9 ang tatlong BlueBird satellite sa low-Earth orbit.
Ang timeline ng paglulunsad ay maaaring tingnan tulad ng sumusunod:
| Satelayt o Batch | Timing | Pangunahing Kahalagahan | Pangunahing Punto ng Pagmamasid |
|---|---|---|---|
| BlueWalker 3 | Inilunsad noong 2022 | Binigyang-katotohanan ang koneksyon ng karaniwang telepono sa satelayt | Teknikal na pagiging maaari |
| BlueBird 1–5 | Inilunsad noong 2024 | Unang mga komersyal na satelayt | Maagang pagsubok ng network |
| BlueBird 6 | Inilunsad noong Disyembre 2025 | Satelayt ng susunod na henerasyon na malaking array | Pag-deploy at pagganap ng array |
| BlueBird 7 | Inilunsad noong Abril 2026 | Tuloy-tuloy na pag-deploy ng susunod na henerasyon | Naapektuhan ng hindi inaasahang orbit |
| BlueBird 8–10 | Inilunsad noong Hunyo 2026 | Pag-deploy ng batch na tatlong satelayt | Kakayahan sa batch na paglulunsad |
| BlueBird 11–13 | Nakaplanong sa unang kalahati ng Agosto 2026 | Karagdagang pagpapalawak ng constellation | Paglulunsad at pagpapatunay sa orbit |
Ang BlueBird 7 ay isang paalala na ang pinakamalalaking panganib para sa mga kumpanya ng low-Earth-orbit satellite ay hindi nakasalalay lamang sa gawain ng pagmamanupaktura. Mahalaga ang lahat ng launch, orbit insertion, deployment, at pagsubok. Binanggit ng AST SpaceMobile sa mga kaugnay na disclosure na pumasok ang BlueBird 7 sa isang hindi inaasahang orbit at inaasahang magreresulta ito sa asset impairment. Ang mga ganitong in-orbit deployment risks ay maaaring sa huli naapektuhan ang parehong financial statements at tiwala ng mga mamumuhunan.
Mahalaga ang susunod na henerasyon ng mga BlueBird satellite dahil mas malaki ang kanilang communications array. Inihayag ng kompanya na ang Block 2 BlueBird phased array ay humigit-kumulang 2,400 square feet, kumpara sa humigit-kumulang 700 square feet ng mga unang Block 1 BlueBird satellite. Ang mas malaking array ay makakatulong na mapabuti ang link budget, capacity, at coverage. Sa mga materyales nito para sa unang quarter, inihayag din ng kompanya na ang Block 1 BlueBird ay nakamit na ang 98.9 Mbps peak data speed, ngunit hindi dapat ituring ng mga investor ang isang peak test speed na katumbas ng magiging tuloy-tuloy na performance sa hinaharap para sa mga mass-market user.
Matapos ang matagumpay na paglulunsad, kailangan pa ring mangyari ang bababa sa mga sumusunod na hakbang:
- Ang satellite ay humihiwalay sa itaas na yugto ng rocket;
- Ang satellite ay nakukumpleto ang pagkontrol sa attitude at mga pagsasaayos ng orbita;
- Ang malaking communications array ay naide-deploy nang maayos;
- Nakukumpleto ang pagsubok sa orbita at calibration ng link;
- Ang satellite ay kumokonekta sa mga ground gateway;
- Ang sistema ay naiintegrate sa mga core network ng carrier;
- Nakukumpleto ang pagsubok ng user, billing, at paglulunsad ng serbisyo;
- Ang proseso ay inuulit sa mas maraming merkado.
Ito ang dahilan kung bakit madalas makuha ng balita sa paglulunsad ng ASTS ang atensyon ng merkado, ngunit ang tunay na nakakaapekto sa komersyalisasyon ay kung ang mga "inilunsad na satellite" ay magiging "mga operasyonal na asset ng network." Kung pumasok nang maayos ang isang batch sa orbit ngunit naantala ang pagsubok, maaari pa ring madagit ang timeline ng komersyal na serbisyo. Kung matagumpay na pumasok sa operasyon ang mga satellite at napalawak ang tagal ng coverage, mas malamang na paniwalaan ng merkado na bumubuti ang revenue curve.
| Yugto | Karaniwang Maling Pag-unawa sa Market | Mas Makatwirang Pagpapaliwanag |
|---|---|---|
| Matagumpay na paglulunsad | Kumpleto na ang komersyalisasyon | Nagsisimula pa lamang ang validasyon sa orbit |
| Satelayt nasa orbit na | Lahat ng user ay maaari nang mag-access ng serbisyo | Mahalaga pa rin ang deployment at network integration |
| Peak speed test | Nakumpirma na ang aktwal na karanasan ng user | Kailangan pa ring subukan ang kapasidad, concurrency, at coverage time |
| Anunsyo ng partnership | Dumating na ang kita | Kailangan pa ring kumpirmahin ang paglulunsad ng serbisyo at revenue recognition |
| Target ng constellation | Garantisadong makukumpleto | Nakaaapekto pa rin sa timing ang manufacturing, launch availability, at regulasyon |
Buod: Ang progreso ng paglunsad ng BlueBird ay nagpapakita na pumapasok na ang AST SpaceMobile sa isang mas siksik na yugto ng pagbuo ng constellation, ngunit hindi dapat husgahan ang ASTS sa bilang lamang ng mga satellite na nailunsad. Mas tumpak na balangkas ay: ang bilang ng mga paglunsad ang nagtatakda ng pundasyon ng network, ang deployment ng array ang nagtatakda ng bisa ng mga ari-arian, ang mga gateway at carrier integration ang nagtatakda ng kakayahang maglingkod, at ang paglunsad ng mga gumagamit kasama ang revenue recognition ang nagtatakda ng komersyal na halaga. Ang matagumpay na paglunsad ng BlueBird 8–10 ay isang mahalagang milestone, at ang nakaplanong paglunsad ng BlueBird 11–13 ay magpapatuloy na susubok sa bilis ng pagpapatupad. Ang tunay na tanong ay kung ang mga satellite na ito ay tuluy-tuloy na makapagpapalawak ng coverage, makadagdag ng haba ng panahon ng serbisyo, at unti-unting maipapalit sa kinikilalang kita.
Paano Maaaring Gawin ng AST SpaceMobile ang Satelayt Network Nito sa Komersyal na Kita?
Ang revenue logic ng AST SpaceMobile ay hindi ang ganap na pagpapalit sa mga mobile carrier. Sa halip, layunin nitong gawing karagdagang layer ng umiiral na cellular network ng mga carrier ang satelayt network nito. Sa simpleng salita, nagbibigay ang AST ng mga satelayt, gateway, at kakayahan sa space-network, samantalang ang mga carrier ang nagbibigay ng spectrum, mga customer, billing, at lokal na distribusyon. Kapag hinuhusgahan ang komersyalisasyon ng ASTS, dapat magtuon ka kung ang mga kasunduan sa pakikipagtulungan ay maaaring maging mga user plan, kita sa serbisyo, at matatag na cash flow—hindi lamang sa kung ilang potensyal na user ang saklaw ng mga partner nito.
Ang business model ng AST SpaceMobile ay mas malapit sa B2B2C. Malamang na hindi bibili ang mga end user ng satellite communication service nang direkta mula sa AST SpaceMobile. Sa halip, maaari nilang gamitin ito sa pamamagitan ng mga mobile-carrier plan, add-on package, o mga serbisyo para sa mga partikular na senaryo. Inanunsyo ng AT&T noong 2024 na napirmahan nito ang isang definitive commercial agreement sa AST SpaceMobile, at inanunsyo ng Verizon noong 2025 ang isang U.S. service partnership sa AST SpaceMobile.Ang mga pakikipagtulungang ito ay nagpapakita na ang komersyal na landas ng ASTS ay nakasalalay sa mga pangunahing carrier sa halip na standalone na pagkuha ng mga consumer.
Ang chain ng komersyalisasyon ay maaaring hatiin sa apat na layer:
| Layer | Papel ng AST SpaceMobile | Papel ng Carrier | Implikasyon sa Kita |
|---|---|---|---|
| Space network | Mga satellite, phased arrays, pag-deploy ng constellation | Nagbibigay ng demand para sa network coverage | Tumutukoy sa kakayahang saklaw |
| Ground system | Mga gateway, network integration, pagsubok | Lokal na core network at koordinasyon ng spectrum | Tumutukoy sa availability ng serbisyo |
| User channel | Technical capability at wholesale service | Mga plano, benta, serbisyo sa customer, pagsingil | Tumutukoy sa conversion ng user |
| Revenue recognition | Mga bayad sa serbisyo, gateway, mga proyekto ng gobyerno | Mga bayad ng user at pagbabahagi ng kita | Tumutukoy sa kalidad ng komersyal |
Ang AST SpaceMobile ay mayroon nang kinikital na kita, ngunit mahalaga ang kalikasan ng kitang iyon. Inihayag ng kumpanya ang kita sa unang quarter ng 2026 na $14.7 milyon, na pangunahing nagmula sa gateway delivery at mga milestone ng pamahalaan ng Estados Unidos. Pinanatili rin ng kumpanya ang gabay sa kita para sa buong taon ng 2026 na $150 milyon hanggang $200 milyon, ngunit hindi ito nangangahulugang napasimulan na ang malakihang subscription sa satellite broadband para sa mga consumer.
Mas malinaw na pagsasama-sama ng kita ang ganito:
| Uri ng Kita | Kasalukuyang Kalagayan | Kahalagahan sa Pagpapahalaga |
|---|---|---|
| Kita mula sa paghahatid ng gateway | Nakapag-ambag na ng kita | Sinusuportahan ang maagang daloy ng salapi, ngunit maaaring may one-time na katangian |
| Kita mula sa mga proyekto ng gobyerno | Naabot na ang mga milestone | Nakakatulong upang patunayan ang kakayahan at mga use case |
| Mga prepayment mula sa mga carrier | May kaugnayan sa mga kasunduan ng pakikipagtulungan | Nagpapahiwatig ng kagustuhang makipagtulungan, hindi ang final na kita mula sa mga gumagamit |
| Kita mula sa mga serbisyong pang-konsumer | Nabubuo pa lamang | Pokus ng pagpapahalaga sa hinaharap |
| Kita mula sa mga internasyonal na proyekto | Nakadepende sa mga lokal na lisensya at pakikipagtulungan | Maaaring lumikha ng mga regional na growth curve |
Ang partnership network ng AST SpaceMobile ay patuloy ding lumalawak. Inihayag ng kumpanya ang halos 60 na partner na mobile-network-operator na sumasaklaw sa mahigit 3 bilyong subscriber. Sa labas ng Estados Unidos, ang Canada, Europa, Japan, ang Gitnang Silangan, at Africa ay inidevelop din. Lalong kapansin-pansin ang Japan dahil ang posibleng kooperasyon ng Rakuten sa AST SpaceMobile ay konektado sa low-Earth-orbit satellite communications infrastructure. Ulat ng Reuters na magbibigay ang gobyerno ng Japan ng hanggang 148 bilyong yen na subsidiya para sa isang satellite project na kaugnay ng Rakuten, bagama't ang mga detalye tungkol sa joint ventures, pagpapatupad, at revenue sharing ay nangangailangan pa ng karagdagang kumpirmasyon.
Para sa iyo, hindi dapat hukuman ang komersyalisasyon sa pamamagitan lamang ng malaking bilang tulad ng "3 bilyong potensyal na subscriber." Mas mahahalagang indikator ay ang mga sumusunod:
- Mga bansa at rehiyon kung saan naisagawa na ang komersyal na serbisyo;
- Kung isinasama ng mga carrier ang serbisyo sa mga pormal na plano;
- Kung kailangang magbayad ng karagdagang halaga ang mga user;
- Ang upgrade path mula sa messaging at voice patungo sa data;
- Kung ang oras ng network coverage ay lumilipat na mula sa pabalagbag patungo sa tuloy-tuloy;
- Kung nagiging mas kapansin-pansin ang kita ng serbisyo sa mga financial statement;
- Kung kayang takpan ng gross margin ang depreciation ng satellite, mga launch, at operating costs.
Kung pinapanood mo ang mga trading opportunity sa ASTS, kailangan mo ring iugnay ang volatility ng stock sa mga tunay na gastos sa pag-trade. Ang mga stock na mabilis lumago ay maaaring makaranas ng price gaps, mataas na turnover, at malalapad na bid-ask spreads tuwing may mga launch, earnings, at regulatory announcements. Ang aktwal na gastos ay hindi lamang nagmumula sa commissions. Maaari rin itong kasama ang platform fees, external agency fees, trading activity fees, spreads, at slippage. Naniningil ang Biya ng $0 commission para sa U.S. stock trading, habang ang platform fees, external agency fees, at iba pang gastos ay sumusunod sa iskedyul ng U.S. stock trading fees at sa order page. Bago mag-trade, dapat mo pa ring suriin ang order type, availability ng serbisyo, at mga patakarang naaangkop sa iyong lokasyon.
Buod: Ang lohika ng komersyalisasyon ng AST SpaceMobile ay nakasalalay sa pag-embed ng satellite network nito sa umiiral na ecosystem ng mga mobile carrier. Kapag mas marami ang mga partner, mas malaki ang potensyal na distribusyon, ngunit hindi ito nangangahulugan na nabuo na ang kita. Dapat mong bigyang-diin ang kung mayroon na bang inilunsad na mga serbisyo, kung mayroon na bang inilabas na mga plano, kung may mga gumagamit bang nagbabayad, kung kinikilala ba nang consistent ang kita, at kung bumubuti ba ang cash flow. Ang pangmatagalang halaga ng ASTS ay hindi nakasalalay sa haba ng listahan ng mga partner nito, kundi sa kung kaya bang gawin ng mga pakikipagtulungan na ito ang low-Earth-orbit satellite communications na isang scalable, paulit-ulit, at kumikitang serbisyo.
Gaano Kalayo ang AST SpaceMobile sa Tuloy-tuloy na Komersyal na Serbisyo?
Ang AST SpaceMobile ay mayroon na ngayong teknikal na pagpapatunay, awtorisasyon mula sa U.S. regulatory, mga pakikipagtulungan sa mga carrier, at maramihang deployment ng satellite, ngunit hindi pa ganap na nakakamit ang matatag at tuloy-tuloy na komersyal na serbisyo. Ang tunay na tuloy-tuloy na serbisyo ay nangangailangan ng sapat na bilang ng mga gumaganang satellite, wastong distribusyon ng orbita, mga ground gateway, integrasyon sa core network ng mga carrier, mga billing system, at mga aproba ng lokal na regulatory. Sa pagsusuri sa progreso ng ASTS, dapat mong paghiwalayin ang "matagumpay na pagsubok," "paunang serbisyo," at "tuloy-tuloy na coverage" sa halip na ituring ang isang video call o pagsubok sa peak-speed bilang buong komersyal na serbisyo.
Ang merkado ng U.S. ay isa sa pinakamahalagang lugar ng pagpapatunay para sa komersyalisasyon ng ASTS. Noong Abril 2026, nakatanggap ang AST SpaceMobile ng awtorisasyon mula sa FCC upang magbigay ng mga komersyal na serbisyo ng Supplemental Coverage from Space sa Estados Unidos. Ang komersyal na awtorisasyon ay sumasaklaw sa hanggang 248 non-geostationary satellite at nakikipag-ugnayan sa low-band spectrum na ginagamit ng mga kapareho tulad ng Verizon, AT&T, at FirstNet. Binabawasan nito ang regulasyonhong hindi katiyakan sa U.S.market, ngunit ang pandaigdigang serbisyo ay nangangailangan pa rin ng hiwalay na pangangasiwa ng spectrum, landing rights, at mga ugnayan sa carrier sa bawat hurisdiksyon.
Ang pag-unlad ng komersyal na serbisyo ay maaaring hatiin sa limang yugto:
| Yugto | Kalagayan ng Network | Karanasan ng Gumagamit | Kahalagahan sa Kita |
|---|---|---|---|
| Teknikal na demonstrasyon | Isang satellite o maliit na grupo ng satellite ang nakakakumpleto ng koneksyon | Magagamit lamang sa mga partikular na senaryo ng pagsubok | Pinatutunayan ang teknikal na bisa |
| Intermitenteng pagsubok | Available ang serbisyo kapag dadaan ang mga satellite sa itaas | Limitado ang window ng availability | Binabaliwala ang integrasyon ng network |
| Paunang komersyal na serbisyo | Binubuksan ang mga partikular na lugar o user | Available sa mga piniling panahon o lokasyon | Nagsisimulang lumikha ng kita sa serbisyo |
| Tuloy-tuloy na rehiyonal na coverage | Mas matatag na coverage sa mga pangunahing bansa | Maaaring maging karagdagang network para sa carrier | Lumalakas ang visibility ng kita |
| Pandaigdigang serbisyo ng network | Nagtutulungan ang maraming rehiyon at orbital plane | Kapansin-pansing bumuti ang saklaw at tagal | Lumilinaw ang halaga ng platform |
Noong nakaraan, binanggit ng AST SpaceMobile sa mga materyales nito para sa unang kwarter na ang layunin nito sa 2026 ay magkaroon ng humigit-kumulang 45 na BlueBird satellite sa orbit. Gayunpaman, isang paghahayag kaugnay ng 8-K noong Hulyo 15 ay nagpakita na, batay sa kasalukuyang availability ng mga launch, na-update ang target ng aktibidad sa pag-launch ng kumpanya sa humigit-kumulang 45 na BlueBird satellite pagsapit ng unang bahagi ng 2027. Mahalaga ang pagbabagong ito dahil ipinapakita nito na apektado ng availability ng launch, pagsubok ng satellite, logistik, at mga limitasyon sa supply-chain ang iskedyul ng komersyalisasyon.
Bakit nangangailangan ang tuloy-tuloy na serbisyo ng napakaraming satellite? Ang mga satellite sa mababang orbit ng Earth (low-Earth-orbit) ay gumagalaw sa mataas na bilis sa paligid ng Earth, at ang isang satellite ay nababatay lamang sa isang partikular na lugar sa isang limitadong panahon. Kung kulang ang bilang ng mga satellite, maaaring makakonekta lamang ang mga gumagamit kapag dumaan ang is satellite sa itaas nila. Upang maging tuloy-tuloy na available ang isang rehiyon, kailangan ng mas maraming satellite na magpalitan ng coverage mula sa iba't ibang posisyon sa orbit. Sinabi ng AST SpaceMobile na humigit-kumulang 45 hanggang 60 BlueBird satellite ang maaaring sumuporta sa tuloy-tuloy na serbisyo sa mga pangunahing merkado tulad ng Estados Unidos, Europa, at Japan, habang humigit-kumulang 90 ang maaaring sumuporta sa mas malawak na pandaigdigang coverage. Ang mga target na ito ay nakadepa pa rin sa aktwal na paglulunsad, pagpasok sa orbit, at mga resulta ng operasyon.
Maaari mong gamitin ang sumusunod na checklist para subaybayan kung papalapit na ang kumpanya sa tuloy-tuloy na komersyal na serbisyo:
- Kung ang bilang ng mga satellite ay may pagpapagalaw mula sa mababang dose-doset tungo sa 40–50;
- Kung ang mga operational na satellite ay makasasakop sa mga pangunahing merkado sa latitude;
- Kung maisasama na ang mga ground gateway sa United States, Canada, Europe, Japan, at iba pang merkado;
- Kung bubuksan ng mga carrier ang totoong pagsubok ng mga user;
- Kung ang serbisyo ay lalawak mula sa mga test user tungo sa mga nagbabayad na user;
- Kung maaasahan ng mga user ang pagkumpleto ng mga voice, data, at video na koneksyon;
- Kung patuloy na lalago ang kita ng serbisyo sa mga pahayag ng pananalapi.
Mula sa pananaw ng presyo ng stock, karaniwang sinisikap ng merkado na isama na ang mga inaasahan bago pa man ang "komersyal na serbisyo ay malapit nang ilunsad." Ngunit kung madelay ang mga target ng deployment, maaaring lumapot muli ang short-term na valuation. Ang susi ay hindi kung lilipad ba ang lahat sa isang petsa lamang. Ang mas mahusay na tanong ay kung magkakasamang bumubuti ang bilang ng mga satellite, saklaw ng mga rehiyon, tagal ng serbisyo, rollout ng mga carrier, at pagkilala sa kita sa loob ng ilang magkasunod na quarter.
| Scenario | Satellite Deployment | Commercial Service | Impact on Stock Expectations |
|---|---|---|---|
| Mas mabilis na pagpapalabas | Ang bilis ng paglulunsad ay gumagaling at patuloy na lumalawak | Mas mabilis na paglulunsad sa mga pangunahing merkado | Maaaring maagang magtakda ang merkado ng valuation |
| Pangunahing kaso | Humigit-kumulang 45 na satellite ang marating pagdating ng unang bahagi ng 2027 | Ang serbisyo ay bubukas ayon sa rehiyon at carrier | Gumagalaw ang stock kasabay ng mga execution milestone |
| Naantalahang pagpapalabas | Nanatiling may limitasyon ang paglulunsad o pagmamanupaktura | Mas matagal ang panahon ng pagsubok | Tumaas ang presyon sa financing at valuation |
Buod: Malapit na ang AST SpaceMobile sa isang mahalagang threshold ng komersyalisasyon, ngunit hindi pa ito ganap na nakatawid dito. Ang mga teknikal na pagsubok, awtorisasyon mula sa FCC, at mga pakikipagtulungan sa mga carrier ay nakapagtatag ng pundasyon, ngunit ang tuloy-tuloy na coverage ay nangangailangan ng mas maraming operational na satellite, mga ground gateway, at mga commercial system na nagtutulungan. Sa pagsusuri ng ASTS, pinakamabuting hiwalayin ang mga yugto ng serbisyo: ang isang koneksyon ay nagpapatunay ng teknolohiya, ang paminsan-minsang pagsubok ay nagpapatunay ng network integration, ang paunang commercial service ay nagpapatunay ng kahandaang magbayad, at ang tuloy-tuloy na coverage ang tunay na nagpapatunay ng business model. Ang pagbabago sa deployment target mula 2026 sa unang bahagi ng 2027 ay isang mahalagang variable na dapat isama sa pagsusuri ng valuation.
Ano ang mga Catalyst, Valuation Pressures, at Pangunahing Panganib ng ASTS Stock?
Ang mga pang-panahong catalyst ng ASTS ay pangunahing nagmumula sa mga launch ng BlueBird, pag-deploy ng mga satellite, paglulunsad ng serbisyo ng mga carrier, mga aprubal ng FCC at ng ibang bansa, revenue guidance, at mga kaayusan sa pananalapi. Ang pangmatagalang valuation nito ay nakadepende kung magagawa ng kumpanyang gawing matatag na kita ang satellite network nito. Kabilang sa mga pangunahing panganib ang mga pagkaantala sa launch, pagkawala ng mga satellite, mataas na capital expenditure, dilution mula sa mga convertible note, tumitinding kompetisyon, at mas mabagal kaysa inaasahang pag-ampon ng mga gumagamit. Para sa iyo, ang ASTS ay hindi isang simpleng kuwentong "matagumpay na launch ay katumbas ng pagbili." Ito ay isang asset na mataas ang volatility na nangangailangan ng patuloy na pagsubaybay sa kalidad ng pagpapatupad.
Ang pinakadirektang catalyst ay ang susunod na batch ng mga launch ng BlueBird. Noong Hunyo 2026, natapos ang launch ng BlueBird 8, 9, at 10. Noong Hunyo 23, inanunsyo ng kompanya na pinaplanong ilunsad ang BlueBird 11, 12, at 13 sa unang kalahati ng Agosto. Basta manatiling matatag ang launch cadence, magpapatuloy ang merkado sa muling pagsusuri ng probabilidad na maabot ng kompanya ang mga target nitong 45, 60, at sa kalaunan ay 90 na satellite.
Ang pangalawang kategorya ng mga catalyst ay nagmumula sa mga komersyal na kontrata. Ang AT&T, Verizon, Vodafone, Rakuten, stc, at iba pang mga partner ay kumakatawan sa mga potensyal na channel ng distribusyon ng AST SpaceMobile. Kung sakaling maglabas ang mga carrier ng mga opisyal na plano, presyo, saklaw ng coverage, o datos mula sa pagsubok ng mga user, maaaring ituring ito ng merkado bilang isang malakas na senyales bago pa maisakatuparan ang kita.
Ang ikatlong kategorya ay nagmumula sa mga paghayag na pangpananalapi. Ang AST SpaceMobile ay nasa isang yugto na kapital-intensibo at kinakailangang patuloy na mamuhunan sa pagmamanupaktura, mga paglulunsad, mga ground gateway, tauhan, at R&D. Inihayag ng kompanya na, kumpara noong Marso 31, 2026, mayroon itong cash at restricted cash na humigit-kumulang $3.459 bilyon. Ang mga paunang datos na inihayag noong Hulyo ay nagpapakita ng cash, cash equivalents, at restricted cash na humigit-kumulang $2.723 bilyon kumpara noong Hunyo 30, 2026. Ang isang malakas na posisyon sa cash ay nagbabawas ng panganib sa kaligtasan sa maikling panahon, ngunit ang patuloy na pagpopondo ay pinapanatili rin ng mga mamumuhunan ang kanilang atensyon sa utang at dilution.
Ang mga panganib ay maaaring hatiin tulad ng sumusunod:
| Uri ng Panganib | Senyales na Panoorin | Posibleng Epekto |
|---|---|---|
| Panganib sa paglunsad | Paulit-ulit na pagkaantala sa paglunsad o mga isyu sa rocket | Aatras ang komersyal na timeline |
| Panganib sa orbit | Pagkabigo sa pag-deploy ng array o anomalya sa orbit | Pagkawala ng halaga ng asset ng satellite |
| Panganib sa pagmamanupaktura | Mas mabagal na pagtaas ng produksyon kaysa nakaplanong | Mababagal ang pagbuo ng constellation |
| Panganib sa regulasyon | Mabagal ang progreso ng mga aprub sa ibang bansa | Napipigilan ang paglunsad sa internasyonal na merketo |
| Panganib sa komersyo | Hindi inilalabas ang mga plano ng gumagamit | Naantala ang pagkakatupad ng kita |
| Panganib sa kompetisyon | Bumibilis ang Starlink, Amazon Leo, o iba pa | Presyur sa presyo at market share |
| Panganib sa pananalapi | Karagdagang convertible debt o equity issuance | Pagdili ng halaga kada share |
| Panganib sa pagtatalaga ng halaga | Tumataas nang labis ang stock kumpara sa kita | Nadaragdagan ang sensitibo sa negatibong balita |
Ang valuation pressure ng ASTS ay nagmumula lalo na sa timing gap. Sinusubi ng merkado ang halaga ng satellite-network sa hinaharap, habang ipinapakita ng mga financial statement ang kasalukuyang gastos sa konstruksyon. Kung matiwasay ang pag-unlad ng mga launch, licensing, at user revenue, ititingin ang timing gap na ito bilang growth potential. Kapag naantala ang execution, ito ay magiging pinagmulan ng cash-burn pressure at valuation drawdown.
Kailangan mo ring bantayan ang kompetisyon sa industriya ng Direct-to-Device. Kadalasang pinagtatalunan ng akademiko at industriya ng pananaliksik ang D2C at 3GPP NTN sa loob ng mas malawak na balangkas ng satellite-terrestrial network convergence. Ang pagkakaiba ng Direct-to-Cell at NTN ay ang dating ay nagbibigay-diin sa mabilis na saklaw gamit ang mga umiiral na telepono at spectrum ng carrier, habang ang huli ay mas nakatuon sa pangmatagalang standardization at mas malalim na pagsasama ng network. Ang mga kalakasan ng AST SpaceMobile ay nasa malalaking array nito, mataas na bilis ng target, at malalim na pakikipagtulungan sa mga carrier. Ang mga kalaban ay maaaring may kalamangan sa mga resource ng paglulunsad, lakas ng kapital, kasalukuyang laki ng constellation, o ecosystem ng mga device.
Para sa mga ordinaryong mamumuhunan, mas mahusay na pamahalaan ang ASTS gamit ang isang talahanayan ng pagsubaybay sa mga milestone:
- Paglulunsad: kung tutuloy ang susunod na batch sa planadong paglipad;
- Satelayt: kung maayos na madedeploy ang satelayt at papasok sa serbisyo;
- Regulasyon: kung makakakuha ng mga aprubal ang mga pangunahing merkado sa labas ng Estados Unidos;
- Komersyalisasyon: kung maglalunsad ng serbisyong nakaharap sa mga gumagamit ang mga carrier;
- Pananalapi: kung patuloy na lumalago ang kita at nananatiling napapamahalaan ang cash burn;
- Pagpopondo: kung katanggap-tanggap ang bagong utang at potensyal na dilution;
- Valuation: kung naisama na sa presyo ng mga stock ang mga milestone sa malapit na hinaharap.
Kung kailangan mong sundan ang ASTS at iba pang mga U.S. stock sa paglipas ng panahon, maaari mo munang tingnan ang pangunahing impormasyon ng stock sa pamamagitan ng U.S. stock search, pagkatapos ay pagsamahin ang mga anunsyo ng kumpanya, mga SEC filing, at mga earnings report upang tasahin ang mga catalyst. Bago mag-trade, dapat mo ring isaalang-alang ang pagpapondong ng account, ang konsentrasyon ng posisyon, at ang personal na antas ng pagpaparaya sa panganib. Ang mga balita tungkol sa paglulunsad ng satellite ay hindi dapat ituring na direktang senyal upang bumili.
Buod: Malinaw ang mga catalyst ng ASTS: mas maraming paglulunsad ng BlueBird, mas maraming satelayt na pumapasok sa serbisyo, mas maraming pag-rollout ng carrier, at mas maraming kinikilalang kita. Kapwa malinaw din ang mga panganib nito: pagkaantala sa paglulunsad, pagkawala ng satelayt, capital expenditure, dilution mula sa pagpopondo, mas matinding kompetisyon, at hindi sapat na komersyal na pag-ampon. Kapag sinusuri ang ASTS, dapat mong timbangin ang pangmatagalang halaga ng network laban sa mga pangmaikling-term na milestone ng pagpapatupad. Magiging mas matibay lamang ang suporta ng mga fundamental sa valuation ng ASTS kapag magkasamang umuunlad ang curve ng pag-deploy ng satelayt, komersyal na serbisyo, at kita. Kung tataas lamang ang stock dahil sa mga balita habang hindi nakasabay ang kita at coverage, mananatiling mataas ang panganib ng volatility.
Kung pinapanood mo ang mga U.S. stock na may mataas na volatility tulad ng ASTS, hindi lamang dapat sundan ang mga BlueBird launch, FCC authorization, at mga anunsyo ng mga partner, kundi pati na rin dapat tukuyin ang iyong sariling trading plan: short-term event-driven trade ba ito, o long-term satellite-communications commercialization watchlist position? Kapag gumagamit ng Biya para sundan ang U.S. stocks, Hong Kong stocks, crypto, at iba pang multi-asset market, maaari mong suriin ang ASTS sa pamamagitan ng pagsasama-sama ng impormasyon tungkol sa kumpanya, price volatility, mga kaugnay na balita, at istruktura ng fees. Nagging $0 commission ang Biya para sa U.S. stock trading, samantalang ang mga platform fee, external agency fee, at order-level costs ay sumasailalim sa mga patakaran ng platform.Depende sa availability ng serbisyo sa lokasyon ng user, sa resulta ng pag-verify ng identidad, sa mga patakaran ng platform, at sa mga naaangkop na batas at regulasyon. Kung mas gusto mong subaybayan ang mga quote at impormasyon ng order sa mobile, maaari mo ring gamitin ang Download App para sa tuloy-tuloy na pagmamanman. Ang impormasyon sa itaas ay tumatalakay lamang sa mga pampublikong impormasyon ng merkado, mga patakaran sa kalakalan, at mga istraktura ng bayad; hindi ito bumubuo ng payo sa pamumuhunan.
FAQ
Bakit Matinding Ang Pag-swing ng ASTS Stock Pagkatapos ng Balita sa BlueBird Launch?
Maaaring matinding mag-swing ang ASTS stock pagkatapos ng balita sa BlueBird launch dahil direkta ang epekto ng bilang ng mga satellite sa timeline ng commercial-service. Karaniwang pinapabuti ng matagumpay na launch ang kumpiyansa ng merkado, ngunit kailangan pa ring timbangin ng mga investor ang satellite deployment, testing, network integration, realization ng kita, at pressure sa pananalapi. Ang isang launch ay hindi awtomatikong patunay ng profitability.
Nangangailangan Ba ng Espesyal na Telepono Ang Satellite Service ng AST SpaceMobile?
Layunin ng AST SpaceMobile na ikonekta ang mga karaniwang telepono na hindi binago, nang hindi nangangailangan ng dedikadong satellite handset. Gayunpaman, ang aktwal na availability ay nakasalalay pa rin sa suporta ng carrier, lokal na awtorisasyon sa spectrum, mga pamantayan ng mobile network, mga rehiyon ng paglulunsad ng serbisyo, at mga partikular na tuntunin ng plano.
Ang Kasalukuyang Kita Ba ng AST SpaceMobile Ay Pangunahing Nagmumula Sa Mga Consumer Subscription?
Ang kasalukuyang kita ng AST SpaceMobile ay hindi pangunahing nagmumula sa malakihang consumer subscription. Sa kasalukuyang yugto, ang kita ay mas malapit na nauugnay sa paghahatid ng gateway, mga proyekto ng pamahalaan, at mga milestone na nauugnay sa pakikipagtulungan. Ang pangunahing driver ng long-term na valuation ay kung magagawang palakihin nang sustainable ang kita mula sa serbisyo ng satellite.
Paano Maaaring Maapektuhan ng Convertible-Note Financing ng ASTS Ang Mga Karaniwang Shareholder?
Ang ASTS convertible-note financing ay hindi kinakailangang nagdudulot ng agarang dilution sa common shareholders, ngunit kung ang mga note ay magiging stock sa hinaharap, maaaring tumaas ang bilang ng mga share. Dapat suriin ng mga investor ang conversion price, interest rate, maturity, capped-call arrangements, at kung ang pondo ay tunay na sumusuporta sa constellation deployment.
Paano Masusubaybayan ng mga Retail Investor ang Progreso ng ASTS Commercialization?
Dapat unahin ng mga retail investor ang mga satellite launch, bilang ng mga na-deploy na satellite, paglulunsad ng carrier services, mga regulatory approval, quarterly revenue, cash balance, at mga bagong financing. Kumpara sa price movement ng isang araw, mas mahusay na ipinapakita ng mga indicator na ito kung tunay na umaangat ang commercialization ng AST SpaceMobile.
Angkop ba ang Tradisyonal na P/E Ratio sa Paghahalaga sa ASTS?
Ang tradisyonal na P/E ratio ay hindi angkop bilang nag-iisang kasangkapan sa pagtatasa para sa ASTS sa yugtong ito dahil ang kumpanya ay nasa mataas na yugto pa ng pamumuhunan sa pagtatayo, at ang kasalukuyang kita ay hindi ganap na nagpapakita ng potensyal na halaga ng network sa hinaharap. Ang mas makatwirang paraan ay pinagsasama ang pag-deploy ng satellite, patnubay sa kita, cash burn, capital expenditure, at potensyal na dilution.
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

Currency Exchange Spread Explained: Buy and Sell Rates, Markups, and Costs


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes





Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam