




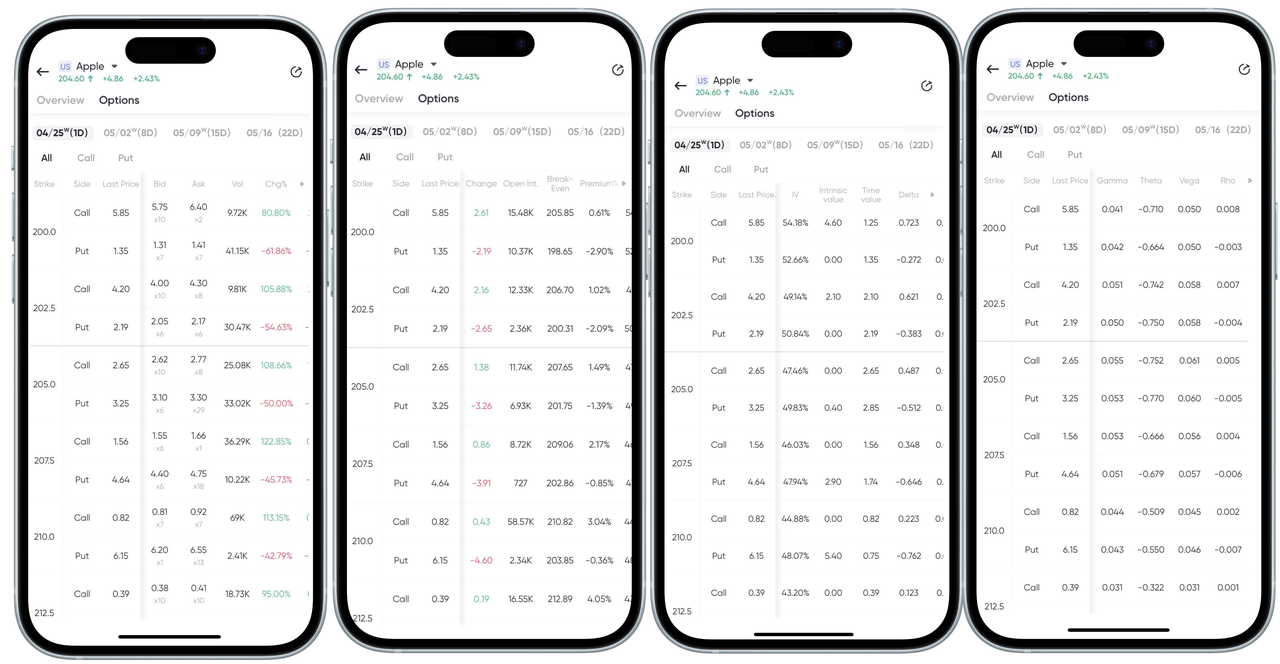
アプリでオプションチェーンページとその主要な概念を表示する方法:
ウェブでオプションチェーンページとその主要な概念を表示する方法:
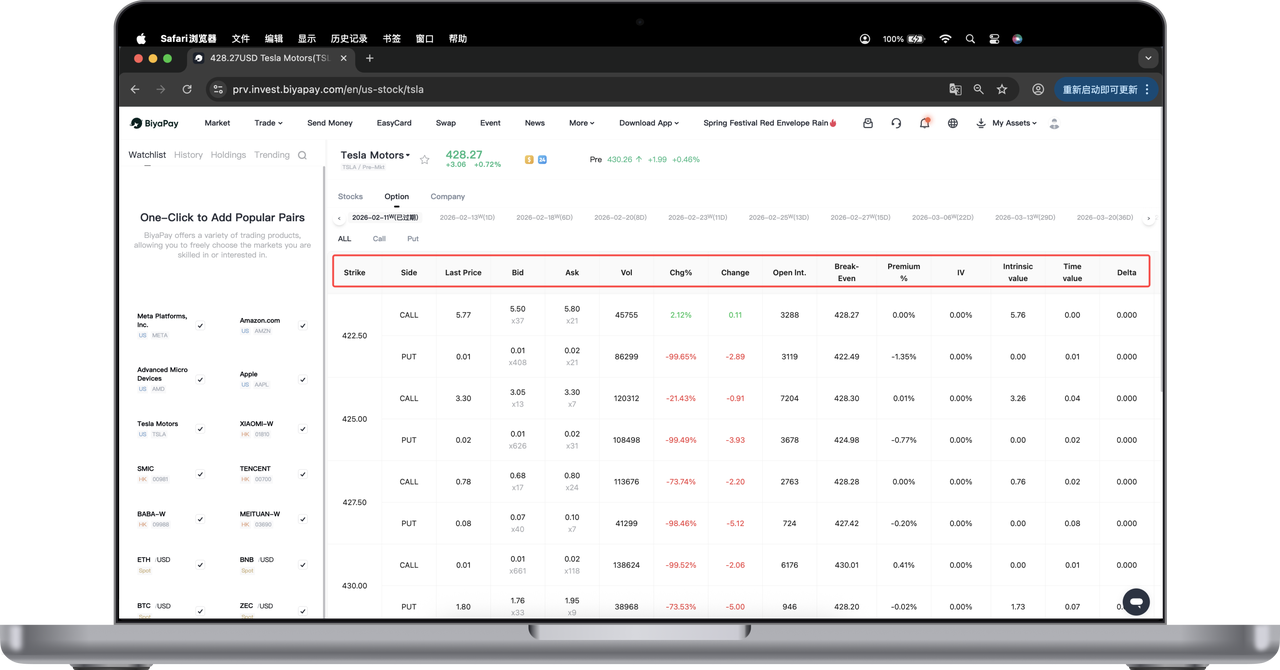
以下は、オプション取引ページの各種データについての平易な説明であり、オプションの気配値表を素早く理解し、オプション価格の構成と変動の原理を理解するのに役立ちます。
- オプションの種類
コール(コールオプション):買方は、将来の特定の時点であらかじめ定められた価格で原資産を買う権利を持ちます。強気相場に適しています。
プット(Put Option): 買い手は、将来の特定の時点で原資産を固定価格で売る権利を持つ。弱気相場に適している。
- 権利行使価格
権利行使価格とは、オプションが将来、原資産を売買することに合意した価格のことである。例:
200.0 は1株あたり $200.0 で権利を行使することを意味する。
212.5 は1株あたり $212.5 で権利を行使することを意味する。
- 最新価格
オプションが市場で現在取引されている価格。例:
200.0 コールの最新価格は $5.85 であり、このオプションを1枚購入するには $5.85 を支払う必要があることを意味する。
- 売値と買値
ビッド(Bid):市場の買い手が支払ってもよいと考える最高価格。例:
200.0 コールのビッド価格は $5.75、数量は x10 であり、執行待ちの買い注文が10件あることを示している。
アスク(Ask): 市場で売り手が受け入れる意思のある最低価格。例:
アスク価格が$6.40、数量x7の場合、7件の売り注文が出されていることを示します。
- 出来高(Volume) 当日に取引されたオプション契約の総数で、市場の活発さを反映します。例:
出来高が9,720の場合、9,720件の契約が取引された(つまり972,000株)ことを意味します。
- 変化率(Change %) 前取引日と比較したオプション価格の変化率。例:
変化率が+80.80%の場合、価格が大幅に上昇したことを示します。
- インプライド・ボラティリティ(IV) 原株の将来の価格変動に対する市場の予測。数値が高いほど、予想される変動が大きいことを意味します。例:
200.0コールのインプライド・ボラティリティは54.61%で、比較的高い変動率であることを示しています。
- 本質的価値(イントリンシック・バリュー) オプションを即時行使した場合の理論上の利益。例:
現在の株価が$204.60である場合、200.0コールの本質的価値は$4.60($204.60 − $200.0)です。
- 時間的価値(タイム・バリュー) オプションのプレミアム総額から本質的価値を差し引いたもの。将来のボラティリティに対する市場の期待を反映しています。例:
プレミアム総額が$5.85で本質的価値が$4.60である場合、時間的価値は$1.25です。
- デルタ(Δ) 原資産の価格が$1変動するごとのオプション価格の理論上の変化量。例:
デルタ = 0.723とは、株価が$1上昇した場合にオプション価格が$0.723上昇することを意味します。
- ガンマ(Γ) デルタの変化率であり、原資産価格の変動に対するデルタの感度を測定するものです。例:
Gamma = 0.041 は、株価が $1 上昇するごとに Delta が 0.041 増加することを意味します。
- Theta (Θ) 時間の経過によるオプション価値の変化(通常はマイナス)。例えば:
Theta = -0.710 は、他の条件が同じであれば、オプション価格が 1 日あたり $0.71 ずつ下落することを意味します。
- Vega (ν) インプライド・ボラティリティが 1% 変化するごとのオプション価格の変化。例えば:
Vega = 0.050 は、IV が 1% 上昇した場合、オプション価格が $0.05 上昇することを意味します。
- Rho (ρ) 金利の変動がオプション価格に与える影響。例えば:
Rho = 0.008 は、金利が 1% 上昇した場合、オプション価格が $0.008 増加することを意味します。
オプションチェーンページでは、各権利行使価格に対するコールとプットの気配値に加え、取引活動、ボラティリティ水準、リスク感応度の指標を提供しています。これらの情報を活用することで、より科学的に以下のことが可能になります:
オプションの「コストパフォーマンス」(本源的価値 + 時間的価値)を評価する
市場の期待を読み解く(インプライド・ボラティリティ、出来高)
リスクを管理し、戦略の組み合わせを最適化する(デルタ、セータ、ガンマなど)