
テスラ決算プレビュー:この株の次の動きを決めるのは、納車数か、利益率か、それともRobotaxiか?




テスラの決算発表を前に、重要な疑問は単に納車数が力強く見えるかどうかではありません。本当の問いは、納車数の回復がより高い利益率、キャッシュフロー、そしてRobotaxiの評価に関するストーリーへの支えにつながるかどうかです。TSLAを2つの事業として同時に分析する必要があります。1つは電気自動車メーカーであり、株価は納車数、ASP、自動車の粗利益率に左右されます。もう1つはAIおよび自動運転プラットフォームであり、市場はFSD、Robotaxi、Cybercab、そしてイーロン・マスクの商用化時期に関する発言に注目しています。
重要なポイント
- 第2四半期の納車台数はコンセンサスを大きく上回ったが、収益の質こそが本当の試練である。
- テスラの収益性を判断するうえでは、納車台数よりも自動車部門の粗利益率が重要である。
- ロボタクシーは長期的なバリュエーションの上振れ要因だが、依然として規模の拡大と規制面での検証が必要である。
- エネルギー貯蔵、FSDサブスクリプション、サービス収益は重要な二次的なシグナルである。
- ムスク氏のAI投資や設備投資に関する発言は、決算発表後のボラティリティを拡大させる可能性がある。
テスラの第2四半期決算前に市場が本当に見たいものは何か?
テスラの決算プレビューを読むとき、最初の層は納車台数が回復したかどうかです。次の層は、その納車が収益性を持つかどうかです。3つ目の層は、Robotaxiがテスラのプレミアムな評価額を引き続き支えられるかどうかです。テスラが公表した第2四半期の生産・納車台数によると、生産台数は451,758台、納車台数は480,126台、エネルギー貯蔵製品の設置量は13.5 GWhでした。これは市場に明確なシグナルを与えています。すなわち、四半期レベルでは需要が予想を大幅に上回ったものの、財務の質については売上高、マージン、キャッシュフローを通じて引き続き確認する必要があるということです。
| 指標 | Q2開示データ | 注目すべきポイント |
|---|---|---|
| 総納車台数 | 480,126台 | 需要回復の強さ |
| 総生産台数 | 451,758台 | 在庫が削減されたかどうか |
| Model 3/Y 納車台数 | 467,762台 | 主要モデルの耐久力 |
| その他モデルの納車台数 | 12,364台 | Cybertruck、Semiなどからの貢献 |
| 蓄電池設置量 | 13.5 GWh | 第2の成長曲線の強さ |
決算発表前に最も直接的なポジティブシグナルとなるのは、市場コンセンサスを上回る納車実績です。テスラが以前発表した第2四半期納車コンセンサスによると、アナリストの平均推計は総納車台数406,024台、エネルギー貯蔵設置量13.8 GWhでした。実際の納車台数はこの推計を大幅に上回った一方、エネルギー貯蔵設置量はコンセンサスの数値をやや下回りました。つまり、市場では「自動車事業の回復」と、エネルギー事業がより楽観的な期待に届いていないかどうかの両方が議論されることになります。
さらに重要なのは、納車台数がすでに決算前の期待ギャップを変えてしまっているという点です。ロイターのテスラ第2四半期納車台数への市場の反応に関する報道によれば、納車データの発表後も株価は一時約7%下落しましたが、これは部分的に、市場がすでにより楽観的なシナリオを織り込み済みだったためです。あなたにとって、これは決算前の核心的な問題が単純に「納車台数は良いのか?」ではなく、「良いニュースのどれだけがすでに株価に織り込まれているのか?」であることを示しています。
要約: テスラの第2四半期決算発表前に、市場にはすでに2つの重要なデータポイントがあります。納車数とエネルギー貯蔵システムの設置実績です。480,126台という納車数はEV需要の力強い回復を示しており、生産台数を納車台数が上回ったことは、在庫圧力がいくらか緩和されていることも示唆しています。しかし、納車数は売上側のシグナルにすぎません。収益性が改善したことを自動的に証明するものではありません。決算で still 確認する必要があるのは、これらの納車がより良い平均販売価格、管理された単位あたりのコスト、安定した自動車セグメントの粗利益率、そしてテスラのAI投資サイクルを支えるのに十分な強さのフリーキャッシュフローを伴っていたかどうかです。
納車数はTSLAの短期的な株価の方向性を決められるのか?
納車台数はTSLAの短期センチメントを左右することがありますが、決算後の株価の方向性をそれ単独で決めることはまれです。強い納車実績は通常、売上高の期待を押し上げ、在庫への懸念を和らげ、需要減速というナラティブを弱めます。しかし、納車台数の伸びが値下げや融資インセンティブ、低マージンモデルの比率拡大によるものであれば、株価の反応は割れる可能性があります。納車台数は決算をめぐる議論への入り口と捉えるべきであり、最終的な答えではありません。
納車の質は、以下の3つの側面から評価する必要があります。
| 項目 | ポジティブなシグナル | リスクシグナル |
|---|---|---|
| 地域別需要 | 欧州と中国の両方が回復 | 一つの地域が上振れの大部分を牽引 |
| 製品ミックス | Model 3/Yが安定し、プレミアム比率が向上 | 低価格モデルがシェアを拡大 |
| 在庫変化 | 納車台数が生産台数を上回る | 納車の集中による需要の先食い |
| 価格戦略 | ASPが安定または改善 | 販促による台数押し上げ |
| ガイダンスのトーン | 経営陣が通年見通しへの信頼感を高める | 経営陣が不確実性とコスト圧力を強調 |
今回の納車回復には明確な地域的な特徴があります。ロイターの報道によると、テスラの第2四半期の納車台数は欧州需要の回復に後押しされて市場予想を上回りましたが、米国市場はEV税額控除の廃止後も引き続き圧力に直面しており、中国ではモデルYの改良版と現地メーカーとの熾烈な競争の両方に影響されました。つまり、世界全体の納車台数は好調に見えますが、表面的な数字だけに注目すべきではありません。経営陣が欧州、米国、中国各地域の需要動向をどのように説明するのかを注視する必要があります。
短期トレーダーは納車台数を価格の触媒として捉えます。長期投資家は、その納車台数の背後にある収益性のレバレッジに注目すべきです。納車台数が強く、売上高が強く、利益率も堅調であれば、市場はテスラの主力事業の回復が高品質であると判断しやすくなります。納車台数が強いのに利益率が弱ければ、投資家はテスラが値下げによって販売数を買い支えているのではないかと疑うかもしれません。納車台数が強いのに経営陣が第2四半期以降の見通しについて慎重なトーンを示せば、株価は「良いニュースはすでに織り込み済み」という反応を見せる可能性があります。
要約: 納車台数はTSLAの短期的な方向性にとって重要です。なぜなら、納車台数は売上高、在庫、そして需要サイクルに対する市場の期待に直接影響するからです。しかし、納車台数だけでは収益の質に関する問いに答えることはできません。480,126台という納車台数を強力な出発点として捉え、その上で、自動車売上高がそれに応じて伸びているか、ASP(平均販売価格)が安定しているか、納車ミックスが健全であるか、そして経営陣が第2四半期の好調さを年内の残りの期間の見通しに繋げられるかに注目し続けるべきです。
粗利益率はテスラの収益の質を測る核心的な試金石
テスラの収益性の質を判断するために、たった一つの決算指標しか選べないとすれば、自動車の粗利益率、とりわけ規制クレジットを除く自動車粗利益率を最優先すべきです。納車台数は車両が販売されたことを示します。粗利益率は、それらの車両が収益を上げて販売されたかどうかを示します。テスラの最新のQ1 2026 Updateによると、総売上高は223億8700万ドル、GAAPベースの総粗利益率は21.1%、営業利益率は4.2%、自動車のGAAP粗利益率は21.1%、規制クレジットを除く自動車粗利益率は19.2%でした。
| 指標 | 2026年第1四半期のベースライン | 第2四半期決算で注目すべき点 |
|---|---|---|
| 総収益 | 223.87億ドル | 販売台数とともに有意に増加するかどうか |
| GAAPベースの総粗利益率 | 21.1% | コストと製品ミックスが改善するかどうか |
| 営業利益率 | 4.2% | AI、研究開発、販売管理費が利益を圧迫するかどうか |
| 自動車事業のGAAPベース粗利益率 | 21.1% | 自動車事業の収益性 |
| 規制クレジットを除く自動車事業の粗利益率 | 19.2% | 自動車事業の中核的な経済性の実質的な改善 |
| フリーキャッシュフロー | 14.44億ドル | 莫大なAI投資を支えられるかどうか |
マージンの鍵となるのは、報告された水準そのものだけでなく、改善の源泉です。マージンの改善が、平均販売価格(ASP)の上昇、材料コストの低減、製造効率の向上、FSD関連収入によるものであれば、市場はその改善をより質の高いものと見なす可能性が高いでしょう。テスラのQ1資料では、平均販売価格、FSDの販売およびサブスクリプションによるプラスの影響、そして単位コストの低下に言及する一方、AIやその他のR&Dプロジェクトが営業費用の圧力に寄与していました。これにより、Q2に対する自然な枠組みが生まれます。すなわち、中核である自動車事業は、増加するAI投資を吸収できるほど十分に改善できるのでしょうか?
規制クレジット(排出クレジット)にも注目が集まります。第1四半期には、規制クレジットが自動車部門の粗利益率に1.9ポイント貢献しました。もし第2四半期の利益率改善が主にクレジット、一時的な項目、あるいは通貨効果によってもたらされているのであれば、市場はそれをより高い倍率で評価しない可能性があります。規制クレジットを除いた自動車部門の粗利益率も改善しているのであれば、それが納車数の伸びが本当のオペレーティングレバレッジを生み出しているというより強いシグナルになるでしょう。テスラのように評価が将来の成長に大きく依存する企業にとって、利益率こそがその成長がプレミアム倍率に値するかどうかを決めるのです。
要約: テスラの好調な納車台数は需要回復を示しています。高いマージンは収益の質の回復を示しています。第2四半期の決算を読む際は、自動車GAAP粗利率、規制クレジットを除く自動車粗利率、ASP、単位あたりコスト、営業費用を優先的に確認すべきです。納車台数の増加がマージンの改善を伴わない場合、市場は好調な納車を短期的な販売数の反発として扱う可能性があります。一方、マージンが同時に改善すれば、投資家はテスラの中核事業が収益性のレバレッジを取り戻したと認識しやすくなります。
RobotaxiとFSDはテスラの評価額にどのような影響を与えるのか?
Robotaxiは主に次の四半期の売上に影響を与えるものではありません。それは、テスラが電気自動車企業として評価される存在から、自動運転プラットフォームとして評価される存在へと移行できるかどうかに影響を与えるものです。TSLAを評価する際には、2つのことを区別する必要があります。1つはドライバーアシスト用ソフトウェアとしてのFSDで、これはすでにサブスクリプション収益やアドオン収益に貢献できます。もう1つは、無人モビリティビジネスとしてのRobotaxiで、こちらは依然として、運行都市、フリート規模、規制の範囲、そしてユニットエコノミクスを通じた実証が必要です。前者は収益構成に影響し、後者はバリュエーションのナラティブに影響します。
| Robotaxi / FSD 指標 | バリュエーションにとって重要な理由 | 決算電話で聞くべきポイント |
|---|---|---|
| 運営都市の数 | 拡大ペースの妥当性を検証 | 新しい都市名が挙げられるかどうか |
| フリート規模 | 商業的な深さの妥当性を検証 | 車両数と稼働率が開示されるかどうか |
| セーフティドライバーと規制上の制限 | ビジネスの境界線を定義 | 人間による監視が必要かどうか |
| FSD サブスクリプション | ソフトウェア収益の潜在力を示す | ユーザー数の伸びと価格改定 |
| Cybercab | ハードウェア展開の道筋を示す | 生産時期、コスト、生産能力 |
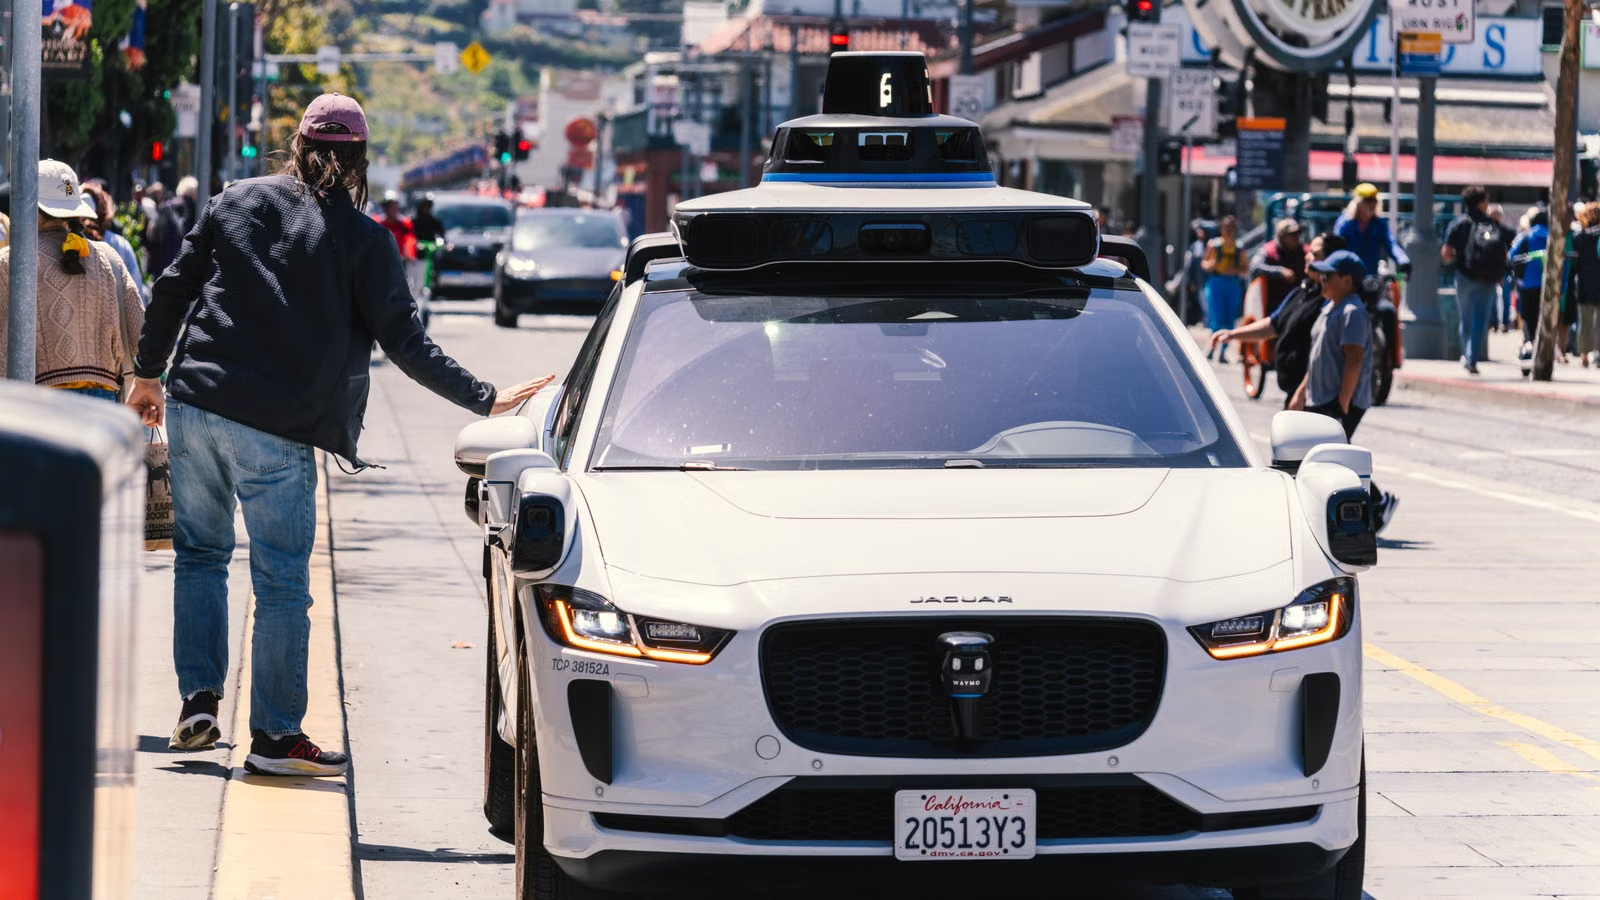
Robotaxiの進展がナラティブを強化している。Reutersによると、TeslaはマイアミでのRobotaxiを展開し、以前にはオースティンで監督なしのrobotaxiサービスを拡大していたという。同時に、オースティンの車両フリートはWaymoの現地フリートよりはるかに小規模であり、Waymoのサービス都市の最新情報は、より広範な商用運行のカバレッジを示している。投資家にとって、これはTeslaの機会を無効にするものではない。単に、Robotaxiのストーリーが「運行できるか?」から「収益性を持ってスケールできるか?」へと進む必要があることを意味している。
FSDも明確な境界線を持って理解される必要があります。テスラ自身のFull Self-Driving Supervisedの説明では、この機能にはドライバーによる積極的な監視が必要であり、車両を完全自律走行にはしないことが強調されています。テスラのFSDサブスクリプションはソフトウェア収益の可能性を生み出す可能性はありますが、それはドライバーレスのRobotaxi商用モデルとは異なる段階です。決算説明会では、テスラが定量化可能な運用指標をより多く提供するほど、バリュエーションへの裏付けが強まります。議論が運用データなしでビジョンに集中し続けるほど、短期的な変動リスクは大きくなります。
要約: Robotaxiはテスラのバリュエーションにおいて最も柔軟な長期変動要因ですが、Robotaxiが存在するというだけで株価が上昇し続ける可能性は低いといえます。都市数、車両フリート規模、規制当局の承認、サービス提供状況、FSDサブスクリプションの伸び、そしてCybercabの生産計画など、限定的な地域運用からより広範な商業規模へと移行できるかどうかを注視する必要があります。Robotaxiが測定可能なビジネスに近づくほど、市場がテスラのAIプレミアム・バリュエーションを支えやすくなります。
イーロン・マスク要因はどのようにテスラの決算ボラティリティを増幅させるのか?
イーロン・マスクはテスラの株価に影響を与えます。彼は同社のバリュエーションを従来の自動車マルチプルから、AI、ロボティクス、自動運転のマルチプルへと引き寄せることができるからです。しかし、それは同時に市場の実行力に対する要求を高めることにもなります。Robotaxi、FSD、Cybercab、Optimus、そして設備投資に関する決算説明会での一言一句が、将来のキャッシュフローとバリュエーションマルチプルに関する前提を変えうるのです。
マスク要因は次の3つに分解できます:
- ナラティブ・プレミアム: AI、Robotaxi、ロボティクスによって、テスラが単なる自動車メーカーとして評価されることを防いでいます。
- 実行のハードル: ビジョンが大きくなるほど、市場はタイムラインと証拠をより強く求めます。
- キャッシュフローへの圧力: 莫大な設備投資は長期的なストーリーを支えますが、短期的なフリーキャッシュフローに圧力をかける可能性があります。
- 期待のボラティリティ: コールでのコメントが野心的であるほど、株価の反応は大きくなり得ます。
ロイターによると、テスラは2026年の設備投資が250億ドルを超えると見込んでおり、投資はAIインフラ、電池生産、Cybercabの製造、Optimusロボットに向けられるとしています。この数字は、投資家に対して同じ物語の二つの側面を示しています。すなわち、長期的なプラットフォームへの投資と、短期的な利益あるいはキャッシュフローの圧力です。あなたにとっての問いは、単に設備投資が高いかどうかではありません。問いは、経営陣がそれらの投資がいつ売上、利益率、キャッシュフローに転化しうるのかを説明できるかどうかです。
これが、決算説明会がEPSよりも重要になり得る理由です。テスラの評価額をめぐる議論は、単なる決算の議論ではありません。ビジネスモデルをめぐる議論なのです。自動車投資家は、納車数と利益率が引き続き強い水準を維持できるかを問うでしょう。テクノロジー投資家は、FSDとRobotaxiがスケールできるかを問うでしょう。キャッシュフロー投資家は、AIへの支出がフリーキャッシュフローに圧力をかけるのではないかと問うでしょう。この3つの問いに同時に答えが出ない限り、TSLAは決算後に高い変動性を保ち続ける可能性があります。
要約: イーロン・マスク要因はテスラの決算反応を増幅させます。市場は今四半期の利益だけを買っているのではなく、テスラが将来的にAIプラットフォームになる可能性も買っているからです。決算電話会議では、以下の具体的な詳細に注目すべきです:Robotaxiの都市拡大、FSDの採用状況、Cybercabの生産時期、Optimusの商用化、設備投資の規律、そして通期の納車見通し。回答が具体的であればあるほど、市場はTSLAを再評価しやすくなります。逆に曖昧であればあるほど、高い期待の中で株価は大きく変動する可能性があります。
決算後、テスラ株はどのようなシナリオに直面する可能性があるか?
テスラの決算発表後の株価の方向性は、単一のEPS数値ではなく、販売台数・利益率・Robotaxiガイダンスの組み合わせによって決まります。最も強いシナリオは、販売台数が堅調で、利益率が高く、Robotaxiに関する明確なガイダンスが示される場合です。最も意見が分かれるシナリオは、販売台数は堅調だが利益率が弱い場合です。最もリスクが高いシナリオは、財務データが弱いにもかかわらず、経営陣が主に長期ビジョンを強調する場合です。TSLAについては、一つの数字だけに頼る見方ではなく、シナリオ分析が必要です。
| 決算の組み合わせ | 市場の解釈の可能性 | 株価の反応の可能性 |
|---|---|---|
| 強い納車台数 + 强い利益率 | 需要と利益がともに改善 | 強気バイアス |
| 強い納車台数 + 弱い利益率 | 販売台数が価格設定に牽引されている可能性 | 意見の不一致が拡大 |
| 強い利益率 + 慎重なガイダンス | 短期的には上振れ、次の材料待ち | 中立〜不安定 |
| 弱い財務内容 + 強いRobotaxiのストーリー | 短期と長期のナラティブが矛盾 | 高ボラティリティ |
| 強い財務内容 + 曖昧なRobotaxiに関するコメント | 基幹事業が株価を支えるが、バリュエーションの上振れは限定的 | バリュエーション次第 |
最初のシナリオは、より高い株価を支える最も容易なケースです。納車台数の伸びが孤立したものではなく、売上高・利益率・キャッシュフローのすべてが改善し、さらにマスク氏がより明確なRobotaxi拡大の道筋を示すケースです。2番目のシナリオはより一般的で、意見が分かれやすいものです。納車台数は多いものの、利益率が回復せず、テスラが値引きで販売台数を買い取っているのではないかと市場に疑問を抱かせるケースです。3番目のシナリオはより長期的な視点に立ったもので、財務は十分に強くないものの、Robotaxiの進展が明るく、自動車事業とAIバリュエーションの間で綱引きが生じるケースです。
個人投資家も決算シーズンの取引において取引コストを考慮すべきです。米国株の決算前後では、ビッド・アスク・スプレッド、時間外取引のボラティリティ、約定価格などがすべて実際のリターンに影響を与える可能性があります。例えば、Biyaを利用してTSLAや米国株、香港株を取引する際には、市場の変動と注文コストの両方を把握することができます。Biyaの米国株取引は手数料$0ですが、プラットフォーム手数料、外部機関手数料、その他の適用料金については、料金表および注文ページに記載の米国株取引手数料をご確認ください。手数料は投資分析の核心ではありませんが、ボラティリティの高い決算取引では、実際の約定体験に影響を与える可能性があります。
要約: Teslaの決算後の株価反応は、単純に「強い納車台数」や「Robotaxiの勢い」だけで決まるわけではありません。それは、3つの主要なドライバーが同じ方向に動くかどうか次第です。納車台数は短期的な需要期待を形作り、利益率は収益の質を定義し、Robotaxiは長期的な評価倍率に影響を与えます。3つすべてが改善すれば、TSLAがプレミアムを獲得する可能性は高まります。納車台数は強いが利益率が弱い場合、株価はまず上昇した後、失速する可能性があります。長期的なストーリーは強いが短期的な数字が十分でない場合、ボラティリティはさらに激しくなる可能性があります。
一般の投資家はTeslaの決算をどう読むべきか?
テスラの決算を最も効果的に読む方法は、まず財務諸表から始め、次に決算説明の電話会議を聞き、その後に初めて株価反応を解釈することです。時間外取引の価格変動に判断を左右されてはいけません。TSLAの一日のボラティリティは、納車数の期待値、マージンの期待値、Robotaxiのナラティブ、そしてマスク氏の発言がすべて同時に反映されることが多いからです。まず指標のフレームワークを構築してから、価格反応が妥当かどうかを判断しましょう。
実践的な読解の順序:
- 総収益と自動車収益が480,126台の納車数と整合しているかを確認する。
- 自動車の粗利益率と、規制クレジットを除く自動車の粗利益率を確認する。
- 営業キャッシュフローとフリーキャッシュフローがAI投資を支援できるかを評価する。
- エネルギー収益と13.5 GWhの貯蔵設備導入量を比較する。
- 経営陣による通年納車数、設備投資、Robotaxiに関するガイダンスに耳を傾ける。
- 最後に、時間外取引での株価反応を実際のファンダメンタルズと比較する。
取引上の反応と投資判断の区別も必要です。取引上の反応は期待とのギャップに関するものです。市場が配車台数をおよそ406,000台と予想していたところ、Teslaが480,126台を納車したのであれば、短期的なセンチメントは当然変化します。一方、投資判断は持続可能性に関するものです。利益率、キャッシュフロー、ソフトウェア収益がこれに伴わなければ、強い納車台数は一四半期だけの反発にすぎない可能性があります。逆に、自動車事業が安定したキャッシュフローを生み出し、Robotaxiがますます測定可能なものになれば、市場はTeslaをプラットフォーム企業として評価する意欲を高めるかもしれません。
米国株の決算や個別銘柄のボラティリティを追跡する必要がある場合、米国株式市場データを利用すれば、TSLA、NVDA、AAPLなどの企業を同じ観察フレームワークにまとめて管理できます。また、お住まいの地域、本人確認の状況、およびプラットフォームのルールが関連する要件を満たしている場合は、Appのダウンロードからマルチアセット取引や市況モニタリングを管理することもできます。サービスの利用可否は、お客様の所在地、本人確認の結果、プラットフォームのルール、および適用される法令によって異なります。
要約: 一般投資家は、見出しや時間外取引の値動きだけを見てテスラの決算を読むべきではありません。より規律あるアプローチとしては、三層フレームワークを使うことです。まず納車台数と売上高、次に利益率とキャッシュフロー、最後にRobotaxi、FSD、Cybercab、設備投資ガイダンスを確認します。これにより、株価の動きが基本面の改善によるものなのか、バリュエーション・ナラティブの強まりによるものなのか、それとも短期的な期待のずれによるものなのかを判断する助けになります。
テスラなどのボラティリティの高い米国株の決算をフォローする場合、決算日程、主要指標、株価のボラティリティ、取引コストを一つの意思決定フレームワークにまとめる必要があります。Biyaは、米国株、香港株、デジタル資産、およびUSDTの米ドルや香港ドルなどの主要法定通貨への換算をサポートする、グローバルなマルチアセット取引ウォレットです。TSLAのような決算に敏感な銘柄については、納車台数と利益率の分析は第一歩にすぎません。取引の前に、注文種類、約定価格、プラットフォーム手数料、外部機関手数料、および適用されるルールについても理解しておく必要があります。上記の情報は、公開されている市場情報、取引ルール、および手数料体系の説明のみを目的としたものであり、投資助言を構成するものではありません。取引の決定は、ご自身のリスク許容度、現地の規制要件、およびプラットフォームに実際に表示される情報に基づいて行う必要があります。
FAQ
テスラの決算前に投資家が最も注目すべき点は何ですか?
テスラの決算前には、投資家は納車台数、自動車セグメントの粗利益率、規制クレジットを除く自動車セグメントの粗利益率、フリーキャッシュフロー、エネルギー貯蔵システムの設置台数、そしてRobotaxiの進捗に注目すべきです。納車台数は需要を、利益率は収益の質を反映し、RobotaxiとFSDは長期的なバリュエーションの潜在力を形作ります。
テスラの納車台数が予想を上回れば、必ずTSLA株にプラスになりますか?
テスラの納車台数が予想を上回っても、必ずしもTSLA株に直接的なプラスになるとは限りません。株価の反応は、市場がすでにその上振れを織り込み済みかどうか、納車台数の伸びが値引きに依存していたかどうか、自動車セグメントの利益率が改善したかどうか、そして経営陣が通年とRobotaxiに関する明確なガイダンスを示すかどうかにも左右されます。
Teslaの自動車粗利益率はなぜTSLAの評価額にとって重要なのか?
Teslaの自動車粗利益率が重要なのは、自動車事業の実際の収益性を反映しているからです。販売台数の成長が利益率の改善とともに実現すれば、市場はその成長を持続可能なものと見なしやすくなります。一方、利益率が低下すれば、投資家は販売台数が価格インセンティブによって牽引されているのではないかと懸念するかもしれません。
なぜRobotaxiはTesla株にとって重要なのか?
RobotaxiがTesla株にとって重要なのは、同社がEVメーカーとしての評価額から自動運転プラットフォームとしての評価額へと移行できるかどうかに影響するからです。投資家は、発表時のニュースだけに注目するのではなく、運行都市、フリート規模、規制上の制限、FSDサブスクリプション、Cybercabの生産状況を注視すべきです。
テスラの決算電話会談でイーロン・マスクのどの発言が最も重要か?
テスラの決算電話会談におけるイーロン・マスクの最も重要な発言は、ロボタクシーの展開、FSDの提供状況、サイバーキャブの生産、オプティマスのタイムライン、設備投資、そして年間納車目標に関するものとみられます。より具体的なコメントは、TSLAの評価額に関する市場の想定を変える可能性があります。
一般の投資家は、テスラの決算報告1回だけに基づいてTSLAを購入すべきか?
一般の投資家は、テスラの決算報告1回だけに基づいてTSLAを購入すべきではありません。決算情報は見通しの更新に役立ちますが、投資判断では評価額、ポジションサイズ、取引コスト、リスク許容度、現地の規制要件なども考慮する必要があります。決算発表日のボラティリティを確実な機会として扱うべきではありません。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Cheapest Way to Transfer Money Internationally: Small vs. Large Transfers


DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Wire Transfer Requirements: Sender and Beneficiary Details Checklist



 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム