
HBM、DRAM、NAND、SSD、HDDを1つの表で解説:用途、企業、リスク




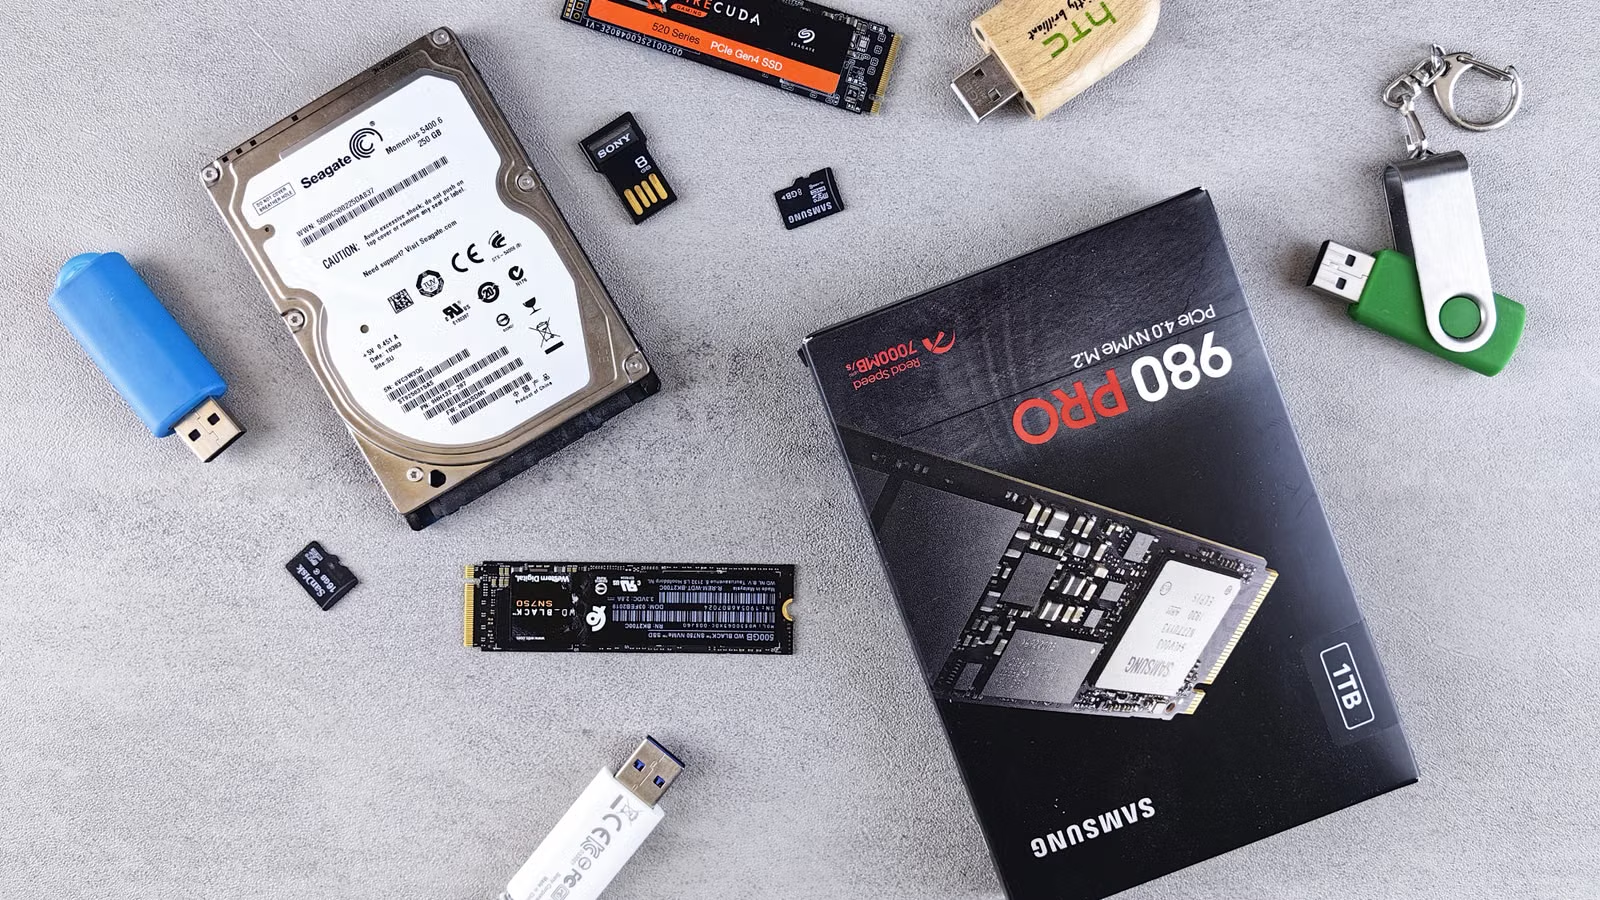
HBM、DRAM、NAND、SSD、HDDは同じレベルの製品ではありません。まず3つのグループに分けて考えることができます。HBMとDRAMは、計算中の高速なデータアクセスに使用されるメモリ製品であり、NANDは電源を切った後もデータを保持するためのフラッシュメモリチップであり、SSDとHDDは完成したストレージデバイスであり、SSDは速度を、HDDは容量あたりのコストを重視しています。投資家にとって重要な問いは、それが「AIストレージ」テーマに属するかどうかではなく、AIサーバー、クラウドデータセンター、エンタープライズストレージの中でどの位置にあるのか、またその収益源、価格サイクル、技術リスクがどうなっているのかということです。
重要なポイント
- HBMとDRAMはコンピューティングに近い位置にあり、帯域幅、容量、顧客認定が重要な要素となります。
- NANDはフラッシュメモリチップであり、SSDはNANDを中心に構築された完全なストレージデバイスです。
- HDDはAIによって淘汰されたわけではなく、クラウドストレージおよびデータレイクの容量基盤として依然として存在しています。
- メモリチップ企業、ハードドライブメーカー、ストレージシステムベンダーは、それぞれ異なるバリュエーションロジックに従います。
- ストレージの機会はAI需要から生まれますが、リスクは価格、在庫、設備投資から生じます。
まずは1つの表で、HBM、DRAM、NAND、SSD、HDDの違いを理解する
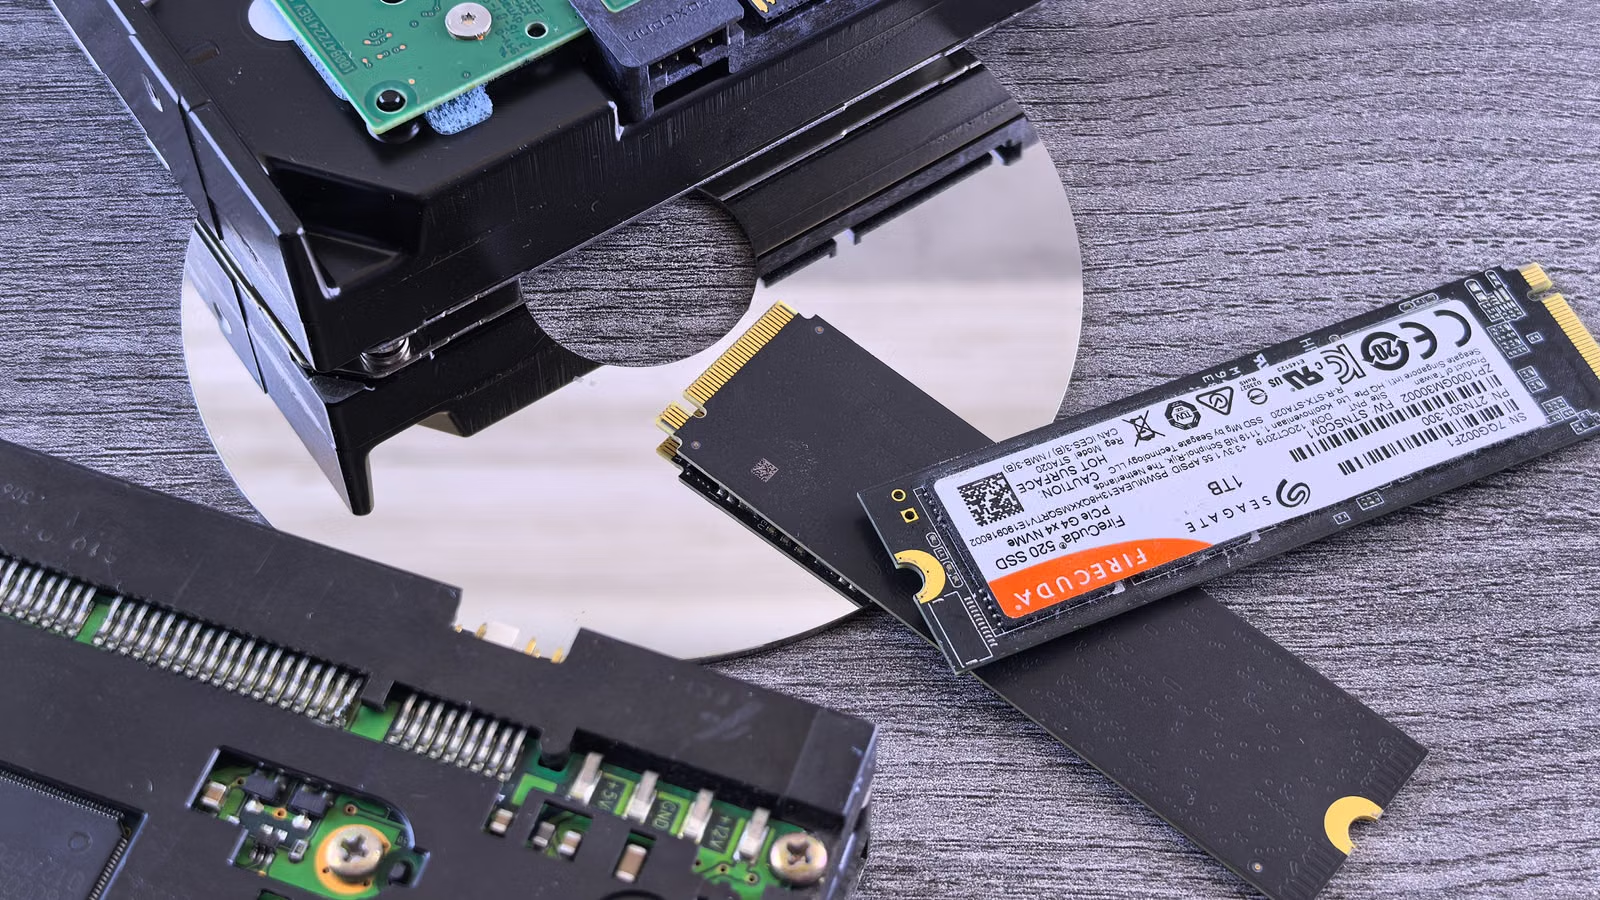
HBM、DRAM、NAND、SSD、HDDの最大の違いは、最初の2つは「メモリ」に近く、NANDは「フラッシュ記憶媒体」であり、最後の2つは「ストレージデバイス」であるという点です。製品を評価する際には、まず電源を切った後もデータを保持するかどうか、次にCPU/GPUの近くに位置するのかストレージ層に位置するのか、そして最後に帯域幅、容量、コスト、信頼性のどの問題を解決するのかを問うべきです。
| タイプ | 概要 | 電源オフ後のデータ保持 | 解決する主な問題 | 代表的な用途 | 代表的な企業 |
|---|---|---|---|---|---|
| HBM | 高帯域幅DRAM | いいえ | GPU/AIアクセラレータの帯域幅ボトルネック | AIトレーニング、HPC、AI GPU | SK hynix、Samsung、Micron |
| DRAM | 汎用メモリ | いいえ | CPU/サーバー向けの一時データアクセス | サーバー、PC、スマートフォン | Samsung、SK hynix、Micron |
| NAND | フラッシュメモリチップ | はい | 不揮発性データストレージ | SSD、スマートフォン、メモリカード | Samsung、Kioxia、Micron、SanDisk |
| SSD | 半導体ストレージデバイス | はい | 高速読み書きと低レイテンシ | データベース、エンタープライズストレージ、AI推論キャッシュ | Samsung、Micron、Kioxia、Pure Storage など |
| HDD | 磁気ディスクストレージデバイス | はい | 低コスト・大容量ストレージ | クラウドストレージ、アーカイブ、バックアップ、データレイク | Seagate、Western Digital、Toshiba |
コンピューティングシステムをデータパスとして考えることができます。CPUとGPUが計算を実行し、HBMとDRAMがコンピューティングチップへデータを高速に供給し、SSDがより大規模な高性能な読み書きワークロードを処理し、HDDが低コストで大量のデータを保存します。SSDは不揮発性メモリを使ってデータを保存するデバイスであるという業界の定義によれば、SSDの重要なポイントは高速であることだけでなく、可動する機械部品を持たず、通常NAND Flashを使ってデータを保存することにあります。
初心者が最も混同しやすい5つのことは次のとおりです。
- NANDをSSDと同一視し、コントローラー、ファームウェア、インターフェースの役割を無視する。
- HBMを通常のDRAMと同一視し、先進パッケージングと帯域幅の価値を無視する。
- HDDは時代遅れと決めつけ、クラウドプロバイダーの大容量ストレージ需要を無視する。
- メモリチップ企業とエンタープライズストレージシステム企業を混同する。
- AI需要のみに着目し、契約価格、スポット価格、在庫サイクルを無視する。
要約: 短時間で全体像を把握したい方は、これだけ覚えてください。HBMとDRAMは計算に近いメモリ製品、NANDは不揮発性のフラッシュストレージ媒体、SSDとHDDは完成されたストレージデバイスです。HBMはより高価で、AIアクセラレータの近くに配置されます。DRAMはより汎用的です。NANDはSSDの中核コストを左右し、SSDは高性能なストレージアクセスを担い、HDDは低コストの大容量を担います。投資の際は、まず企業の売上 jakiのどの層から来ているのかを見極め、その上で価格サイクル、顧客構成、技術アップグレードのスケジュールを検証してください。
HBMとDRAM:AIサーバー内で計算に最も近いメモリ
HBMとDRAMはどちらもメモリ製品ですが、投資における意味合いは異なります。HBMの核心的な価値は、高い帯域幅、低消費電力、そしてGPUやAIアクセラレータとの近接性にあり、大規模モデルの学習、推論、ハイパフォーマンスコンピューティングに適しています。一方、一般的なDRAMは、サーバー、PC、スマートフォン向けの基本的なメモリ層のようなものです。その需要の基盤はより広いものの、単位あたりの価値や技術的障壁は一般的にHBMより低くなっています。
HBMとはHigh Bandwidth Memory(高帯域幅メモリ)の略です。依然としてDRAMの一種ですが、スタッキング、TSV、先進的なパッケージング技術により、複数のDRAM層をコンピューティングチップの近くに配置することができます。MicronのHBM3E 24GB 8-high製品データによると、1つのキューブで1.2TB/sを超える帯域幅を実現できます。NVIDIAもH200の141GBのHBM3eと4.8TB/sの帯域幅を大きなセールスポイントとして強調しています。これは、AIチップの競争がもはや計算性能だけでなく、データを計算ユニットにどれだけ速く供給できるかという点にも及んでいることを示しています。
通常のDRAMは、より基盤的な役割を果たしています。サーバーCPU、データベース、仮想化、クラウドサービス、PC、スマートフォンはすべてDRAMに依存しています。Micronの2025年 Form 10-Kには、データセンタービジネスの売上には HBM、DDR5、DDR4、LPDDR5、および GDDR6 が含まれると記載されており、DRAMは単一の製品ではなく、用途のシナリオによって差別化されたメモリ製品のポートフォリオであることを示しています。
| 項目 | HBM | 一般DRAM |
|---|---|---|
| 主な位置づけ | GPU/AIアクセラレータの近傍 | サーバー、PC、スマートフォンのメインメモリ |
| 中核指標 | 帯域幅、消費電力、パッケージング歩留まり | 容量、価格、汎用互換性 |
| 主な顧客 | AIチップ企業、クラウドプロバイダー、HPC顧客 | サーバー、PC、スマートフォン、産業用顧客 |
| 投資感受性 | 高いが、顧客認定とキャパシティの制約が強い | 高い循環性があり、需給による価格変動の影響を受ける |
| 主なリスク | HBM3E/HBM4移行、顧客認定、歩留まり | 過剰生産能力、価格下落、在庫調整 |
HBM4は技術的なハードルをさらに引き上げます。SK hynixはHBM4高性能AIメモリの開発と量産準備の完了を発表しました。これは、競争の次の段階が「誰がHBMを持っているか」から「誰が顧客のペースに合わせて供給でき、安定した歩留まりを維持し、電力要件を満たせるか」へと移行することを示唆しています。したがって、HBMはメモリメーカーにより強力な利益レバレッジをもたらす可能性がある一方で、失敗のコストもまた高くなります。
要約: HBMはAIコンピューティングにおける大きなボトルネックを解消する高付加価値メモリであり、一般的なDRAMは汎用コンピューティングシステムの基盤となるメモリだと考えることができます。AIサーバーはHBM、サーバー向けDRAM、大容量メモリモジュールの需要を同時に押し上げる可能性があります。しかし、投資判断は需要だけに頼るべきではありません。顧客認定、先進パッケージング技術、歩留まり、容量配分、価格サイクルも評価する必要があります。HBMは上振れ感度がより強く、一方DRAMはより広いカバレッジを持ちます。どちらも電源オフ後にデータを保持するためのストレージデバイスではありません。
NANDとSSD:フラッシュメモリチップからエンタープライズストレージデバイスへ
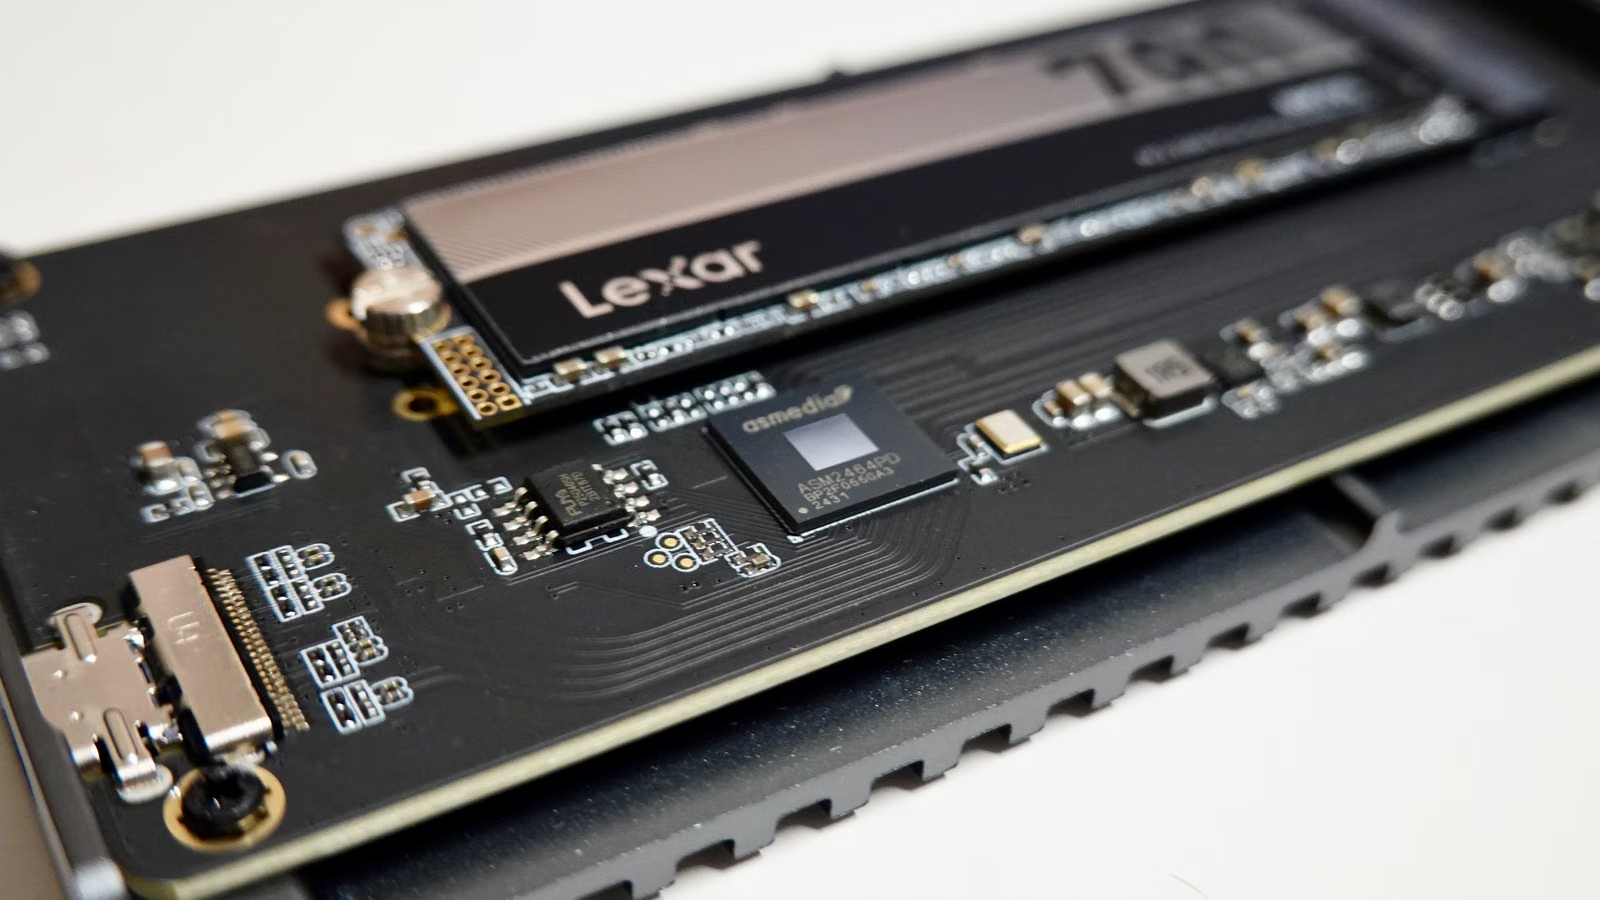
NANDとSSDを混同してはいけません。NANDフラッシュはデータを保存するためのフラッシュメモリチップであり、一方SSDはNAND、コントローラ、ファームウェア、インターフェース、キャッシュ、放熱設計を組み合わせた完全なデバイスです。NAND企業を評価する際は、価格、積層数、歩留まり、容量に注目してください。SSD企業を評価する際は、さらに製品認定、エンタープライズ顧客、システム提供能力も考慮する必要があります。
テクノロジーレイヤーの観点から見ると、NANDは「素材・チップ層」に属し、SSDは「製品・システム層」に属します。SSDは通常、永続的なデータを保存するためにNANDフラッシュを使用するというIBMの説明は、この区別を明確にする助けになります。SSDは単に複数のNANDチップを組み合わせただけのものではありません。データの書き込み方法、ウェアレベリングの処理方法、エラー訂正の仕組み、そしてPCIe/NVMeインターフェースを通じてサーバーとどのように通信するかを決定するコントローラーも必要です。
なぜAIはエンタープライズSSDの需要を牽引するのか? それは、AIのワークフローにはトレーニング用の計算だけではなく、それ以上の要素が含まれているからです。トレーニングの前に、大量のデータをクレンジングして読み込む必要があります。推論の際には、ベクトルデータベース、RAG、ログ、キャッシュ、モデルファイルのロードなどが必要になる場合があります。高性能なエンタープライズSSDはホットデータや高I/Oアクセスを処理できますが、長期アーカイブやコールドデータは依然としてHDDやオブジェクトストレージに降格させられることがよくあります。
| 項目 | NANDフラッシュ | エンタープライズSSD |
|---|---|---|
| 階層 | フラッシュメモリチップ | 完全なストレージデバイス |
| 主要指標 | 階層数、コスト、歩留まり、価格 | IOPS、レイテンシ、耐久性、消費電力、認定 |
| 用途 | スマートフォン、SSD、メモリカード、組み込み機器 | データベース、仮想化、AI推論、エンタープライズストレージ |
| 主なリスク | 価格下落、過剰生産能力、在庫 | 顧客認定の失敗、コントローラーの問題、マージン圧迫 |
| 投資の注目点 | NAND契約価格、稼働率 | エンタープライズSSDのシェア、顧客構成、長期受注 |
TrendForceは、AI、サーバー、エンタープライズSSD向けの需要改善などを背景に、2026年のNAND Flash市場予測を上方修正しました。しかし、これはすべてのNAND企業が同等の恩恵を受けることを意味するわけではありません。上流の製造業者は価格上昇の恩恵を受ける可能性がありますが、下流のSSDやストレージシステムベンダーがコストを顧客に転嫁できない場合、むしろ利益率が圧迫される可能性があります。
要約: NANDはチップであり、SSDは製品です。NANDの投資ロジックは半導体サイクルに近く、価格、在庫、設備投資、歩留まりが利益の感応度を左右します。一方、SSDの投資ロジックはエンタープライズハードウェアやシステム納入に近く、コントローラー、ファームウェア、顧客認定、信頼性、製品ミックスがより重要になります。AIはエンタープライズSSDの戦略的重要性を高めますが、NAND価格の変動性を解消するわけではなく、すべてのSSDサプライヤーに自動的に利益をもたらすこともありません。
HDD: なぜAIデータセンターには今も大容量ハードディスクが必要なのか
SSDによってHDDが淘汰されたわけではありません。AIデータセンターにおけるHDDの役割は、低コスト・大容量・スケーラブルなストレージです。SSDはホットデータ、高同時実行、低レイテンシに適している一方、HDDはデータレイク、バックアップ、アーカイブ、オブジェクトストレージ、クラウドプロバイダーによる長期保存により適しています。HDD企業を評価する際は、速度だけでなく、TBあたりのコスト、ドライブあたりの容量、クラウド顧客の需要にも注目すべきです。
AIシステムは大量のトレーニングデータ、合成データ、ログ、モデルのバージョン、推論レコードを生成します。こうしたデータすべてをSSD上に置く必要はありません。クラウドプロバイダーにとって、アクセス頻度が低いものの長期間保持しなければならないデータ一式については、HDDには依然としてコスト上の優位性があります。SeagateのMozaic 3+およびHAMR技術は30TBクラスのドライブとAIデータセンターストレージ需要を直接ターゲットにしており、HDDベンダーがより高い面記録密度によってクラウドデータセンターの容量市場で競争し続けていることを示しています。
Western Digitalは、ニアラインHDDの容量向上も引き続き推し進めています。同社の26TB CMRおよび32TB UltraSMR製品は、データセンターやクラウドストレージの用途を対象としています。ここでのキーフレーズは「SSDより速い」ではなく、「同じラック、電力、運用条件下でより多くのTBを搭載する」ということです。
| 項目 | エンタープライズSSD | ニアラインHDD |
|---|---|---|
| 主な強み | 低レイテンシ、高IOPS、高スループット | 容量あたりの低コスト、大容量 |
| 適したデータ | ホットデータ、データベース、キャッシュ、AI推論 | コールドデータ、ウォームデータ、アーカイブ、バックアップ、データレイク |
| 主な指標 | 読み書き性能、耐久性、消費電力、NVMe | ドライブあたりの容量、TBあたりのコスト、信頼性 |
| 代表企業 | Samsung、Micron、Kioxia、Pure Storage | Seagate、Western Digital、Toshiba |
| 主なリスク | NANDコスト、顧客認定、価格競争 | クラウド顧客の注文、技術ロードマップ、需給サイクル |
SSDとHDDは単純な代替品としてではなく、相互補完的なものと捉えることができます。AIデータセンターでは通常、階層型ストレージが必要です。最もアクセス頻度の高いデータは、HBM、DRAM、高速SSDなど、コンピュートの近くに配置されます。アクセス頻度は低いものの大規模なデータは、最終的にHDD、オブジェクトストレージ、またはアーカイブシステムへ移行します。
要約: HDDの価値は速度ではなく、容量あたりのコスト効率にあります。AIのトレーニングと推論はデータ総量を増加させます。データ総量が大きくなるほど、階層型ストレージの必要性が高まります。SSDがパフォーマンス層を担当し、HDDが容量層を担当します。HDDベンダーを評価する際は、コンシューマー向けハードディスクの使用経験で業界を判断するのではなく、ニアラインHDDの出荷数、ドライブあたりの容量、HAMR/ePMR/SMRのロードマップ、クラウド顧客からの注文、TBあたりのコストに注目してください。
主要企業の分類方法:半導体メーカー、ハードディスクベンダー、ストレージシステム企業
ストレージ企業はサプライチェーンのレイヤー別に分析する必要があります。SK hynix、Samsung、MicronはHBM/DRAM/NANDに、Seagate、Western Digital、ToshibaはHDDにより重点を置いており、Pure Storage、NetApp、Dell、HPEはエンタープライズストレージシステムに重点を置いています。これらすべてを一つの「ストレージ株」という括りに入れ、同じバリュエーションの論理で評価することはできません。
上流のチップメーカーの売上は、DRAM、HBM、NANDの価格の影響をより大きく受けます。2025年、Western DigitalはFlash事業の分離を完了し、SanDiskは独立した企業として取引を開始しました。これは、市場がHDD事業とFlash/NAND事業をますます別々に分析するようになっていることを示しています。SanDiskはまた、分離完了後にSNDKというティッカーでNasdaqに上場することを発表しており、投資家がHDDとFlashのサイクルをそれぞれ個別に観察しやすくなっています。
システムベンダーは異なるロジックに従っています。Pure StorageはEvergreen//Oneをフォーム10-KにおいてSLAベースのストレージ・アズ・ア・サービスモデルとして説明しており、NetAppはオールフラッシュストレージおよびハイブリッドクラウドデータインフラストラクチャにおける自社のポジショニングを強調しています。これらの企業は必ずしもNANDやHDDを直接製造しているわけではありません。むしろ、エンタープライズ顧客、ソフトウェア能力、サブスクリプション収益、データ管理、そしてチャネルリーチに大きく依存しています。
| 企業種別 | 代表企業 | 主な製品 | 主要指標 | 主なリスク |
|---|---|---|---|---|
| HBM/DRAM/NANDメーカー | SK hynix、Samsung、Micron、Kioxia、SanDisk | メモリおよびフラッシュチップ | 契約価格、歩留まり、製品ミックス | 価格下落、過剰生産能力 |
| HDDベンダー | Seagate、Western Digital、Toshiba | ニアラインHDD、エンタープライズ向けハードドライブ | 出荷量、容量、クラウド顧客の注文 | クラウド注文の削減、技術移行 |
| SSD/モジュールベンダー | Samsung、Micron、Kioxia、SanDiskなど | エンタープライズ向けSSD、コンシューマー向けSSD | eSSDシェア、コントローラー、認定 | NANDコスト、価格競争 |
| エンタープライズストレージシステム | Pure Storage、NetApp、Dell、HPE | オールフラッシュアレイ、ハイブリッドクラウドストレージ | サブスクリプション収益、RPO、顧客維持率 | エンタープライズIT支出の減速 |
MU、STX、WDC、SNDK、PSTG、NTAPなど米国のストレージ関連企業をフォローする場合、サプライチェーン上のポジションだけでなく、実際の取引コストも考慮する必要があります。米国株情報検索でこれらの銘柄を追跡する際には、株価や価格の動きだけに注目すべきではありません。決算報告、製品サイクル、手数料体系も併せて確認する必要があります。Biyaは米国株取引の手数料が0米ドルですが、プラットフォーム手数料、外部機関手数料などの費用については、米国株取引手数料および注文ページの表示をご確認ください。
要約: ストレージ企業は「AI関連銘柄」というだけで分類すべきではありません。上流のチップメーカーは価格と供給能力に依存し、HDDベンダーはクラウドストレージの容量需要に依存し、SSDベンダーはNANDコストとエンタープライズグレード製品に依存し、エンタープライズストレージシステム企業は顧客、サブスクリプション、データ管理能力に依存しています。収益がどこから来るのかを明確に見極めるほど、景気循環株、ハードウェア企業、ソフトウェア的なサービス提供企業を混同する可能性は低くなります。
投資家が機会とリスクを判断する方法:価格設定、在庫、顧客、技術ロードマップ
ストレージ業界の機会はAI、クラウドコンピューティング、データ増加から生まれますが、リスクは価格サイクル、在庫変動、設備投資、技術移行から生じます。「需要の増加」だけでストレージ株を評価すべきではありません。DRAM契約価格、NAND契約価格、HBMの供給進捗、エンタープライズSSDの受注、ニアラインHDDの出荷状況、そして企業の粗利益率にも注目する必要があります。
ストレージ業界は高い循環性を抱えています。TrendForceの2026年6月のデータによると、2026年第1四半期には、汎用DRAM契約価格の急上昇に牽引され、DRAM業界の売上収益が急増しました。こうしたデータは、価格がメモリメーカーの利益にどれほど強く影響するかを示しています。また、価格の上昇が速いほど、顧客による過剰な在庫の積み増し、消費需要への圧力、設備投資の拡大に注意を払う必要があることも思い起こさせます。
ストレージセクターを月次で追跡するには、以下の8つのシグナルに注目するとよいでしょう:
- DRAMの契約価格とスポット価格が上昇を続けるかどうか。
- NANDの契約価格がエンタープライズSSD需要とともに改善するかどうか。
- HBM3EおよびHBM4が大手AIチップ顧客のサプライチェーンに参入するかどうか。
- エンタープライズSSDの受注がクラウド事業者からエンタープライズ顧客へ拡大するかどうか。
- ニアラインHDDの出荷量とドライブあたりの容量が改善するかどうか。
- 企業の在庫日数が減少するか、あるいは再び積み増しに転じるかどうか。
- CAPEXガイダンスが急速な供給拡大を示唆しているかどうか。
- 粗利益率が価格面での改善により向上するか、あるいはピークに達し始めるかどうか。
技術リスクも同様に重要です。HBMには顧客認定と先進パッケージングの調整が必要です。NANDは層数と歩留まりの改善を継続しなければなりません。HDDベンダーはHAMR、ePMR、SMRといったロードマップへのコミットを続ける必要があります。技術アップグレードの成功は利益プールを拡大できる一方、失敗した場合には受注の遅延、資本支出の無駄、顧客の流失につながる可能性があります。
一般的な投資家にとって、発注を行う前に、取引コストとリスクを同じ枠組みの中で捉えるべきです。Biyaを利用して、米国株、香港株、デジタル資産市場をフォローすることができますが、特定のサービスが利用可能かどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。Biyaは米国株式取引の手数料を0 USDとしていますが、プラットフォーム手数料、外部機関手数料、その他のコストについては、料金センターおよび注文ページの表示に従います。「ゼロ手数料」を「ゼロコスト」と解釈してはなりません。
要約: ストレージ業界は「AIが強くなるほどすべての企業の業績が良くなる」というほど単純ではありません。AIはHBM、サーバー向けDRAM、エンタープライズSSD、ニアラインHDDの需要を拡大させる可能性がありますが、利益を実現できるかどうかは、価格設定、在庫、設備能力、技術ロードマップによって決まります。各企業をサプライチェーン上の位置づけに戻した上で、価格サイクル、顧客構成、設備投資、売上総利益率を組み合わせて、機会とリスクを評価する必要があります。公開されている市場情報は分析の枠組みを構築するのに役立ちますが、投資助言を構成するものではありません。
HBM、DRAM、NAND、SSD、HDDの各層を区別できるようになったら、次のステップはウォッチリストの作成です。MU、STX、WDC、SNDK、PSTG、NTAPをトラッキングし、さらに関連する半導体、クラウドコンピューティング、AIインフラ関連のETFにも注目しましょう。Download Appを利用する前に、注文の種類、取引手数料、為替レート、プラットフォームのルール、そして自分自身のリスク許容度についても理解しておく必要があります。人気のストレージ関連株はAIの上昇サイクル中に大きな変動を経験する可能性があり、短期的な価格は決算、需給データ、顧客からの注文、市場のバリュエーションの影響を受けることがあります。公開情報、企業の開示資料、手数料の詳細を総合的に活用してください。投資判断を単一のコンセプトや単一の指標だけに依存してはいけません。
FAQ
AIサーバーにおけるHBMとDRAMの違いは何ですか?
HBMはAI向けGPUやアクセラレータにより適しており、一方DRAMはサーバーのメインメモリに適しています。HBMはスタッキングと先進的なパッケージング技術を用いて帯域幅を増大させ、大規模モデル計算におけるデータ供給のボトルネックを解消します。一般的なDRAMはより広い適用範囲を持ち、CPU、サーバー、PC、スマートフォンに使用されています。どちらも電源を切った後の長期データ保持を目的として設計されてはいません。
NANDチップとSSD製品を混同してはいけない理由は?
NANDはフラッシュメモリチップであり、一方SSDは完全なストレージデバイスです。SSDには通常、NAND、コントローラ、ファームウェア、インターフェース、および熱設計が含まれるため、投資分析はNAND価格だけに依存することはできません。NANDメーカーはチップサイクルの影響をより受けますが、SSDベンダーはさらに、エンタープライズ顧客の認定、製品の信頼性、システムの納入能力にも依存しています。
AIデータセンターになぜSSDとHDDの両方が必要なのか?
AIデータセンターには、パフォーマンス層と容量層の両方が必要です。SSDはホットデータ、データベース、ベクトル検索、推論キャッシュに適しており、一方HDDはコールドデータ、アーカイブ、バックアップ、大規模データレイクに適しています。両者は完全に代替関係にあるわけではなく、階層型ストレージアーキテクチャにおいて、それぞれ異なるコストとパフォーマンスの役割を果たしています。
一般投資家はストレージチップ株とストレージシステム株をどう見分ければよいか?
一般投資家はまず、収益源と製品形態に着目すべきです。HBM、DRAM、NANDメーカーは半導体サイクルにより近い存在ですが、エンタープライズストレージシステム企業は、顧客の予算、ソフトウェア能力、サブスクリプション収益、データ管理ソリューションにより左右されます。「ストレージ関連」という概念だけで企業を分類すると、評価や利益ドライバーに関する誤った前提を導く可能性があります。
HBM、DRAM、NANDの価格上昇はすべてのストレージ企業に恩恵をもたらすのか?
必ずしもそうではありません。価格上昇は通常、上流のメモリメーカーや有利な在庫構造を持つ企業に利益をもたらしますが、下流のSSD、サーバー、ストレージシステムベンダーの利益率を圧迫する可能性があります。また、企業がコストを顧客に転嫁できるか、顧客契約の価格設定がどのようになっているか、在庫が十分かどうか、そして価格上昇がすでに株価に織り込まれているかどうかも評価する必要があります。
米国上場のストレージ関連企業にとって最も重要なリスクは何ですか?
米国上場のストレージ関連企業の主なリスクには、価格サイクル、顧客の集中、技術の移行、在庫の変動、設備投資、バリュエーションの変動が含まれます。HBM企業は認定(クオリフィケーション)と歩留まりに注意を払う必要があり、HDD企業はクラウド顧客の受注動向の追跡が必要であり、システム企業はエンタープライズIT支出の監視が求められます。取引の前に、投資家は企業の提出書類、プラットフォームの規則、および現地の規制要件を参照してください。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Crypto-Related Stocks vs Digital Assets: What Investors Actually Own


DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks




 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム