
なぜSpaceXはこれほど高く評価されているのか?Starlink、打ち上げサービス、NASA契約、そしてリスクの分析




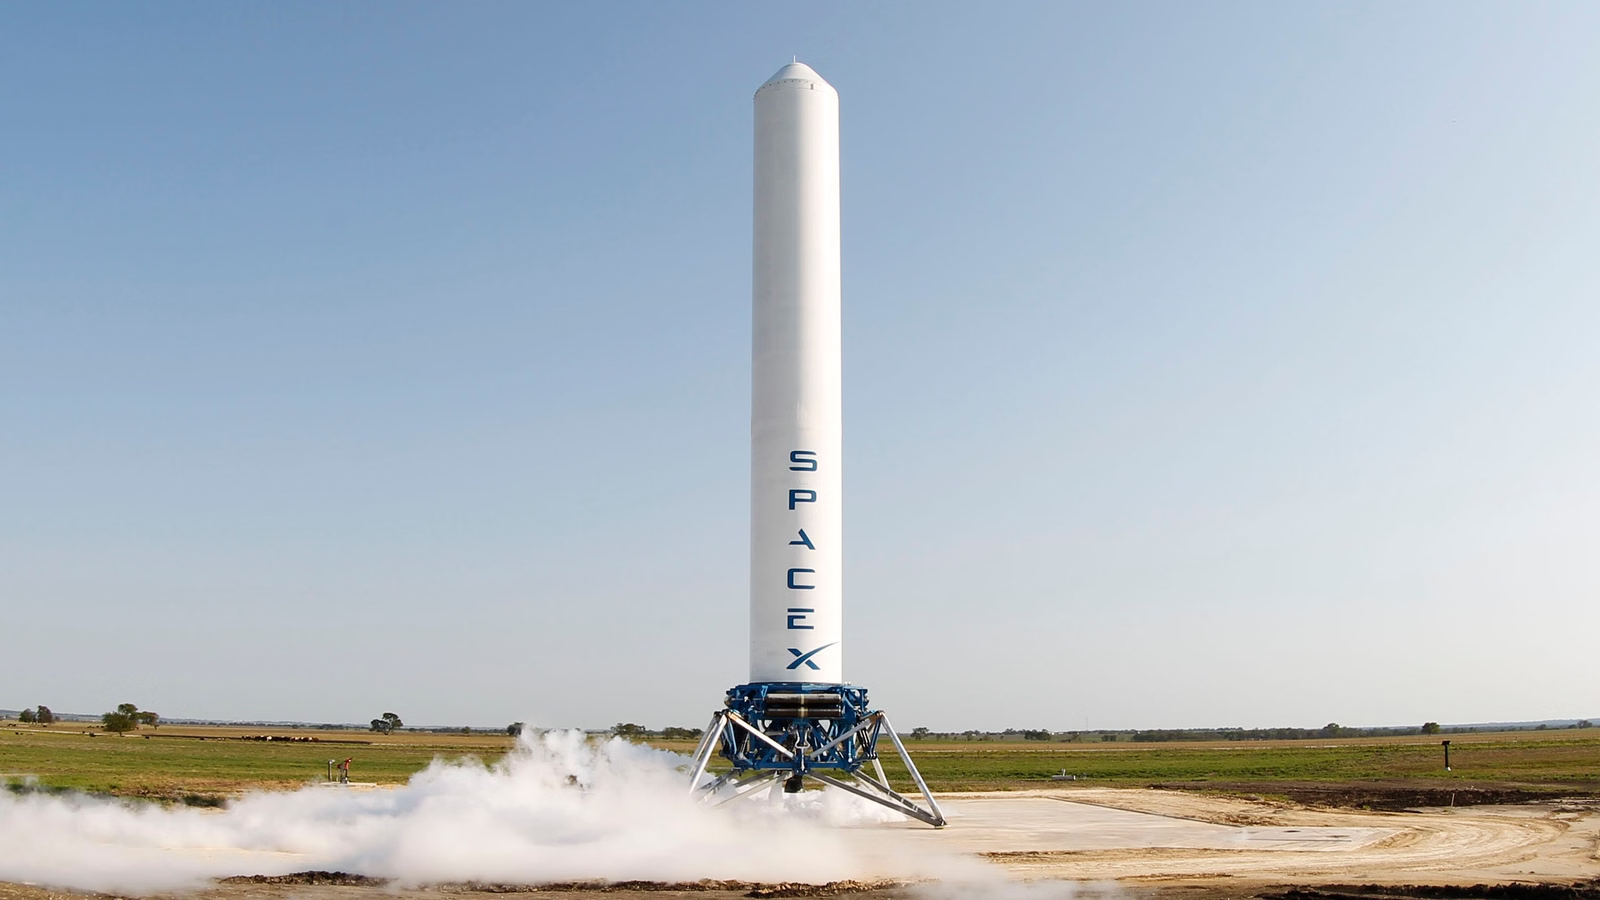
SpaceXの企業価値が高いのは、単にロケットを打ち上げているからではなく、低軌道衛星インターネット、再使用可能ロケットの打ち上げ能力、政府の宇宙ミッション、そして将来の宇宙インフラを組み合わせた存在として市場が評価しているためです。SpaceXを評価する際は、Falcon 9の打ち上げ頻度だけを見るべきではありません。Starlinkが引き続き収益に貢献できるか、NASAとの契約が持続的な信頼性をもたらすか、Starshipが長期的な約束を果たせるか、そしてそれらの期待がすでに株価に織り込まれているかを判断する必要があります。
重要なポイント
- SpaceXの企業価値は、ロケット、衛星インターネット、政府契約、そして長期的な技術のオプション性から生まれています。
- Starlinkは現在最重要の収益の柱であり、SpaceXのプラットフォーム型の企業価値を形作っています。
- Falcon 9の再利用と高頻度の打ち上げは、SpaceXにコスト、スピード、そして配信面での優位性をもたらしています。
- NASAとの契約は収益以上のものをもたらします。それはSpaceXの技術的信用とミッションへのアクセスを強化します。
- Starshipは長期的な企業価値の上限を引き上げますが、遅延、資本支出、規制が依然として大きなリスクです。
- 投資家は成長性、キャッシュフロー、バリュエーション倍率、変動性、コンプライアンスの境界を比較検討すべきです。
なぜSpaceXはこれほど高く評価されるのか?市場が本当に買っているものから始めよう
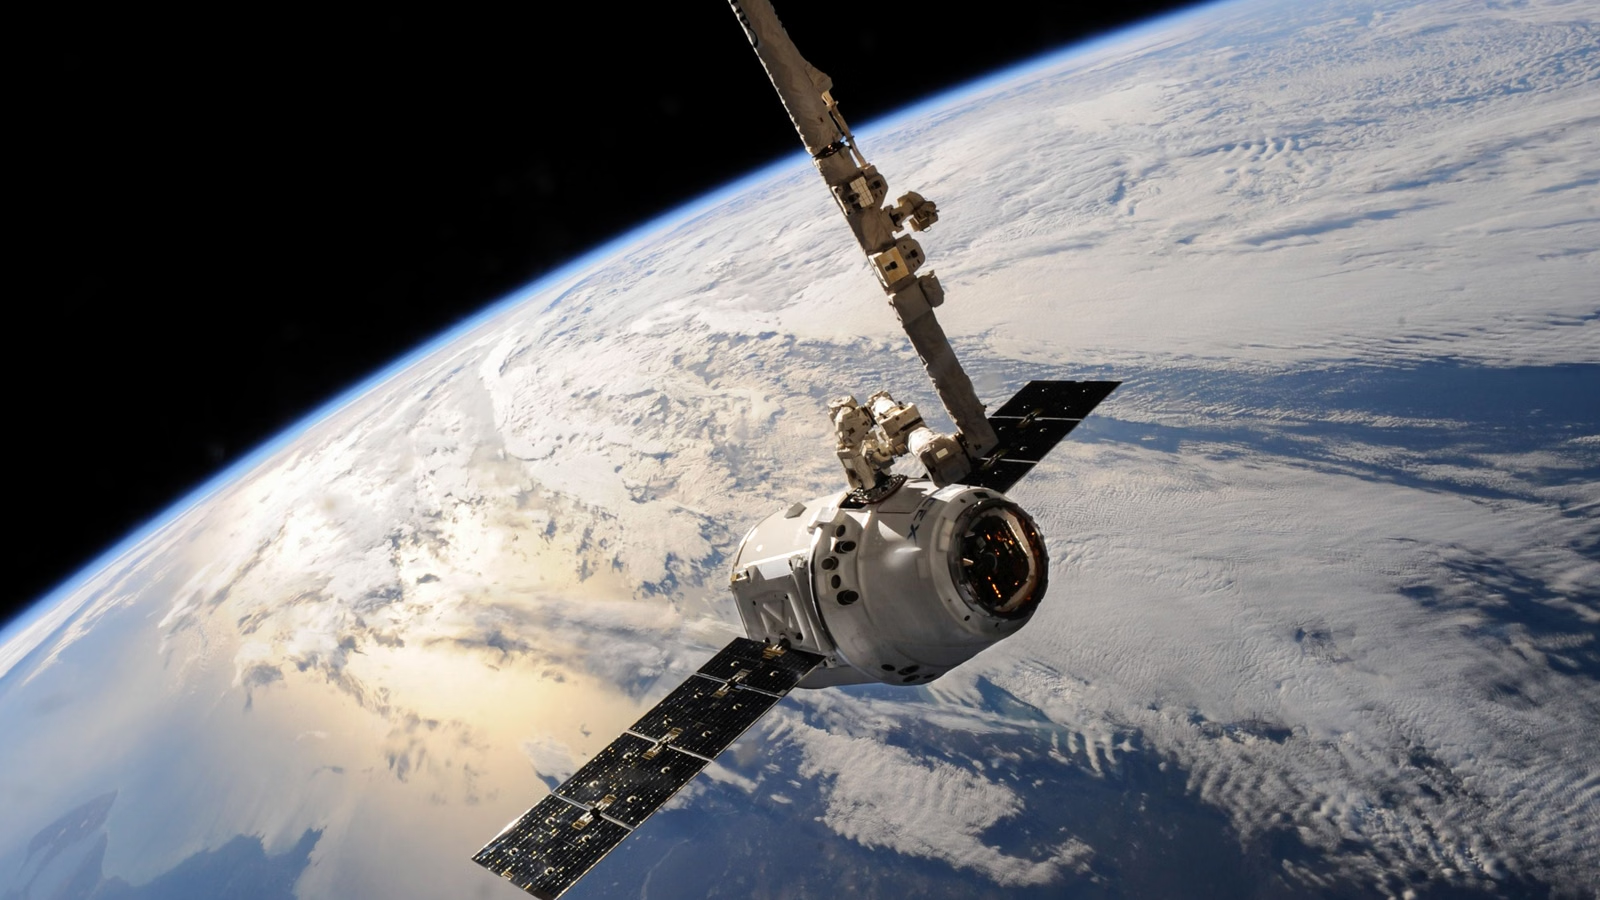
SpaceXがこれほど高く評価されている核心的な理由は、市場が従来型のロケット製造企業を買っているのではなく、宇宙へのアクセス、低軌道通信ネットワーク、政府の宇宙ミッション、そして将来の深宇宙輸送能力を掌握しうるプラットフォーム型の資産を買っているからです。SpaceXは2つの部分に分けることができます。すでに実証済みの事業、すなわちStarlink、Falcon 9、そして政府ミッション。まだ完全には実現していない長期的な期待、すなわちStarship、月面ミッション、火星計画、そしてより広範な宇宙インフラです。
市場の熱狂を最もはっきりと示したのは、2026年6月のSpaceX株式公開後のことで、ロイターは時価総額が一時2兆ドルを超えたと報じました。この評価額は、従来の宇宙航空分野のバリュエーション手法をはるかに超えるものです。投資家は、SpaceXが年に何回打ち上げを行うか、あるいは1回のミッションでどれだけの収益を上げるかを単純に問うているのではありません。彼らは、将来の宇宙経済への潜在的なゲートウェイを織り込んで価格づけしているのです。
事業レベルで見ると、SpaceXには4つのバリュエーションの柱があります。
| 評価ドライバー | 関連事業 | 注目すべきポイント |
|---|---|---|
| 現在の売上高 | Starlink、商用ロケット打ち上げ | ユーザー数の伸び、打ち上げ頻度、契約の納期遵守 |
| コスト優位性 | Falcon 9の再利用 | 限界コスト、再利用率、打ち上げのリズム |
| 信用力 | NASA、防衛、政府顧客 | 長期受注、技術認証、ミッション参入障壁 |
| 長期的な上振れ余地 | Starship、深宇宙輸送、宇宙インフラ | 技術的マイルストーン、設備投資、納期スケジュール |
なぜ従来の収益指標だけでは不十分なのでしょうか?SpaceXはまだ急成長段階にあり、収益はStarshipの開発、衛星の展開、AIインフラなど、資本集約的なプロジェクトの影響を受けているからです。Reutersによると、SpaceXの2025年の収益は33%増の186億7000万ドルに達しましたが、多額の支出と事業統合のため、同社は依然として純損失を計上しています。つまり、適切な問いは「現在黒字か?」だけでなく、「高い収益を持続的なキャッシュフローに転換できるか?」でもあるのです。
さらに重要なのは、SpaceXが垂直統合型のビジネスモデルを持っていることです。多くの衛星インターネット企業は外部の提供者から打ち上げサービスを購入しなければなりませんが、SpaceXは自社のFalcon 9ロケットでStarlinkを展開できます。多くのロケット企業は一回性の打ち上げ契約からしか収益を得られませんが、SpaceXはStarlinkを通じて打ち上げ能力を継続的なサブスクリプション収益に変換できます。この構造——道を作り、車を運行し、サービスを販売する——こそが、その高い企業価値評価の基盤となっています。
SPCXの上場後をウォッチしているなら、バリュエーションのロジックと取引コストを分けて考える必要があります。人気のIPOや変動の激しいグロース株は長期的な期待を反映しているかもしれませんが、実際のリターンには手数料、プラットフォーム手数料、外部代理店手数料、通貨換算コスト、約定価格も影響します。条件を満たすユーザーは、Biya米国株取引で料金体系を確認できます。Biyaは米国株取引の手数料を$0としていますが、プラットフォーム手数料、外部代理店手数料、その他の費用については、料金センターおよび注文ページの記載が適用されます。利用可能かどうかは、ユーザーの所在地、本人確認の状況、プラットフォームの規則、および適用される法令によって異なります。
要約: SpaceXの高い企業価値評価は、単一のロケットの物語ではありません。それは現在のビジネス価値と長期的なオプション性の組み合わせです。StarlinkとFalcon 9が検証可能な支えの柱であり、NASAと政府契約がミッションの信頼性を高め、Starshipが長期的な上限を決定づけます。SpaceXが割高かどうかを判断するには、時価総額ランキングや打ち上げの見出しだけを見るべきではありません。売上成長、キャッシュフロー、技術的実行力、バリュエーション・マルチプルを総合的に比較する必要があります。高いバリュエーションは説明可能ですが、それはリスクが消滅したことを意味するわけではありません。
なぜStarlinkがSpaceXのバリュエーションの中核的な柱なのか
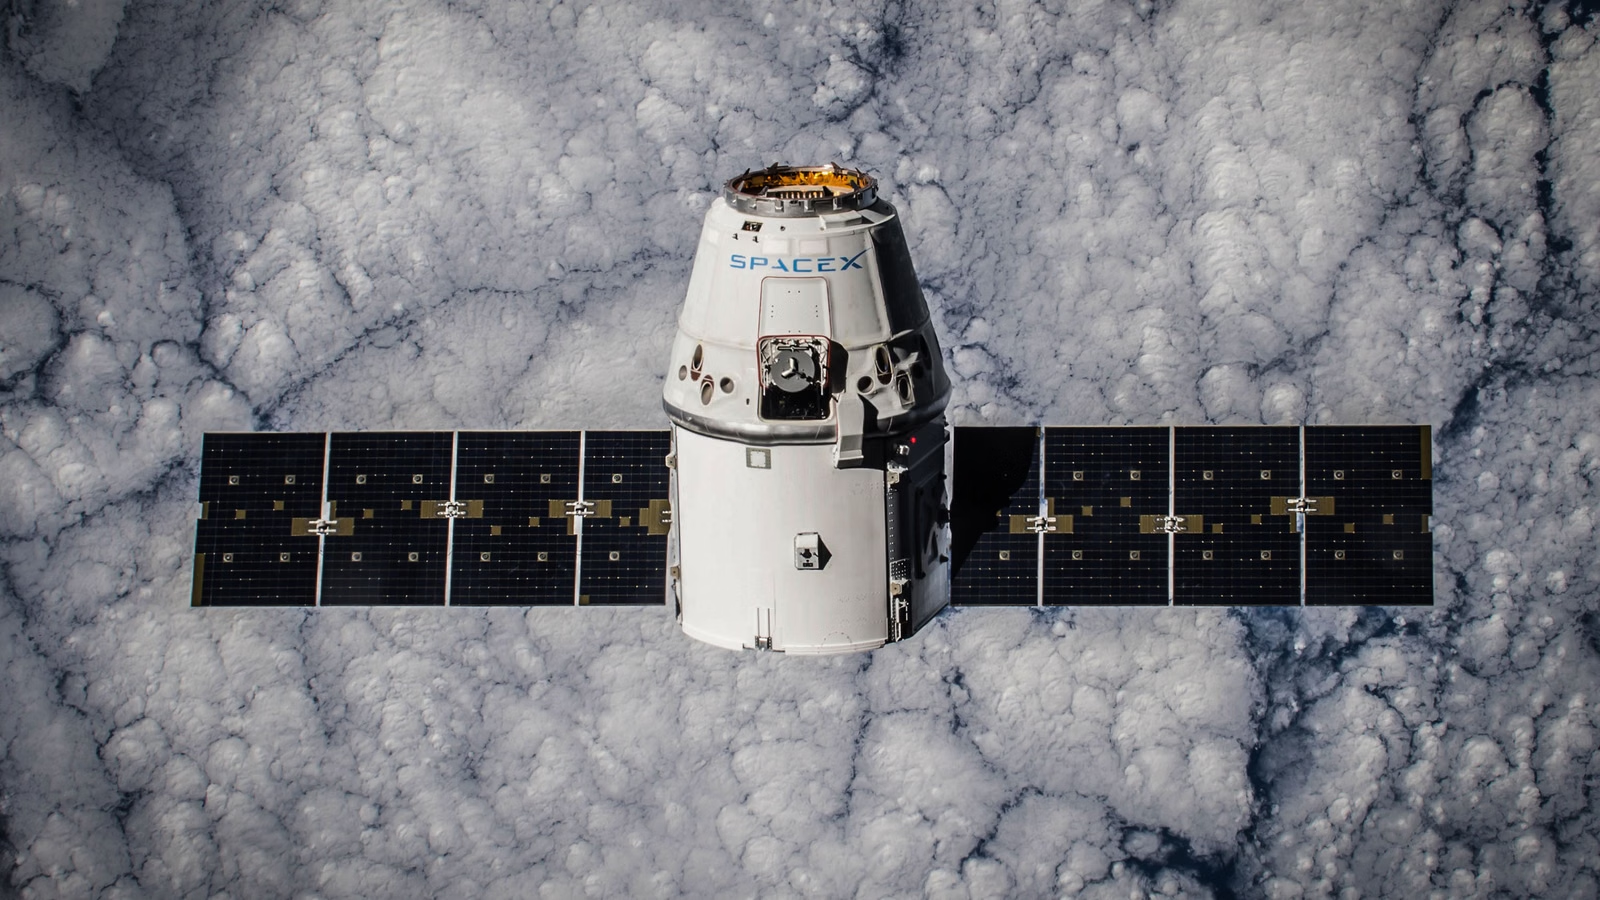
Starlinkは、使い切りの打ち上げ能力を継続的なサブスクリプション収益に変えるものであるため、SpaceXの企業価値評価において最も重要な要素です。ロケット打ち上げはプロジェクト型の収益に近く、ミッションを完了すれば報酬を受け取ります。一方、Starlinkはグローバル通信ネットワークに近く、利用者は月額料金を支払い、エンタープライズ、海洋、航空、政府、そして携帯電話への直接接続(direct-to-cell)サービスが収益の上限を引き上げることができます。もしSpaceXが打ち上げサービスだけを提供しているなら、その企業価値は航空宇宙請負業者に近いものになるでしょう。しかしStarlinkがあることで、市場はSpaceXをテクノロジープラットフォームおよび通信インフラ企業として見ることができるのです。
SpaceXの資料によると、2026年3月31日時点で[Starlinkのユーザー数は約1,030万人](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf)に達し、164の国・地域・市場をカバーし、軌道上には9,600基以上のStarlink衛星が存在しています。この規模は、Starlinkがもはや初期の実験段階ではなく、世界的な商用化段階に入ったことを示しています。企業評価の観点では、ユーザー数、カバー地域、端末コスト、帯域品質、法人顧客の構成などが、いずれも将来の収益見通しに影響を与えます。
Starlinkの価値は家庭向けブロードバンドだけにあるわけではありません。その真の評価上の上振れ余地は、複数の接続シナリオが同時に拡大していることにあります:
| Starlinkのユースケース | 主なユーザー | 評価額への意味 |
|---|---|---|
| 家庭向けブロードバンド | 地方・遠隔地・サービスが不足しているユーザー | 基本となるサブスクリプション基盤を構築 |
| 航空・海事 | 航空会社、船舶、クルーズ会社、物流企業 | ユーザーあたりの平均収益と法人向け収益を向上 |
| 政府・緊急対応 | 政府、軍、災害対応組織 | 戦略的価値と安定した需要をもたらす |
| Direct-to-cell | 携帯電話事業者とスマートフォンユーザー | モバイル接続の境界を拡大 |
| エンタープライズネットワーク | 鉱業、エネルギー、国境を越えた事業 | 高付加価値の法人向けユースケースを追加 |
もう一つの重要な要因は、SpaceXが自社の衛星を自力で打ち上げられるという点です。典型的な衛星事業者は、外部の打ち上げ機会とサードパーティの価格設定に依存する必要があります。一方、SpaceXはFalcon 9を利用して、衛星の能力を反復改良しながらStarlinkを補充・拡大することができます。これは、打ち上げサービスとStarlinkが独立した事業ではなく、互いを強化し合う関係であることを意味します。打ち上げ能力はStarlinkの展開コストを引き下げ、StarlinkはSpaceXに社内での打ち上げ需要をもたらします。
規制もまた、バリュエーションストーリーの一部です。2026年、FCCはSpaceXによる追加7,500基のGen2 Starlink衛星の打ち上げ計画を承認し、認可された衛星総数を15,000基とし、衛星能力の向上、より多くの電波の利用、およびダイレクト・トゥ・セルサービスを可能にしました。この認可は、SpaceXが2028年12月までにGen2衛星の半分を展開することを求めています。これは、Starlinkの拡大が技術だけに依存しているのではなく、追加7,500基のGen2衛星に対するFCCの承認のような規制上の許可にも依存していることを示しています。
Starlinkには限界がないわけではない。AmazonのProject Kuiperは低軌道衛星の展開を開始しており、衛星インターネット分野での競合を目指している。Project Kuiperの低軌道衛星は、価格、カバレッジ、端末体験をめぐるより直接的な業界競争を促す可能性がある。さらに、各国の電気通信ライセンス、電波の調整、地上ネットワークとの競争、宇宙のごみ(デブリ)、天文観測への懸念は、長期的な制約要因として残り続けるだろう。
StarlinkがSpaceXの企業価値を支えられるかどうかを判断するには、以下の指標に注目しよう:
- 初期導入フェーズを超えてもユーザー成長が続くかどうか;
- ARPUが安定して推移するか、またエンタープライズ、航空、海事の顧客が収益の質を向上させるかどうか;
- 衛星の展開スピードが帯域需要に追いつくかどうか;
- 端末コストが低下し、設置およびサポートが効率的にスケールするかどうか;
- 規制当局の承認が引き続きスムーズに得られるかどうか、特にスペクトラム、軌道スロット、およびセルラー直接接続の規則に関して。
要約: Starlinkは、打ち上げ能力を継続的な収益に変換し、宇宙インフラを課金可能なネットワークへと転換するものであり、SpaceXの高い企業価値を支える最も現実的な柱です。Starlinkを評価する際、衛星数やインターネット速度だけに注目すべきではありません。ユーザー数の伸び、支払い構造、法人顧客、規制当局の承認、そして競合からの圧力に目を向けるべきです。Starlinkが収益の拡大と利益率の改善を続けるなら、SpaceXの高い企業価値にはより強固な事業基盤があることになります。一方、成長が鈍化したり規制が厳格化したりすれば、企業価値を支える最も重要な要素を見直す必要が生じるでしょう。
打ち上げサービスがSpaceXの事業の堀(Moat)を支える仕組み
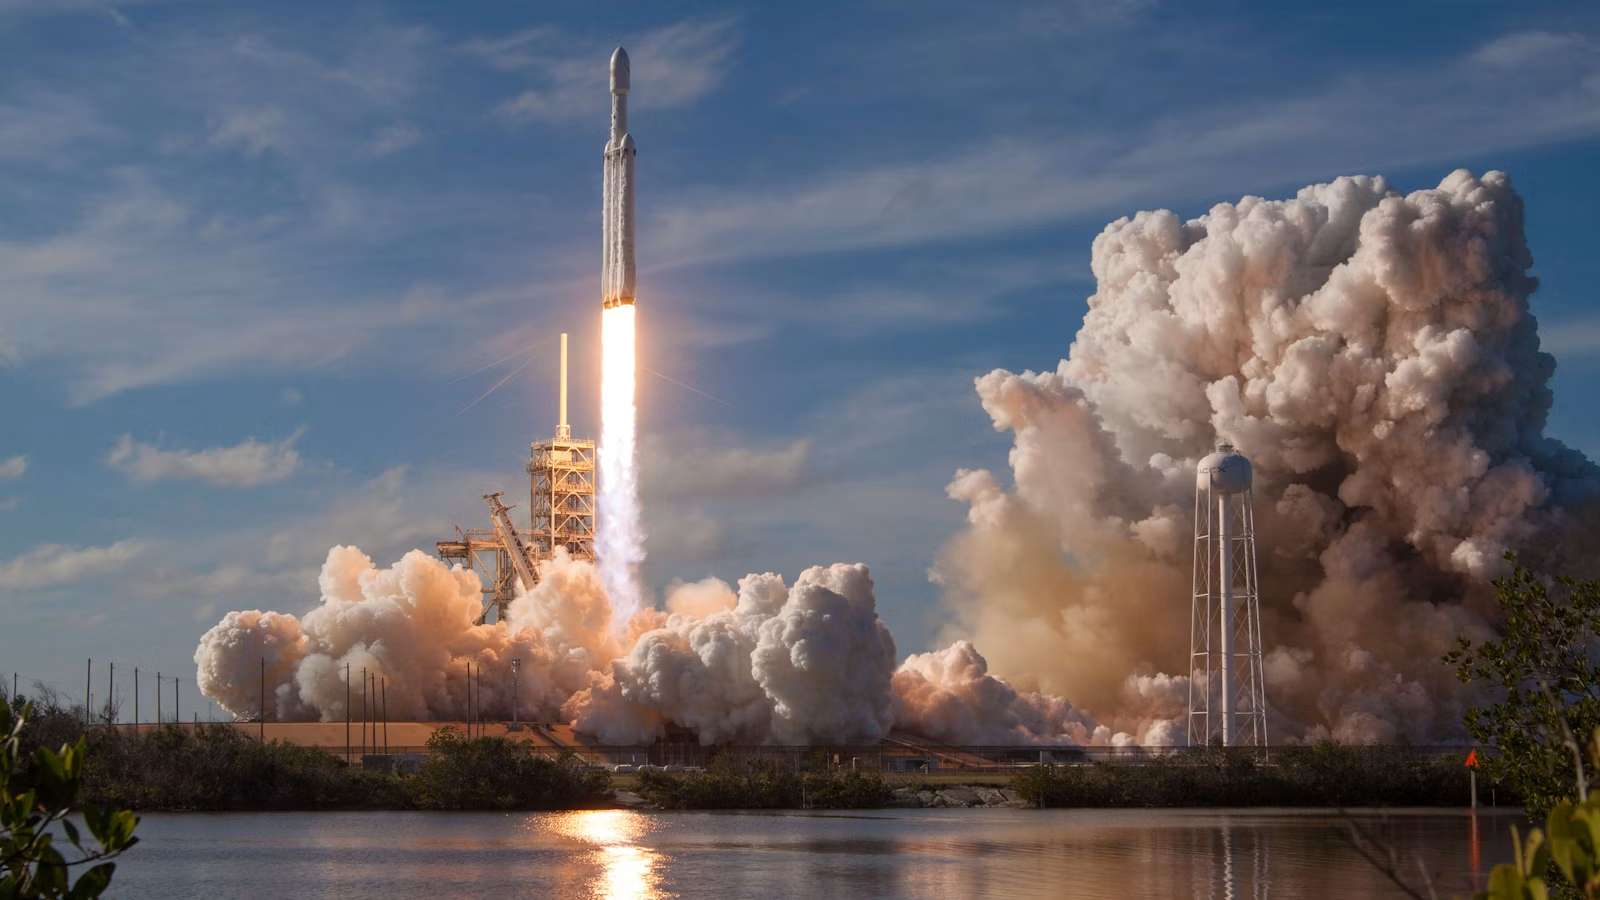
打ち上げサービスがSpaceXの企業価値を支えているのは、各打ち上げが収益を生み出すからだけではありません。Falcon 9の再利用、高い打ち上げ頻度、そして確実な軌道投入が、事業上の参入障壁を築いているからです。Falcon 9はSpaceXの中核的な生産能力と考えることができます。NASA、民間衛星事業者、政府顧客にサービスを提供すると同時に、SpaceX自身のStarlinkコンステレーションの展開も担っています。打ち上げ頻度が安定するほど、SpaceXは内部の展開コストを下げることができます。再利用技術が成熟するほど、競合他社が価格と打ち上げスピードでSpaceXに追いつくことは難しくなります。
SpaceXのFalcon 9への戦略は明確です。再利用性により、同社はロケットの最も高価な部分を再飛行できるようになり、宇宙へのアクセスコストを下げています。これがSpaceXと従来の使い捨てロケットとの最大の違いです。従来型の打ち上げ機は使い捨ての消耗品に近く、コスト削減が困難でした。Falcon 9の再利用により、ハードウェア、ミッション経験、地上運用、そしてサプライチェーンが時間とともに向上していくことが可能になります。
SpaceXのIPO資料によると、Falcon 9は約620回の飛行を完了しており、Falcon Heavyは約11回、Starshipは約12回の飛行を完了しています。Falcon 9の低軌道へのペイロード能力は23トン、Falcon Heavyは64トン、Starshipの予想能力は100トンです。このデータの組み合わせから、SpaceXの企業価値の現在の事業基盤は、商業的に完全な成熟にまだ達していないStarshipではなく、[Falcon 9の約620回の飛行](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf)に主に由来していることがわかります。
| 打ち上げシステム | 現在の役割 | 評価額への意味 |
|---|---|---|
| Falcon 9 | 主力打ち上げロケット、Starlink展開、有人・貨物ミッション | 現在の収益とコストの堀 |
| Falcon Heavy | 重機・深宇宙・政府ミッション | ミッション対応範囲の拡大 |
| Starship | 大型ペイロード、月面ミッション、将来の深宇宙輸送 | 長期的な輸送能力の上限を決定 |
打ち上げサービスには、見落とされがちな機能がもう一つあります。それは、SpaceXが衛星業界全体のコスト基準に影響力を及ぼせるということです。SpaceXのSmallSat Rideshare Programでは、太陽同期軌道への最大50kgまでのペイロードに対し35万ドルという低価格が公開されており、追加の質量は1kgあたり7,000ドルで価格設定されています。この価格設定構造により、小型衛星企業は打ち上げ予算の計画を立てやすくなる一方、SpaceXは高い打ち上げ頻度と業界における価格決定力を維持することができます。
とはいえ、打ち上げサービスを過度にロマンチック視すべきではありません。ロケットの再利用は限界コストを下げますが、すべてのミッションを低リスク・低コストにするわけではありません。打ち上げの遅延、発射場の制約、保険、気象ウィンドウ、規制当局の承認、顧客のミッション変更など、いずれも収益認識と納期に影響を及ぼしかねません。投資家にとって、打ち上げ頻度と成功率はあくまで第一の階層にすぎません。より重要な問いは、SpaceXが高い打ち上げ能力を持続可能な利益に変換できるかどうかです。
Starshipはロケット打ち上げビジネスにおける長期的な変数です。SpaceXは2026年5月にStarshipの12回目の飛行試験を完了させ、このプロジェクトが依然として急速に進展していることを示しました。しかし、StarshipをFalcon 9と混同してはいけません。Falcon 9はすでに実証済みの堀(モート)であり、Starshipは将来のオプションです。SpaceXの高い企業価値の大部分は、Starshipへの期待から来ています。技術的なマイルストーンが遅延すれば、その価値上昇の余地は変動要因にもなり得ます。
要約: 打ち上げサービスは、SpaceXに他の衛星インターネット企業が模倣しがたい垂直統合型の能力をもたらしている。Falcon 9は今日最も信頼性の高い商業基盤であり、外部の顧客にサービスを提供しながらStarlinkの展開コストを引き下げている。Falcon Heavyは重量物打ち上げミッションの対応範囲を広げ、Starshipは中長期的な宇宙輸送能力を左右する。SpaceXの企業価値を理解するには、成熟したFalcon 9の堀と、まだ発展途上のStarshipへの期待を切り分ける必要がある。そうでなければ、長期的なストーリーをすでに実現済みの利益と誤認してしまいやすい。
なぜNASA契約と政府発注がSpaceXの信頼性を高めるのか
NASAの契約は、契約金額の大きさだけでなく、SpaceXが高い参入障壁を持ち厳しい監視を受ける長期間にわたる政府の宇宙ミッションに参入できることを証明するものであるという点で、SpaceXにとって重要です。政府の顧客は価格だけを考慮するわけではありません。彼らは技術的な信頼性、安全基準、ミッション経験、調整能力、そして長期的な納入実績を評価します。SpaceXが有人宇宙飛行、宇宙ステーションへの補給、そして月面システムのミッションを受注して以降、市場はそれらの契約を技術的信用として捉えるようになり、長期的な発注と戦略的ポジションに対する信頼を強化しました。
The Artemis lunar program is the clearest example. In 2021, NASA selected SpaceX to continue developing the Starship human landing system under a fixed-price, milestone-based contract, with the Starship HLS contract valued at $2.89 billion. The significance is not only revenue. It shows that NASA recognized SpaceX’s technical path. For valuation, that recognition reduces market doubts about mission capability.
2022年、NASAはオプションBを通じて契約を変更し、SpaceXが後のアルテミス計画のミッションのニーズに応えるスターシップ月着陸機の開発を継続できるようにしました。このオプションBによる契約変更の価値は約11億5000万ドルでした。つまり、SpaceXは一時的な請負業者としてアルテミスIIIに参加しているだけでなく、より長期的な月面輸送アーキテクチャに組み込まれつつあるのです。SpaceXが長期的なミッションを獲得すればするほど、市場はこの会社を米国の宇宙戦略インフラの一部と見なしやすくなります。
NASAの商業クルー計画も同様に重要です。NASAの商業クルー計画(Commercial Crew Program)は、米国の民間企業を通じて、国際宇宙ステーションへの安全で信頼性が高く、費用対効果の高いクルー輸送を提供することを目指しています。SpaceXのCrew DragonとFalcon 9は、この計画の重要な構成要素となっています。2022年、NASAはSpaceXに宇宙ステーションへの追加のクルーミッション5件を発注し、SpaceXのミッション総数は14件となり、CCtCap契約の価値は約49億2,700万ドルに上昇しました。
NASAおよび政府からの発注が評価額に与える影響は、3つの層に分けて考えることができます。
| 影響 | 意味 | SpaceXの企業価値への影響 |
|---|---|---|
| 技術認証 | 有人ミッション、貨物ミッション、月面ミッションには非常に高い参入障壁がある | 市場の信頼感を向上させる |
| 長期受注 | 複数年にわたるミッションや契約変更により、見通しの立つ収益が生まれる | 事業予測の安定化 |
| 戦略的一致 | SpaceXが米国の宇宙・防衛目標により深く結びつくことになる | 希少性価値と交渉力の向上 |
政府発注の収益にはリスクが伴いません。NASAの検査官総監室(Office of Inspector General)は2026年、SpaceXのArtemis III Starshipの開発が少なくとも2年の遅れであり、極低温推進剤の移転、打ち上げペース、そしてミッション統合が依然として大きな課題であると報告しました。NASA OIGによるHLS進捗のレビューでは、NASAが2028年の月面着陸計画の評価を開始したことも指摘されています。このことは、政府契約が信頼性をもたらすことはあっても、技術的およびスケジュール上のリスクを解消できるわけではないことを示しています。
要約:NASAとの契約は、SpaceXが商業的なストーリーだけに頼っているわけではないことを示すものであるため、SpaceXの信頼性の基盤を強固なものにしています。SpaceXは、有人宇宙飛行、宇宙ステーションへの補給、アルテミス月着陸システムといった高い参入障壁を持つミッションに参入してきました。しかし、政府契約は円滑な遂行を保証するものではありません。固定価格契約、技術審査、ミッションの遅延、予算の変更、システム間の統合などが、いずれも納期に影響を及ぼす可能性があります。NASAとの契約はSpaceXの信頼性を高めますが、技術的あるいは財務上のリスクを取り除くものではありません。
SpaceXの高額な評価額の背後にある主なリスクとは?
SpaceXの高い企業価値評価(バリュエーション)の背後にある最大のリスクは、市場がすでにStarlinkの継続的な成長、Falcon 9の主導的地位、NASAミッションの進捗、Starshipの成功、そして将来の宇宙経済の拡大を織り込み済みであるという点です。これらの重要な前提のいずれかが崩れた場合、バリュエーションは圧力にさらされる可能性があります。SpaceXを評価する際には、ロケット打ち上げの成功やStarlinkのユーザー数の伸びだけを見るべきではありません。損失、設備投資、ガバナンス構造、規制当局の承認、そして競争圧力にも注意を払う必要があります。
最初のカテゴリーは財務リスクです。SpaceXの売上は急速に成長していますが、高い成長が必ずしも高い利益を意味するわけではありません。ロイターの報道によると、同社の2025年の売上は急増しましたが、多額の支出と事業統合により依然として損失が発生しました。SpaceXはまた、IPO後に債券市場に参入し、AIインフラおよび次世代ロケットへの投資資金を調達しました。多額の資本支出は長期的な能力の拡大に寄与する可能性がありますが、フリーキャッシュフローの実現を遅らせる可能性もあります。評価額が高くなるほど、市場は将来の利益率の改善に大きな期待を寄せることになります。
2つ目のカテゴリーは技術的リスクです。スターシップはSpaceXの長期的な企業価値の上限を決める大きな要因であり、同時に遅延リスクが最も集中している部分でもあります。アルテミス月面版では、極低温推進剤の移送、貯蔵、ドッキング、燃料補給、月面着陸、帰還作業といった複雑な課題を解決しなければなりません。NASA OIG(監察官室)は、SpaceXが低軌道上で大量の推進剤を集約し、高い打ち上げペースを維持する必要があると指摘しています。試験の失敗、発射施設の制約、システム統合の問題のいずれもが、アルテミスの日程やスターシップの商用化に影響を及ぼす可能性があります。
第3のカテゴリは、規制および軌道リソースに関わるリスクです。Starlinkの成長は、各国の電気通信ライセンス、周波数割り当て、軌道展開ルール、および衛星の軌道離脱管理に依存しています。低軌道衛星の数が増えるにつれ、天文学への影響、軌道上のスペースデブリ、電波干渉、国際的な調整をめぐる懸念が深刻化しています。Gen2衛星の追加に対するFCCの承認は前向きな材料ですが、それには展開のタイムラインと技術的な制約も伴います。SpaceXにとって、規制は一時的なハードルではなく、世界的な展開全体を通じて続く長期的な制約なのです。
第四のカテゴリーは競争リスクです。Starlinkは現在先行していますが、それが競争のない状態が続くことを意味するわけではありません。Kuiper、OneWeb、各地域の事業者、地上の5G/6Gネットワーク、海底ケーブル、そして企業向けプライベートネットワークが、さまざまなシナリオでユーザーを巡って競争することになります。低軌道衛星インターネットは、地球をカバーしただけで自動的に収益化されるわけではありません。支払能力、規制上のライセンス、端末コスト、ネットワークの混雑状況は国によって大きく異なります。Starlinkが高価値顧客のシェアを拡大できない場合、利益率に関する市場の想定が揺らぐ可能性があります。
5番目のカテゴリーはガバナンスリスクです。ロイターの報道によると、イーロン・マスクはSpaceXのIPO後も引き続き82%の議決権を保有していたとされています。クラス別株式構造(デュアルクラス株式)は創業者主導の戦略を維持できる一方で、一般株主が重要な意思決定に与える影響力が限られることを意味します。機関投資家にとって、キーパーソンへの依存、関連事業の統合、資本配分の優先順位はいずれもリスク評価において重要な要素です。
| リスクの種類 | 具体的な問題 | 考えられる影響 |
|---|---|---|
| 財務リスク | 多額の投資、借入による資金調達、損失 | 利益とキャッシュフローへの圧迫 |
| 技術リスク | Starship、HLS、推進剤の軌道上輸送 | 長期的な成長実行の遅延 |
| 規制リスク | 帯域、軌道、各国のライセンス | Starlink拡大の制限 |
| 競争リスク | Kuiper、OneWeb、地上ネットワーク | 価格設定と市場シェアへの圧力 |
| ガバナンスリスク | 議決権の集中、キーパーソンへの依存 | 機関投資家の懸念 |
一般投資家にとって最も実用的な疑問は「SpaceXは素晴らしい会社か?」ではなく、「すでにどれほどの将来の成功が株価に織り込まれているのか?」です。Biya 米国株検索などのツールを使って市場情報をモニタリングできますが、価格、出来高、手数料、注文ルールなどはすべて実際の取引プラットフォームの表示に基づいて確認してください。人気のIPOは取引開始初期に大幅な価格変動が生じる可能性があります。取引を行う前に、注文の種類、手数料体系、リスクについて十分に理解しておく必要があります。
要約: SpaceXの高い企業価値評価には、実際の事業による裏付けがありますが、将来に対する強い期待も含まれています。StarlinkとFalcon 9が現在の支えとなる柱であり、NASAとの契約が信頼性を提供し、Starshipは長期的な上振れ余地を示しています。しかし、赤字、資本支出、技術的な遅延、規制当局の承認、競争、そしてガバナンス構造は、いずれも評価額の変動を大きくする要因になり得ます。SpaceXの評価ロジックを理解することは、どんな価格でも受け入れることを意味しません。資産が注目されるほど、「素晴らしい企業」「優れた事業」「妥当な購入価格」を区別することがより重要になります。
一般の投資家はどうすればSpaceXの企業価値評価が妥当かどうかを判断できるか
一般投資家は、SpaceXの企業価値をメディアの注目度や株価の動き、イーロン・マスク効果だけで判断すべきではありません。時間をかけて検証できる枠組みが必要です。重要なポイントとしては、Starlinkが成長を続けているか、打ち上げサービスが頻度とコスト面の優位性を維持しているか、NASAおよび政府契約が予定通りに進んでいるか、Starshipが大きな技術的マイルストーンに到達しているか、そしてバリュエーション倍率がすでに将来のキャッシュフローを大きく上回っていないか、などが挙げられます。
以下の4つのレベルから見ることができます:
| 評価レベル | 重要な質問 | 有用な指標 |
|---|---|---|
| 成長の質 | 収益成長は持続可能か? | Starlinkユーザー数、ARPU、法人顧客の構成比 |
| 事業の堀牢性 | コスト優位性は安定しているか? | Falcon 9の再使用率、打ち上げ回数、顧客構成 |
| 技術的実行力 | 長期的なストーリーは現実のものになりつつあるか? | Starshipの試験、HLSのマイルストーン、推進剤移送 |
| バリュエーション圧力 | 市場は楽観的すぎないか? | 株価売上高倍率、キャッシュフロー、マージン、負債の変化 |
取引を重視するのであれば、企業のバリュエーションと自分自身の取引コストも切り分けて考えるべきです。米国株の取引コストには、手数料以外のものが含まれることがよくあります。プラットフォーム手数料、外部エージェント手数料、取引活動手数料、通貨換算コスト、端株(少量株)のルールなどが含まれる場合があります。Biyaは米国株取引の手数料を$0としていますが、プラットフォーム手数料、外部エージェント手数料、その他の料金については、料金センターや注文ページをご確認ください。また、USD資産や通貨換算コストを管理している場合は、Biyaリアルタイム為替レートを利用して、通貨間の為替差額を比較することができます。
SpaceXが「割高」かどうかを、従来の宇宙航空会社との単純な比較だけで判断すべきではありません。従来の宇宙航空会社は通常、政府契約や製造利益により依存する傾向が強く、成長はより安定しています。一方、SpaceXはStarlink、Falcon 9、Starship、そして政府ミッションを同時に抱えているため、市場はより高い成長プレミアムを与える可能性があります。しかし、成長プレミアムには限りがあります。Starlinkの成長が鈍化したり、Starshipの開発が遅延したり、収益性が期待を下回ったりすれば、バリュエーションは見直される可能性があります。
より実践的なアプローチは、SpaceXを3種類の資産として理解することです:
- キャッシュフロー資産: Starlink、商業打ち上げ、NASAミッション;
- 堀(Moat)資産: 再使用可能ロケット、打ち上げ施設、サプライチェーン、ミッション経験;
- オプション資産: Starship、月面ミッション、火星計画、宇宙インフラ。
市場センチメントが過熱しているとき、3番目のカテゴリーであるオプション資産は非常に高い評価を受けることがあります。市場がより慎重になると、投資家はしばしば最初のカテゴリー、すなわちキャッシュフロー資産に回帰します。自分が期待のどの部分を買っているのかを把握する必要があり、ストーリーのすべての部分を確実な収益として扱ってはなりません。
要約: 一般の投資家は「SpaceXはロケットが強力で、Starlinkのネットワークが大きく、NASAとの契約も多い」という段階で止まるべきではありません。より有用なフレームワークは、まずStarlinkが安定した収益を生み出せるかを評価し、次にFalcon 9がコストと打ち上げ頻度の優位性を維持しているかを判断し、その後NASAとStarshipのマイルストーンを追跡し、最後にバリュエーション倍率とキャッシュフローへの圧力を比較することです。SpaceXは稀有な宇宙インフラ企業かもしれませんが、稀有であることがすべての価格を正当化するわけではありません。売買の意思決定は、リスク許容度、投資期間、そしてコンプライアンス要件を引き続き反映すべきです。
SpaceX、SPCX、米国株、ETF、香港株、暗号資産のフォローを続ける場合、重要なのは人気のティッカーを見つけることだけではありません。取引コスト、為替コスト、注文記録、そして各市場にわたるリスクエクスポージャーの管理も必要です。条件を満たすユーザーは、Biya Appを利用して、複数資産の取引や請求情報を記録できます。Biyaは米国株、香港株、暗号資産取引をサポートしており、さらにUSDTを米ドルや香港ドルなどの主要な法定通貨に変換することも可能です。利用できるかどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。公開されている市場情報、取引ルール、手数料体系は、理解を深めるためのものであり、投資助言を構成するものではありません。取引を始める前に、必ず注文ページ、手数料の詳細、および現地の規制要件を確認してください。
FAQ
SpaceXの企業価値評価にとって最も重要な指標は何ですか?
SpaceXの企業価値評価にとって最も重要な指標は、Starlinkのユーザー数と収益、Falcon 9の打ち上げペース、NASAおよび政府契約、Starshipの技術的進捗、利益率、そしてキャッシュフローです。時価総額やニュースの見出しだけでSpaceXを判断すべきではありません。高い評価額には、通常、将来の成長期待と実行リスクの両方が織り込まれているからです。
StarlinkのスピンオフはSpaceXの企業価値評価に影響しますか?
Starlinkのスピンオフは、投資家がSpaceXの企業価値評価をどのように分析するかを変える可能性があります。市場は衛星インターネット事業を打ち上げサービスからより明確に切り分けて評価できるようになるでしょう。しかし、Starlinkがスピンオフされるかどうかは、企業戦略、規制要件、収益の安定性、資本市場の状況次第であり、確実なものと見なすべきではありません。
SpaceXは従来の航空宇宙企業とどのように異なる方法で評価されるのか?
SpaceXが従来の航空宇宙企業と異なるのは、打ち上げ能力、低軌道衛星インターネット、そして将来のStarship輸送構想という3つを兼ね備えている点です。従来の航空宇宙企業は政府発注や製造による利益により依存しているのに対し、SpaceXはプラットフォーム型の宇宙インフラ企業と見なされており、そのことが高い成長プレミアムを正当化する可能性があります。
一般の投資家はSpaceXのバリュエーションリスクをどう捉えるべきか?
一般の投資家は、売上成長がキャッシュフローに転化できるか、Starshipが重要なマイルストーンに到達できるか、Starlinkが規制や競争の圧力に直面していないか、そして現在の価格がすでに過度な楽観織り込んでいないかという点に注目すべきです。取引を始める前に、手数料、注文方法、現地のコンプライアンス要件も確認しておく必要があります。
NASAとの契約は、SpaceXにリスクがないことを意味しますか?
NASAとの契約は、SpaceXにリスクがないことを意味するわけではありません。NASAの発注は技術的信頼性と長期的なミッションの機会を提供しますが、予算変更、技術レビュー、ミッションの遅延、契約変更、打ち上げの失敗などの影響を依然として受ける可能性があります。政府契約は信頼性を高めますが、利益や納期を保証するものではありません。
SpaceXの高い企業価値は、購入する価値があることを意味しますか?
SpaceXの高い企業価値評価は、必ずしも買い uri得るとは限りません。高いバリュエーションは、市場が同社の将来に強い期待を寄せていることを示していますが、取引に適しているかどうかは、価格、投資期間、リスク許容度、ポジションサイズ、手数料体系、そして現地の規制要件によって異なります。バリュエーションのロジックを理解することは、買い推奨ではありません。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Wire Transfer Requirements: Sender and Beneficiary Details Checklist




 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム