
Zelleの国際送金:使えない理由とより良い代替手段




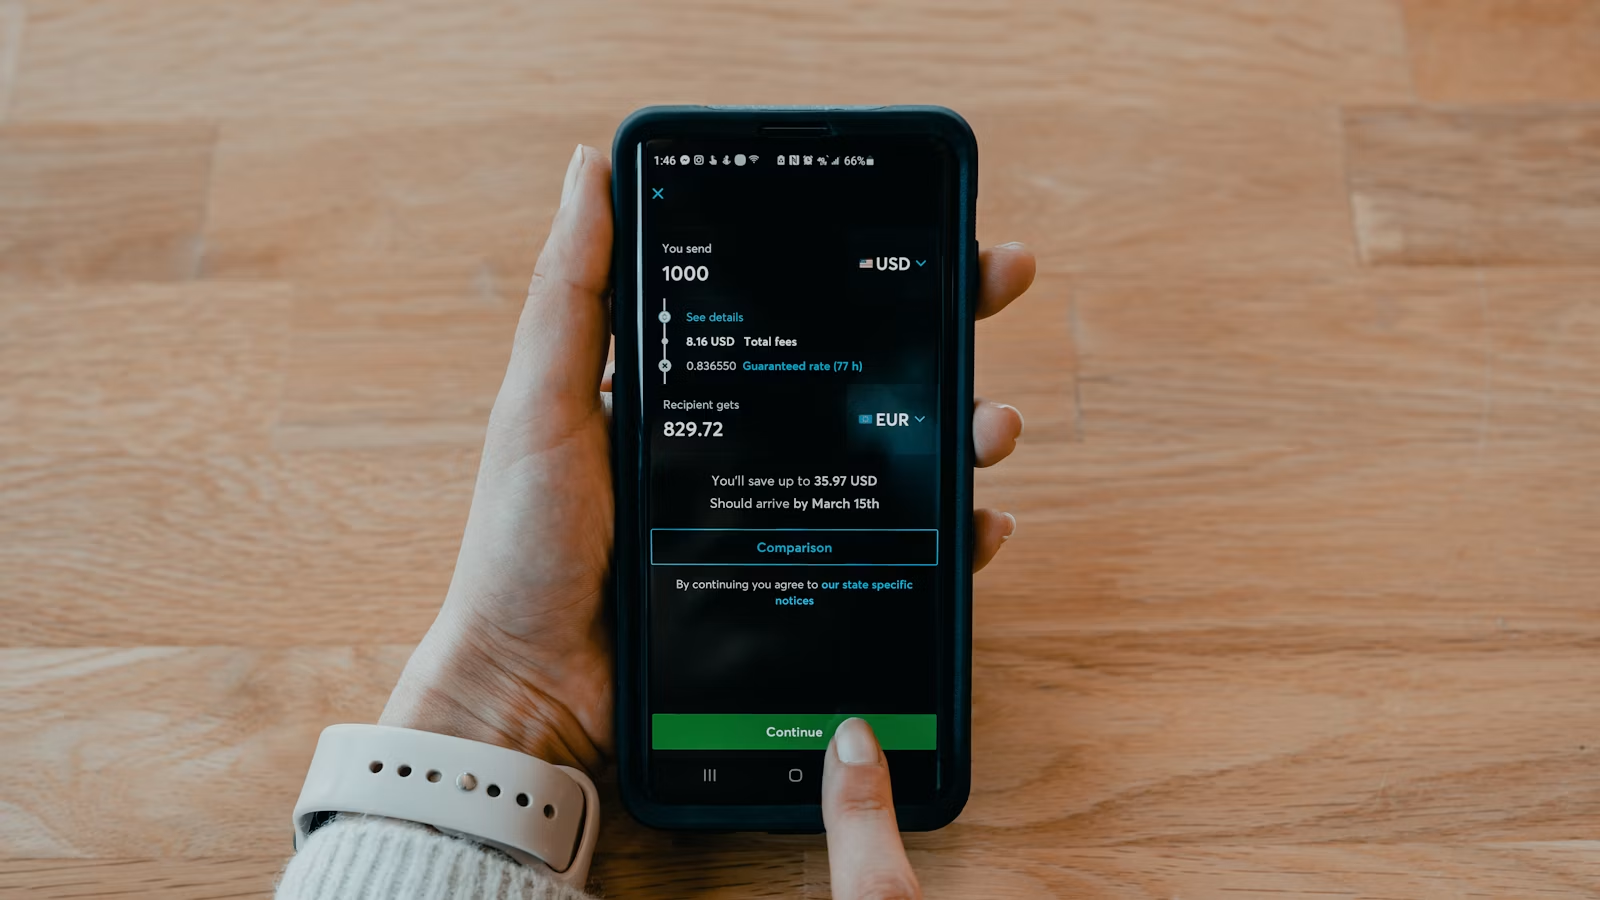
Zelleの国際送金は、多くのユーザーが期待するようには機能しません。Zelleは海外の銀行入金、現金受け取り、複数通貨での送金、海外送金のためではなく、米国内の銀行間送金向けに構築されています。海外を旅行している間でも、あなたと受取人の双方が対象となる米国の銀行口座を持ち、銀行へのアクセスが機能していればZelleを利用できますが、それは外国にお金を送ることとは異なります。受取人がアメリカ合衆国の外にいる場合、現地通貨を必要とする場合、外国の銀行を利用している場合、または現金での受け取りを希望する場合は、Wise、Remitly、Xoom、Western Union、PayPal、銀行送金、現地決済ネットワーク、複数通貨ツールを、総コスト、為替レート、速度、受け取り方法によって比較することをおすすめします。
重要なポイント
- Zelleは米国国内のP2P決済ネットワークであり、国際送金サービスではありません。
- Zelleでは一般的に、送金者と受取人の双方が適格な米国の銀行口座を持っている必要があります。
- 物理的に米国外にいることと、外国の銀行口座に送金することは別の問題です。
- Zelleには外貨換算、現金受け取り、国際送金網といった機能は組み込まれていません。
- より良い代替手段は、受取人の所在国、受け取り方法、為替レート、送金速度、コンプライアンス審査によって異なります。
- より広範な越境資金計画のためには、送金、為替、カード、資産運用の各ツールを組み合わせて利用する必要がある場合があります。
Zelleでの国際送金ができない理由
Zelleの国際送金は利用できません。Zelleはアメリカの対象となる銀行口座間の送金を目的として設計されているためです。アメリカの銀行口座から外国の銀行口座へ送金したい場合、Zelleは適したツールではありません。ただし、受取人が海外に住んでいても、Zelleに登録された対象となるアメリカの当座口座または普通預金口座を持っている場合、その送金はアメリカ国内送金として処理される可能性があります。基本的なルールはユーザーのパスポートや物理的な所在地ではなく、口座の所在地と対象かどうかという点にあります。Zelle自身の国際利用に関する回答では、送金者と受取人の双方がアメリカの銀行口座を持っている必要があるとされており、そのためZelleはほとんどの海外送金において、Wise、Remitly、Xoom、Western Union、銀行送金の代わりにはなりません。 (Zelle)
Zelleは米国内の決済ネットワークであり、海外送金サービスではありません
ユーザーが「Zelle 国際送金」を検索する理由はいくつかに分かれます。アメリカから海外の家族にお金を送りたい人。旅行中で、Zelleが自分のスマートフォンで引き続き使えるかどうか知りたい人。また、アメリカ以外のフリーランサー、家賃の貸し手、販売者や企業に支払いたい人もいます。これらはいずれも同じ問題ではありません。
Zelleが役立つのは、米国の銀行システム内で知り合いや信頼できる相手に支払う場合です。Zelleは、参加している銀行や信用組合を通じて、銀行口座間で直接資金を移動させます。海外送金用の受取口座を作成したり、ドルをペソやユーロに両替したり、現金受け取り代理店と接続したり、海外のモバイルウォレットに入金したりすることはありません。
だからこそ、Zelleの国際送金は、通常、ユーザーの意図と製品設計の間のミスマッチになっています。検索フレーズはグローバル送金機能のように聞こえますが、Zelleの構造はむしろ国内の個人間送金インフラに近いものです。
海外にいることと海外にお金を送ることは違う
よくある誤解は「国際」という言葉から生まれます。もしあなたがアメリカ在住で、日本、メキシコ、カナダ、またはヨーロッパを旅行している場合でも、銀行のアプリにアクセスし、Zelleを通じて別の登録済みアメリカのユーザーにお金を送金できる場合があります。しかし、それはその支払いが国際的なものだということにはなりません。銀行口座は引き続きアメリカに拠点を置き、お金もアメリカの銀行システム内にとどまるからです。
受取人が海外の銀行口座にお金を受け取る必要がある場合、状況は変わります。ZelleはIBAN、SWIFT/BIC、外国のルーティングコード、CLABE、IFSC、カナダのトランジット番号、ヨーロッパのSEPA口座、海外のカード口座への送金には対応していません。また、エージェント拠点での現金受け取りもサポートされていません。
| ユーザーシナリオ | Zelleは使えるか | 理由 | より良い選択肢 |
|---|---|---|---|
| 米国ユーザーが別の米国銀行の顧客に支払う | はい、両者が利用資格を満たしている場合 | 米国内の銀行送金 | Zelle |
| 米国の旅行者が米国の友人に支払う | 可能性あり | 口座は引き続き米国拠点 | Zelleまたは銀行送金 |
| 米国の送金者が外国の銀行口座に支払う | いいえ | 海外送金ルートがない | Wise、電信送金、Xoom |
| 米国の送金者が海外の家族に現金を送る | いいえ | 現金受け取りに対応していない | Remitly、Western Union、Xoom |
| 米国非居住者がZelleで現地受取を希望 | 通常は不可 | 米国銀行の利用資格が必要 | 現地銀行または送金アプリ |
銀行がZelleを米国口座に限定する理由
この制限は単なるマーケティング上の選択ではありません。国際送金には、国内の2つの口座間でドルを移動させる以上の対応が必要です。提供業者は、通貨換算、現地での支払い規則、受取人情報、制裁スクリーニング、マネーロンダリング対策チェック、取引監視、返金手続き、地域の消費者保護要件に対応しなければなりません。
国内のZelle送金はよりシンプルです。送金者と受取人は通常、すでに米国の銀行システム内にいるからです。彼らの銀行や信用組合には、口座記録、本人確認データ、不正防止対策、取引履歴があります。国際送金業者は、各国で現地での支払いを行うために、自社で構築するか提携する必要があります。
これもまた、資金が米国外に送金されなければならない場合、多くの銀行が利用者に電信送金や国際送金サービスを案内する理由です。Zelleが速いのは、その範囲が限られているからです。国際決済はより遅く、より複雑です。国境を越える決済、外貨、そして現地の受け取り規則が関わるためです。
要約: Zelleは、米国の対象銀行口座を前提として構築されているため、国際送金には利用できません。Zelleは、すでに米国の銀行システム内にいる個人や企業向けの、国内の銀行間送金手段と考えることができます。双方が対象となる米国の口座を持っていれば、片方が旅行中であっても、Zelleは迅速かつ便利に利用できます。受取人が海外の銀行口座への入金、現地通貨、現金受け取り、モバイルウォレットへの支払い、または国際的なビジネス決算を必要とする場合、Zelleは適した送金手段ではありません。実用的な判断基準はシンプルです。受取人の口座がどこに所在し、受取人がどのようにお金を受け取る必要があるのかを確認することです。その答えが「対象となる米国の銀行口座」でない場合は、Zelleを対応していない用途に無理に使おうとするのではなく、国際送金プロバイダーを比較検討してください。(翻訳対象のMarkdownが提供されていません。)
スタンドアロンアプリ終了後もZelleで使える機能
Zelleは現在も機能していますが、スタンドアロンの決済アプリとしてではなく、主に提携している銀行や信用金庫(クレジットユニオン)を通じて利用されています。これが重要なのは、以前はZelleを別途ダウンロードできると期待していたユーザーが、現在はZelleを自社のモバイルアプリやオンラインバンキングに組み込んでいる銀行や信用金庫に口座を持つ必要があるかもしれないからです。この変更により、Zelleが国際送金に対応することはありませんでした。むしろ、Zelleが金融機関へのアクセスに一層依存するようになったのです。あなたの銀行がZelleに対応しており、双方が適格な米国の銀行口座を持っていれば、国内送金は今でも問題なく行えます。しかし、あなたの銀行がZelleに対応していない場合や、受取人が海外の口座しか持っていない場合には、スタンドアロンアプリの変更によってこの問題が解決されることはありません。
Zelleは銀行や信用金庫のアプリの中で生き続けている
Zelleは、銀行や信用組合のモバイルアプリまたはオンラインバンキングを通じてお金を送受信する手段であると自ら説明しています。そのヘルプ資料には、受取人がすでに登録済みの場合は数分以内にお金が利用可能になること、またZelleが2,400以上の銀行および信用組合のアプリで利用可能であることも記載されています。(Zelle)
ほとんどの日常的なユーザーにとって、これは最初のステップが別のアプリをダウンロードすることではないということを意味します。まず、あなたの銀行アプリにZelleが含まれているかどうかを確認します。含まれている場合は、メールアドレスまたは米国の電話番号で登録し、他の登録済みユーザーに送金します。含まれていない場合は、別の国内送金手段が必要になる場合があります。
これは国際的なユーザーにとって重要です。というのも、多くの検索では依然として、Zelle が PayPal、Wise、Remitly と同じように機能すると想定しているからです。実際にはそうではありません。Zelle は独立した残高や海外送金オプションを備えたグローバルウォレットではなく、銀行に組み込まれた決済機能なのです。
アプリ終了が国際的なユーザーにとって重要な理由
スタンドアロンのZelleアプリのサービス終了は、主に参加している銀行や信用組合を通じてZelleを利用していなかったユーザーに影響を与えます。このサービス終了に関する業界の報道では、Zelleは金融機関のチャネルに完全に移行するとされ、以前のスタンドアロンアプリのユーザーは送金や受取を続けるために銀行経由での登録が必要になると説明されています。この変化は、Zelleをより国際的なものにするのではなく、国内の銀行を軸としたサービスとしての性格を強めるものです。(CSI)
米国外にお住まいで、対象となる米国の銀行口座をお持ちでない場合、このシャットダウンによって Zelle へのアクセスはより難しくなります。一方、米国のユーザーで参加銀行の口座をお持ちであれば、大きな変化はないかもしれません。銀行アプリを開き、Zelle を選択して、登録済みの米国内の受取人に送金することができます。
重要な違いは、アクセス経路と支払い機能の区別です。銀行アプリからのアクセスでは、国内の Zelle 送金は可能です。しかし、外貨両替や国際送金の機能は提供されません。
Zelle が依然として得意とすること
Zelleは、限定的な国内の利用シーンにおいては依然として強力です。家賃の割り勘、友人への立て替え返し、家族への送金、信頼できるベビーシッターへの支払い、一緒に食べた食事の精算、双方が対象でありかつこの方法に不安がない中小企業への支払いなどに役立ちます。
Zelleが最も適しているのは、以下のような場合です:
- 送金者と受取人の双方が、対象となる米国の銀行または信用組合の口座を利用している。
- 受取人が自分が知り、信頼できる相手である。
- 外貨両替が必要ない。
- 海外での現金受け取り、カードへの送金、モバイルウォレットへの入金が必要ない。
- 送金前に受取人のメールアドレスまたは米国の携帯電話番号を確認している。
- 完了した支払いの取り消しが困難または不可能であることを理解している。
| Zelleの強み | 国内で役立つ理由 | 国際送金の問題を解決できない理由 |
|---|---|---|
| 銀行アプリへのアクセス | 別途ウォレットが不要になる可能性がある | 参加している米国の金融機関が必要 |
| 迅速な送金タイミング | 登録された受取人は素早く資金を受け取れる | 海外での支払いオプションは作られない |
| 通常、消費者手数料なし | 国内のP2P利用に適している | 为替と国際送金の機能は依然として存在しない |
| メールまたは米国の携帯番号 | 米国の受取人にとってシンプル | 外国の銀行識別子ではない |
| 信頼できる受取人に焦点 | 友人や家族への送金に適している | 未知の海外の販売者にはリスクが高い |
要約: Zelleは現在も、提携している銀行やクレジットユニオンを通じて、米国国内の支払い方法として機能しています。スタンドアロンアプリの終了によって、Zelleが銀行システムから消えたわけではなく、銀行アプリ経由でのアクセスがより中心的になりました。登録済みの米国ユーザーに支払う米国のユーザーにとって、Zelleは依然として便利で高速であり、消費者にとっては手数料無料であることが一般的ですが、自分の銀行独自のルールを確認する必要があります。国際送金については、従来と同じ制限が引き続き適用されます。Zelleは海外の銀行口座への送金ができ、通貨換算には対応しておらず、現金受け取りもサポートしておらず、世界的な送金プラットフォームとしても機能しません。支払いが他国の銀行システムに関わる場合は、米国の銀行アプリでZelleを開くことはできたとしても、別のツールが必要になります。
国際送金のニーズにZelleを使用する際の主な制限
Zelleの送金限度額は、支払いニーズが国境を越えると深刻な問題になります。Zelleは外国銀行口座への入金、外国カードへの送金、現金受け取り、複数通貨残高、組み込みの為替レート比較に対応していません。また、登録済みの受取人に送金した後の修正余地も限られています。信頼できる相手への国内送金であれば、これらの制限は許容できるかもしれません。しかし、海外への支払いにおいては重大な問題となります。送金が実行される前に、受取人の国、通貨、受け取り方法、本人確認要件、送金限度額、手数料、紛争解決の手段を把握しておく必要があります。Zelleはそうした国際送金のコントロールを提供するようには設計されていません。
外国銀行口座への送金不可
国際送金には通常、現地の銀行情報が必要です。ヨーロッパではIBANが必要な場合があります。メキシコではCLABE、インドではIFSCと口座番号が必要な場合があります。カナダでは金融機関コード、トランジット番号、口座番号が必要になることがあります。Zelleは海外への送金にこれらの識別子を使用しません。
これにより、どうにもならない壁が生じます。受取人が「フィリピンの自分の銀行口座に送ってほしい」、「カナダの自分の口座に入金してほしい」、または「メキシコの家族への現金受け取りに送ってほしい」と言っても、Zelleはそれができません。その送金ルートに接続しているプロバイダーが必要です。
また、Zelleは以下のような一般的な送金方法の選択肢にも対応していません:
- 外国の口座への銀行入金。
- エージェント拠点での現金受け取り。
- モバイルウォレットまたはモバイルマネーでの受取。
- 現金の宅配。
- 外国のデビットカードへの入金。
- SWIFTまたは現地決済システムでの送金。
- 複数通貨の保有または換算。
為替レート変換機能は組み込まれていない
Zelleは米国内での送金を目的としています。リアルタイムの為替レートの表示、為替レートの固定、最終的な外貨受取額の表示、受取方法の比較、コルレス銀行の手数料控除の説明などはできるよう設計されていません。
これは、海外送金のコストが為替レートに隠されていることが多いため重要です。提供業者は送金手数料が安いように見せながら、不利な為替レートを使用している場合があります。銀行送金は格式高いように見えますが、送金銀行の手数料、中継銀行の手数料、被仕向銀行の手数料、為替レートの上乗せが含まれていることがあります。現金受け取りサービスは早いかもしれませんが、銀行への入金より高くつくことがあります。
あなたの本当の疑問が「受取人は何ペソ、何ユーロ、何ポンド、何ルピー、または何フィリピンペソを受け取るのか?」であれば、Zelleはその答えを出せません。確定前に受取額を表示するツールが必要です。
誤った相手に送金した場合の保護は限定的
Zelleは、知り合いで信頼できる相手との送金を目的として設計されています。Zelleのヘルプ資料によれば、登録済みの受取人への完了した支払いは取り消すことができず、キャンセルが可能なのは一般的に受取人がまだ登録していない場合のみです。これが、見知らぬ販売者、マーケットプレイスでの取引、または自分の代わりに送金を中継できると主張する海外の仲介者に対してZelleを使用しないべきである大きな理由です。(Zelle)
Zelleをめぐる不正行為の申し立てについては、規制当局による公的な調査も行われてきました。消費者金融保護局(Consumer Financial Protection Bureau)は2024年末にZelle関連の訴訟を起こしましたが、その後の報道では、さらなる法的手続きの動きや、不正件率をめぐる対立する主張が取り上げられています。重要な実務上の教訓は、すべてのZelle送金が危険だということではなく、誤った相手への迅速な送金は取り消しが難しい場合があるということです。(Axios)
| 国際送金のニーズ | Zelleの制限 | 重要な理由 |
|---|---|---|
| 海外銀行口座への入金 | 非対応 | 受取人が現地口座で受け取れない |
| 現地通貨での支払い | 外貨換算なし | 最終的な海外での金額を比較できない |
| 現金受け取り | 非対応 | 銀行口座を持たない受取人には別の手段が必要 |
| モバイルウォレットへの送金 | 非対応 | 多くの送金市場で一般的 |
| 返金または訂正 | 完了後は制限あり | ミスや詐欺からの回復がより困難 |
| ビジネス向け書類対応 | 適合性が限定的 | 国際的な請求書には正式な送金手段が必要な場合がある |
要約: Zelleの国境を越える送金の制限は構造的なものです。小さな機能が1つ欠けているのではなく、まったく別の目的のために作られているのです。国際送金には、国ごとの受け取り方法、通貨換算、手数料の明示、コンプライアンスチェック、受取人の確認といった層が必要です。Zelleはこれらの層を提供していません。そのスピードとシンプルさは国内送金には役立ちますが、海外向けの目的に使おうとするとリスクが伴います。受取人が不明な場合、アメリカ国外にいる場合、現金受け取りを求めている場合、外国銀行への入金を求めている場合、または仲介者を使用している場合は、それを中止の合図と捉え、適切な国際送金プロバイダーを選択してください。より安全な方法とは、確認する前に受取人、受け取り方法、通貨、手数料、為替レート、紛争解決プロセスを明確に表示してくれるものです。
Zelle国際送金に代るより良い選択肢
Zelleの代替サービスは、ブランドの知名度ではなく送金目的に基づいて選ぶべきです。為替レートの透明性が重要な場合、Wiseは銀行間送金に適している可能性があります。受取人が現金受け取り、銀行口座への入金、またはモバイルウォレットへの送金を必要とする家族送金には、Remitly、Xoom、Western Unionが適している場合があります。銀行送金(電信送金)は、所要時間が長く総コストの透明性が低いとしても、より大規模な正式な送金に適している場合があります。両者がすでに利用しているオンライン決済には、PayPalが適している場合があります。対象国国内での送金には、その国のローカル決済網が適している場合があります。最良の代替サービスとは、送金前に総コストが明示され、利用可能な受け取り方法を通じて、正しい通貨を正しい受取人に届けてくれるものです。
銀行間国際送金のためのWise
受取人が銀行口座を持っていて、より明確な為替レートと手数料の透明性を求めている場合、Wise が適していることがよくあります。 Wise の手数料は事前価格設定を中心に提示されており、Wise は、追加コストを為替レートに隠すのではなく、ミッドマーケットレートに別途手数料を加える方式を使用していると明言しています。 (Wise)
Wise が適していると考えられるケース:
- 受取人が銀行口座を持っている場合。
- 最終的な受取金額を比較したい場合。
- 為替レートの透明性を重視する場合。
- 家賃、学費、請求書、または家族への仕送りの支払いの場合。
- 現金受け取りが必要ない場合。
受取人が銀行口座を持っていない場合、即時の現金受け取りが必要な場合、または希望する送金方法が利用できない国に住んでいる場合は、Wise は適していない可能性があります。
家族への送金におけるRemitly、Xoom、Western Union
家族への送金は、単なる銀行振込だけとは限りません。受け取り人は現金、モバイルウォレット、デビットカードへの入金、あるいは特定の受け取り場所を必要とする場合があります。そうした場面では、送金サービス業者がZelleよりも便利であることがあります。
Remitlyの送金オプションには、国に応じて、現金受け取り、銀行口座への入金、モバイルウォレットなどの組み合わせが一般的に含まれます。Xoomは手数料と為替レートの計算ツールを提供しており、その資料には、サービスの利用可否や手数料は国、選択した機能、その他の要因によって異なると記載されています。(Remitly)
物理的な送金ネットワークが重要となる場面では、Western Unionが役立ちます。メキシコへの送金に関する資料では、Western Unionの現金受取が銀行口座への送金や代理店の場所と並べて紹介されていますが、同ページには手数料や為替レートは変更される可能性があること、またWestern Unionが外国為替から収益を得ていることも記載されています。(Western Union Money Transfer)
銀行送金、PayPal、および現地の決済ネットワーク
銀行送金は、高額な、公式な、またはビジネス向けの送金において依然として重要な選択肢です。国際的な銀行口座情報に対応し、書類を提供できますが、複数の手数料が発生したり、着金までに時間がかかったりする場合があります。監査可能な支払い記録が必要な場合には銀行送金が適していることもありますが、中継銀行の手数料や被仕向銀行の手数料について確認しておくべきです。
PayPalは、オンライン決済、フリーランスの請求書、対応している加盟店での支払いには便利ですが、個人の国際送金においては必ずしも最も低コストな選択肢とは限りません。取引の種類に応じて、送金手数料、通貨換算レート、購入者または販売者の保護について確認する必要があります。
ローカルな決済インフラは、特定のケースではグローバルなアプリよりも優れている場合があります。カナダ国内では、カナダ国内の送金において Zelle よりも Interac e-Transfer の方が適しています。ヨーロッパでは、ユーロ送金において SEPA が有効な場合があります。ブラジルでは、多くの国内送金において Pix が主流です。インドでは、UPI が国内決済に深く根付いています。これらのツールは必ずしも国際的なものではありませんが、現地での受け取りに適した選択肢となる可能性があります。
| ユーザーのニーズ | より良い代替手段 | 適している理由 |
|---|---|---|
| 低コストの銀行送金 | Wise | 手数料と為替レートの比較が明確 |
| 海外での現金受取 | Western Union、Remitly、Xoom | エージェントまたは現地パートナーネットワーク |
| 家族への迅速な送金 | RemitlyまたはXoom | 送金ルート別の配達方法の選択肢 |
| 大口の正式な送金 | 銀行電信送金 | 銀行決済と書類手続き |
| オンライン加盟店での支払い | PayPalまたはカード | 幅広いチェックアウト対応 |
| 海外での現地国内支払い | 現地の決済システム | その国のシステムに適している |
| 複数通貨の管理 | 複数通貨口座またはウォレット | 通貨の可視性と口座の柔軟性 |
要約: Zelleに代わる国際送金の「唯一の最良の選択肢」は存在しません。なぜなら海外送金は単一の商品カテゴリーではないからです。銀行口座を持つ受取人にはWiseや銀行送金が最適かもしれません。銀行口座を持たない受取人にはWestern Union、Xoom、Remitly、またはその他の現金受取ネットワークが必要になる場合があります。フリーランサーはPayPal、Wise、または法人銀行送金を好むかもしれません。旅行者には送金アプリよりも、カード、ATMへのアクセス、そして予備の財布が必要かもしれません。正しい比較軸は「どのアプリが最も有名か?」ではなく、「送金前にコストと速度を理解した上で、どの方法が、この受取人が利用できる受け取り方法を通じて、正しい通貨を合法的に届けられるか?」です。
正しい国際送金方法を選ぶには
国際送金の最適な方法は、送金者だけでなく受取人によって異なります。まず、国、通貨、受取方法、金額、緊急度、必要書類から検討しましょう。そのうえで、手数料と為替レートを含めた最終的な受取額を比較してください。送金手数料だけが安いという理由でプロバイダーを選んではいけません。不利な為替レート、受取銀行の手数料、現金受取の追加手数料、カード入金手数料、中継銀行による控除などにより、実際のコストは変わってきます。また、送金前に本人確認の要件、限度額、返金規則、カスタマーサポートについても確認しましょう。優れた国際送金方法であれば、お金が口座から出ていく前に、受取額、着金時期、受取経路を明確に示してくれるはずです。
宣伝されている手数料だけでなく、最終的な受取額を比較する
国際送金で多くのミスが起こるのは、ユーザーが間違った数字を比較してしまうためです。「手数料ゼロ」の送金でも、為替レートの上乗せが含まれている場合があります。銀行送金には目に見える送金手数料があっても、隠れた中継銀行手数料がかかることがあります。カード決済の送金は早く着金しますが、銀行振込の送金よりもコストが高くなる場合があります。現金受け取りは受取人のアクセス問題を解決しますが、総コストが増加する可能性があります。
送金前に、以下を比較してください:
- 送金手数料。
- 為替レート。
- 受取人の受け取り金額。
- 支払い方法の手数料。
- 受取側の銀行または受け取り手数料。
- 着金スピード。
- 返金またはキャンセルの規則。
- コンプライアンス審査のリスク。
- サポートの利用可能性。
例えば、XoomによるUSDからMXNへの送金では、確認前に為替レートと最終的なメキシコペソの金額が表示されます。これは、Zelleが外貨建ての見積もりを提供できない場合に必要となる比較情報です。(Xoom)
受取人が利用できる支払い方法との一致
書類上で最良のプロバイダーでも、受取人がその支払い方法を利用できなければ失敗する可能性があります。銀行振込には正確な銀行口座情報が必要です。現金受取には近くの代理店、有効な身分証明書、そして一致する受取人情報が必要です。モバイルウォレットへの送金には、受取人が適切なウォレットを持っている必要があります。法人向けの支払いには、請求書の参照番号、税務記録、銀行書類が必要となる場合があります。
以下のマッチングロジックを使用してください:
| 受取人の状況 | 最適な送金方法 | 確認すべき事項 |
|---|---|---|
| 銀行口座を持っている | 銀行入金または電信送金 | 氏名、口座番号、現地の銀行コード |
| 銀行口座を持っていない | 現金受取 | 身分証、受取場所、営業時間 |
| モバイルマネーを利用している | モバイルウォレット | ウォレット提供業者、電話番号、限度額 |
| 急いで現金が必要 | 現金受取または高速送金 | スピード、手数料、受取時の必要書類 |
| ビジネスの支払いを受け取る | 銀行振込または電信送金 | 請求書、参照情報、コンプライアンス書類 |
| 現地の決済インフラが充実した国に住んでいる | 現地の決済ネットワーク | 送金者の適格性と現地のルール |
送金速度、限度額、コンプライアンス、サポートを確認しましょう
国際送金は、本人確認、送金資金の手続き、銀行休業日、送金限度額、制裁スクリーニング、現地の銀行営業時間、受取人情報の誤り、パートナーの処理時間などにより遅延する場合があります。Xoomの手数料ページでは、コンプライアンス上の理由により取引が遅延またはキャンセルされる可能性があること、またサービスの利用可否や手数料は国および選択した機能によって異なることが記載されています。(Xoom)
送金が遅くても、費用が安く書類面がしっかりしていれば、必ずしも悪いとは限りません。逆に、受取人が受け取りにアクセスできないのであれば、速い送金が必ずしも良いとは言えません。正しい選択は、失敗した場合にあなたにとって何がどれだけのコストになるかによって決まります。緊急の家族への送金であれば、スピードと現金受け取りが最も重要かもしれません。学費や請負業者への支払いであれば、書類の整備や銀行決済の方が重要になるでしょう。
複数の通貨を管理している場合は、プロバイダーを比較する前にリアルタイム為替レートを使って為替側の見通しを立てるとよいでしょう。これはプロバイダーの最終的な見積もりを代替するものではありませんが、表示されるレートが妥当かどうかを判断する基準となります。
要約: 国際送金の方法を選ぶことは、アプリを軽く選ぶような即断ではなく、構造的な意思決定です。まず受取人の所在国と受け取り方法を確認することから始めます。次に、宣伝されている送金手数料だけでなく、最終的に受け取る金額を比較します。為替レート、資金の調達方法、送金スピード、限度額、コンプライアンス審査、返金規則、サポートの質を確認しましょう。Zelleは国際送金向けに作られていないため、こうした国際送金の管理機能を提供していません。より良い代替手段は、お金がどこへ向かうのか、どの通貨が届くのか、受取人がいくら受け取るのか、どのくらいの時間がかかるのか、問題が発生した場合にどうなるのかを明示してくれるはずです。支払いが重要であるほど、明確な記録、確認済みの受取人情報、公式の送金チャンネルを優先すべきです。
Biyaがより広範な越境決済・資産プランニングにおいて果たす役割
Zelleの国際送金に関する疑問は、しばしばより大きな問題を指し示しています。国内向けP2Pアプリだけでは足りない場合があるのです。国境を越えて活動するユーザーは、送金、通貨換算、オンライン決済、デジタル資産、カードでの支出、市場へのアクセス、決済記録を同時に管理することがよくあります。Zelleが対応しているのは、米国内での送金という限られた用途だけです。海外への送金、為替レートの確認、デジタル資産の主要法定通貨への換算、あるいは別の取引環境を通じた米国株・香港株・デジタル資産へのアクセスなど、幅広いニーズをお持ちの場合は、すべてを1つのアプリでまかなうものを探すのではなく、決済の仕組みを組み合わせて構築すべきです。Biyaはそのような幅広い計画の中で役立つ可能性がありますが、Zelleの直接的な代替品として説明すべきではありません。
支払いに関する質問が、より広いお金の質問に変わるとき
Zelleで海外にお金を送れるかどうかを質問することから始めるかもしれません。ルールを確認した後、本当の質問はもっと幅広いものだと気づくかもしれません:
- 外国の受取人にお金をどう送るか?
- 資金を移動する前に、為替レートをどう比較するか?
- 異なる通貨をどう保有・換算するか?
- 支払いと送金の記録をどう管理するか?
- デジタル資産とフィアット通貨への換算をどう管理するか?
- 決済用途とは別に、金融市場へどうアクセスするか?
それはそれぞれ異なる仕事です。送金サービスは家族への送金を解決するかもしれません。銀行の電信送金は正式なビジネス支払いを解決するかもしれません。カードは旅行中の支出を解決するかもしれません。取引プラットフォームは市場へのアクセスを解決するかもしれません。マルチアセットウォレットは複数の金融ワークフローの整理に役立つかもしれませんが、それぞれの機能には依然として独自のルールと手数料が存在します。
多通貨およびグローバルな金融ワークフローがどのように連携するか
Biyaは、グローバルなマルチアセット取引ウォレットであり、支払い記録、複数通貨の一括管理、USDTのUSDまたはHKDへの換算など、より幅広い越境金融ワークフローを必要とするユーザーにとって検討する価値のある選択肢です。直接的な資金移動が必要な場合には、対応していない回線に米国国内のP2Pサービスを利用しようとするよりも、越境送金の方がより適しています。
市場アクティビティについては、Biya web trading は、米国株、香港株、デジタル資産をカバーするブラウザベースの取引プラットフォームとして理解されるべきものです。これは、送金、カード決済、Cash App スタイルのウォレット決済とは別のシナリオです。Biya は米国株取引の手数料を $0 としていますが、プラットフォーム手数料、外部機関手数料、その他取引関連の費用については、料金センターや注文画面で確認する必要があります。利用前に、商品の提供状況、本人確認、リスク開示、税務扱い、現地の規制を確認してください。
以下のような場合に Biya が役立つ可能性があります:
- クロスボーダー決済と通貨プランニング。
- USDTから法定通貨への換金ルート。
- オンライン決済記録と複数通貨の可視化。
- 別の取引プラットフォームを通じた米国株、香港株、デジタル資産へのアクセス。
- 国内P2P決済よりも幅広い金融ワークフロー。
要約: BiyaをZelleのクローンとして位置付けるべきではありません。Zelleは米国内の銀行間決済ネットワークである一方、Biyaは通貨プランニング、デジタル資産の変換、決済記録、市場アクセスなどを含み得る、より広範な越境金融の文脈に属します。正しい関連付けはユーザーのニーズです。もし課題が単に米国の銀行口座を持つ友人への支払いであれば、Zelleが適しているかもしれません。しかし、課題に国際送金、通貨換算、デジタル資産、金融市場アクセスが含まれる場合は、より幅広いツール群が必要になる可能性があります。それぞれのユースケースは区別して扱うべきです。送金、カード決済、法定通貨の換算、デジタル資産、取引はそれぞれ異なる活動であり、コスト、リスク、利用資格の要件も異なります。
国内の米国銀行送金だけでは支払いのニーズが満たせなくなったら、単一の「国際版Zelle」を探すのは避けましょう。実際の用途に合わせて複数のツールを組み合わせることが重要です。Zelleは、双方が米国銀行の利用者であり、受取人が信頼できる場合にのみ使用してください。受取人が海外にお金を受け取る必要がある場合は、送金サービスや銀行電信送金(ワイヤートランスファー)を利用しましょう。送金前に為替レートを比較し、最終的な受取金額を確認し、重要な送金については記録を保管しておいてください。より幅広い越境取引のワークフローについては、Biyaは、複数通貨の管理、USDTから法定通貨への換算、グローバルな支払い記録、そして米国株・香港株・デジタル資産への個別のアクセスを必要とするユーザーに適しています。サービスを利用する前に、対応地域、本人確認の要件、手数料、為替レート、限度額、税務上の義務、返金処理および現地で適用される規則を確認してください。良い決済環境は、お金が動く前の不確実性を減らします。それは、送金が最も重要になる瞬間に機能しなくなるような回避策に依存すべきではありません。
FAQ
Zelleを使ってアメリカ国外の相手に送金できますか?
いいえ、Zelleは海外の銀行口座や海外での現金受け取り拠点への送金を目的としていません。Zelleでは一般に、送金者と受取人の両方が利用条件を満たす米国の銀行口座を持っている必要があります。受取人が現地通貨や海外での受け取りを必要とする場合は、Wise、Remitly、Xoom、Western Union、または銀行送金(ワイヤートランスファー)を比較検討してください。
米国の旅行者は海外にいる間にZelleを利用できますか?
米国の旅行者は、両者が利用条件を満たす米国の銀行口座を持ち、旅行者の銀行アクセスが機能していれば、海外にいる間もZelleを利用できる場合があります。それでもこれは米国内の口座間送金であり、国際送金ではありません。アプリへのアクセス、銀行のセキュリティチェック、デバイス認証が引き続き利用可能性に影響を与える可能性があります。
外国の銀行口座への送金に最適なZelleの代替サービスは何ですか?
最適なZelleの代替サービスは、送金先、通貨、金額、受け取り方法によって異なります。Wiseは為替料金が明確な銀行入金に適している場合があり、銀行の電信送金は高額で正式な送金に適している場合があります。Remitly、Xoom、Western Unionは、現金受け取りや現地の配送パートナーが重要となる家族への送金に適している場合があります。
Zelleは国際送金に手数料を課しますか?
Zelleは本物の国際送金には対応していないため、比較対象となる標準的なZelleの国際送金手数料は存在しません。代替サービスについては、送金手数料、為替レート、支払い方法の手数料、中継銀行のコスト、そして最終的な受取人金額を確認してください。一見最も安価に見える選択肢が、為替コストを含めた結果として最も低コストのルートであるとは限りません。
海外の販売者や見知らぬ受取人への支払いにZelleは安全ですか?
Zelleは、海外の販売者や見知らぬ受取人への支払いには適していません。Zelleでの送金は、知り合いで信頼できる相手への利用を想定しており、登録済みの受取人に完了した支払いは、原則として取り消すことができません。海外での商品やサービスの購入には、より明確な記録や紛争処理の仕組みを備えた支払い方法をご利用ください。
単体のZelleアプリの終了は、海外在住のユーザーにとってなぜ重要だったのでしょうか?
スタンドアロンのZelleアプリの終了が重要だったのは、アクセスが参加している米国の銀行や信用金庫により依存するようになったためです。国際送金のサポートは追加されませんでした。あなたの銀行がZelleを提供していれば、国内送金には引き続き利用できます。海外銀行への入金、現金受け取り、または通貨両替が必要な場合は、別のプロバイダーをご利用ください。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes





 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム