
SpaceXの堀(Moat)とは何か?再利用可能なロケット、衛星ネットワーク、そしてスケールの優位性の分析




SpaceXの堀(Moat)は「ロケットが回収できる」といった単純なものではありません。それは、再利用可能なロケット、再飛行の実績、高頻度の打ち上げ、Starlinkによる内部需要、NASAや商用顧客のミッション、そしてStarshipの長期的な打ち上げ能力によって構築されています。SpaceXがなぜ模倣困難なのかを理解したいなら、単一の打ち上げ価格や1回の成功した試験だけを見るべきではありません。技術、コスト、需要、信頼、そしてスケールの優位性が、自己強化的なシステムとしてどのように結びついているのかを見る必要があります。
重要なポイント
- SpaceXの堀は、技術、コスト、発射頻度、そして需要のループから生まれます。
- Falcon 9の再利用は、ロケットを消耗品から運用資産へと変えました。
- Starlinkは社内の顧客であると同時に、長期的な成長のフライホイールでもあります。
- 高頻度の打ち上げは、エンジニアリングデータ、サプライチェーン、そして納期において参入障壁を生み出します。
- NASAのミッションは、SpaceXの信頼性と市場の信頼を高めています。
- Starshipには巨大な可能性がありますが、依然として技術的および規制上の不確実性に直面しています。
SpaceXの堀とは一体何か?
SpaceXの堀(モート)は本質的に「システムベースの堀」です。それは一つの特許、一つのロケットモデル、あるいは一つの政府契約に依存するものではありません。むしろ、ロケットの再利用、垂直統合型の製造、打ち上げ頻度、衛星ネットワーク、政府ミッション、そして商用顧客の需要を、同一のオペレーティングシステムの中に組み込んでいます。このシステムが回るほどデータは蓄積され、コストの償却が容易になり、顧客の信頼は強まり、後発企業が追いつくことはより困難になります。
Falcon 9は、SpaceXによって、人やペイロードを安全かつ確実に地球軌道に運搬するために設計された再使用可能な2段式ロケットと定義されています。この定義が示すように、再使用はあくまで入口に過ぎません。本当の壁は、SpaceXが再使用を取り巻いて構築した検査、メンテナンス、再飛行、発射場のターンアラウンド、そして顧客の受容というシステムにあります。
| 堀の階層 | 中核となる能力 | 再現が困難な理由 | 商業的成果 |
|---|---|---|---|
| 技術の堀 | 再利用可能なロケット、再飛行、飛行データ | 長期的なテストと失敗を基盤とした反復改善が必要 | 打ち上げの単位コストを引き下げる |
| コストの堀 | ハードウェアの再利用、垂直統合 | 製造システムとプロセス管理が必要 | 価格設定とスケジュールの優位性を強化する |
| 頻度の堀 | 高頻度の打ち上げと短期間での再準備 | 打ち上げ拠点、チーム、サプライチェーン全体の調整が必要 | 納期の確実性を向上させる |
| 需要の堀 | Starlinkの内部打ち上げ需要 | 自社所有の衛星ネットワーク事業が必要 | ミッション供給を安定させる |
| 信頼の堀 | NASA、商用、政府の顧客 | 高水準のミッション認証が必要 | 市場での受容性を向上させる |
この点は極めて重要です。「再使用可能なロケット」を目標として掲げることは多くの企業にできますが、SpaceXの再飛行回数、ミッション密度、サプライチェーンのリズム、そして顧客からの信頼をすぐに再現するのははるかに困難です。商業宇宙飛行は研究室における技術競争ではありません。それは長期にわたるエンジニアリング・オペレーションの競争なのです。一貫して打ち上げ、回収し、再飛行させ、成果を届けられる企業こそが、真のインフラ企業に近づくのです。
要約: SpaceXの堀(モート)は、単に「ロケットを回収できる」というだけで説明できるものではありません。再利用可能なロケットはコスト優位性を生み、コスト優位性は高頻度の打ち上げを支え、高頻度の打ち上げはデータと信頼を蓄積し、そしてStarlinkが長期的な内需を提供します。このシステムとしての堀は、単一の技術的ブレークスルーよりも再現がはるかに困難です。なぜなら、後発企業は類似のロケットを開発するだけでなく、数多くのミッションによる実証、顧客の教育、プロセスの洗練、規制当局の承認という道を歩まなければならないからです。SpaceXの中核的な優位性は、技術的ブレークスルーを持続可能な運用能力へと転換したことにあります。
なぜ再利用可能なロケットがSpaceXの最も根源的な技術的堀なのか?
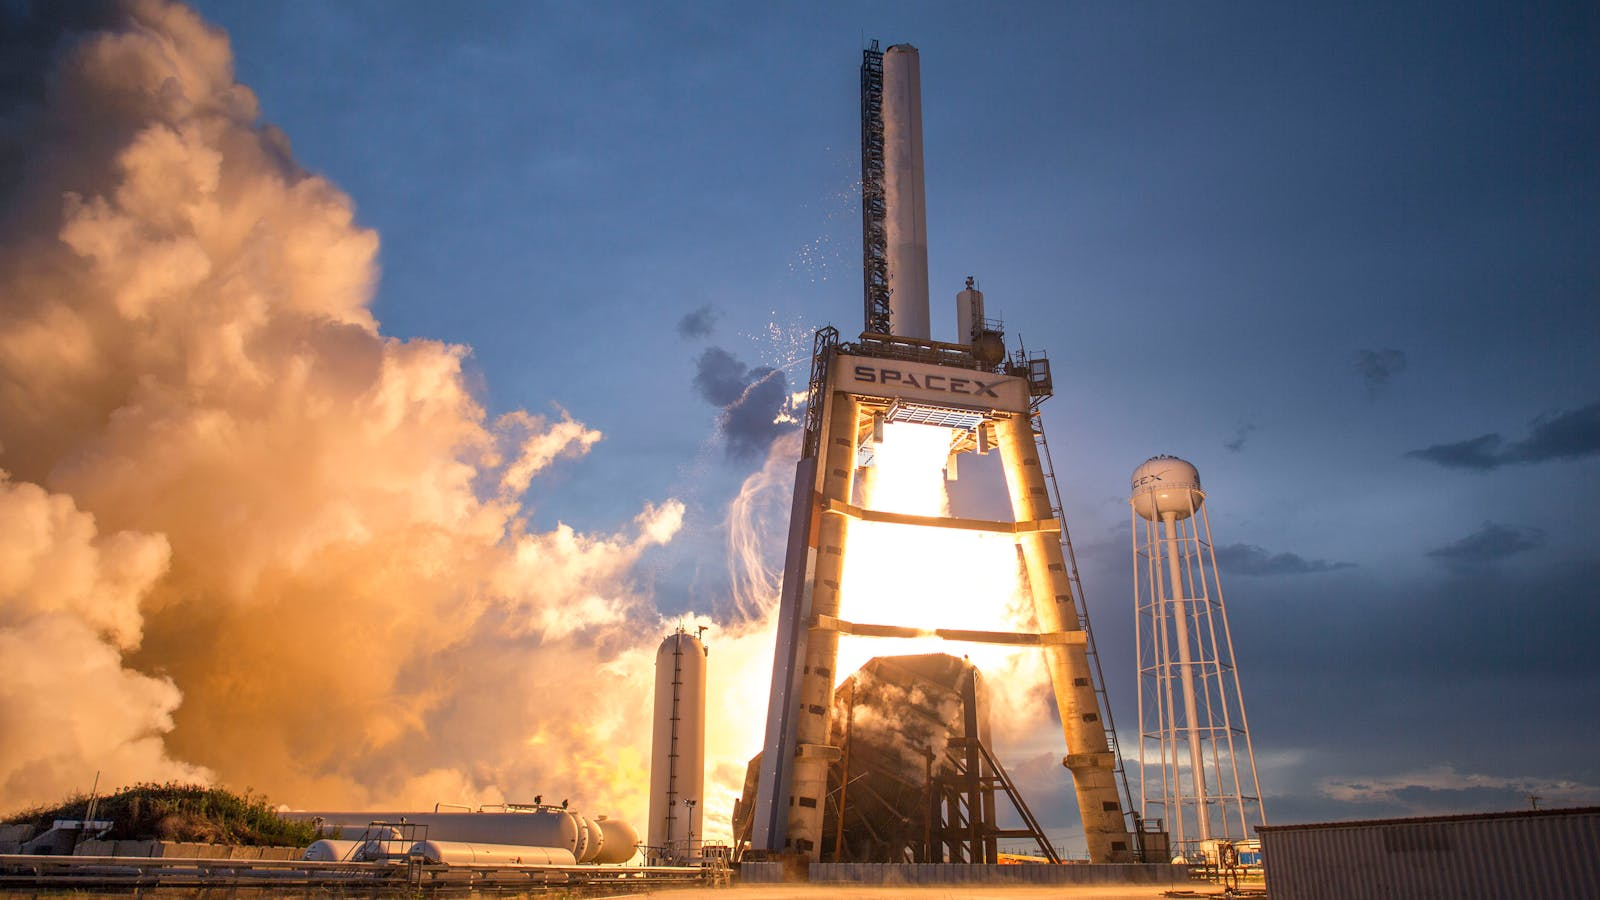
再使用可能なロケットは、SpaceXの参入障壁の基盤です。なぜなら、ロケットという資産の性質を直接変えるからです。従来の使い捨てロケットは、高コストの消耗品に近いもので、打ち上げ後には主要なハードウェアが廃棄されていました。一方、Falcon 9の1段ブースターとフェアリングは回収・点検・整備して再飛行することができ、ロケットを一時的なプロジェクト費用ではなく、より運用資産に近いものにしています。
SpaceX Falcon ペイロード ユーザーズガイドによると、2024年末までにFalconファミリーは430回を超える打ち上げを完了しました。2025年2月時点で、Falconの第1段ブースターは384回以上再飛行しており、フェアリングのハーフも307回のミッションで再使用されています。これらの数字の意味は、「印象的に見える」ことではなく、SpaceXが再使用を概念実証から規模拡大された運用へと押し進めたことを示している点にあります。
| 再利用段階 | SpaceXにとっての価値 | 競合他社への圧力 |
|---|---|---|
| 1段目ブースターの回収 | 最も高価な中核ハードウェアを再利用できる | 安定した回収と着陸制御技術が必要 |
| フェアリングの回収 | 打ち上げ消耗品のコストを削減できる | 海上回収と再生プロセスが必要 |
| 再飛行前の検査 | ハードウェアの健全性評価システムを構築できる | 長期的なデータの蓄積が必要 |
| 保守と再生 | ターンアラウンド効率を向上できる | 製造能力と品質管理能力が必要 |
| 顧客の受容 | 再飛行したハードウェアを商用ミッションに投入できる | ミッション実績と信頼構築が必要 |
「 successful recovery 」よりも重要なのは、再飛行の経験です。回収、分解、検査、整備サイクル、そして再飛行を繰り返すたびに、SpaceXはエンジン、構造、熱保護、制御システム、地上運用の実際の性能をより深く理解できるようになります。このようなデータはシミュレーションだけでは得られず、実際のミッションを通じて何度も積み重ねられるものです。
再使用可能ロケットの難しさは、単に着地して戻ってこられるかどうかだけではありません。より難しい問いは、着陸後に再び飛行できるかどうかをどう判断するか、どの部品を交換する必要があるか、保守コストは管理可能か、顧客が再使用された機体の受け入れに同意するかどうか、そして規制当局や保険会社がミッションのリスクをどう評価するかということです。SpaceXの優位性は、これらの問いを標準的な運用の一部に組み込んだことにあります。
要約: 再使用ロケットはSpaceXの基盤技術的な堀(モート)ですが、本当に模倣が困難な部分は、再飛行の経験、メンテナンスのプロセス、品質管理、そしてミッションデータです。競合他社が回収可能なロケットを設計したとしても、同等の信頼性を構築するには、大量の打ち上げ、失敗、修正、再飛行、そして顧客による検証が必要です。SpaceXが蓄積した再飛行実績は、コスト、スケジュール、エンジニアリングの判断、そして市場の信頼において第一の優位性を同社にもたらしています。
打ち上げ頻度はどのようにSpaceXの規模の優位性を増幅させるのか?
打ち上げ頻度の高さは、SpaceXの規模の優位性を増幅させます。すべてのミッションがチームを鍛え、ハードウェアを検証し、プロセスを最適化し、サプライチェーンを安定させ、顧客の信頼を高めるからです。打ち上げ頻度の低い企業が、同じような急な工学の学習曲線を築くのは困難です。SpaceXの優位性は、単に打ち上げ回数が多いということではありません。「より多く飛ぶこと」が「より速く学び、より速く修正し、より確実に提供する」ことに変わるという点にあります。
BryceTech関連の統計によると、SpaceXは2025年に軌道打ち上げ165回を完了し、世界の軌道打ち上げの約51%を占め、同年に打ち上げられた世界の衛星の85%を担当しました。この規模は、SpaceXが単なる商用打ち上げ市場の重要な参加者ではなく、低軌道輸送の主要プロバイダーのひとつであることを意味しています。
高頻度の打ち上げは、いくつかの複合的な優位性をもたらします:
- 打ち上げの回数が増えるほど、チームは熟練し、プロセスの標準化が容易になる。
- 打ち上げの回数が増えるほど、サプライチェーンは安定し、在庫と生産能力の予測がしやすくなる。
- 打ち上げの回数が増えるほど、SpaceXは再使用されたハードウェアに関するデータをより多く得られ、メンテナンスの判断がより成熟したものになる。
- 打ち上げの回数が増えるほど、商用顧客はスケジュールや納期を信頼しやすくなる。
- 打ち上げの回数が増えるほど、Starlinkの展開はリードを維持しやすくなる。
規模の優位性は、見返りとしてコスト優位性も支えます。ロケットの製造、エンジンの生産、発射場の運営、海上回収、ミッション管制、顧客側の統合作業はいずれも、高頻度のミッションを通じて継続的に最適化できます。商用顧客にとっては、価格と同等にスケジュールの確実性が重要であることが少なくありません。価格は低いがスケジュールが不安定な打ち上げ事業者は、必ずしも魅力的とは言えません。競争力のある価格設定、高い打ち上げ頻度、そして安定したミッション実績を持つ事業者の方が、はるかに長期的なパートナーになる可能性が高いのです。
しかしながら、高頻度の打ち上げは無制限であることを意味しません。発射場の収容能力、空域閉鎖、環境アセスメント、安全審査、事故調査、および認可手続きは、いずれも打ち上げ頻度に影響を及ぼす可能性があります。米国の FAA Starship-Super Heavy 関連文書には、引き続き打ち上げライセンス、空域閉鎖、環境アセスメント、および打ち上げ頻度の調整が関わっています。これは、商業宇宙飛行がインフラに近づくにつれて、公的な制約がますます重要になることを示しています。
要約: SpaceXの打ち上げ頻度は、その技術的参入障壁が増幅された結果であり、同社の規模の優位性の源でもあります。高頻度の打ち上げは、SpaceXにより多くの飛行データ、より強固なサプライチェーン、より経験豊富なチーム、そしてより大きな顧客の信頼をもたらします。それにより、「再使用可能ロケット」は技術的優位性から商業的優位性へと変わります。しかし、規模が大きくなるほど、規制、安全、環境、そして打ち上げ施設の資源に関する制約がより重要になります。持続可能な高頻度打ち上げとは、単に速く飛ぶことではありません。安全とコンプライアンスの枠組みの中で、長期にわたり安定的に飛び続けることなのです。
なぜStarlinkはSpaceXに需要面の参入障壁をもたらすのか?
Starlinkは、社内顧客であり成長のフライホイールでもあるため、SpaceXの需要の堀の中核をなしています。多くの打ち上げ企業は外部顧客のスケジュールに依存していますが、SpaceXは独自の低軌道衛星インターネットネットワークを保有しています。Starlinkには継続的な衛星の配備、容量の補充、ネットワークのアップグレードが必要であり、つまりSpaceXは多数の打ち上げミッションを維持するために外部からの注文に完全に依存する必要がありません。
Starlink 2025 進捗レポートによると、Starlinkは2025年に460万人以上のアクティブな顧客を追加し、35か国・地域・市場以上へと拡大しました。この数字は、Starlinkがもはや単なる技術実証ではなくなったことを示しています。Starlinkは、家庭用ブロードバンド、遠隔地の接続、航空、海上、エンタープライズ通信、緊急時のユースケースへと拡大しています。
| 比較軸 | 従来の打ち上げ事業会社 | SpaceX + Starlink |
|---|---|---|
| 需要の源泉 | 外部顧客からの受注 | 外部からの受注 + 自社衛星ネットワーク |
| 収益の特性 | 主に一括型のプロジェクト収益 | 打ち上げ収益 + 通信サービス収益 |
| 打ち上げ頻度 | 顧客のスケジュールに大きく左右される | Starlinkが継続的なミッションの供給源となる |
| 事業の拡張性 | 打ち上げ後の関係は比較的弱い | ネットワーク運用により長期的なユーザー関係が生まれる |
| 戦略的参入障壁 | 打ち上げ能力をめぐる競争 | 能力・ネットワーク・ユーザー規模をめぐる競争 |
Starlinkの重要性は、一回きりの打ち上げ能力を長期的なサービス能力へと拡張した点にあります。SpaceXは単に「衛星を宇宙に打ち上げている」だけではありません。衛星ネットワークを活用して、エンドユーザー、企業顧客、航空会社、そして海上での利用シーンをつないでいます。このようにして、ロケット打ち上げはもはや単なるプロジェクト収入ではなく、通信ネットワークを拡大するためのインフラとなっているのです。
SpaceX、Starlink、あるいは商業宇宙飛行というテーマをきっかけに米国株式市場に注目するようになった場合、取引コストも判断材料に含める必要があります。人気テック株やIPOは取引初期段階で大きな変動を経験することがあり、取引コストには手数料以外の費用も含まれることが多いです。プラットフォーム手数料、外部機関手数料、取引活動手数料、その他の費用が含まれる場合もあります。BiyaPayは米国株取引の手数料を0米ドルとしており、プラットフォーム手数料、外部機関手数料、その他の費用については手数料センターおよび注文ページをご確認ください。BiyaPayの米国株取引プラットフォーム手数料は1株あたり0.005米ドルで、1注文あたり最低0.99米ドル、最大は取引額の1%となっています。外部機関の約定手数料および取引アクティビティ手数料は1株あたり0.00396米ドルです。端株注文で1株未満の約定が発生した場合、取引総額の1%のみがプラットフォーム手数料として課され、上限は1米ドルです。関連サービスの利用可否は、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
Starlinkはまた、新たなリスクをもたらします。低軌道衛星の増加は、スペクトル調整、軌道の混雑、衛星の軌道離脱、天体観測への影響、そして各国における通信サービスアクセスの問題を伴います。Starlinkが世界的な通信インフラに近づくほど、SpaceXは技術を超えた規制、公共の安全、国際市場の制約に直面しなければなりません。
要約: StarlinkはSpaceXの堀(モート)における最も重要な需要レイヤーです。これにより、SpaceXは外部の打ち上げ顧客に完全に依存することを避け、自社の衛星ネットワークを通じて打ち上げミッションを継続的に生み出し、一回限りの打ち上げ能力を通信サービス収益へと拡張できます。このループは、Falcon 9の高い打ち上げ頻度に強固な基盤を与え、Starshipの将来の重量物輸送能力にさらなる応用シナリオをもたらします。しかし、Starlinkのインフラとしての性質は、より高い規制上の複雑さも意味します。スペクトラム、軌道の安全性、そしてサービスアクセスは、いずれもその長期的な余地に影響を与えるでしょう。
NASA、政府ミッション、そして商用顧客はどのようにしてSpaceXの信頼の堀を強化するのか?
NASA、政府ミッション、そして商用顧客が、SpaceXの信頼の堀を強化しています。宇宙産業は一般的な消費者市場ではありません。顧客は価格が低いという理由だけで打ち上げ事業者を選ぶことはありません。衛星の価値、ミッションの期間、保険契約の取り決め、軌道要件、安全基準はいずれも高水準であるため、長期にわたるミッション実績、認証制度、そして高水準の顧客からの推薦が非常に重要になります。
NASAの商業乗員輸送プログラム(Commercial Crew Program)は、米国の民間セクターとの提携を通じて、国際宇宙ステーションへの安全で信頼性が高く、費用対効果の高い乗員輸送を提供することを目指しています。Dragon(ドラゴン)の商業乗員ミッションへの参加は、SpaceXが単なる低コストの打ち上げ業者ではないことを示しています。同社は、より高い安全基準が求められる有人宇宙飛行ミッションにも参入できるのです。
SpaceXに対する政府および商用顧客の信頼は、いくつかの層に分けることができます。
- NASAのミッションは安全性、冗長性、信頼性の要件を引き上げます。
- 有人ミッションや貨物ミッションは、SpaceXが複雑なミッションを管理できることを証明します。
- 商業衛星の顧客は、打ち上げのスケジューリング、コスト、配送能力を実証します。
- 防衛およびセキュリティ関連のミッションは、複雑なミッション要件に関する経験を増やします。
- 再使用されたハードウェアがより多くの顧客に受け入れられれば、市場教育のコストは引き続き低下していきます。
信頼の堀(moat)の価値は、顧客の乗り換え意欲を低下させることにあります。商業衛星顧客が打ち上げ事業者を選ぶ際には、ミッション成功率、打ち上げウィンドウ、軌道投入能力、保険の取り決め、打ち上げ後のサービス調整を重視します。政府顧客はさらに、長期的な信頼性、ミッションの安全性、コンプライアンス手続きを重視します。SpaceXの強みは、一度「信頼を勝ち取る」ことではなく、数多くのミッションを通じて継続的に自らの実力を証明することにあります。
これが、再使用型ロケットと高頻度打ち上げが互いを強化し合う理由も説明している。再使用はコストを下げるが、顧客が再飛行したハードウェアを受け入れてこそ、コスト上の優位性がより容易に商業的優位性へと転換できる。高頻度の打ち上げは経験を蓄積するが、ミッションの実績が十分に安定してこそ、顧客は重要なペイロードをSpaceXのロケットに託す意思を持つ。技術、規模、そして信頼のすべてが揃って初めて、成り立つのだ。
要約: SpaceXの信頼の堀(モート)は、高水準のミッション検証から生まれています。再使用可能なロケットがコストを削減し、高頻度の打ち上げが経験を蓄積し、NASA、政府、そして商用顧客がこうした能力を市場で継続的に検証しています。宇宙産業は極めて高い信頼性が求められるため、信頼は宣伝によって築かれるものではありません。それは長期にわたるミッションの実績、認証システム、そして顧客による繰り返しの選択を通じて築かれるのです。後発企業にとって、技術のキャッチアップはほんの第一歩にすぎません。顧客の信頼と高水準のミッション検証を勝ち取ることのほうが、しばしばより困難なのです。
StarshipはSpaceXの堀をさらに深めるのか?
StarshipはSpaceXの堀(moat)をさらに深める可能性がありますが、依然として検証が必要な高い潜在力を持つ将来の変数です。Falcon 9とStarlinkはすでに形成済みの中核的な優位性です。Starshipにより、SpaceXの能力は低軌道打ち上げや衛星ネットワークから、重量級輸送、月面ミッション、深宇宙輸送、より大規模な宇宙インフラへと拡大する可能性があります。
Starshipは、SpaceXによって完全再使用型の重量級打ち上げシステムとして位置づけられており、完全再使用構成で100トン以上のペイロードを軌道に運ぶことを目標としています。この目標が成熟すれば、SpaceXは軌道への輸送能力、次世代Starlink、月面ミッション、大規模宇宙インフラにおいて新たなスケールの優位性を得る可能性があります。
| 潜在的な利点 | SpaceXにとっての意味 | 依然として検証が必要な点 |
|---|---|---|
| より大きな打ち上げ能力 | 次世代Starlinkや大規模な宇宙インフラを支援 | 信頼性の高い軌道投入と再飛行 |
| 完全な再利用 | 軌道への大量打ち上げコストをさらに低減 | 迅速な turnaround と保守プロセス |
| 月面および深宇宙ミッション | NASA、Artemis、深宇宙輸送における役割を拡大 | 軌道での燃料補給、ミッションの安全性、規制当局の承認 |
NASAのArtemis IIIミッションアーキテクチャには、関連ミッションでSpaceXとBlue Originの商業着陸船を試験することが述べられています。これは、Starship HLSがNASAの月面ミッションシステムにおいて依然として重要な変数であることを示す一方で、特にドッキング、ミッションの安全性、着陸システム、長期運用において、さらなる重要な検証を経る必要があることも示しています。
したがって、Starshipを分析する際には、二つの極端を避けるべきです。その破壊的な可能性を無視すること、あるいはそのビジョンをすでに実現済みの利益として扱うことです。Starshipが成熟すれば、SpaceXの堀をさらに深める可能性があります。しかし、再利用、軌道上での燃料補給、打ち上げ許可、高頻度運用、あるいはミッション安全性の進展が期待に届かなければ、SpaceXの長期的なポテンシャルに対する市場の判断にも影響を及ぼしかねません。
要約: Starshipが成熟すれば、SpaceXの堀(参入障壁)は、低軌道打ち上げや衛星ネットワークから、重量物輸送、月面ミッション、より大規模な宇宙インフラへと拡大する可能性があります。しかし、SpaceXを評価する際には、Falcon 9とStarlinkを実証済みの優位性として捉え、Starshipはまだ検証が必要な、高い潜在力を持つ将来の不確定要素として捉えるべきです。本当に重要なのは、単発のテストが印象的かどうかではなく、Starshipが再利用可能で、短期間での再飛行が可能であり、規制上の承認を得て、商業的に提供できる、安定した運用段階に入れるかどうかです。
どのような要因がSpaceXの堀を弱める可能性があるか?
SpaceXの堀(moat)は深いが、絶対に安全というわけではない。技術的事故、規制上の制約、Starlinkのコンプライアンスへの圧力、Starshipの遅延、激化する競争、資本市場の期待の変化は、いずれも市場のSpaceXに対する評価を弱めうる。SpaceXが高頻度の打ち上げとインフラ的な運営に依存すればするほど、安全性、コンプライアンス、長期的な安定性の重要性は増していく。
| リスクの種類 | 考えられる影響 | 注目すべきポイント |
|---|---|---|
| 技術リスク | 発射事故、運航停止調査、顧客への納入遅延 | ミッション成功率、再使用時の信頼性 |
| 規制リスク | 発射ライセンス、空域閉鎖、環境アセスメント | FAAの文書、発射場拡張の進捗 |
| Starlinkリスク | 電波周波数、軌道上の安全、サービスアクセス | 各国市場での承認、衛星の軌道離脱機構 |
| Starshipリスク | 試験の遅れ、コスト増加 | 再使用、燃料補給、ミッション実証 |
| 競合リスク | 特定市場の分割 | Blue Origin、Rocket Lab、各国の宇宙システム |
技術リスクはとりわけ重要です。ロケット業界は失敗に対する許容度が極めて低いのです。一度の重大な事故により、運航停止、調査、顧客の遅延、保険料の高騰、そしてより厳しい規制につながる可能性があります。SpaceXの優位性が高頻度の打ち上げに依存するほど、信頼性を証明し続けなければなりません。
競争リスクもまた無視できません。Blue Origin、Rocket Lab、各国の宇宙システム、そして新規参入企業は、短期的にはFalcon 9を再現できないかもしれませんが、小型衛星、政府ミッション、月面ミッション、国家安保関連の打ち上げ、そして特定の軌道サービスにおいてシェアを奪う可能性があります。SpaceXの堀は強固ですが、商業宇宙飛行市場に代替手段が存在しないわけではありません。
SpaceXの堀(モート)に注目し、その関心をグローバルのテクノロジー資産に広げたい方は、米国株検索ツールを活用して関連する市場情報を把握することができます。人気企業のストーリーを安易に投資機会と同一視しないようご注意ください。関連コンテンツは公開市場情報、取引ルール、手数料体系の紹介のみを目的としており、投資助言を構成するものではありません。取引の前に、プラットフォームの規則、注文ページ、口座明細、および現地の規制要件をご確認ください。
要約: SpaceXの堀(モート)はシステムの連携によって深くなっているが、そのリスクもまたシステムの複雑さに由来する。再使用可能なロケット、高頻度の打ち上げ、Starlink、政府ミッション、そしてStarshipが一体となって優位性を生み出しているが、その一方で安全性、規制、資本支出、そして実行面の圧力ももたらしている。SpaceXを分析する鍵は、「すでに形成された堀」と「今後さらに深まる可能性のある堀」を区別することにある。実証済みの優位性は、主にFalcon 9、再飛行の経験、打ち上げ頻度、そしてStarlinkである。依然として実証されていない能力は、主にStarshipの完全な再使用性、軌道上での燃料補給、そしてより大規模なミッションの商業化である。
SpaceXの堀から世界のテクノロジー資産の観察へ
SpaceXの堀(Moat)が注目を集めるのは、商業宇宙飛行、衛星インターネット、低軌道(LEO)経済、そしてグローバルな技術インフラの融合を象徴しているからです。このようなテーマに関心がある方は、まず特定の流行の投資機会を取引できるかどうかを判断するのではなく、まず業界のロジックを理解し、その上で市場情報、取引ルール、手数料体系、サービス利用資格を確認するというアプローチが合理的です。関連するサービス利用資格の条件を満たしているユーザーにとっては、BiyaPayがマルチアセット取引ウォレット、米国株・香港株取引、暗号資産取引、主要法定通貨の両替、送金・入金・出金機能について学ぶための入り口として活用できます。すでに米国株式市場を利用しているユーザーも、ウェブトレーディングを利用して、注文、手数料、取引ルールを確認することができます。人気のIPOやテクノロジー株は、取引の初期段階で大幅な価格変動を経験する可能性があります。取引を行う前に、注文の種類、手数料体系、リスクを十分に理解し、SpaceX、Starlink、民間宇宙開発に関するナラティブに基づいて衝動的な判断を下さないようにしてください。
FAQ
SpaceXの堀を主に構成する能力とは何ですか?
SpaceXの堀は、主に再利用可能なロケット、高頻度の打ち上げ、Starlink衛星ネットワーク、政府ミッション、そしてスケールの優位性から生まれています。これらの能力は互いに強化し合っているため、SpaceXを一つの技術や一度のStarshipテストの結果だけで判断すべきではありません。
なぜFalcon 9の再利用は競合他社にとって模倣が難しいのですか?
Falcon 9の再利用が模倣しにくいのは、課題が単なるロケットの回収にとどまらず、再飛行データ、保守プロセス、サプライチェーン、顧客の信頼、そして長期にわたるミッション実績にも及んでいるからです。競合他社が回収を達成したとしても、信頼性を積み上げるにはまだ時間が必要です。
StarlinkはどのようにSpaceXの長期的な堀を強化するのでしょうか?
Starlinkは社内での打ち上げ需要と通信サービス収益を通じて、SpaceXの堀(moat)を強化しています。SpaceXに打ち上げ能力、衛星ネットワーク、そしてエンドユーザーを同時にもたらす一方で、周波数帯域の調整、軌道上の安全性、国際市場へのアクセスをめぐる圧力ももたらします。
Starshipは成熟後にSpaceXの堀を変えるのか?
Starshipは成熟後、特に重量級打ち上げ、月面ミッション、大規模な衛星展開の分野でSpaceXの堀を深める可能性があります。ただし、完全な再利用、軌道上での燃料補給、高頻度の運用、規制当局の承認については、引き続き検証が必要です。
一般の読者はSpaceXの堀の強さをどう判断できるか?
一般の読者は、再飛行回数、年間打ち上げ頻度、Starlinkの顧客増加、NASAとの提携、ミッション成功率、規制の進捗、競合状況の変化に注目するとよいでしょう。評価額やSNSでの話題性、単発の打ち上げだけを見るだけでは不十分です。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Best Crypto Apps for Beginners: Fees, Security, and Ease of Use





 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム