
Falcon 9、Starship、Starlinkの違いとは?SpaceXの3大事業ラインを理解する




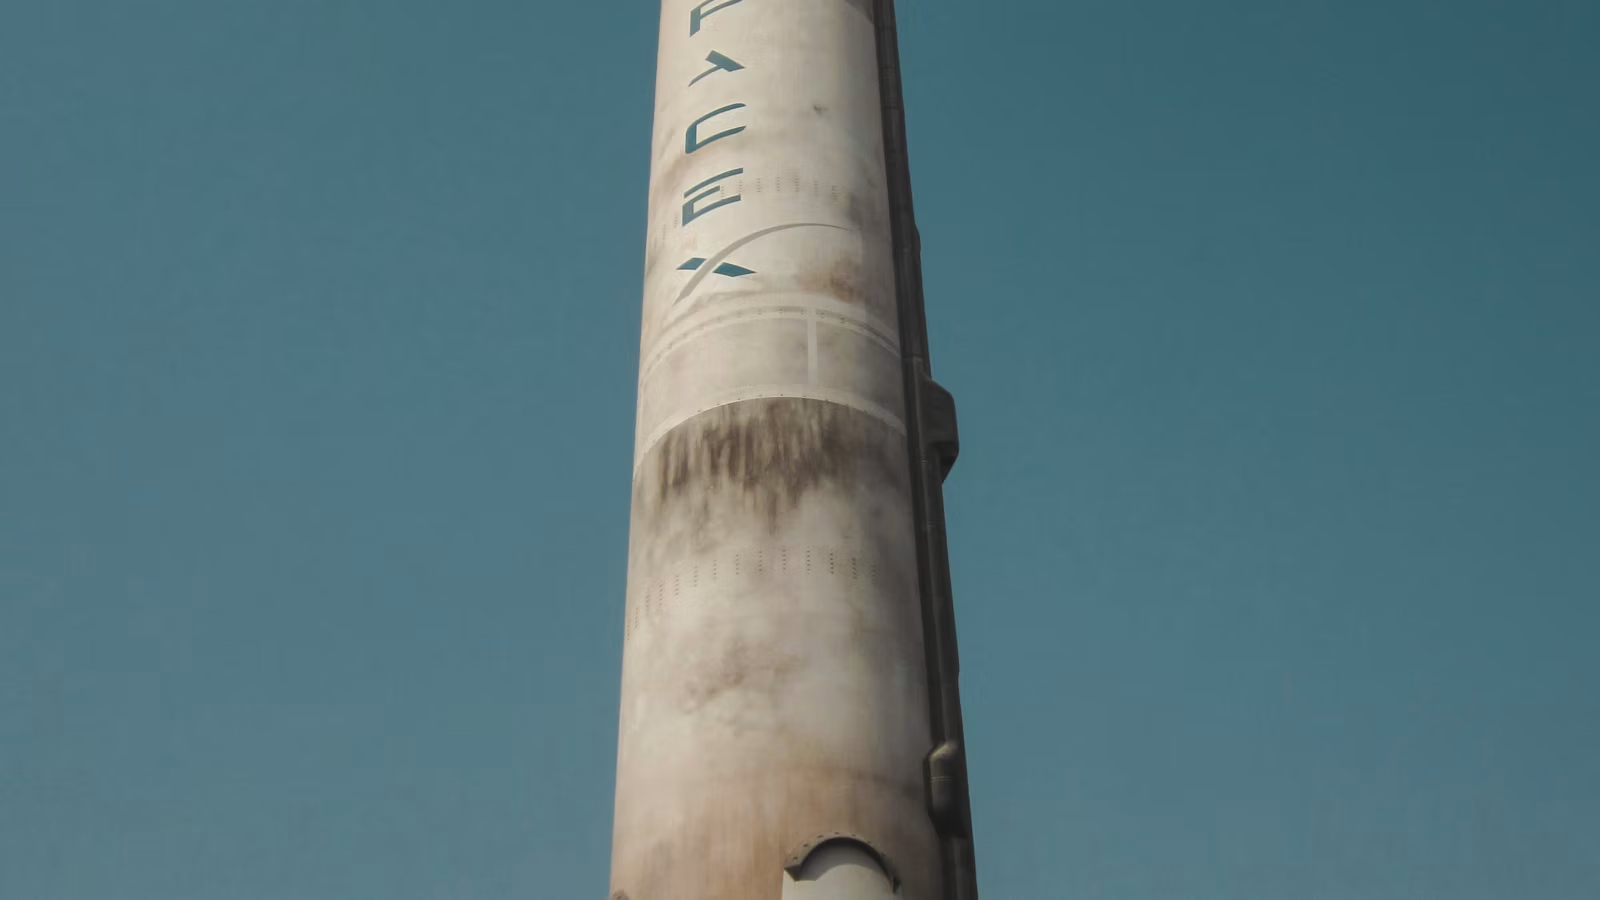
Falcon 9、Starship、Starlinkは、同種の3つの製品ではありません。Falcon 9は現在のSpaceXで最も成熟した再使用ロケットであり、Starshipは次世代の大型完全再使用型輸送システム、Starlinkは低軌道衛星によるインターネットサービスです。SpaceXを理解するには、ロケット打ち上げの映像だけを見ていては不十分です。打ち上げ能力、衛星展開、ユーザー契約、政府契約、そして長期的な技術リスクの間の関係も理解する必要があります。
重要なポイント
- Falcon 9は、現在のSpaceXの商業打ち上げにおける主力機です。
- Starshipは、依然として試験段階にある次世代の重量級打ち上げプラットフォームです。
- Starlinkは、エンドユーザーに課金する衛星インターネット事業です。
- この3つの事業ラインは孤立した製品ではなく、互いに支え合っています。
- SpaceXを評価するには、成熟した事業と将来の変数を区別する必要があります。
Falcon 9、Starship、Starlinkは同じ種類の製品ではない。核心的な違いとは何か?
Falcon 9 と Starship はどちらも SpaceX の宇宙輸送システムですが、それぞれ異なる役割を担っています。Starlink はロケットではなく、衛星インターネットサービスです。簡単に言えば、Falcon 9 は「物を打ち上げる」役割を担い、Starship は「より大きな打ち上げ能力と高い再利用性で、より多くの物を打ち上げる」ことを目指しており、Starlink は「衛星ネットワークを有料のインターネットサービスにする」という役割を果たしています。
3つの事業ラインの一言解説
Falcon 9は、SpaceXが設計・製造した再使用可能な2段式ロケットで、人員やペイロードを確実に地球周回軌道に運ぶために作られました。すでに多数の商業衛星ミッション、NASAのミッション、国際宇宙ステーションへの補給フライト、有人宇宙飛行ミッション、そしてStarlink衛星の打ち上げを担当してきました。現在、SpaceXが最も安定して商業的価値を提供できるシステムとなっています。
Starshipは、SpaceXの次世代の重量物打ち上げシステムであり、Super HeavyブースターとStarship宇宙船で構成されています。SpaceXは、完全再使用型の構成で100トン以上を軌道に運搬できるよう設計されたシステムとして位置づけており、地球軌道、月、火星、さらにその先へのミッションにも対応します。大きな潜在的上振れ可能性を秘めていますが、その商業的成熟度はまだFalcon 9と比較できるものではありません。
Starlinkは、低軌道衛星によるインターネットサービスです。衛星コンステレーション、ユーザー端末、ゲートウェイ局、サブスクリプションプランを通じて、家庭、企業、航空、海上ユーザー、モバイルシナリオ、そして一部の政府向けユースケースに接続性を提供しています。一回限りの打ち上げサービスというよりも、通信サービスおよびサブスクリプションビジネスに近いものです。
なぜ多くの人がこの3つを混同するのか?
この混乱は、主にSpaceXの垂直統合に由来しています。Starlink衛星はしばしばFalcon 9によって打ち上げられ、より大型で重い次世代Starlink衛星は、将来、展開効率を向上させるためにStarshipに依存する可能性があります。その結果、読者は「Falcon 9がStarlinkを打ち上げ」や「StarshipがStarlinkの模擬ペイロード展開を試験」といったニュースを目にすることが多く、ロケット、衛星、インターネットサービスを同じレベルで論じてしまうのです。
この構造を理解するより正確な方法はこうです: Falcon 9とStarshipは輸送インフラであり、一方Starlinkはそのインフラの上に構築された商用ネットワークです。前者はSpaceXが頻繁にかつ低コストで軌道に入ることができるかどうかを決め、後者はSpaceXが軌道能力を継続的な収益に変換できるかどうかを決めます。
| 比較の観点 | Falcon 9 | Starship | Starlink |
|---|---|---|---|
| カテゴリ | 再使用型の2段式ロケット | 完全再使用型の重量物輸送システム | 低軌道衛星インターネットサービス |
| 現在の段階 | 成熟した商業運用 | テスト、改良、ミッション検証 | グローバルな商業展開 |
| 主な顧客 | 商業衛星、NASA、政府機関 | NASA、Starlink、将来の深宇宙ミッション | 家庭、企業、航空、海上、政府 |
| 収益のロジック | 打ち上げサービスおよびミッション契約 | 将来のコスト削減、能力拡大、新ミッション | ユーザー端末、サブスクリプション、法人サービス |
| 主なリスク | 打ち上げ遅延、再使用の失敗、競合 | 技術検証、規制、信頼性 | ライセンス、容量、端末コスト、競合 |
概要:Falcon 9、Starship、Starlink の最大の違いはその名前ではなく、その役割にあります。Falcon 9 は現在の SpaceX で最も成熟したロケットであり、Starship は現在も検証が進められている将来の大型輸送プラットフォームであり、Starlink はエンドユーザーを対象とした衛星インターネット事業です。この構造を理解すれば、SpaceX のニュースの解釈がしやすくなります。Falcon 9 の打ち上げ頻度は現在の実行能力を反映し、Starship の試験飛行は将来の技術的変数を反映し、Starlink の利用者数の伸びとカバレッジの拡大は商業的実力を反映しています。この三者は相互に関連していますが、同じ種類の製品として扱うべきではありません。
Falcon 9 とは何か?なぜ今日の SpaceX で最も重要な主力ロケットなのか?
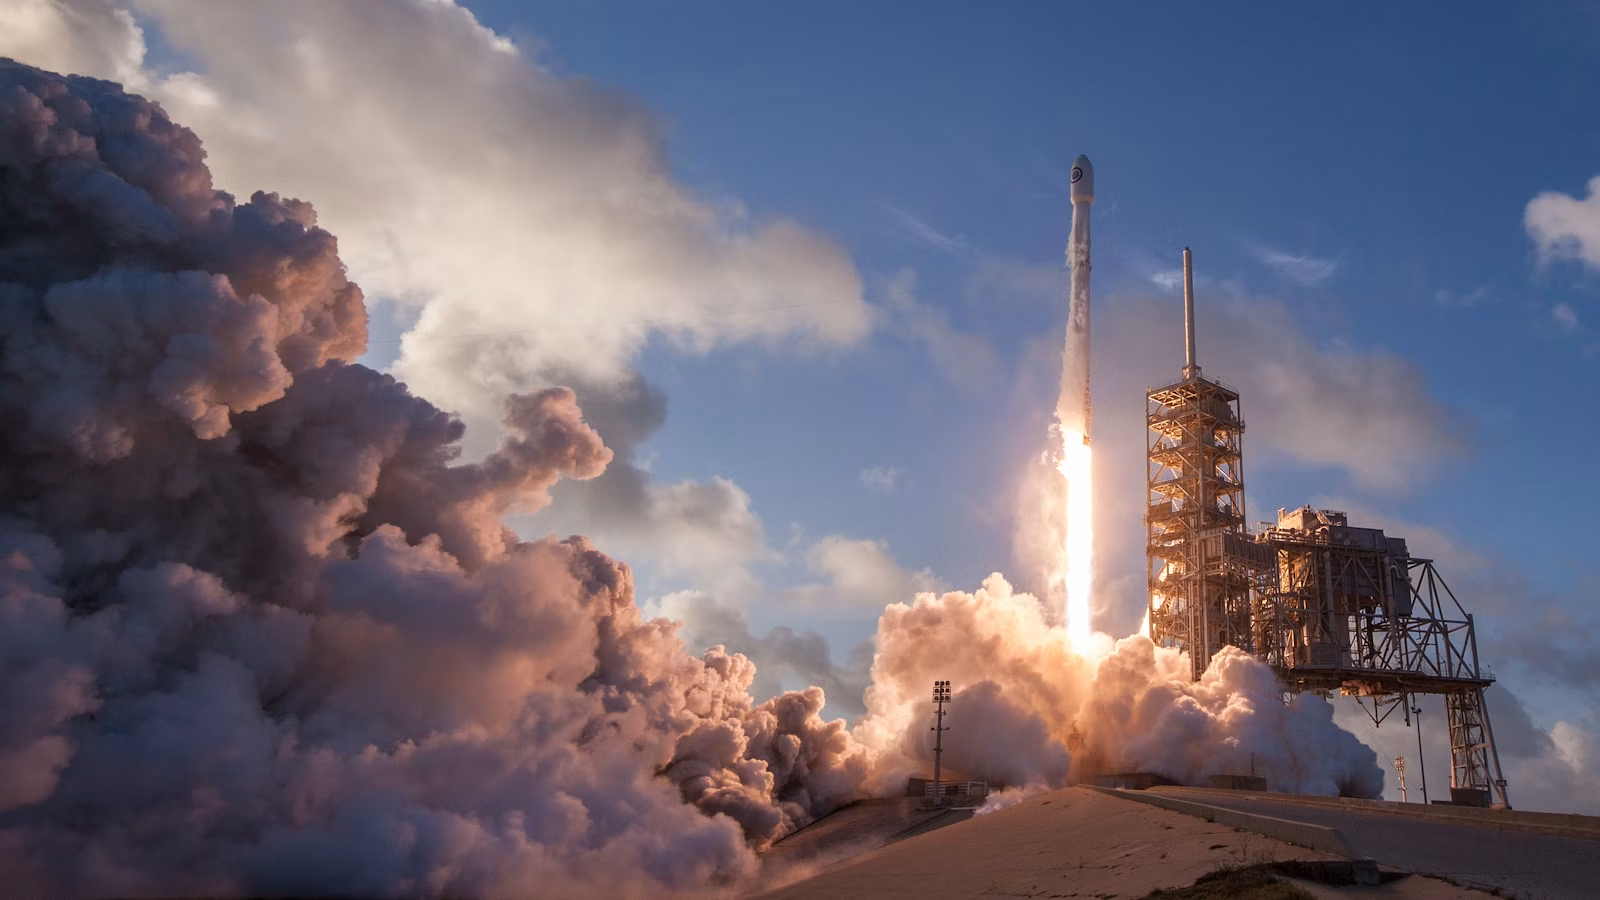
Falcon 9 の中核的価値は、成熟度、再利用性、そして高い打ち上げ頻度にあります。これは SpaceX の最も野心的な将来ビジョンではありませんが、同社が現在持つ最も安定した商業実行のツールです。商業衛星、有人宇宙飛行、国際宇宙ステーション(ISS)ミッション、あるいは Starlink 衛星の補充のいずれにおいても、Falcon 9 は SpaceX の現在のビジネスフライホイールの基盤となっています。
Falcon 9 の技術的ポジショニング:再使用型二段式ロケット
Falcon 9 の重要なポイントは、単に「ロケットが飛べる」ということではなく、「ロケットが繰り返し飛べる」ということです。従来の打ち上げモデルでは、ロケットの第1段はミッション後に廃棄されることがよくありました。第1段の回収と再利用を通じて、SpaceX はロケットを使い捨て製品から繰り返し使える輸送ツールへと徐々に変えていきました。これは打ち上げコスト、打ち上げ頻度、そして顧客の信頼に直接影響します。
ビジネスの観点から見ると、再利用性には3つの意味があります。第一に、打ち上げ頻度を高めることができます。第二に、成熟度とミッション経験を蓄積し続けることができます。第三に、SpaceX は自社のロケットを使って自社の Starlink 衛星を打ち上げることができ、外部の打ち上げ能力への依存を減らすことができます。これが Falcon 9 と Starlink の最も直接的なつながりでもあります。
Falcon 9のビジネス上の役割:商業打ち上げ、政府ミッション、Starlink展開
Falcon 9は多様なミッションタイプを備えており、「Starlinkを打ち上げるロケット」とだけ理解すべきではありません。その商業的価値は、いくつかの種類のミッションを着実に遂行してきたことから生まれています。
- 商業衛星打ち上げ:通信、リモートセンシング、研究、企業顧客向けの軌道打ち上げサービスの提供。
- NASAミッション:貨物輸送、有人宇宙飛行、国際宇宙ステーション関連ミッションを含む。
- 政府および防衛ミッション:高い信頼性が求められる一部の高価値打ち上げ契約の取り扱い。
- Starlink展開:SpaceX自社の低軌道衛星ネットワークの継続的な補充と拡大。
- ブランドの信頼性:高い打ち上げ頻度により、顧客、規制当局、資本市場が実行力を評価しやすくなる。
| Falcon 9 の評価方法 | 注目すべきポイント |
|---|---|
| 打ち上げ頻度 | 遅延を少なくしたまま高いペースを維持できるかどうか |
| 再利用能力 | 第1段を安全に何度も回収・再利用できるかどうか |
| 顧客構成 | 商用、NASA、政府、Starlink内部ミッションの割合 |
| ミッションの安定性 | 重大な事故、遅延、規制上の制限が発生するかどうか |
| 商業的価値 | 打ち上げ収益と内部展開能力を今後も生み出し続けられるかどうか |
Falcon 9 の限界:成熟しているが、終着点ではない
Falcon 9 は非常に成熟していますが、SpaceX の最終形態ではありません。その理由は、Falcon 9 が依然として部分的に再利用可能なシステムであり、第2段は完全に再利用可能ではないためです。一方、次世代の Starlink 衛星、月面ミッション、火星ミッション、そしてより大規模な宇宙インフラは、より大きなペイロード能力とより低い単位輸送コストを必要とする可能性があります。
ここで Starship の戦略的役割が登場します。Starship は Falcon 9 を置き換えるために設計された単なる「より大きなロケット」ではなく、SpaceX の輸送能力をより高い水準へと押し上げる試みです。しかし、Starship が商業ミッションを確実に遂行できるようになるまでの間、Falcon 9 は SpaceX にとって最も検証可能で、測定可能で、収益を支える主力打ち上げ機であり続けます。
Summary: Falcon 9 が重要なのは、その確実性ゆえです。SpaceX には巨大な将来のストーリーがありますが、現在の商業運営を支えているのは依然として Falcon 9 です。Falcon 9 は再使用可能ロケットという概念を高頻度の打ち上げ能力へと転換し、同時に SpaceX が外部の顧客と社内の Starlink コンステレーションの両方に対応することを可能にしました。Falcon 9 を評価する際は、単一の打ち上げが印象的に見えるかどうかだけに注目してはいけません。代わりに、打ち上げペース、再使用の実績、顧客構成、ミッションの信頼性、そして規制への影響を見るべきです。Falcon 9 は、すでに実証済みの SpaceX のエンジニアリング能力を体現しています。
Starship とは何か? なぜそれが SpaceX の長期的な上振れ可能性を定義するのか?
Starshipは、より大きなペイロード、より高い再利用性、そしてより遠いミッションのために設計されたSpaceXの次世代輸送システムです。その重要性はロケットそのものに留まりません。商業的に成熟すれば、Starlinkの展開、NASAの月面ミッション、深宇宙探査、大規模な宇宙インフラのコスト構造を変える可能性があります。
Starshipの位置づけ:完全再利用、超重量級打ち上げ、そして将来のミッションに対応した設計
StarshipはSuper HeavyブースターとStarship宇宙船で構成されており、システム全体の再利用を目標としています。Falcon 9は、第1段の回収が打ち上げコスト構造を大きく変えられることをすでに実証しており、Starshipは再利用をより完全な輸送システムへと拡大することを目指しています。
つまり、Starshipの価値は単に「より多く運べる」ことだけでなく、「より頻繁に、より低い単位コストで、大規模展開により適した形で」運べる可能性にあるのです。Starlinkにとっては、より大きな打ち上げ能力が、より大きなバッチ、より大型の衛星、あるいはより高性能な衛星の展開を支援するかもしれません。NASAにとっては、Starshipの月面バージョンはNASA Human Landing Systemに直接関係しています。SpaceXの長期的なビジョンにとっては、月、火星、軌道インフラにおける重要なツールなのです。
Starshipの最近の進展:試験の成功は商業的成熟と等しくない
スターシップのニュースは、感情的反応を引き起こしやすいものです。1回の成功が「すでに成熟した」と解釈されることもあれば、1回の爆発が「プロジェクトの失敗」と解釈されることもあります。より妥当な見方は、スターシップは依然として集中的な飛行試験とエンジニアリングの反復改善の段階にある、というものです。
SpaceXが公表したスターシップ第12回飛行試験によると、2026年5月22日、スターシップはStarbaseから打ち上げられ、新バージョンの飛行試験を実施しました。このような試験の意義は、ブースター、上段、熱シールド、ペイロード展開、エンジンの再着火、再突入制御、データ返送を検証することにあり、Falcon 9並みの安定性ですでに商業運用が可能であることを証明することではありません。
Starshipの試験履歴に関するReutersの概要は、このプロジェクトが繰り返される失敗、部分的な成功、そして重要な節目の出来事によって構成されていることも示しています。分析的な読者にとって重要なのは、単純に「爆発したかどうか」ではなく、各試験が新しいシステム能力を実証したかどうかという点です。
Starshipの主要ミッション:Starlink、Artemis、そして深宇宙輸送
Starshipの中核的な用途は、3つのカテゴリーに分けることができます。
- Starlinkの拡張:次世代の低軌道(LEO)衛星ネットワークのための大規模展開能力の提供。
- 月面ミッション:NASAのArtemisに関連する月面着陸および貨物輸送能力の支援。
- 深宇宙輸送:SpaceXの月、火星、そしてより広範な宇宙経済に関する長期的なナラティブの支援。
| スターシップの用途 | SpaceXにとっての意味 | 現在の評価の焦点 |
|---|---|---|
| Starlinkの展開 | 機体1機あたりの展開コストの引き下げとネットワーク容量の拡大 | ペイロード任務を確実に遂行できるかどうか |
| Artemis月面ミッション | 高額な政府契約の獲得と技術的検証 | HLSの進捗、ドッキング、燃料補給、生命維持 |
| 火星および深宇宙 | 長期的なビジョンとブランドナラティブの支援 | 技術的道筋が段階的に検証されているかどうか |
| 商業打ち上げ | より大きなペイロードと新たな任務タイプへの対応 | 再使用性、信頼性、打ち上げ許可 |
Starshipには、無視できない重要な変数がもう一つあります。それは規制です。FAAのStarship/Super Heavyプロジェクトには、ボカチカでの発射活動、環境審査、空域閉鎖、およびライセンスの変更が含まれています。つまり、Starshipの商用化スピードは、エンジニアリングチームだけでなく、環境、空域、安全性、発射頻度に関する承認にも依存しているのです。
概要:スターシップはSpaceXの長期的な上振れ要因の中核ですが、まだ完全に成熟したキャッシュカウ(ドル箱)ではありません。スターシップを分析する際は、打ち上げイベントの物語や単一の試験飛行の映像だけに頼らないでください。再利用性、ペイロードの展開、軌道での燃料補給、再突入制御、ミッションの信頼性、規制当局の承認を着実に達成できるかどうかに注目してください。ファルコン9はSpaceXがすでに成果を上げたものを代表し、スターシップはSpaceXがコストをさらに削減し、輸送能力を拡大し、より大規模なミッション市場に参入できるかどうかを代表しています。その潜在力は大きいですが、リスクもまた集中しています。
スターリンクとは何か?なぜ一般ユーザーが最も理解しやすいSpaceXの事業ラインなのか?
Starlinkは、SpaceXの低軌道衛星インターネット事業であり、家庭、企業、航空、海事ユーザー、モバイルシナリオ、そして一部の政府ユーザー向けにブロードバンド接続を提供しています。Falcon 9やStarshipと比較すると、Starlinkは一般のユーザーが理解しやすいサブスクリプションサービスに近く、資本市場にとっても経常収益の源泉として捉えやすいものです。
Starlinkのプロダクトロジック:低軌道衛星 + ユーザー端末 + サブスクリプションサービス
Starlinkの基本的な仕組みは複雑ではありません。低軌道衛星が地球の上空にネットワークを形成し、ユーザーは端末を通じて衛星に接続し、その後インターネットにアクセスします。低軌道衛星は地面に近いため、理論上、従来の静止衛星よりも低い遅延を実現でき、遠隔地、モバイルシーン、インフラが不足している地域に適しています。
Starlinkの価値は単一の衛星にあるのではなく、「コンステレーションネットワーク」にあります。単一の衛星ではカバー範囲が限られており、継続的な配備、補充、アップグレードによってのみ安定したサービスが実現します。これにより、議論はFalcon 9とStarshipに戻ります。高頻度の打ち上げ能力がなければ、Starlinkは大規模な低軌道ネットワークを維持するのが難しく、継続的なユーザーとサブスクリプション収益がなければ、衛星の配備も商業的なフライホイールを形成するのが困難になるでしょう。
Starlinkの市場拡大:家庭向けブロードバンドから航空、海上、エンタープライズ接続へ
多くの人はStarlinkをまず「遠隔地向けのインターネットツール」として理解します。その見方は正しいですが、不完全です。Starlinkの提供状況は現在、150以上の国、地域、市場をカバーしており、そのサービスシナリオも家庭用ブロードバンドから、キャンピングカー、船舶、航空機、企業サイト、災害時通信、政府プロジェクトへと拡大しています。
Starlink 2025 Progress Reportによると、Starlinkは2025年に460万人以上のアクティブな顧客を追加し、35の新しい国、地域、市場へ拡大しました。これは、Starlinkが単に「多くの衛星を打ち上げる企業」にとどまるのではなく、テクノロジープロジェクトからグローバルな通信サービスネットワークへと移行しつつあることを示しています。
| Starlinkシナリオ | ユーザーのニーズ | 主な制約 |
|---|---|---|
| 家庭向けブロードバンド | 遠隔地、光回線やケーブル網の不足 | 端末コスト、天候、容量 |
| 企業向け接続 | 建設現場、鉱山、農場、仮設サイト | 安定性、サービスレベル、コスト |
| 航空機Wi-Fi | 高速な機内インターネット接続 | 航空会社との提携、機材導入、規制 |
| 海上通信 | 長距離を航行する船舶向けの接続 | 料金プラン、カバレッジ、機材 |
| 政府および緊急対応 | 災害地域、紛争地域、遠隔通信 | 政策、コンプライアンス、地政学的リスク |
Starlinkのリスクと限界:規制、容量、競争、そして宇宙の安全
Starlinkは単に「衛星をもっと打ち上げる」だけで成長するビジネスではありません。各国・各地域での通信ライセンスが必要であり、ユーザーの普及は端末機器やサブスクリプション料金の影響を受けます。また、高密度エリアではネットワーク容量が圧迫される可能性もあります。衛星の数が増えるにつれて、天文観測、宇宙ゴミ、衝突回避、そして周波数の調整は長期的な課題となっていくでしょう。
商業面では、Starlinkは地上の光ファイバー、5G固定無線アクセス、従来の衛星通信事業者、そして現地の通信会社からの競争にも直面しています。遠隔地では優位性がありますが、都市部や成熟した通信市場では必ずしも最良の選択肢とは限りません。Starlinkを評価するには、カバレッジ、顧客サービスの質、サブスクリプション料金、端末コスト、ネットワーク容量、そして規制対応の進捗に注目しましょう。
概要:StarlinkはSpaceXの事業ラインの中で、一般ユーザーが最も理解しやすい事業です。ユーザーから直接料金を徴収するためです。Falcon 9やStarshipはどちらかというと上流のインフラに近い存在であり、一方Starlinkは宇宙技術の能力をインターネット接続、ユーザー端末、そしてサブスクリプション収益へと転換しています。その成長の可能性は、全球カバー、低軌道ネットワーキング、法人向けシナリオ、モバイル接続から生まれます。リスクは、各地域のライセンス、ネットワーク容量、端末コスト、競合、宇宙の安全性から生じます。SpaceXの事業化を理解するうえで、Starlinkは無視できない中核的な事業ラインです。
3つの事業ラインはどのように相互に支え合っているのか?SpaceXの商業フライホイールを理解する
SpaceXの本質は、3つの独立した事業を所有していることではなく、相互に強化し合うフライホイールを構築したことにあります。Falcon 9が今日の安定した打ち上げ能力を提供し、Starlinkが打ち上げ能力を吸収して経常収益を生み出し、Starshipが成熟すれば、大規模展開のコストをさらに削減し、月面、深宇宙、より大型のペイロードミッションのための市場を切り開く可能性があります。
Falcon 9 が実行能力を、Starlink が内需を提供する
従来の打ち上げ企業は主に外部の顧客に依存しており、その受注は周期的になりがちです。SpaceXが異なるのは、Starlinkという大きな社内顧客を持っている点です。Starlinkは継続的な打ち上げ、補充、アップグレード、衛星の交換を必要とし、一方Falcon 9は継続的に打ち上げ能力を提供できます。この構造は、SpaceXが単に「打ち上げサービスを販売している」だけでなく、打ち上げ能力を自社のネットワーク拡大の一部に変えていることを意味します。
このことは、Falcon 9を外部の商業打ち上げ価格だけでは評価すべきでない理由も説明しています。Starlinkにとっての戦略的価値もまた重要だからです。Starlinkの打ち上げは、本質的にSpaceXが上流のロケット能力を下流の通信資産へと転換しているものなのです。
Starlinkが商業化に貢献し、Starshipが将来の柔軟性を提供
Starlinkの商業的意義は、継続的な収益にあります。打ち上げ事業は通常、ミッションごとに課金されますが、Starlinkはサブスクリプションモデルに近く、ユーザー数、料金プラン、法人向けサービス、航空・海上接続サービスといった各分野で成長の可能性を秘めています。SpaceXの財務シグナルに関するReutersの報道によれば、StarlinkはSpaceXの重要な収益源の一つとされています。SpaceXの財務開示の慣行は、上場計画、規制、市場環境の変化に伴って変わる可能性があるため、関連する数値は正式な開示および権威ある報道に基づくべきです。
Starshipの役割は、むしろ将来の柔軟性にあります。安定した再利用を実現し、実際のペイロードミッションを実施し、Starlink衛星の展開効率を向上させることができれば、SpaceXの単位コスト構造を変える可能性があります。しかし、試験飛行が遅延したり、規制当局の承認が制限されたり、再利用の検証が期待に届かなかった場合、その上振れ余地も割り引かれることになります。
| フライホイールのリンク | 関連する事業ライン | 役割 |
|---|---|---|
| 現在の打ち上げ能力 | Falcon 9 | 商業・政府およびStarlinkの打ち上げを実行する |
| 継続的収益の入口 | Starlink | 軌道ネットワークを通信サービスに転換する |
| 将来のコスト削減要因 | Starship | 打ち上げ能力を増大させ、より大規模な展開を支援する |
| 高価値契約 | NASAおよび政府顧客 | 資金、実証、ミッションの牽引力を提供する |
| 外部制約 | 規制、安全性、競争 | 拡大速度とリスクの限界を決定する |
ビジネス理解から取引コストへ:ストーリーだけに注目してはいけない
SpaceX、Starlink、AIインフラ、宇宙産業チェーン、人気IPOが市場の焦点になると、個人投資家は往往にして評価額、上場時期、ティッカーシンボル、初日の価格動向だけに注目しがちです。しかし、会社が公開市場での取引を開始すると、取引コストや注文ルールも重要になります。米国株の取引コストには通常、手数料だけでなく、プラットフォーム手数料、外部仲介手数料、取引活動手数料、端株注文手数料、外国為替コストなども含まれます。
SpaceX関連の米国株式市場テーマに関心をお持ちの場合は、まずBiyaPay米国株式市場情報を利用して、さまざまな銘柄や市場情報を把握し、その上で、ご自身の所在地域、本人確認の結果、およびプラットフォームの利用資格ルールに基づいて取引の可否を判断することができます。BiyaPayは米国株取引の手数料を0 USDとしていますが、プラットフォーム手数料、外部エージェント手数料などのその他の費用については、手数料センターおよび注文ページの記載が適用されます。人気のIPOは取引開始直後に大幅な価格変動が生じる可能性があるため、取引を行う前に、注文タイプ、手数料体系、およびリスクについて十分に理解しておく必要があります。
まとめ:SpaceXの商業的なフライホイールは、「Falcon 9が現在を支え、Starlinkが商用化を支え、Starshipが未来を支える」と捉えることができます。Falcon 9はSpaceXに頻繁に軌道へ進入する実行能力を与えます。Starlinkはその能力をユーザー向けの通信サービスへと転換します。Starshipはコストをさらに引き下げ、打ち上げ能力を拡大し、新たなミッションの境界を切り開こうとしています。一般の読者にとって、ロケットの映像だけでは不十分であり、ユーザー数の伸びだけでも不十分です。重要なのは、これら3つの事業ラインが安定した、持続可能な、規制された商業サイクルを形成できるかどうかです。
一般の読者はSpaceXの3つの事業ラインの価値とリスクをどう評価すべきか?
一般の読者は、SpaceXをロケット打ち上げの映像やStarlinkの利用者数の伸びだけを基準に判断すべきではありません。その代わりに、「成熟した事業」、「成長中の事業」、「高リスクな将来プロジェクト」を切り分けて考えるべきです。Falcon 9は打ち上げペースと再利用能力で評価し、Starlinkは利用者数、カバレッジ、収益の質で評価し、Starshipは試験の進捗と商用化の実現状況で評価すべきです。
Falcon 9の評価:検証可能な実行能力に注目する
Falcon 9は、事実に基づいて最も検証しやすい事業部門です。予定通りに打ち上げられるか、再利用が成功するか、高価値な顧客にサービスを提供しているか、重大な事故が発生していないかは、いずれも公開されているミッション記録や顧客契約を通じて確認できます。
Falcon 9を評価するには、以下の指標に注目してください:
- 年間打ち上げペースが安定して維持されるかどうか
- 一段目の再使用回数と回収成功率
- NASA、商業、政府、Starlinkミッションの構成比
- 打ち上げの遅延、事故調査、規制の影響
- 外部の打ち上げ市場における競争が激化するかどうか
Starlinkの評価:ユーザー品質とネットワーク経済性に注目
Starlinkのユーザー数は重要ですが、それが唯一の指標ではありません。より重要な問いは、ユーザーがどこから来ているのか、料金プランはどのように設定されているのか、端末設備に補助金が出ているのか、法人・航空・海事顧客の比率がどれほど大きいのか、そしてネットワーク容量がユーザーの増加に追いつけるのかどうかです。低価格による拡大は規模をもたらしますが、平均収益を下げる可能性もあります。高価格の法人向けサービスはより良い利益率を生み出すかもしれませんが、より強力なサービス保証が求められます。
Starlinkを評価するには、以下に注目してください:
- カバレッジが各国・地域・市場で拡大し続けるかどうか;
- 家庭、企業、航空、海洋、政府の各シナリオのシェア;
- 端末機器の価格設定と補助金戦略;
- ユーザーの維持率、ネットワークの混雑状況、サービス品質;
- 現地の通信事業者や従来の衛星企業との競争。
Starshipの評価:ビジョンだけでなく技術的なマイルストーンに注目する
Starshipには最大の上振れ余地と最も評価が難しい課題があります。一般の読者は「最強のロケット」や「火星構想」といったラベルだけを見るべきではありません。代わりに、本当に意味のあるエンジニアリングのマイルストーンに到達したかどうかに注目すべきです。例えば、軌道クラスのミッションを確実に遂行できるか? 実際のペイロードを展開できるか? ブースターと宇宙船の両方を再利用できるか? 軌道上での燃料補給を完了できるか? NASAの月面ミッションを支援できるか? より高い打ち上げ頻度のための許可を取得できるか?
| ビジネスライン | 成熟度 | 主な重点 | 主なリスク |
|---|---|---|---|
| Falcon 9 | 高い | 発射頻度、再利用、顧客ミックス | 事故、競争、規制 |
| Starlink | 中〜高 | ユーザー増加、カバレッジ、価格設定、法人向けユースケース | キャパシティ、ライセンス、端末コスト |
| Starship | まだ検証段階 | テストのマイルストーン、再利用、実ペイロード、NASAミッション | 技術的な失敗、承認の遅れ |
米国株やIPO関連テーマとしてSpaceXを研究する場合でも、事業分析と取引ルールは切り分けて考える必要があります。Falcon 9、Starship、Starlinkを理解することで会社そのものを把握する助けになりますが、実際の取引では目論見書、財務データ、リスク要因、プラットフォームの規則、口座レベルのコストを確認することが依然として必要です。関連するサービス利用条件を満たすユーザーは、BiyaPay Appまたは米国株取引入口から、米国株取引の手数料体系について詳しく知ることができます。サービスの利用可否は、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
概要:一般の読者がSpaceXを最も実践的に理解する方法は、3つの事業ラインを成熟度のフレームワークに当てはめることです。Falcon 9は実証済みの打ち上げ能力を、Starlinkは拡大しつつある商業収益の入口を、Starshipはまだ検証が必要な長期的な技術変数をそれぞれ表しています。この視点から見ると、SpaceXは単なるロケット会社でも、普通のインターネット会社でもありません。打ち上げ、衛星、通信サービス、そして政府ミッションをつなぐ統合された商業宇宙企業なのです。その価値を評価するには、技術、商業化、規制、市場サイクルを総合的に見る必要があります。
SpaceX、Starlink、宇宙産業チェーン、あるいは今後の人気IPOをフォローしているなら、まず事業内容を理解してから取引コストを理解する方が賢明です。BiyaPayは、米国株、香港株、暗号資産取引をサポートし、USDTを米ドルや香港ドルなどの主要な法定通貨に換金できるグローバルなマルチアセット取引ウォレットです。BiyaPayは米国株取引の手数料を0米ドルとしています。プラットフォーム手数料は1株あたり0.005米ドルで、1注文あたり最低0.99米ドル、最大取引額の1%です。外部エージェント手数料および取引活動手数料は1株あたり0.00396米ドルです。1株未満の端株注文が約定した場合、取引総額の1%のプラットフォーム手数料のみが請求され、上限は1米ドルです。取引を行う前に、必ず手数料センター、注文ページ、現地の規制要件、およびご自身のリスク許容度をご確認ください。このコンテンツは投資助言を構成するものではありません。
FAQ
Falcon 9とStarshipはどちらもSpaceXのロケットですか?
はい、しかし役割は異なります。Falcon 9は成熟した再使用可能な2段式ロケットで、主に現在の商用打ち上げやStarlinkの展開に使用されています。Starshipは依然として検証が進められている大型の完全再使用可能なシステムで、より大きなペイロードとより遠いミッションを支援することを目標としています。
StarlinkはなぜSpaceXの事業部門と見なされているのですか?
StarlinkはSpaceXの衛星インターネット事業です。SpaceXの打ち上げ能力を活用して低軌道衛星を配備し、その後、家庭、企業、航空、海運の利用者やその他の顧客に接続サービスを提供しています。その収益モデルは、サブスクリプションおよび通信サービスに近いものです。
Starshipが成熟したら、Falcon 9を置き換えるのでしょうか?
短期間での単純な直接置き換えと理解すべきではありません。Falcon 9はすでに成熟しており、ミッションを継続的に実行していますが、Starshipは信頼性、再利用、規制承認、商業ペイロード能力の検証をまだ必要としています。両者は長期間並行して運用される可能性があります。
小口投資家はSpaceX IPOの熱狂をどう見るべきか?
小口投資家はまずビジネスの事実と市場のナラティブを切り分け、そのうえで目論見書、財務データ、リスク要因、注文規則、手数料体系に注目すべきです。人気のIPOは初期に大きな変動を経験することがあるため、StarshipやStarlinkの話題性だけで売買の判断をしてはいけません。
Starlinkはあらゆる国のユーザーに適しているのか?
必ずしもそうではありません。Starlinkの利用可否は、地域の通信ライセンス、カバレッジエリア、プランの規則、端末機器、ネットワーク容量などに依存します。ユーザーはStarlinkの提供状況、現地の規制要件、実際の請求内容を確認する必要があります。
SpaceXの3つの事業ラインで最も重要な指標は何ですか?
最も重要なアプローチは、事業ラインごとに成熟度を評価することです。Falcon 9については打ち上げ回数と再利用状況を、Starlinkについてはユーザー数とネットワークの収益性を、Starshipについては試験のマイルストーンと商用化の進展を確認しましょう。単一のニュースだけでは、SpaceXの価値を十分に評価することはできません。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

US to Portugal Online Money Transfer Limits: Per-Transaction Caps Explained


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes

Wire Transfer Requirements: Sender and Beneficiary Details Checklist



 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム